
來源:中糧期貨研究中心
概要
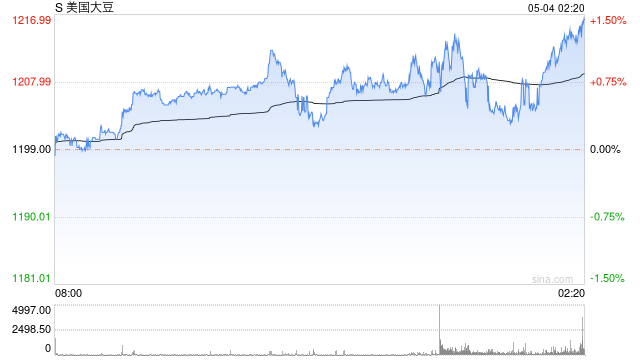
本次Profarmer調研數據出現顯著的結構性分化,玉米各產區普遍受到乾旱壓制,但大豆表現顯著好於玉米。愛荷華全州以及伊利諾伊州大豆莢數雖弱於2025年同期,但均高於2023 2025三年均值,明尼蘇達州大豆表現良好,莢數高於去年同期以及均值,數據公布之後,市場此前的減產預期得到降溫,CBOT大豆及國內豆粕盤面出現明顯回落。
作物巡查情況
一
概況
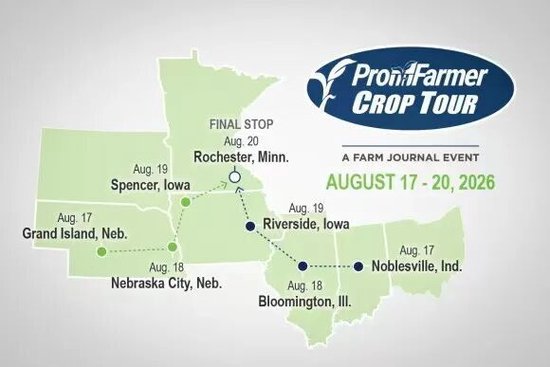
8月18-21日Profarmer完成2026/27年度美國玉米以及美豆作物巡查,覆蓋俄亥俄、南達科他、內布拉斯加、印第安納、愛荷華、伊利諾伊、明尼蘇達等美國主要產區,調研樣本覆蓋東部玉米帶、北部大平原、中西部核心產區,通過田間實地採樣的方式統計玉米實測單產與大豆3×3英尺樣方莢數,評估美豆新作結莢期的實際生長狀況。此次作物巡查之前,美國中西部產區持續高溫乾旱,市場始終擔憂乾旱會影響到美豆以及美玉米的單產情況,因此本次巡查結果是8月中下旬CBOT大豆以及國內豆粕盤面最重要的交易題材。
從盤面走勢來看,市場情緒呈現先熱後冷的過程,前兩日巡查情況比較悲觀,內外盤較快速度大幅交易減產預期,帶動盤面衝高。隨着後兩日愛荷華、伊利諾伊、明尼蘇達等更核心產區結果公布,產區分化特徵顯現,全面減產的預期出現修正,盤面上漲動力逐步減弱,題材兌現後價格出現回落。
圖:profarmer作物巡查路線圖
二
巡查情況
01 第一日及第二日巡查
首日數據中,俄亥俄州大豆3×3英尺樣方莢數為1197.25個,較2025年1287.28個和23‑25年均值1256.71個明顯回落。南達科他州大豆樣方莢數945.98個,採樣93份,大幅低於去年同期以及三年均值。發布之後,CBOT大豆與國內豆粕盤面大幅拉升,市場對於26/27年度美豆新作情況擔憂較大。
第二日數據,同樣表現比較悲觀,但盤面上漲幅度已經明顯收窄。內布拉斯加州大豆3×3英尺樣方莢數為1219.62個,較2025年的1348.31個明顯回落,略低於23‑25年均值水平。印第安納州大豆樣方莢數1318.64個,採樣182份,同樣弱於2025年和近三年平均。
02 第三日及第四日巡查
第三日及第四日,伊利諾伊州大豆3×3英尺樣方莢數2026年為1430.37個,2023‑2025年均值1389.65個,大豆莢數相較2025年有所下滑,但高於近三年平均水平。愛荷華州大豆3×3英尺樣方莢數2026年為1362.93個,2023‑2025年均值1295.70個,大豆莢數小幅低於去年,高於三年平均水平,整體大豆長勢表現尚可。
本次Profarmer巡查大豆匯總實地單產數據為,預估美國玉米總產量為153.44億蒲式耳,單產173.2蒲式耳/英畝,玉米預估上下浮動區間為±1%,總產量上限154.98億蒲式耳、下限為151.91億蒲式耳,單產上限175.0蒲式耳/英畝、下限171.5蒲式耳/英畝。預估美國大豆總產量為45.72億蒲式耳,全國平均單產53.3蒲式耳/英畝,大豆預估浮動區間為±2%,總產量上限46.64億蒲式耳、下限44.8億蒲式耳,單產上限54.4蒲式耳/英畝、下限52.2蒲式耳/英畝。
整體來看,調研數據出現顯著的結構性分化,玉米各產區普遍受到乾旱壓制,但大豆表現顯著好於玉米。愛荷華全州以及伊利諾伊州大豆莢數雖弱於2025年同期,但均高於2023 2025三年均值,明尼蘇達州大豆表現良好,莢數高於去年同期以及均值,數據公布之後,市場此前的減產預期得到降溫,CBOT大豆及國內豆粕盤面出現明顯回落。
圖:Profarmer匯總

三
本次巡查總結
01 品種分化明顯
第一,品種分化明顯,2026/27年度美玉米受高溫乾旱的損害程度明顯大於大豆。七月份美國產區降水情況較差,而玉米的關鍵生長期就在七月份,因此本次巡查絕大多數州玉米實測水平顯著低於USDA前期預估;而大豆的關鍵生長期則在八月份,而且抗旱能力更強,在經歷幾次有效降水之後,愛荷華、伊利諾伊等核心產區大豆莢數大多高於近三年均值,整體大豆產情還是理想的。
02 區域格局分化
第二,區域格局分化,小產區單產表現不佳,但核心主產區相對理想。俄亥俄、南達科他等產量佔比相對有限的外圍產區數據偏弱,在前兩日放大了市場的恐慌情緒。但在第三日及第四日,巡查至愛荷華、伊利諾伊、明尼蘇達三州時,此三州合計佔據全美大豆接近三分之一的產量,這部分產區整體長勢尚可,尤其是明尼蘇達州作物表現優良,減輕了對產量的擔憂,導致價格回落。
03 不能體現完整產情
第三,Profarmer巡查結果並不能完全體現新作的產情,僅屬於固定路線的抽樣調研,並不能精準反饋整體的產量情況。而且只能體現8月中下旬結莢期的田間狀態,後續還有時間,如果後期天氣出現異動,單產仍會受到較大的影響。
四
後期展望
美豆方面,在USDA八月報告中的52.7以及profarmer的53.3兩個數字發布之後,單產的調整仍然會在後期的USDA月度供需報告中體現,目前來看整體產情還是比較良好,供應端仍然有壓力,壓制價格上方空間。對於天氣炒作來說,已經臨近八月底,天氣炒作的窗口在逐漸關閉,後期則主要需要關注美豆新作收割期內的天氣問題,但相對來說影響小於生長期內的天氣炒作。美豆新作需求端的變化則主要取決於美豆出口的情況,近期仍然持續出現中方採購美豆的消息,但市場反應相對比較平淡,關注後期中美大豆貿易政策的變化。整體來看,預計美豆26/27產季的炒作逐步進入尾聲,後期關注焦點將會從供應端逐漸過渡到需求端,CBOT大豆價格上方的空間比較有限,預計維持高位震盪的走勢。
國內方面,國內豆粕和豆油市場交易情緒減弱明顯,跟隨CBOT大豆盤面回落,而菜粕波動相對較小。基本面方面,大豆到港維持季節性高位,油廠壓榨開機保持高位,維持在220萬噸以上,豆粕現貨供應充裕,豆粕庫存延續累庫,但在進入九月份之後,到港量及壓榨量均可能出現減少,國內現貨端壓力有望減輕。整體來看,預計國內豆粕期貨延續高位震盪運行,上方空間有限,存在回調風險,菜粕走勢相對平淡。
作者簡介
賈博鑫
中糧期貨研究院 資深研究員
交易諮詢號:Z0014411