文|《貴圈》欄目 閆妍
金價重新站上千元高位,黃金珠寶行業卻「有人歡喜有人愁」。
近日,潮宏基最新披露的2026年半年度報告顯示,營收、利潤雙增長。然而,表面的熱鬧,難以掩蓋深層的焦慮。對比近年半年報數據,潮宏基2026年上半年營收增長明顯放緩,按年僅6.65%,為近四年半報最低增速;歸母淨利潤按年27.42%,雖依舊保持兩位數增長,但較2025年上半年44.34%的淨利潤增速也出現了明顯回落。
從渠道結構看,潮宏基近年呈現非常明顯的「縮自營、擴加盟」特徵。2022年末至2026年6月末,公司自營珠寶門店從324家縮減至172家,四年累計淨減少152家,核心直營基本盤持續萎縮。
《貴圈》依據半年報數據覈算,潮宏基排名前十的門店半年總營收為1.64億元,其標杆門店「CHJ無錫薈聚店」雖取得3385萬元營收,但營業利潤率不足15%。相比之下,老鋪黃金單店半年平均營收已超5億元,超3倍於潮宏基前十家店營收總和,兩者單店經營效率鴻溝非常直觀。
營收增速放緩,單季幾近停滯
2026年上半年,中國黃金珠寶行業經歷了一場前所未有的寒潮。據中國黃金協會統計,上半年國內黃金首飾消費量僅132.133噸,按年下降33.88%。
行業的寒意直接體現在頭部品牌的經營數據上。周大生2026上半年營收按年下降20.79%,淨利潤按年下降24.24%,終端門店淨減少473家;老鳳祥營收按年下滑40.08%,歸母淨利潤按年下滑41.34%,營銷網點持續收縮;周大福也在加速渠道優化,內地門店在2025財年和2026財年分別淨關閉896家和969家。
在這樣的大環境下,潮宏基取得營收和利潤的雙增長,至少在表面數據上跑贏了大多數同行。
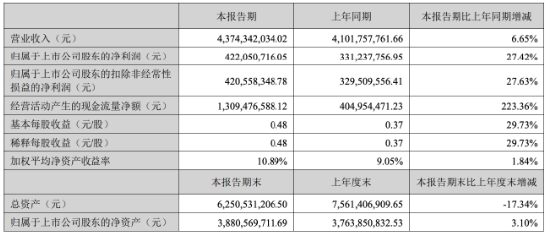
近日,潮宏基發布2026年半年報。報告顯示,公司上半年營業收入為43.74億元,按年增長6.65%;歸母淨利潤為4.22億元,按年增長27.42%;扣非歸母淨利潤為4.21億元,按年增長27.63%。
從業務結構看,珠寶業務是潮宏基核心收入來源,報告期內實現營收42.61億元,佔總營收比重達97.40%,按年增長7.33%。其中,時尚珠寶產品表現亮眼,實現營收23.26億元,按年增長16.84%,佔比提升至53.16%;傳統黃金產品受金價高位波動影響,營收按年下降5.71%至17.26億元。
但拆解單季度數據即可發現隱憂:對比近年半年報數據,潮宏基2026年上半年營收增長明顯放緩,按年僅6.65%,為近四年半報最低增速;歸母淨利潤按年27.42%,雖依舊保持兩位數增長,但較2025年上半年44.34%的淨利潤增速,也出現了大幅度的回落。
從季度拆分來看,業績壓力集中顯現於二季度。潮宏基Q2實現營收18.76億元,按年僅增長1.43%,對比一季度10.93%的按年增速,增長几乎停滯。此外,Q2歸母淨利潤為1.58 億元,按年增加11.35%;而Q1歸母淨利潤按年增加39.52%,利潤端同樣顯著走弱。
奢侈品專家、要客研究院院長周婷向《貴圈》欄目表示,這並非單純的短期擾動,本質上是潮宏基IP流量驅動模式的增長天花板已經開始顯現。「一方面二季度金價下行,直接鬆動了黃金珠寶的底層消費價值;另一方面,依賴非自持IP的流量賣貨模式天然有生命周期,一旦IP新鮮感消退、流量成本抬升,銷售增速會立刻承壓。這種模式本質是借IP熱度做流量變現,並非自身品牌價值的真正成長,增長持續性弱,天花板清晰可見。」
老鋪一家店抵潮宏基三十家?
值得注意的是,潮宏基渠道端的隱患更是愈演愈烈,公司近年來呈現出明顯的「縮自營、擴加盟」的經營策略,且整體門店擴張速度已明顯放緩。
數據顯示,2023—2025年公司全年門店淨增量長期維持百家級別,2025年全年淨增門店159 家,擴張節奏迅猛;但2026年上半年,公司總門店僅從1670家增至1682家,半年僅淨增12家,門店擴張顯著放緩,規模擴張或進入瓶頸階段。
事實上,潮宏基的高毛利自營門店持續出清,2022年末自營324家,到2026年6月末僅剩下172家,連續四年時間自營門店合計淨減少152家,高毛利的直營陣地持續收縮。
2026年上半年,潮宏基再度淨關12家自營門店,自營數量由184家降至172家。對應自營收入按年大幅下降17.61%,從11.28億元回落至9.29億元,核心直營基本盤持續萎縮。儘管篩選留存下來的自營門店帶動渠道毛利率提升13.34%至44.86%,但這一高毛利建立在門店與收入規模收縮的基礎之上,直營對整體大盤的貢獻度持續被削弱。
而加盟代理模式營收按年增長14.24%至25.35億元,成為公司當下最主要的增長引擎,但該渠道毛利率僅22.65%,顯著低於自營水平。但即便是這一託舉公司規模的加盟賽道,擴張力度也出現大幅退坡,上半年加盟店僅淨增24家,期末加盟代理店共計1510家。加盟店的增量一定程度上填補了自營關閉帶來的網點缺口,支撐門店總數量維持向上,但加盟擴張動能已經明顯減弱。
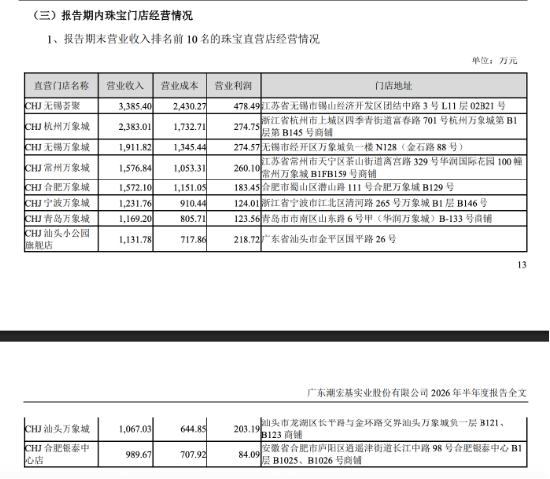
值得注意的是,潮宏基在半年報中還披露了報告期末營業收入排名前10的珠寶直營店經營情況。《貴圈》欄目覈算發現,2026年上半年,這10家表現最優的門店共計實現營業收入約1.64億元,平均單店收入約1640萬元。
其中收入最高的「CHJ無錫薈聚店」營業收入達3385.4萬元,營業利潤僅478.49萬元。也就是說,這家「店王」級別的標杆門店,營業利潤率尚不足15%。
而據弗若斯特沙利文數據,2026年上半年,老鋪黃金在進入的35家商場平均實現銷售業績超5億元,單商場店效、坪效繼續在全球奢侈品集團中排名第一。據《貴圈》欄目了解,除北京SKP等商場外,老鋪黃金在絕大多數商場僅開設1家門店。這也意味着,一家老鋪黃金門店的單店產出,約等於潮宏基30家頭部直營店的業績總和,二者的單店經營效率鴻溝非常直觀。
二闖港交所:光鮮業績背後的「硬傷」
在財務壓力尚未完全消解的背景下,潮宏基對資本市場的渴求愈發迫切。
根據公開資料,潮宏基的創始人廖木枝早年從事傳統的黃金收購和代加工業務,其子廖創賓在1989年高二輟學後隨父經商。1997年,「潮宏基」品牌正式面世,並在2010年順利登陸深交所。
2025年9月,公司首次向港交所遞交招股書,但因未在6個月內完成審核流程,於2026年3月自動失效。僅過數日,公司便於4月2日火速再次遞表,第二次向「A+H」上市發起衝擊。
在潮宏基光鮮的業績背後,兩起與國際奢侈品巨頭的侵權訴訟成為其招股書中難以迴避的「硬傷」。
據招股書披露,潮宏基分別被意大利奢侈品集團寶格麗(Bulgari)和瑞士歷峯集團旗下卡地亞(Cartier)起訴侵犯知識產權。寶格麗指控潮宏基產品設計元素涉嫌抄襲其「Diva‘s Dream」系列的扇形商標,索賠500萬元;法院於2025年12月一審判決潮宏基賠償110萬元並發布公開聲明,潮宏基已提起上訴,目前案件尚在二審中。
更棘手的糾紛來自卡地亞,其指控潮宏基侵犯「Love」系列標誌性的「螺紋鎖釦」設計。該案件被拆分為商標侵權與不正當競爭兩項。法院在2025年7月就已判決潮宏基在不正當競爭案中敗訴,須賠償100萬元,其子公司廣東潮匯承擔連帶責任。接連的一審敗訴,也為潮宏基對外強調的原創設計標籤蒙上一層陰影。
招股書顯示,潮宏基已在2024和2025兩個財年就侵權訴訟計提撥備300萬元。但相比經濟賠償,品牌聲譽的損傷或許更為深遠,「原創設計」本是潮宏基的核心賣點,一旦被坐實抄襲,對消費者心智的打擊將難以估量。
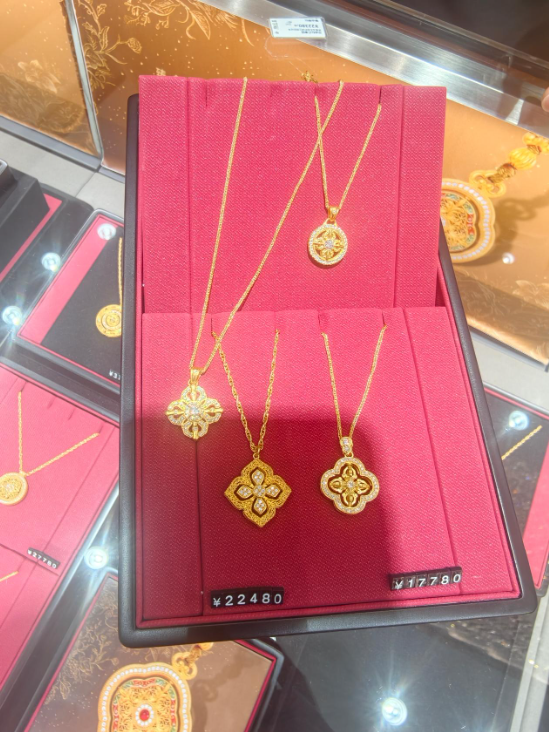
近日,《貴圈》欄目走訪數家潮宏基位於北京的線下門店,發現銷售力薦的不少款式與老鋪黃金的爆款樣式非常近似。一位潮宏基門店銷售人員直言,「我們家有不少老鋪同款,性價比更好,這個東西現在沒有辦法說誰家是(原創),賣得比較好的店都會有這幾款,多少還是有一點點不一樣,因為都一樣會涉及版權的問題了。」
周婷向《貴圈》欄目表示,潮宏基港股IPO受挫,表面是合規層面的監管問詢,根源是商業模式的盈利確定性未獲得資本市場認可。「募集資金投向、IP侵權糾紛、加盟渠道財務透明度、實控人股權質押,都屬於監管層面的表層問題。核心癥結在於,其IP驅動的模式門檻低、可複製性強,沒有構建起不可替代的核心品牌競爭力,盈利的持續性和穩定性不足,這纔是港股投資者最核心的顧慮。」