智通財經APP獲悉,投資者今夏一直無法享受市場通常的「夏季淡季」,因為聯儲局主席凱文·沃什和美國財政部長斯科特·貝森特接連推出一系列引人注目的政策決定,讓市場始終保持忙碌。
沃什上任後,聯儲局究竟計劃如何應對通脹仍讓所有人猜測不已,而聯儲局觀察人士正希望沃什能在懷俄明州傑克遜霍爾舉行的央行年會上回答這一問題。與此同時,貝森特領導的美國財政部則出人意料地干預市場,以遏制長期借貸成本。
與此同時,投資者還要應對中東戰爭持續帶來的不確定性。他們開始嘗試新的交易策略,並討論各國政策制定者是否正在採用新的策略,並將這些因素納入考量。由此產生了一系列令人眼花繚亂的交易策略和理論。以下梳理了華爾街目前討論最為火熱的一些話題,包括它們的歷史、當前狀態以及未來可能的發展方向。
債券收益率曲線陡峭化交易
今年以來,美國國債收益率曲線長端持續走高,原因包括通脹持續頑固,市場對於聯儲局是否會加息以遏制通脹的不確定性也加劇了投資者持有長期債券的擔憂。此外,美國聯邦財政赤字擴大,以及科技企業為了給人工智能(AI)支出提供資金而發行的大量債券正與主權債券展開競爭也是收益率曲線長端持續上行的重要因素。
隨着30年期美債收益率升至2007年以來的最高水平,華爾街進一步提高了對長期美債相對於短期美債價值將下降的預期——這一現象被稱為「收益率曲線陡峭化」。
儘管美國財政部在8月出人意料地宣佈將把10年至30年期國債的回購操作規模至少擴大一倍,但對於美債收益率曲線將趨陡的這一觀點仍然持續存在。雖然長期美債收益率在該消息公布後有所回落,但高盛集團和富國銀行的利率策略師等市場人士仍預計,長期美債收益率將維持在較高水平。
套息交易
套息交易是一種高風險交易,其基本方式是在利率較低的國家以較低成本借入某種貨幣,然後將這些資金兌換成利率明顯更高國家的貨幣進行投資。
當發展中國家的利率相對於主要經濟體處於較高水平,同時新興市場貨幣兌美元、歐元或日元等最受歡迎的孖展貨幣保持穩定或升值時,套息交易通常表現良好。
該交易策略已經連續七個季度實現正回報,創下2008年以來最長的連續盈利紀錄。但套息交易的行情也可能迅速逆轉,就像2024年夏季日本央行意外加息時發生的情況一樣。
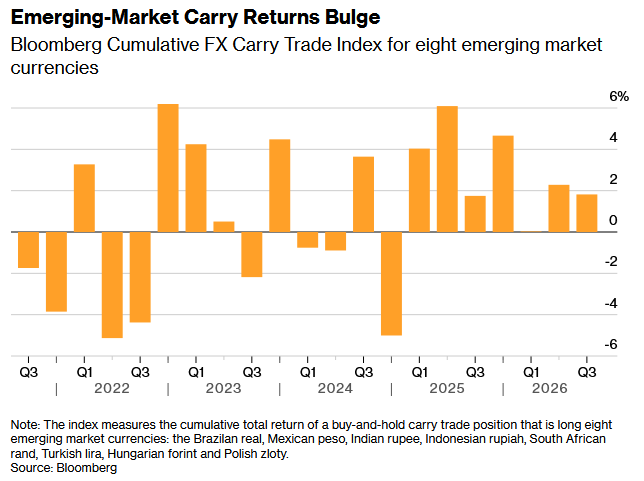
新興市場套息交易回報擴大
貨幣貶值交易
「貨幣貶值交易」指投資者因擔心美元價值下降,而拋售美元並轉向黃金或比特幣等供應量有限的資產。這一交易策略的靈感來自歷史上英國國王亨利八世和羅馬皇帝尼祿等統治者的做法——他們曾使用銅等更廉價的金屬稀釋黃金和白銀鑄幣,從而降低貨幣的實際價值。
現代意義上的「貨幣貶值交易」則是指,投資者擔心美國超過40萬億美元的債務以及通脹會隨着時間推移侵蝕美元的購買力,因此對美元持謹慎態度。與此同時,市場還擔心美國政策制定者可能正在推行一些有意或無意削弱美元的政策,這也成為推動這一交易的因素之一。
有關「貨幣貶值交易」的討論在2025年加速升溫,部分原因是美國總統特朗普的關稅政策以及美國政府可能停擺的前景。2026年年中,在貝森特授權採取措施支持日元和長期美國國債之後,這一話題再次成為華爾街的熱門爭論。
但美元的每一次下跌並不都意味着「貨幣貶值交易」。全球投資者仍然持有大量美國政府債券,這表明市場並不存在大規模拋棄美元計價資產的現象。
去美元化
如果說「貨幣貶值交易」反映的是市場對美元價值的擔憂,那麼「去美元化」關注的則是降低對美元依賴的行為。這可能包括央行減少美元儲備持有量、企業以美元以外的貨幣發行債券,以及全球投資者將資金轉向美國以外的市場。
美元在全球外匯儲備中的佔比已經從1999年約70%的水平大幅下降,近年來已降至60%以下。各國央行表示,從長期來看,它們計劃降低對美元的敞口,而歐元和人民幣被視為具有吸引力的替代選擇,這進一步推動了去美元化趨勢。
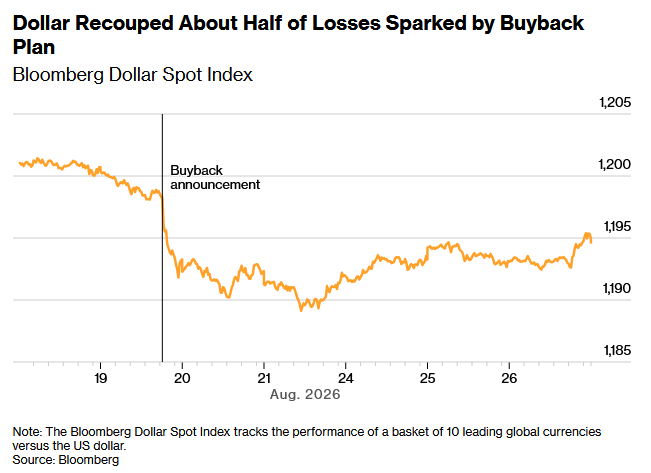
美元收復約一半因美財政部加碼美債回購而引發的跌幅
2022年俄烏衝突爆發後,去美元化的討論明顯升溫。美國凍結了俄羅斯資產,並限制俄羅斯進入以美元為基礎的金融體系,使華盛頓利用其金融體系和貨幣作為「武器」的能力成為市場關注焦點。
不過,美國股票仍約佔全球股票市場總市值的一半,美國債券市場也是全球最大的債券市場。美元的主導地位仍得到其金融市場深度、美國經濟規模以及缺乏真正可信替代貨幣等因素的支撐。
金融壓抑
「金融壓抑」一詞由斯坦福大學經濟學家羅納德·麥金農和愛德華·肖於1973年提出,指政府通過引導儲蓄流向政府債務或其他受偏好的借款人,使借貸成本人為維持在較低水平的政策。二戰結束後,美國、歐洲和日本曾廣泛採用這類政策,包括資本管制、利率上限以及要求金融機構持有政府債券等措施。
壓低債券持有人的回報率,有助於政府減輕沉重的債務負擔。例如,在二戰期間及戰後,聯儲局曾限制短期政府債務的收益率,直到1951年的《財政部—聯儲局協議》終結了這一安排。
包括億萬富翁斯坦利·德魯肯米勒在內的一些投資者,將貝森特的國債回購計劃描述為一種形式的金融壓抑,其目標是壓低政府借貸成本。與之相關的另一個術語是「財政主導」,即高額債務導致央行從抗擊通脹轉向幫助政府以更低成本借款,而這反過來可能推高通脹。
扭曲操作
如果貝森特的國債回購策略實際上是在用短期國庫券取代長期債務,那麼這一操作就相當於財政部版本的「扭曲操作」——這是聯儲局幾十年來曾多次採取的一項政策。
聯儲局版本的「扭曲操作」包括用期限更長的美國國債替換央行資產負債表中期限較短的美國國債,目的是降低長期借貸成本並促進經濟增長。貝森特則表示,他正在進行所謂的「財政部扭曲操作」。
德意志銀行全球外匯研究主管喬治·薩拉韋洛斯在美財政部國債回購計劃公布後寫道:「扭曲操作來了。」「財政部將不得不發行更多國庫券,為從市場中移除久期提供資金。」他補充稱,這實際上是一種「軟形式的金融壓抑」。
一些市場人士將這一操作稱為「貝森特看跌期權」。所謂看跌期權,是賦予買方在特定價格出售某項資產權利的期權。在本例中,交易員知道美債市場中存在一個大型買家(即美財政部),因此不願意站在其對立面。
拋售美國
政策和政治不確定性上升促使一些市場人士認為,在特朗普第二任期內,投資者最終可能會尋求「拋售美國」。原因包括特朗普的關稅戰略、他在前聯儲局主席傑羅姆·鮑威爾任內針對聯儲局採取的行動(被認為將損及聯儲局獨立性),以及他通過討論接管格陵蘭島等方式損害美國長期聯盟關係。此外,美國不斷上升的國債規模等基本面弱點也加劇了這種擔憂。
美國30年期國債收益率在8月觸及近20年來最高水平。與此同時,一項衡量美元價值的指標去年下跌約8%。不過,今年外國投資者持有的美國國債規模創下紀錄,美國股市也在AI及其他技術領域由美國主導的進步推動下,多次創下歷史新高。
收益率曲線控制
美國財政部增加長期債券回購的舉措,已經被一些市場人士與政府試圖人為壓低借貸成本的行動(最出名的當屬日本央行的收益率曲線控制政策)相提並論,而非讓市場力量決定收益率水平。
如今,包括RBC BlueBay Asset Management在內的一些投資者開始思考:如果國債收益率失去控制,特朗普政府究竟會採取多大程度的干預,以及最終是否可能向聯儲局施壓、要求其幫助壓低收益率。
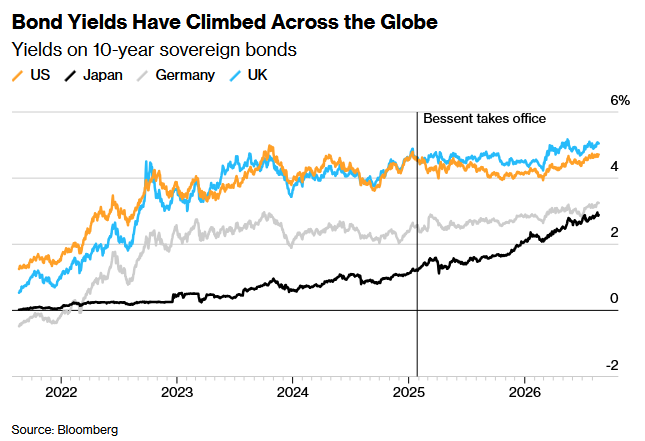
全球債券收益率普遍走高
不過,市場預計,聯儲局將維護自身獨立性並抵制任何此類壓力。原因之一在於,沃什長期以來一直對使用資產購買、以及財政政策與貨幣政策之間界限模糊持質疑態度。如果沒有聯儲局的參與,貝森特領導的美國財政部將需要投入大量資金,才能真正遏制借貸成本。
日本2016年至2024年實施收益率曲線控制政策的經歷及其喜憂參半的結果,也構成了一個警示案例。當時,日本為捍衛10年期國債收益率所採取的措施,實際上推動日元跌至歷史低點。