出品 | 妙投APP
作者 | 董必政
編輯 | 丁萍
頭圖 | AI製圖
8月19日,「人形機器人第一股」宇樹科技登陸科創板,發行價150.80元,開盤報1100元,暴漲629.44%,市值一度衝到4449億元。
然後就是自由落體。
首日收845元,市值回落到3418億元;第二天大跌18.70%;第三天跌2.12%;8月24日第四個交易日,再跌10.31%,收報603.08元,總市值2439億元。較上市首日的盤中高點,累計回撤已經超過45%,市值蒸發了約2000億元。
與此同時,不少股民紛紛吐槽宇樹估值太高。有股民表示:「瘋狂IPO就算了,一級市場還要喫幹抹淨,一點湯都不給二級市場留。」
那麼,宇樹到底值多少錢?跌到哪裏纔算到位?
這個問題,我們可以分兩個市場來回答——二級市場一把尺,一級市場一把尺。量完你會發現,真正睡不着的,不會是二級市場的股民。
一、4449億是流動性幻覺,不是估值
上市首日的4449億,就不是二級市場給宇樹的正常定價。
宇樹總股本4.04億股,上市初期真正可流通的無限售股份只有3008.77萬股,佔總股本的比例僅為7.44%。再加上新股上市前5個交易日不設升跌幅限制,籌碼稀缺疊加情緒亢奮,少量的錢就能把價格推到一個荒誕的位置。
這就像菜市場裏只擺出來一筐菜,卻按這一筐的成交價給整個冷庫定了價。
資金結構也印證了這一點。
上市首日換手率高達85.28%,成交額231.60億元——流通籌碼一天之內完成了大換手;超大單淨流入44.15億元,而大單、中單分別淨流出22.20億元和21.88億元,雙雙位居A股首位。
也就是說,首日衝進去的是遊資和散戶,機構和抽新股獲利盤在把籌碼遞給你。
妙投認為,4449億是「流通盤幻覺」定價,是7.44%的籌碼被槓桿化的情緒買出來的價格,把它當作估值討論的起點,本身就會得出荒謬的結論。
要談估值,得換尺子。
二、貴的不止一點點
在二級市場上,宇樹的第一次定價就是發行定價約600億,這個價格是多數機構可以接受認購的價格。
這個價格還不算太離譜。
妙投此前就在《別高估了宇樹》一文中說過,現階段的宇樹,本質上仍是一家製造業公司。
在營收結構方面,2025年1—9月,公司人形機器人實現營收5.95億元,其中73.6%來自科研教育客戶,包括高校、研究機構等。來自商業消費場景的營收占人形機器人營收的17.39%,以企業導覽、智能製造、智能巡檢等為主的行業應用貢獻了人形機器人營收的9.01%。
也就是說,今天買宇樹機器人的人,主要是買回去教學、研發、展示,而不是買回去替代工人產生現金流。這仍是高級玩具,還不是生產力。宇樹之外,誰先跑通工業場景?
既然是製造業,就該放進製造業的估值座標系裏比一比。
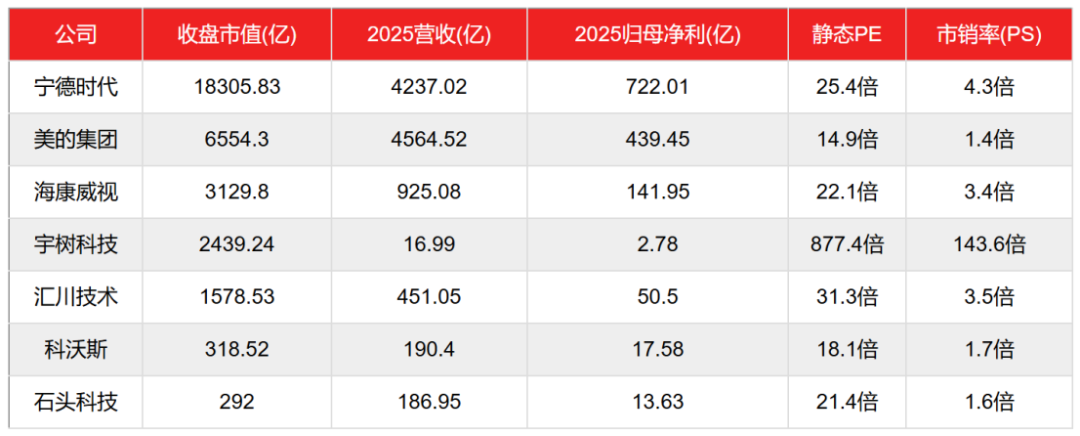
我們挑了六家有代表性的製造業公司——有動力電池龍頭,有家電巨頭,有工控龍頭,也有同樣做機器人的公司。
(數據來源:wind,截至8月24日)
其實,A股給製造業的估值天花板,其實就在那裏擺着。寧德時代,全球動力電池市佔率第一、技術代差領先、還在高增長,靜態PE約25倍;匯川技術,工控龍頭、國產替代最鋒利的刀,31.3倍這已經是製造業裏較高的定價。
而宇樹的靜態PE為877.4倍,遠高於這6家企業。更直觀的,還有市值規模。
宇樹2439億的市值,相當於7.6個科沃斯。但科沃斯一年營收190億、歸母淨利17.6億,是宇樹的11倍和3倍。再看海康威視,其一年營收925億、淨利142億,市值3129億,宇樹的市值是海康的近八成,營收卻只有海康的1.8%。
因此,宇樹的877.4倍PE和144倍PS,不是貴一點的問題,而是和整個座標系脫鉤了。給宇樹相當於匯川兩倍的估值倍數,60—80倍PE,再樂觀假設2026年歸母淨利衝到7億元,對應市值也不過420億—560億元。
這與發行價600億,基本重合。
能拔高估值的敘事,只有宇樹的成長性和大腦,還有流動性溢價。
雖然機器人是成長性賽道,但增長的確定性並不是鐵桶一塊。比如:行業內卷、競爭加劇,帶來企業毛利率的下降。
對於大腦,王興興在世界機器人大會上說,人形機器人的「ChatGPT時刻」可能要2-10年。
儘管宇樹已經盈利,但機構還會用用市銷率講一個更貴的故事。比如:建銀國際按2026年32倍目標市銷率測算,給出約1090億元的估值;野村證券給出「買入」評級,目標價370元,對應市值約1500億元。
就現在而言,由於流動性溢價,宇樹在千億市值以上還能勉強接受,但超過2000億就有點離譜,需要大腦模型來支撐。
真正能給予高估值的是,宇樹機器人憑藉大模型進化可進入更多的場景,這個需要在2年內有所突破,仍不確定,大腦這部分的估值也會被打折扣。
妙投認為,宇樹科技的合理估值區間在600億—1500億元,中樞約1000億元,對應股價250元上下,1500億是「敘事拉滿」的頂。當前2439億元的市值,仍高出樂觀錨60%以上,泡沫擠了一半,還沒擠完。
三、宇樹是整條賽道的"定價錨"
再看一級市場。這裏的賬,更有意思。
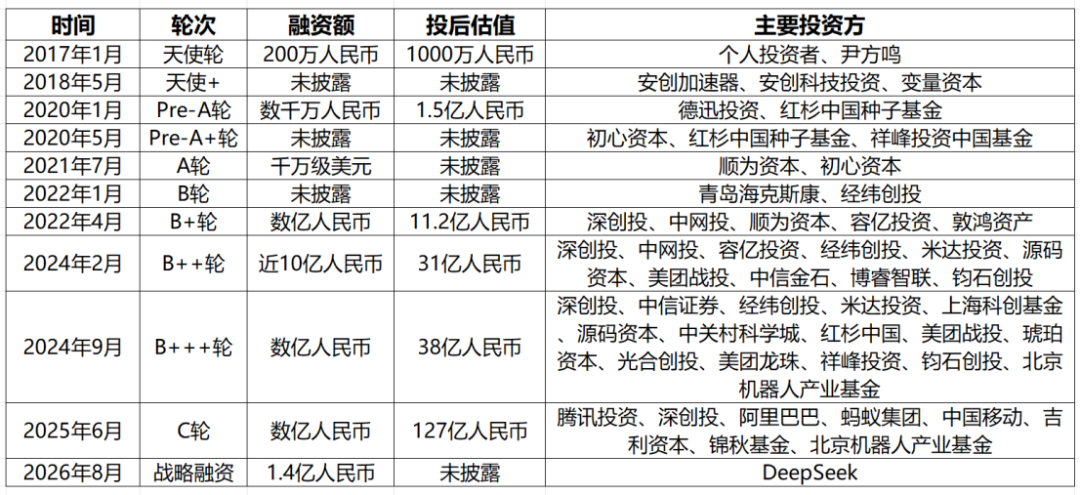
2025年6月宇樹最後一輪市場化孖展,投後估值127億元。對應2025年17億營收,市銷率約7.5倍;對應2.7億淨利潤,市盈率約47倍。這估值對高成長的企業,不算離譜。
(數據來源:天眼查)
現在問題在於,整個一級市場給人形機器人定價,錨不是宇樹的127億,而是宇樹上市後的3000億、4000億。
截至今年6月,國內已有8傢俱身智能公司估值達到200億元,組成"200億俱樂部"——智元、銀河通用、星海圖、千尋智能、自變量、智平方、靈心巧手在列。
這批公司裏,不少出貨量還在百台級徘徊,但孖展速度兇猛:銀河通用不到三年累計孖展約70億元,智平方一年完成12輪孖展,自變量兩個月連融四輪。
一家出貨百台的公司值200億,隱含的前提只有一個:出貨5500台、全球市佔率32.4%的宇樹,值二三千億。
妙投認為,宇樹的二級市值是一級市場估值體系的"分母"。宇樹每跌一截,這個分母就縮一次水,一級市場的估值就要跟着重開一次價。
如果宇樹在1000億附近站穩,那些收入不及宇樹零頭、估值卻是一級宇樹1.6倍的公司,下一輪孖展的估值表,投資人沒法簽字。
很多企業將無法孖展,這纔是這輪下跌最深一層的含義。
據財新統計,一級市場中正在籌備赴港上市的機器人公司,或達30至50家。它們中的絕大多數,商業模式還沒跑通,估值卻已經跑到了天上,唯一的退出通道就是IPO。
而這條通道的機構退出價值,正在隨宇樹的股價一起貶值。
值得注意的是,2021—2022年進場的基金,已陸續進入退出期;不少項目的孖展協議裏,會附帶回購條款。
在需求上,高盛預計,全球人形機器人出貨量2027年也才7.6萬台,2032年升至50.2萬台。賽道是真的,但兌現速度遠遠跟不上估值膨脹的速度。
因此,一級市場並不希望宇樹的估值跌破2000億,甚至跌破1000億。
此外,IPO也是有窗口期的。
宇樹從3月20日IPO獲受理到8月19日掛牌,全程僅152天,創下科創板"預先審閱"機制下的最快紀錄。監管層把門開得又快又大,但門不會永遠開得這麼大。
妙投認為,未來6—12個月,是具身智能一級市場的"逃頂窗口"。搶在宇樹的估值錨沉底之前完成上市或併購退出的公司,還能帶着泡沫上岸;晚走的公司,將被迫面對一級估值向二級收斂的膝斬。
先上市為強,後上市則「遭殃」。
當然,一級市場也不是完全沒有續命的可能。
滿足三個條件,邏輯就能反轉:一是具身大模型的泛化能力出現實質突破;二是工業場景出現真正的大單,而不是科研教具的重複採購;三是宇樹用連續幾個季度的業績超預期,硬生生把估值消化掉。
三個條件,目前一個都還沒出現。
結語
宇樹跌到哪裏纔算到位?
當下,600億—1500億,是二級市場的合理帶,中樞1000億、對應股價250元左右。當前603元的股價、2439億的市值,距離合理區間的上沿還有不小的距離。
二級市場投資者還需接下來盯住四個信號:限售解禁的節奏(流通盤只有7.44%,解禁是懸在頭頂的劍)、季度出貨結構裏工業收入佔比的變化、人形機器人均價下探後的毛利率走勢,以及具身大模型的泛化能力有沒有實質進展。這些都將影響到宇樹的估值。
對於一級市場而言,宇樹的底,就是它們的頂。
底部每探明一分,窗口就收窄一分。這場4400億的煙花,照亮的不只是宇樹的股價,還有一級市場裏具身智能公司身後的倒計時。
本內容未經允許不得轉載。授權事宜請聯繫 hezuo@huxiu.com。
End
點擊下方【虎嗅嗅小程序】,獲取 AI 行業最新變化。看完記得【添加到我的小程序】中哦~