炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:投資者網-思維財經
【資本灘】24小時追併購風雲,拆解萬億交易暗戰,一眼鎖定誰是資本獵物。
‘理想與現實間的距離有多遠?’
8月19日,宇樹科技(688836.SH)登陸科創板,成為A股市場首家人形機器人整機上市公司。發行價150.8元/股的宇樹科技,股價上市首日開盤即衝上1100元/股的,較發行價上漲629.44%,盤中公司市值也一度超過4400億元,最終收於845元/股。但該公司的高光只維持了一天,次日其股價便下跌18.7%,隨後繼續回落。
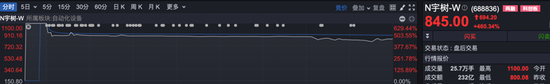
圖片來源:東方財富APP
股價的大起大落背後,其實是市場對人形機器人產業化預期的一次重新定價。
一邊是資本追捧;宇樹科技發行市值即高達610億元,其他頭部玩家也已陸續跨過百億元估值門檻。另一邊是現實的約束;機器人究竟能否從「會走、會跳、會表演」,變成能夠穩定工作、持續產生收入的工業勞動力呢?
從宇樹科技的硬件量產,到智元、優必選(09880.HK)押注汽車工廠,再到銀河通用、星動紀元等發力具身大模型,中國人形機器人正在形成不同的技術和商業路線。但越接近產業化,行業面對的問題也越現實。
技術能否穩定、成本能否下降、數據從哪裏來,以及最終能否算清ROI,均在考驗着市場。
01
宇樹科技上市:高光之後,市場開始重新算賬
宇樹科技此次發行4044.64萬股新股,發行價150.80元/股,募集資金60.99億元,對應發行市值約610億元。公司募資主要用於智能機器人模型研發、機器人本體研發、新型智能機器人產品開發及製造基地建設等方向。
從經營數據看,宇樹科技確實保持了較快的增長。公司披露數據顯示,2026年上半年宇樹科技實現營業收入11.52億元,按年增長48.54%;公司收入繼續保持高增長。
但資本市場給出的預期顯然更高。
上市首日,宇樹科技最高市值一度超過4400億元,是發行市值的7倍以上。隨後股價快速回落,市場開始從「機器人第一股」的情緒交易,轉向對公司基本面的審視。
爭議首先來自與宇樹科技的研發投入。
招股書顯示,宇樹科技2025年研發費用為1.45億元,研發費用率8.53%,明顯低於部分科技企業較高的研發投入水平。
與此同時,宇樹科技的收入結構也引發關注。公開資料顯示,宇樹科技人形機器人收入中,科研教育客戶佔比超過70%,商業表演、展廳等約佔17%,真正工業及行業應用佔比不足10%。

圖片來源:招股書
這意味着,宇樹科技已經跑通了「機器人賣出去」的商業模式,但距離「機器人作為生產工具大規模使用」,仍有一定距離。
當然,研發費用率較低並不意味着公司技術能力一定偏弱。
宇樹科技的優勢本偏向硬件工程和量產。自研電機、減速器、運動控制算法,加上較為成熟的供應鏈,使公司能夠以相對較低價格推出產品。這也是其能夠率先形成規模出貨的重要原因。
但資本市場現在真正關心的,是下一階段。
如果人形機器人未來主要停留在科研教育、商業展演和極客消費領域,千億級估值顯然需要更強的業績支撐;而要打開更大的市場,宇樹科技就需要證明自己的機器人可以進入汽車、3C等工業現場,並持續創造實際價值。
因此,宇樹科技上市後的股價波動,與其說是單一公司的問題,不如說是在其上市高光之下,讓整個行業的評估標準從「講故事」轉向了「算明賬」。
02
百花齊放:玩家均在尋找各自的出路
宇樹科技上市後,市場無疑會審視他們的競爭對手。
目前,中國人形機器人已經出現較為明顯的路線分化。
智元機器人更偏向「全棧軟硬件+工業落地」。公開信息顯示,公司累計完成超過10輪孖展,投資方包括高瓴、紅杉中國、騰訊投資、鼎暉投資等。市場信息顯示,智元一級市場估值約150億至180億元,並已啓動赴港上市相關工作,市場傳出的目標估值約400億至500億港元。
值得注意的是,智元旗下的持股平台,上海智元恒岳科技合夥企業(有限合夥)還取得了上緯新材(688585.SH)的控制權。上緯新材的業務中,也因此增加了機器人板塊。
優必選則是較早押注工業場景的玩家。
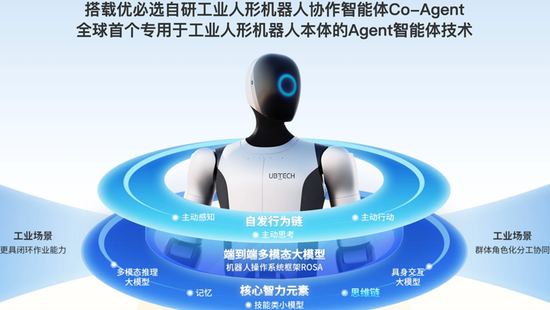
圖片來源:優必選官網
與不少創業公司從「機器人本體」切入不同,優必選長期圍繞Walker系列佈局,並持續向汽車製造、3C電子、物流等場景推進。公司在與車企合作的過程中,更強調機器人進入實際生產線後的穩定性和作業能力。
銀河通用走的是另一條路線。
公司重點研發具身大模型,採用輪式底盤+雙臂的方案,繞開部分雙足機器人在負載、平衡和續航上的難題,把研發重點放在視覺空間理解和複雜抓取上。2026年初,銀河通用完成了25億元孖展,投資方包括國家人工智能產業投資基金、中國石化、中國銀行、上汽等,其投後估值據公開信息顯示已超過了200億元。
星動紀元則更強調強化學習和運動控制。公司2026年密集完成多輪孖展,戰略輪後公司估值突破100億元,投資方包括國家級產業資本、紅杉中國、IDG資本以及多家產業資本。
逐際動力同樣獲得資本市場關注。2026年7月完成Pre-IPO輪孖展後,公司投後估值達到約150億元,半年內連續完成兩筆約2億美元孖展。
另一家值得關注的是樂聚智能。公司已經申報創業板IPO,申報前最後一輪孖展投後估值約43.27億元,擬募集資金26億元。
從這些企業的路線來看,行業已經很難用「誰做的人形機器人更強」來簡單比較。
宇樹科技強調硬件成本和量產效率;智元、優必選更看重工業客戶;銀河通用、星動紀元押注具身智能;傅利葉智能則從康復醫療延伸到人形機器人;逐際動力更多聚焦運動控制和複雜環境。
資本正在給不同路線下注,但最終決定企業價值的,仍然是其商業化結果。
03
終究挑戰:做出來,還要能賺錢
當前人形機器人最受關注的應用場景,是汽車和3C工廠。
優必選、智元等公司已經陸續推動機器人進入汽車產線實訓。但需要注意的是,「進入工廠」與「替代工人」並不是一回事。
目前不少項目仍處於研發聯合實訓或PoC階段,採購數量多為個位數至數十台,作業主要集中在貼標、質檢、搬運、分揀等容錯率較高的環節,真正涉及高節拍、精密裝配的核心工位仍較少由人形機器人獨立承擔。
這背後的技術難題並不止一個。
首先是「手」的問題。
汽車線束插拔、螺絲緊固、密封條安裝等任務,對觸覺和精細操作要求很高。單靠視覺識別,很難解決遮擋、反光和毫米級誤差。
其次是「腦」和產線節拍之間的矛盾。
具身大模型需要一定推理時間,但工業生產要求機器人在毫秒級完成底層控制。因此,目前不少企業採用「大模型負責理解任務、小模型負責實時控制」的分層架構。
再往下,就是硬件壽命、續航、故障率和維護成本。
工廠不會因為機器人「看起來很聰明」就接受它。只要設備頻繁停機,或者一次故障導致整條產線停線,企業就很難大規模採用。
這也是為什麼一些企業開始主動做「妥協」。
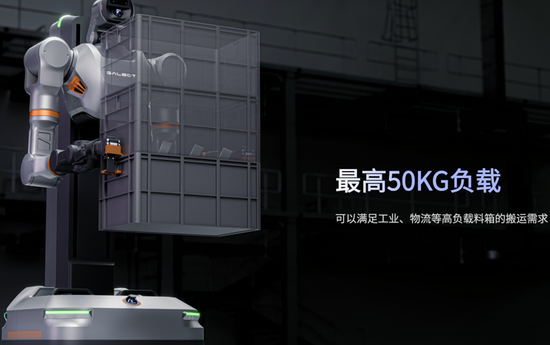
圖片來源:銀河通用官網
銀河通用用輪式底盤降低雙足行走帶來的平衡和能耗壓力;優必選、智元則更多采用快換工裝,把成熟工業工具與機器人結合起來。
從技術角度看,這些方案解決了部分問題;但從商業角度看,也意味着另一個問題出現了。當輪式底盤、專用夾具、遠程接管等方案被大量引入後,人形機器人相較傳統機械臂、AMR等設備的優勢究竟還剩多少?
這也是產業化真正需要回答的問題。
製造業客戶最終比較的並不是「機器人像不像人」,而是綜合成本。
設備價格、折舊、維護、算力、系統集成和現場運維全部算進去後,如果機器人仍然比人工和傳統自動化設備更貴,那麼再先進的技術,也很難形成規模化採購。
因此,當前人形機器人行業或許還處在一個「技術進步很快、商業化仍需驗證」的階段。
資本市場已經提前給出了很高的估值,但產業真正的拐點,需要等機器人在真實場景裏證明三件事。首先是人形機器人能夠長期穩定工作;其次是人形機器人可以在複雜環境中減少人工接管;最後要解決企業買回去之後,能夠在合理周期內收回成本。
宇樹科技的上市,讓這一賽道第一次大規模接受二級市場檢驗。
對於整個行業而言,真正的比賽或許才啱啱開始,行業現在要完成從「誰能把機器人造出來」,逐步走向「誰能讓機器人真正創造價值」的轉變。
您如何看待人形機器人行業的發展?歡迎留言、評論、轉發。(思維財經出品)■
新浪聲明:此消息系轉載自新浪合作媒體,新浪網登載此文出於傳遞更多信息之目的,並不意味着讚同其觀點或證實其描述。文章內容僅供參考,不構成投資建議。投資者據此操作,風險自擔。