(來源:光伏產業網官微)
8月24日晚,*ST沐邦發布公告,全資子公司廣西沐邦收到粵桂合作特別試驗區(梧州)管理委員會財政金融局下發的通知,要求其退回2.4億元重大工業項目建設扶持資金。
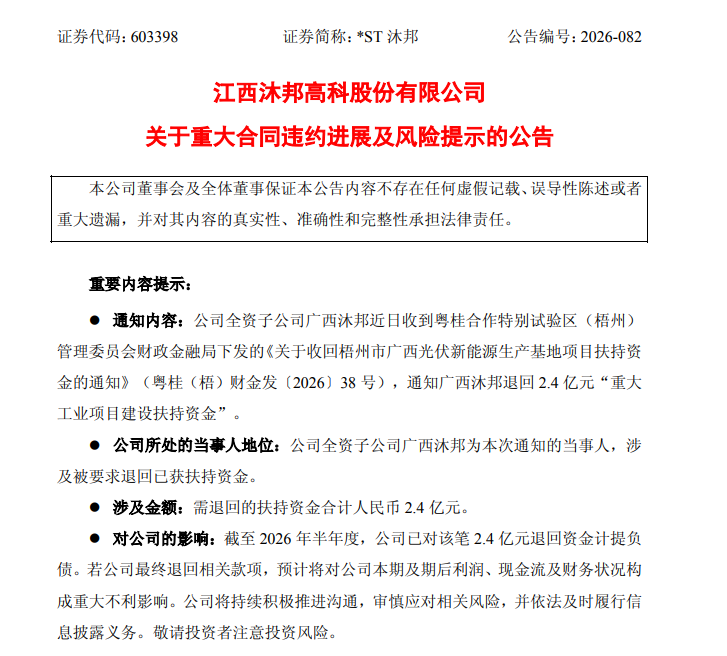
乍一聽有點耳熟。
今年年初,廣西梧州市政府已經下發了行政決定,責令*ST沐邦及其子公司退還合計5.1億元財政補助與扶持資金,並加收5100萬元違約金。
兩次追繳,說的是同一個項目——廣西10GW TOPCON光伏電池生產基地。該項目規劃投資52億元,本該在2023年12月投產,但在2024年首片下線儀式舉行之後,便徹底陷入了停滯。
直到兩年後,當它再次出現在公衆視野時,已經是政企兩方都急於擺脫的包袱。
其實不止梧州,近年來,類似戲碼正在全國多地上演。內蒙、安徽、江蘇……項目簽約時,土地、廠房、補貼,企業要什麼有什麼;但隨着周期到來,產線停擺、投資縮水,那些圍繞擴產達成的臨時合作,也統一進入到清算時刻。
238億元擴產豪賭
梧州項目的故事,可以追溯到2022年。
那一年,是光伏產業前所未有的高點。國內總產值突破1.4萬億元,按年增長超過95%;硅片、電池片、組件等主要環節產量增速均在50%以上。
市場一片繁榮,光伏項目自然也成了各地爭搶的香餑餑。
火爆到什麼程度?
2022年4月,沐邦高科以9.8億元現金,收購豪安能源100%股權,按照當時的報告,溢價率高達694%,高於可比交易案例的淨資產溢價率平均值三倍以上;
同年7月,沐邦高科與梧州市政府簽署《10GW TOPCON光伏電池生產基地項目投資合同書》,總投資高達52億元。
這分明是一場豪賭,卻沒有太多人覺得不妥。甚至在這之後,沐邦高科又陸續拋出在湖北鄂州、安徽銅陵、山西忻州等地的TOPCon電池片、硅片硅棒擴產計劃,再加上6月與安義縣政府簽訂的8GW電池項目。事後統計,若能夠全部建成,公司將新增38GW TOPCon電池片產能、20GW拉棒產能以及10GW切片產能,總投資額達到238億元。
作為較早與企業簽約的地方之一,梧州市政府可謂是給足了誠意。不僅提出為項目建設廠房及基礎配套設施,還給予近6年的免租使用期,並提供鉅額的孖展支持。2023年12月,梧州市政府先後向沐邦高科及其子公司撥付了兩筆款項,包含財政補助款2.7億元、項目建設扶持金2.4億元,合計5.1億元。
對於啱啱轉型的沐邦高科而言,這筆資金極大緩解了項目前期的投入壓力。
只可惜,這份投入並沒有換來預期中的回報。
因為建設長期滯後,且未能實現投產,2025年7月,梧州市政府向沐邦高科下發行政決定事先告知書,要求公司及相關子公司退還此前收到的5.1億元資金,並承擔相應違約責任。
這次不算徹底鬧掰。之後,雙方還試圖通過補充協議為項目「續命」。
根據協議,沐邦高科應在2025年8月4日前,將首筆1.5億元資金匯入項目專用賬戶,但協議到期後公司並沒有履行該義務;2025年11月,粵桂合作特別試驗區(梧州)管理委員會再次發函,要求公司支付1.5億元及相應違約金1365萬元。
直到2026年1月,梧州市政府正式下發行政決定書,責令沐邦高科退回5.1億元,並支付5100萬元違約金。如今,針對2.4億元扶持資金的催繳單再度送達。而着這場圍繞履約、退款和責任追究的拉鋸戰,顯然離落幕還遠。
近6億補助,拿什麼還?
對於*ST沐邦而言,鉅額資金追繳帶來的不只有法律風險。
公告顯示,截至2026年半年報,公司已對相關款項計提負債。若最終退回,將對公司本期及後續利潤、現金流及財務狀況構成重大不利影響。
更何況這筆賬,*ST沐邦恐怕不太好還。2026年上半年,公司實現營收1.68億元,按年增長19.27%;歸母淨利潤虧損2.21億元,虧損按年繼續擴大。
更嚴峻的是,公司旗下三家為擴產設立的項目子公司,上半年營收均是空白。其中,廣西沐邦高科新能源有限公司對應的正是梧州52億元項目。半年報顯示,該項目在建工程賬面價值達11.47億元,已計提減值準備1.32億元。銅陵、忻州等地的大型光伏項目早已停工,安義、鄂州等項目則在未落地前便已經終止。
而被視為「第二增長曲線」的光伏業務,在吞噬現金流的同時也加劇了公司的債務負擔。

截至2026年6月底,*ST沐邦歸屬於上市公司股東的淨資產已為負7475.58萬元,資產負債率升至104.58%,貨幣資金僅餘6532.77萬元,短期借款卻達到3.34億元。
在這種情況下,將近6億元資金缺口,不知道從哪裏才湊得出。
退潮後,地方集中算賬
*ST沐邦不是第一家收到「還款通知」的光伏企業。
2022年9月,億晶光電與安徽全椒縣簽約,計劃投資超100億元建設光伏項目。其中,一期10GW高效N型TOPCon電池項目投資約50億元,二、三期切片和組件項目合計投資約53億元。為推動項目落地,當地不僅成立了工作專班,還配套了土地、廠房、電力、污水處理擴容一系列資源。但隨着行業下行,項目一期在2024年10月後陸續停產,後續項目也不再啓動。
2025年12月,全椒經開區管委會向億晶光電及下屬公司發出聽證通知,擬解除協議並追討款項。根據後續披露,截至2025年末,*ST億晶已確認需支付代建及扶持資金約15.87億元。
同樣的故事,還發生在「無縫服裝龍頭」棒傑股份身上。
2022年底,公司宣佈投建10GW高效光伏電池項目。不過在項目投產後,其核心子公司便陷入虧損,2025年,項目最終停產。今年年初,揚州經開區管委會提起訴訟,要求棒傑股份返還1.4億元設備補貼款。後續雙方達成調解,公司需要在9月30日前把錢還清。
回頭看,停擺的項目大多出現在2022年前後。那時行業景氣、需求旺盛,再加上光伏技術很容易被「複製」,不少跨界企業慕名而來,很快就賺得盆滿鉢滿。
*ST沐邦也是懷着這樣的想法進場。
雖然號稱「玩具龍頭」,但在其進入光伏行業之前,公司2021年末的賬面資金已經不足1.5億元,全部淨資產也不過9.45億元。2022年,公司通過定增募資完成了對豪安能源的收購。但後續圍繞光伏業務的投入不斷推高負債壓力,僅在收購當年,*ST沐邦的資產負債率就上升了超過66個百分點。
在那之後,公司業務徹底倒向光伏。到2026年上半年,其玩具板塊的營收僅為1390.84萬元,佔總營收(1.68億元)的比重不足9%。此外,該板塊上半年淨利潤為-1954萬元,毛利率為負,並未起到盈利支撐作用,最終與光伏主業雙雙「失血」。
結語
時至今日,光伏行業已經從拼擴產,走到了拼交付,拼質量的階段,正如地方政府的招商思路,也在從「規模優先」轉向「履約優先」。
對於企業而言,補貼、土地甚至投資協議,都不能代替訂單和利潤。技術能不能量產,產品能不能賣掉並且賺錢,纔是項目持續推進的關鍵;對於地方政府來說,招商也不能只看數字和概念。項目簽下來後,能否按期建設、投產並且兌現承諾,這纔是衡量成效的關鍵。