
未來A股市場展望
市場研判
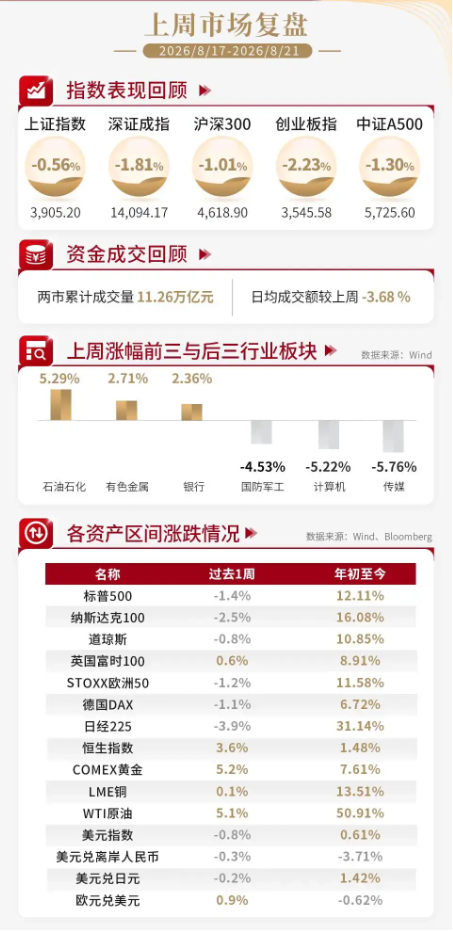
國內方面,需求不足仍是主要約束,但新動能支撐作用延續。7月工業增加值按年增長4.5%,較6月回落0.8個百分點;社會消費品零售總額按年增長0.6%,較6月下降0.4個百分點;1-7月固定資產投資按年下降6.7%,房地產開發投資按年下降19.2%。從結構看,傳統需求仍偏弱,地產鏈和汽車消費持續承壓,但高技術製造、設備投資和科技消費保持較強韌性。生產端,1-7月高技術製造業增加值按年增長13.8%,裝備製造業增長9.7%,明顯高於整體工業增速,工業機器人、新能源汽車等新興產業延續較快增長。消費端,汽車、傢俱、建築裝潢等大額消費仍是主要拖累,而通訊器材零售按年增長20.4%,AI硬件新品周期和消費電子更新需求提供支撐。投資端,房地產仍是最大拖累,但設備工器具購置投資按年增長9.0%,計算機通信設備製造業投資和知識產權產品投資保持較快增長,資本開支繼續向科技創新和產業升級方向傾斜。往後看,短期經濟仍面臨內需不足和地產調整壓力,但隨着財政資金加快使用、「兩重」「兩新」等政策持續落地,基建和製造業投資有望逐步改善。投資上,關注政策支持的新質生產力、AI、高端製造和設備更新方向,同時警惕地產修復不及預期對內需恢復的拖累。
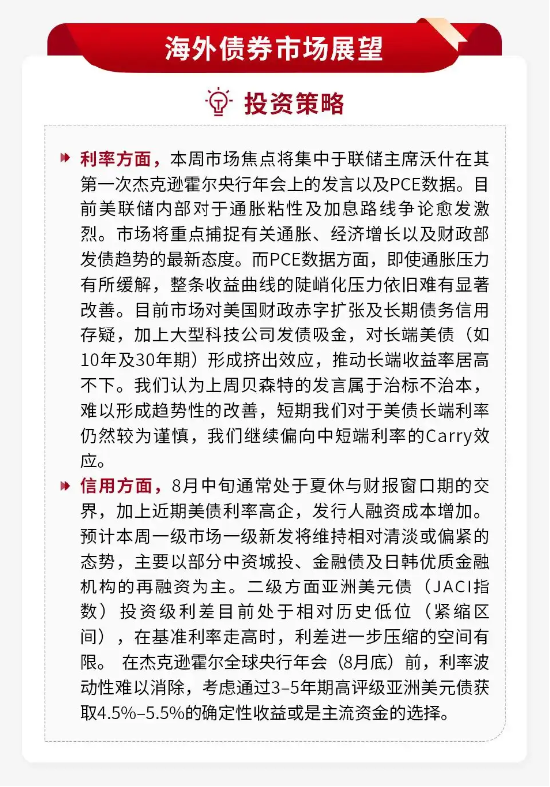
海外方面,美國8月綜合PMI初值超預期回升至四年高位,服務業擴張成為經濟增長主要支撐。8月美國綜合PMI初值升至56.0,較7月提升1.5個百分點,創2022年4月以來新高。其中,服務業PMI由54.6升至56.8,為2024年12月以來最高;製造業PMI則由53.9回落至53.2,製造業產出降至13個月低位。結構上,服務業新訂單和積壓訂單改善,企業對未來產出的預期升至去年11月以來最高,就業指標也明顯回升,顯示美國內需和企業信心仍具韌性;同時,企業投入成本和銷售價格漲幅均有所放緩,通脹壓力暫未進一步升溫。往後看,8月PMI顯示美國經濟短期仍保持擴張態勢,服務業韌性對增長形成支撐,但製造業放緩、供應鏈擾動及關稅影響仍可能制約後續修復。對聯儲局而言,當前經濟活動保持強勁,降低了其快速轉向寬鬆的必要性,後續政策路徑仍需結合就業和通脹數據進一步確認。資產層面,經濟預期改善有利於風險偏好修復,但強勁經濟數據可能壓制降息預期,美債利率及高估值成長資產仍面臨波動風險。
投資策略
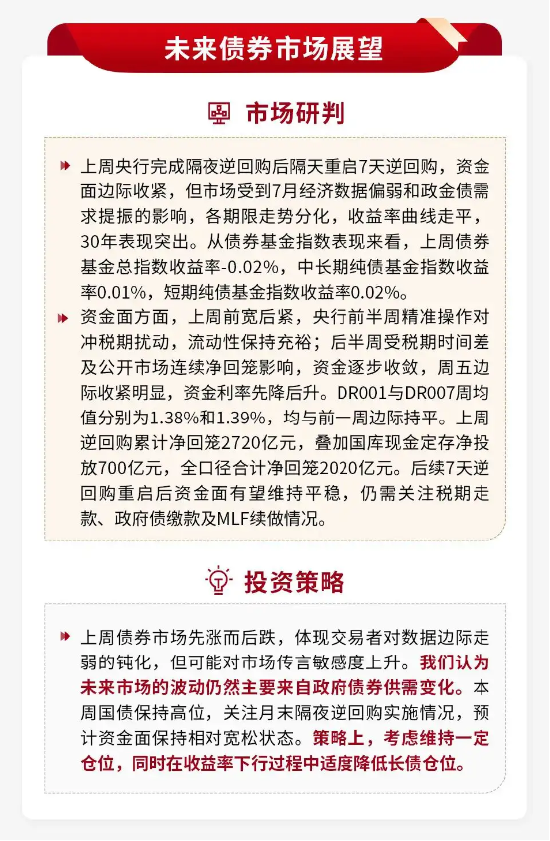
展望後市,儘管短期市場波動仍大,我們繼續看好市場:1)美伊談判尚未取得實質進展,美國正轉向新的經濟和貿易制裁,軍事威懾並未解除,圍繞霍爾木茲海峽的控制權與主權爭議仍是雙方博弈焦點,當前階段油價仍然主要反映供給端地緣風險溢價。2)市場對聯儲局加息預期已有所降溫,關注傑克遜霍爾央行年會上沃什表態對預期的邊際影響。3)短期指數層面仍受海外波動、籌碼結構擾動而出現震盪反覆,板塊之間的博弈與再平衡持續。但外部衝擊更多體現為階段性擾動,國內政策信號與產業主線邏輯並未動搖。
配置上,延續6月底以來的「風格再平衡」思路,或可考慮保持一定的倉位,科技主線轉向「量的確定性」龍頭;AI硬件主線優選需求確定性強的龍頭;非科技方面,繼續向鋰電、創新藥、出口鏈傾斜。