文丨海克財經 許俊浩
AI浪潮席捲之後,具身智能迅速成為全球科技產業競逐的主戰場,而人形機器人,正是這場競逐中最受矚目、最具想象空間的焦點。
聚光燈下的兩場機器人盛會即是明證。先有8月19日至23日舉辦的2026世界機器人大會(WRC),以「人機共生,產需共融」為主題,有373家企業的超過3000個產品參展;後是8月22日至26日舉行的第二屆世界人形機器人運動會(WHRG),設有賽跑、跳遠、拳擊等51個競賽項目,有16個國家的超過2000台機器人蔘賽。
相較之前,這兩場盛會均更強調真實應用場景。大家逐漸對空翻、跑酷等表演式展示習以為常,更關注的是展台上擰螺絲、物料搬運、倉儲分揀等可落地的真實作業。參展的優必選、樂聚、星動紀元等企業,甚至將機器人在工廠產線的情況一比一復刻到展會現場。機器人運動會則把體現實際應用能力的場景作為比賽項目,覆蓋了家庭服務、酒店運維、工業生產、商超零售、應急救援等真實場景,比拼工廠裝配、超市揀貨、消防救援等具體任務。
隨着運動控制技術的持續進步,對人形機器人能不能動起來的疑問成為過去式,大家的目光轉向務實與落地,希望看到人形機器人能在真實場景中發揮出像人一樣的作用。但從目前機器人的表現與有限的出貨量來看,它遠未達到成熟工業產品的程度。
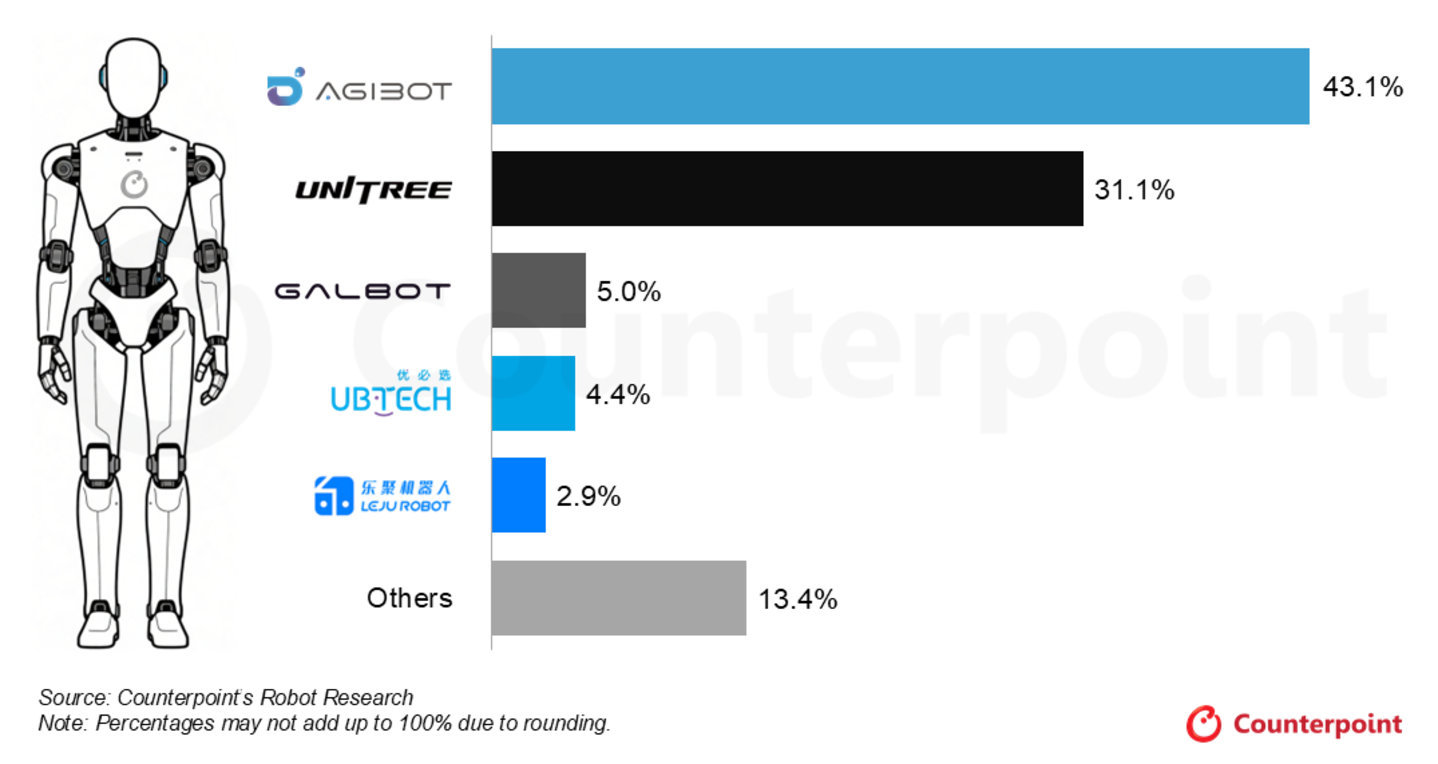
據調研機構Counterpoint Research數據,2026年上半年,全球人形機器人出貨量突破2.2萬台,按年2025年增長近300%;位列全球出貨量第一的廠商是智元(9700台),市場份額為43%,之後依次是佔比31%的宇樹科技(7000台)、佔比5%的銀河通用(1100台)、佔比4.4%的優必選(1000台)和2.9%的樂聚(650台)。
以汽車行業來對比,調研機構GlobalData數據顯示,2026年上半年,全球輕型車銷量約為4270萬輛。2.2萬與4270萬之間的懸殊,說明人形機器人還處在行業的極早期階段,相當於汽車20世紀初的產量水平。這種落差也意味着巨大的想象空間,如果人形機器人真能替代人類承擔從工廠到家庭的廣義勞動,潛在需求將以千萬乃至億為單位計算。
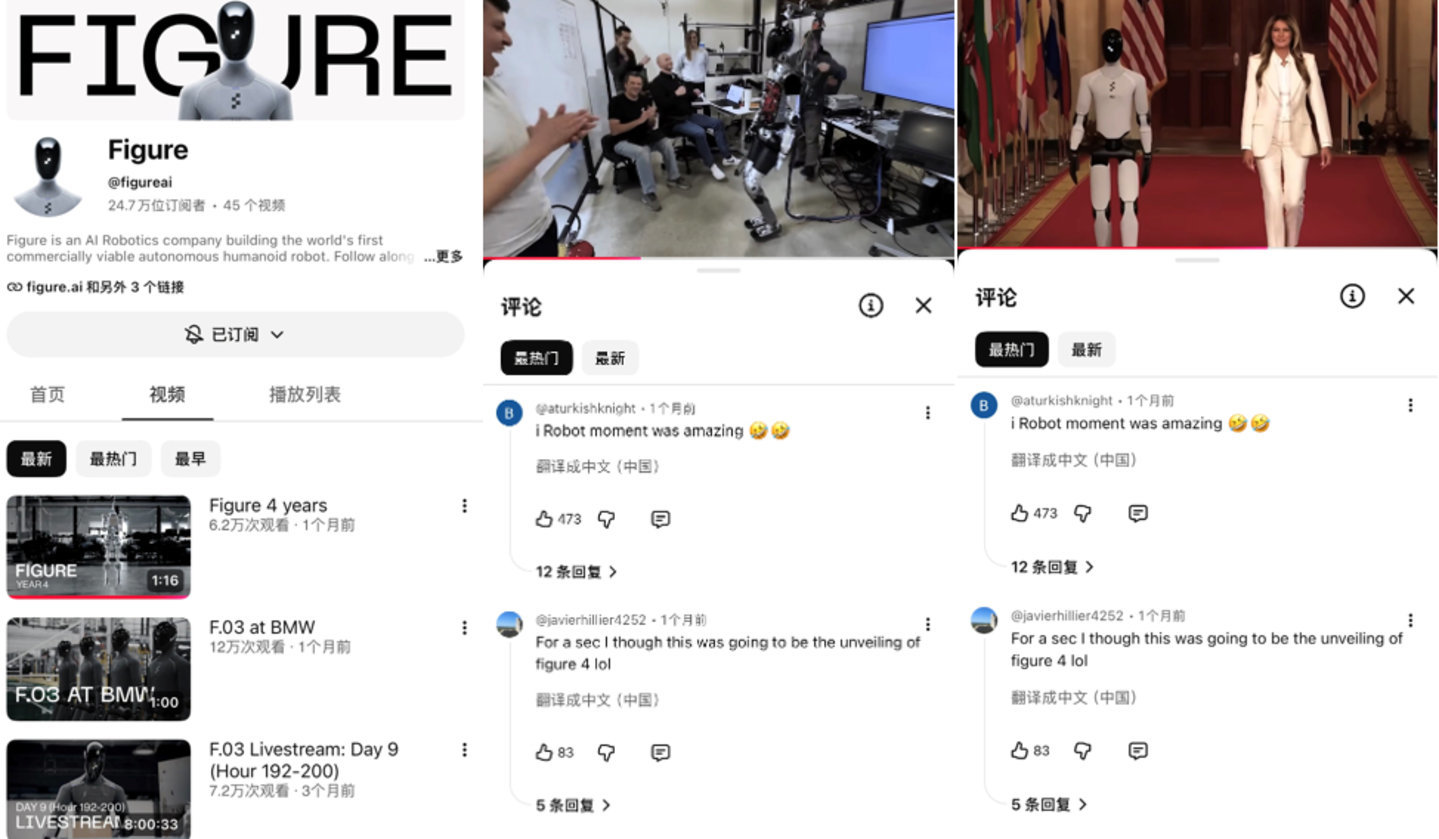
資本為人形機器人行業定價的依據並非不到5萬台的年出貨量,而是潛在市場規模超過萬億元的宏大故事。由此,機器人行業頭部玩家的市值以千億元計——宇樹科技8月19日在上交所上市,首日收盤價每股845元,對應市值3418億元,盤中最高市值達4449億元,之後股價下滑至8月28日收盤每股585元,市值仍有2366億元;海外機器人公司Figure AI,估值390億美元(約合人民幣2621億元),是目前機器人賽道估值的全球榜首。
資本不會永遠加碼,樂觀預期終須落地,泡沫的擠出與破裂已悄然開始。這條路還很長,而波動、回撤與洗牌的過程一步都不會少。
01 離量產還很遠
即便是光環加身的業內頭部玩家,商業閉環仍未完全得到市場認可,技術成熟度也尚未達到規模化落地所需的水平。
已上市的優必選與宇樹科技都是如此。2023年12月,優必選在港交所上市。財報顯示,2025年,優必選營收20.01億元,按年增長53.3%;其中全尺寸具身智能人形機器人產品及解決方案收入8.21億元,佔比41.1%,其他智能機器人產品及解決方案收入6.28億元,佔比31.4%,其他智能硬件設備收入4.99億元,佔比24.9%,非具身智能人形機器人產品及解決方案收入4796萬元,佔比2.4%,其他業務收入461萬元,佔比0.2%。
需要看到的是,優必選的增長迅猛,是低基數下的倍數放大。單論人形機器人,從2024年的3台到2025年的1079台,交付量膨脹數百倍,但2025年底時年化產能仍僅在6000台級別,距離真正的規模化有顯著差距。同樣不容忽視的是虧損,據財報,優必選2024年淨虧損11.6億元,2025年淨虧損7.9億元。
優必選着力於製造業車間,Walker系列工業人形機器人已進入比亞迪、吉利、奔馳、富士康等頭部企業產線。這種路線代表着客戶要求嚴苛、部署周期漫長、定製化成本高昂。在規模化尚未實現的情況下,成本自然居高不下,離盈利頗有距離。
再看宇樹科技。財報顯示,2025年,宇樹科技營收16.99億元,按年增長332.64%;其中人形機器人收入8.68億元,佔比51.8%,四足機器人收入6.98億元,佔比41.6%,機器人組件收入1.04億元,佔比6.2%,其他業務收入691.6萬元,佔比0.4%。
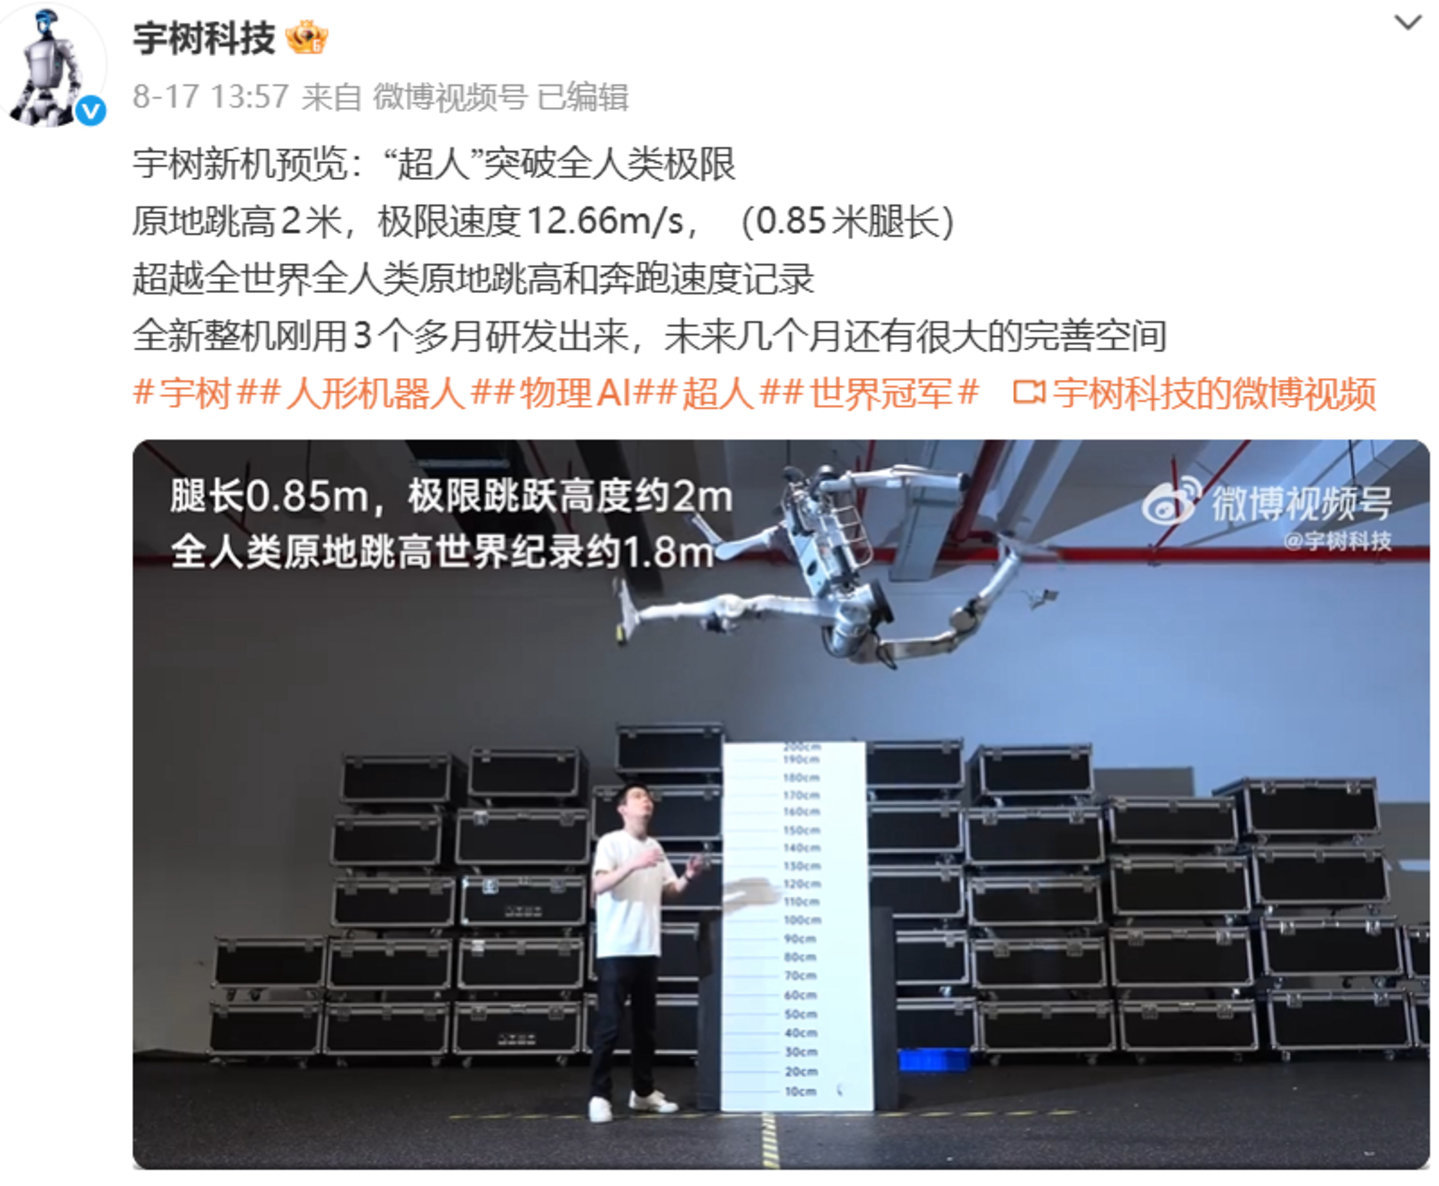
較優必選更亮眼的是,宇樹科技2025年人形機器人出貨量約5500台,全年扣非淨利潤達5.91億元。但財報提及,宇樹科技人形機器人收入中超過90%賣給了科研機構、高等院校和科技企業客戶。換言之,宇樹科技交付的並非面向工廠作業的生產工具,而是可以奔跑、跳躍、空翻的硬件平台,供大學教授做研究、科技公司做二次開發、研究所訓練算法。這些客戶對價格不敏感、對耐用性要求不高,本質上是B端研發採購,而非真正的工業量產需求。
股價波動情況頗能反映市場對兩者的不同預期。優必選發行價為每股90港元(約合人民幣77.1元),2026年8月28日的收盤價為每股83.5港元(約合人民幣71.6元),市值大體穩定在400億港元(約合人民幣343億元)量級。宇樹科技的股價則一路下滑,上市之後連續5個交易日股價收跌,目前市值較最高點已蒸發2000億元。
人形機器人賽道此前被一級市場推高的估值,正在二級市場接受重新定價。優必選長期徘徊在發行價下方,市場對其重資產路徑的盈利前景仍有質疑;宇樹科技首日衝高後的連續回落,也讓外界對預期驅動的估值邏輯多了幾分謹慎。泡沫的擠出正在成為整個人形機器人賽道一次系統性的估值重塑與集體降溫。
即便是原本生產能力極強的特斯拉,亦受限於種種現實的技術難題。特斯拉的人形機器人Optimus,量產時間一直在跳票。2025年初,特斯拉創始人兼CEO埃隆·馬斯克還信誓旦旦地預測年底前將生產約1萬台;到了2026年1月,他不得不承認,工廠裏還沒有一台Optimus在做有用的工作;如今原本承諾7、8月啓動產線的計劃,在特斯拉2026年第二季度財報中已模糊為預計年內啓動。在2026年7月22日特斯拉2026年第二季度財報電話會議上,馬斯克提及,這是特斯拉歷史上最複雜的製造過程。
02 泛化問題難解
任何具備革命潛力的新興產業,起步初期都難以避免資本的過度追捧與估值的階段性透支,而人形機器人領域的癥結不止在於量產,更在於智能本身。
熱捧來自公衆對智能機器人的過高期待。受科幻影視作品影響,人們極易將機器人等同於無所不能的萬能助手,走進任意陌生家庭就能收拾房間、照顧老人、修理家電,但現實與理想之間還存在着巨大的技術鴻溝,比如業內常常提及的泛化問題。
所謂泛化,通俗講就是舉一反三的能力。據海克財經了解,一個機器人在固定場景中經過充分的數據採集和專項訓練後,完成特定任務的成功率可以接近100%,但只要更換操作物品或稍微改變環境,比如把牛仔褲換成連衣裙、把充電線從硬的換成軟的、把貨架上的商品從外側移到內側,機器人的任務成功率就會出現斷崖式下跌。
單一動作泛化已有相當難度,執行長程任務則難上加難。長程任務指的是機器人需要連續執行多個步驟、持續較長時間並應對途中動態變化的任務類型。與抓取一個物品、擰緊一顆螺絲這類單步操作不同,長程任務考驗的是規劃的連貫性、錯誤的自我糾正能力以及對環境的持續記憶。以收拾房間為例,機器人需要先識別散落的衣物和雜物,再判斷每件物品的歸屬,依次完成拿起、搬運、放置,中途若碰倒了杯子,還必須調整後續動作以免造成更大混亂。任何一個環節的偏差都可能在後續步驟中被逐級放大,最終導致整個任務失敗。
以第二屆世界人形機器人運動會的餐飲場景比賽為例,據海克財經了解,機器人需要根據現場語音指令,依次完成餐品夾取、加熱和飲料製作這3項連續任務,拆解來看,機器人要從熱食櫃中鎖定正確餐品,手持食品夾完成夾取,再操作微波爐加熱,然後接取飲料並將食物平穩送至交付區。最終獲得冠軍的是以全自主模式操作的銀河通用機器人,以6分55秒完賽,全程無失誤。
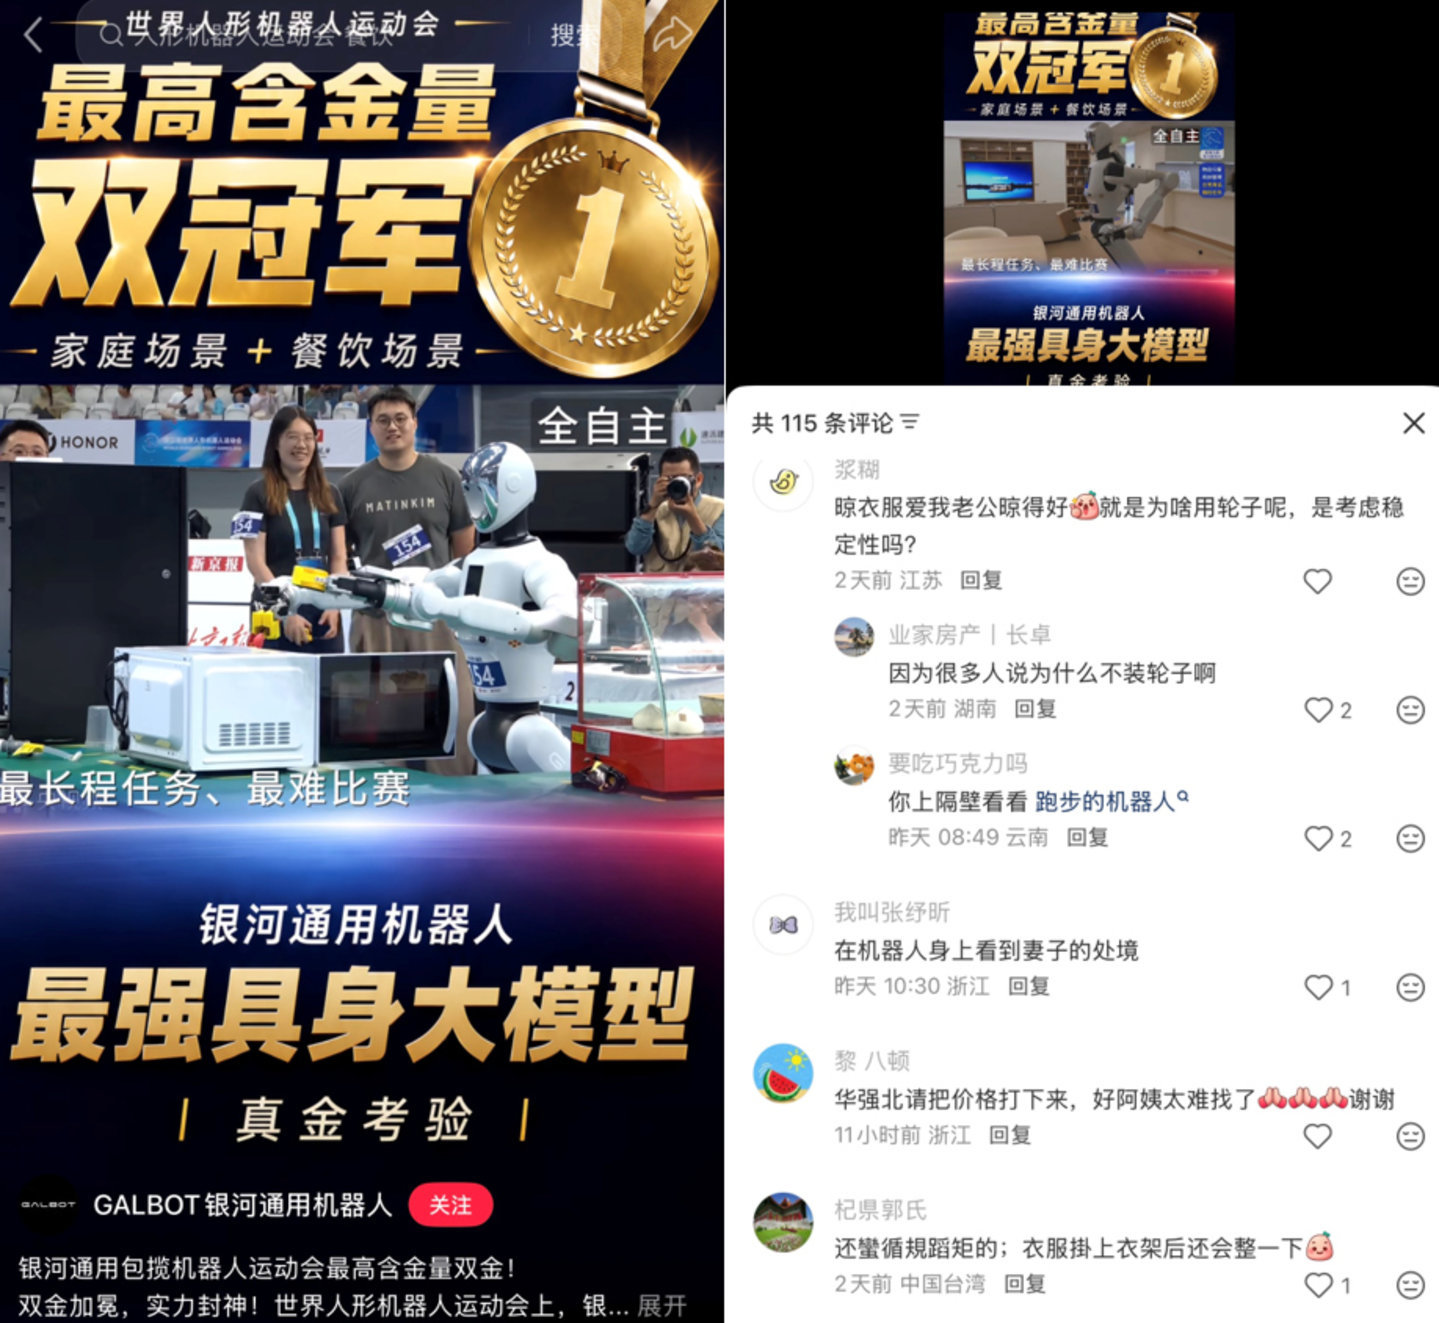
對機器人來說,光操作食品夾就是難題。食品夾無法像專用工具那樣固定安裝在機械手上,機器人必須像人一樣實時調節夾取力度,既要夾得穩,又不能因用力不當造成掉落。這類動作對人類而言是本能,對機器人卻是需要反覆訓練的精細控制。而6分55秒的冠軍成績效率對比真實世界也有差距,普通店員完成同樣操作或許只需一兩分鐘,而近7分鐘的成績已是全球最先進的全自主機器人之一在賽場上交出的答卷。
在打包入庫項目中奪冠的智元機器人情況類似。這一項目要求機器人依次完成藥盒抓取定位、藥片裝盒、柔性說明書摺疊置入以及軟質盒蓋封裝閉合等操作。針對軟質盒蓋這一難點,團隊設計了柔性接觸末端結構並反覆改型,最終依靠力控硬件與精細化作業能力完成整套任務,奪冠成績為8分32秒。同樣的任務,人類可能只需要兩三分鐘。
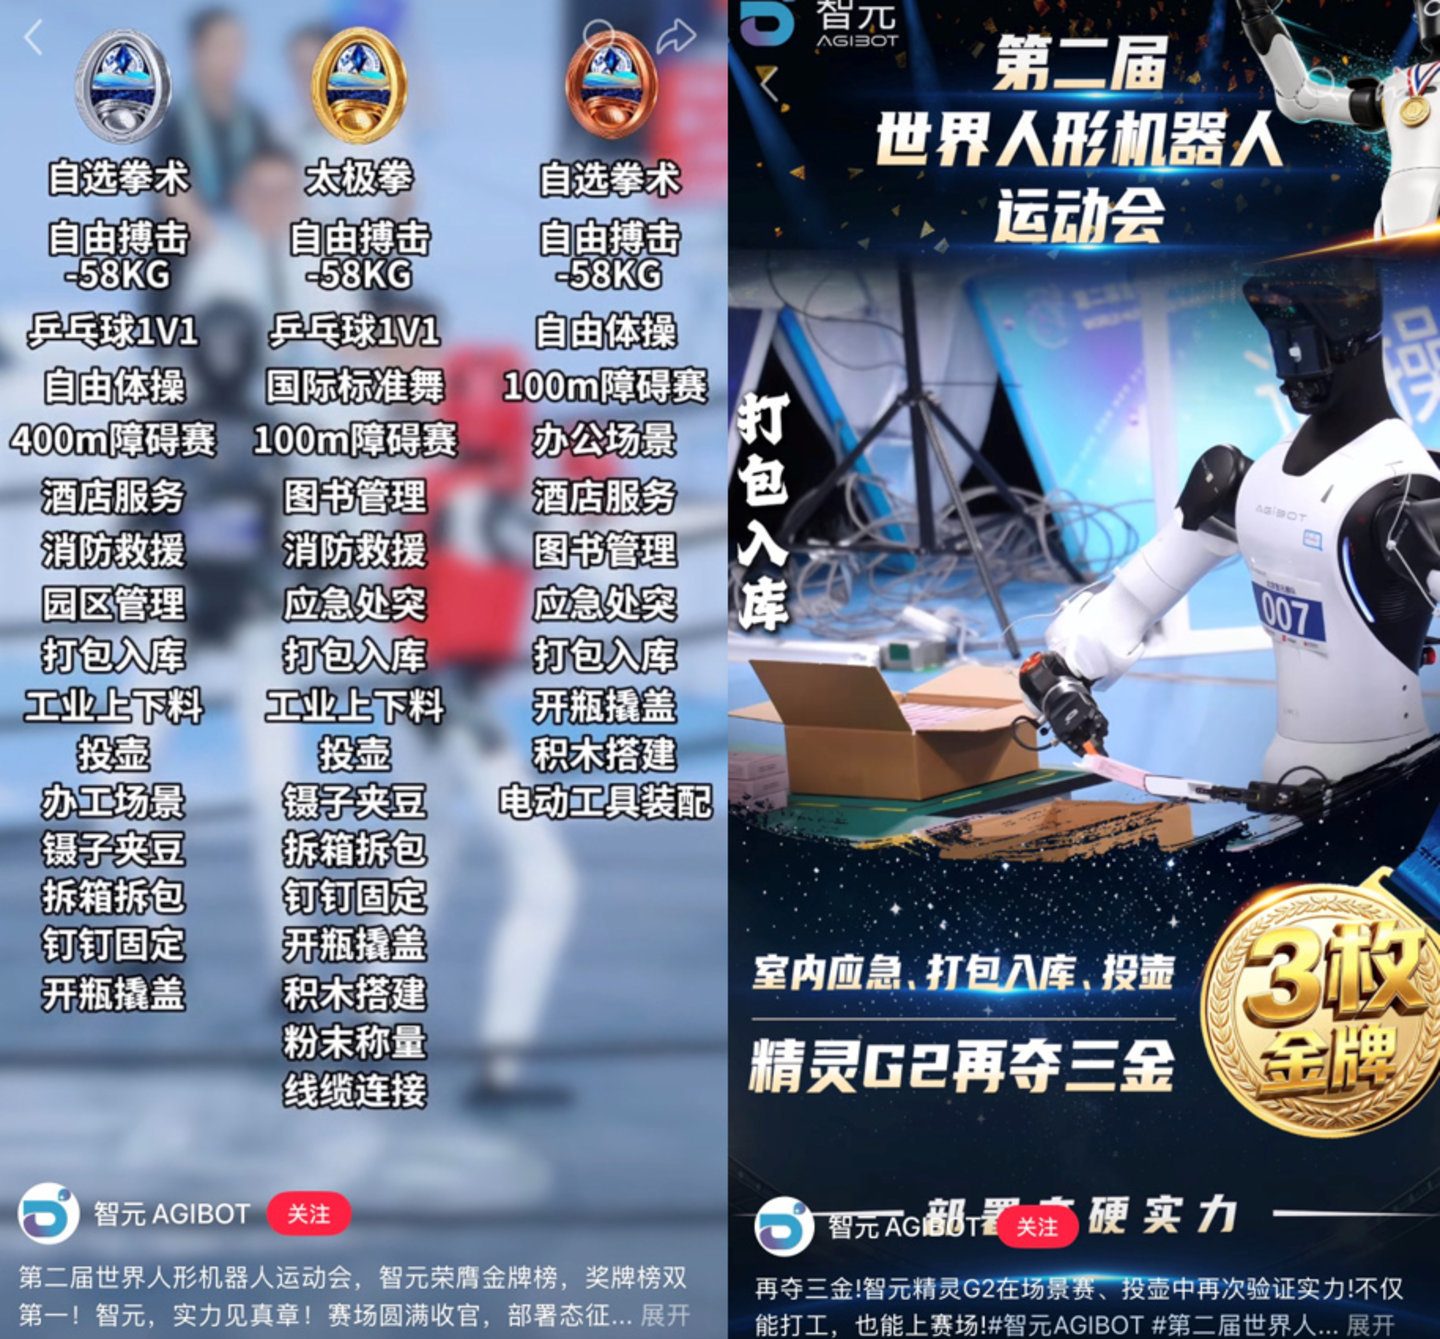
更關鍵的是,賽場雖模擬了現實環境,但物品擺放相對規整,環境變化不大,任務邊界清晰,整體仍屬標準化場景,真實的出餐後廚或藥店,訂單隨機、動線交錯、環境多變,複雜度遠非賽場可比。
而泛化是涉及數據、模型、具體任務等多重因素的系統性問題。
據海克財經了解,大模型可以從互聯網免費取用海量文本,機器人訓練數據卻只能靠真實機器人在物理世界中通過遙操作逐條採集,成本高、效率低,且難以跨硬件複用;訓練泛化模型需要千萬小時級真實數據,而行業共識是目前的高質量數據僅50萬小時。
此外機器人領域的主流模型主要是VLA模型(視覺-語言-動作模型)和世界模型,但兩者目前都還缺乏對物理規律的理解與因果推理,與現實物理世界有一定鴻溝。再加上真實場景的任務極少單步操作,多是連續的長程任務,任何一個環節的微小偏差都會被逐級放大,實現泛化的難度又進一步提升。
03 未來道阻且長
從產業演進的視角觀察,機器人的泛化能力大致可分為三個階段,第一階段是跨對象泛化,即機器人在同一任務中能夠處理不同類型的對象,無需為每種對象重新編程,這一能力已在分揀、物流等結構化場景中得到初步驗證;第二階段是多任務智能,統一平台可以根據需求切換不同的能力組合;第三階段則是系統級自適應,機器人進入任意陌生環境後,僅憑語音或文字指令就能在80%的陌生場景中完成約80%的任務。
在WRC 2026上,宇樹科技創始人王興興將系統級自適應的實現節點稱為具身智能的ChatGPT時刻,並判斷樂觀情況下還需2至3年,保守估計則要5到10年。
如果將人形機器人與大模型的發展進度並列觀察,兩者的發展歷程頗有相似之處。大模型從2020年5月GPT-3發布引爆學術界,到2022年11月ChatGPT上線引發全民熱議,用了兩年半時間;再到如今成為大衆日常常用工具,又走過近4年。然而,大模型能力至今仍未完全兌現大衆對智能的預期,也尚未達到移動互聯網那樣深度嵌入社會運行、讓人無法輕易抽離的程度。人形機器人自2022年9月特斯拉Optimus原型機亮相至今,也已走過4年,卻還遠未達到大模型當前的普及程度,而後續的進程很難更快。
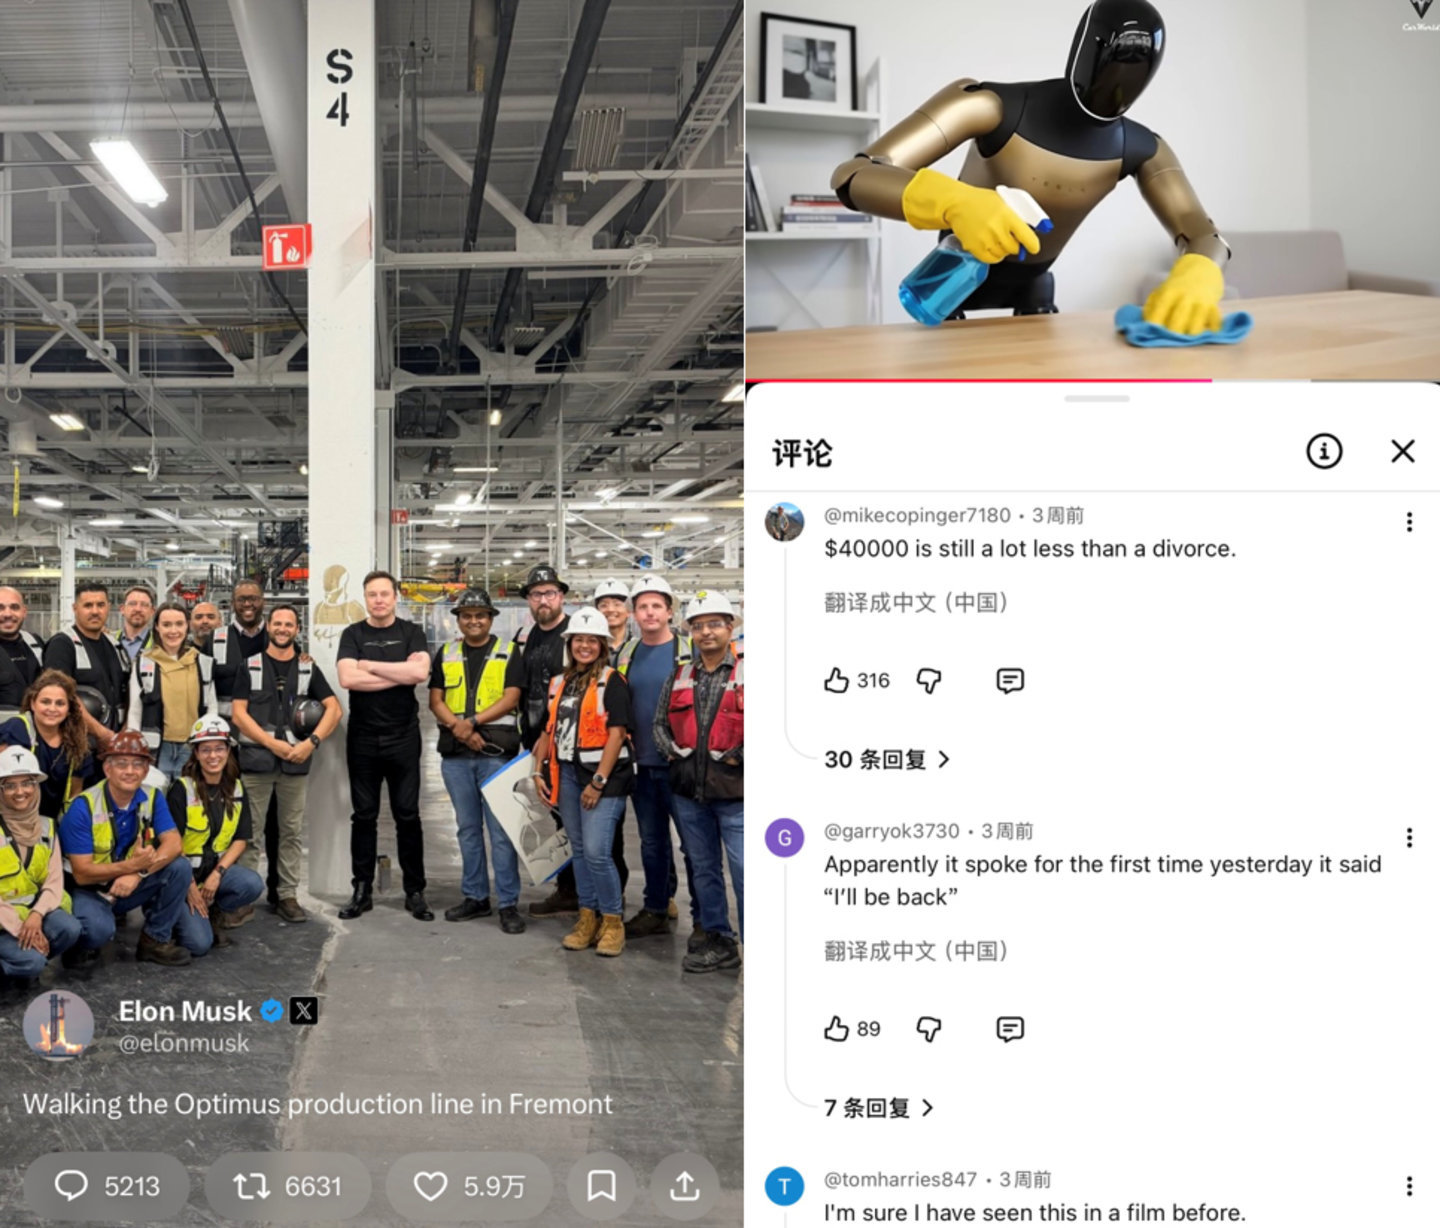
通用人形機器人短期內難以走進千家萬戶,於是行業正轉向一個務實共識,也就是先做專用,再談通用。與其在實驗室死磕泛化難題,不如把機器人放進具體場景,用結構化環境、標準化任務和可控變量,先做出真正能勝任實際工作的機器人。在WRC 2026的展台上,後空翻、舞蹈等炫技展示不再是主角,取而代之的是擰螺絲、物料搬運、亂序分揀等真實作業。WRC 2026還首次設立採購日,49家央企帶着電網、航天、礦冶等12個真實工程場景集體尋找解決方案。產業呈現出垂直專用機器人優先落地的分化格局。
新的變化正在密集湧現。WRC 2026上,星海圖搭建了全球首個支持在線下單、全自動閉環履約的機器人前置倉,用戶在小程序下單後,機器人自主完成從識別、揀選到打包的全流程;傅利葉則在現場打造了機器人管家的沉浸式居家空間,其人形機器人依託自研語義地圖技術,自主拆解並執行安防巡檢、物品取送、訪客接待等任務;靈境智源則復刻了真實電力巡檢場景,搭載自研架構的人形機器人全程自主完成跨越擋鼠板、登階、折返等高難度動作。
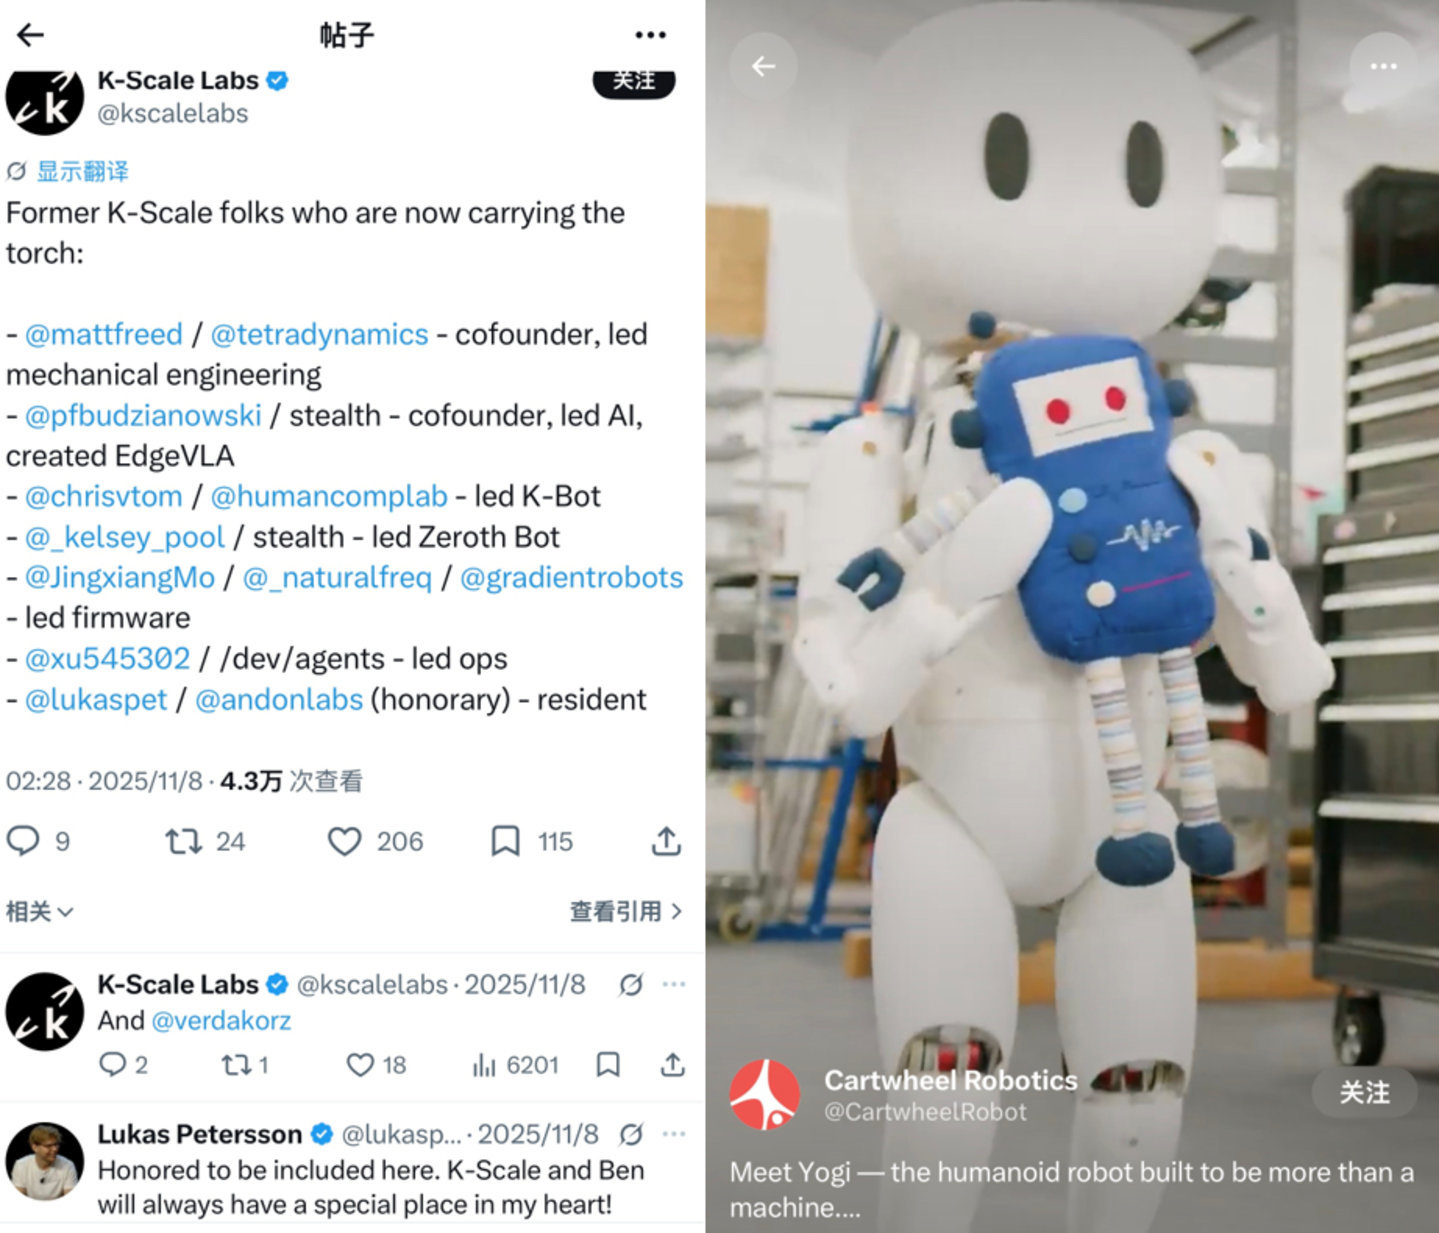
而留給後來者的窗口正在收窄。人形機器人正在從概念驗證邁向量產交付,資本市場的耐心有限,二級市場對講故事的容忍度也在降低。以海外為例,2025年11月,美國人形機器人企業K-Scale Labs宣佈關停;2026年2月,明星初創Cartwheel Robotics因孖展失敗倒閉,該公司創始人Scott LaValley曾在波士頓動力參與Atlas人形機器人研發,履歷不可謂不亮眼。
海通國際8月26日發布的研報提及,機器人量產臨界點已至,產業鏈正從講故事進入驗兌現階段,行業長期可能形成少數綜合平台、垂直場景龍頭與核心零部件供應商並存的格局,而大量缺乏差異化技術、製造體系或客戶資源的概念型企業,最終或將逐步退出市場;2026年上半年,中國具身智能孖展額約1000億元,預計全年有望達到約1500億元;行業正在從小批量驗證向規模化交付過渡,AI機器人銷量有望由2025年的約2萬台提升至2026年10萬台、2027年35萬台、2028年60萬台,對應按年增速分別為400%、250%和71%。
國內政策已轉向審慎。8月28日,國家發展改革委政策研究室副主任李超在例行發布會上提醒,機器人產業涉及AI、先進製造、新材料等衆多前沿技術,必須因地制宜、健康有序發展,各地應立足本地資源稟賦和產業優勢找準定位,避免盲目跟風、一哄而上。
如今國內社交媒體的機器人視頻下方,最常見的追問已經從它還能做什麼,變成了它什麼時候才能真正幹活。這種追問本身,就是行業從狂熱迴歸冷靜的註腳。任何一場偉大的技術革命,都必然經歷從狂熱到冷靜、從喧囂到沉默的周期,人形機器人賽道也不例外。泡沫的破裂只是開始,真正漫長的,是此後一步一個腳印走向真實世界的路。