文|新立場
新茶飲這個行業,不缺造富故事,亦不缺破產的故事。
2023年4月,茉莉奶白剛開放加盟的時候,很多人是衝着「下一個霸王茶姬」去的:同樣主打鮮奶茶,同樣是東方茶飲的調性,同樣跑出了資本追着投的速度。
據張伯丞本人透露,2023年就有超過一萬份加盟申請遞到總部案頭,最終只簽下一百多位。那是一個「選人」而不是「求人」的年代,故事聽起來足夠性感。
三年過去,故事還在繼續。門店數字還在往上走,但賬本上的數字,已經開始講另一個版本。
窄門餐眼數據顯示,最近一年,茉莉奶白淨增956家門店,按年增長37.46%,總門店數達到2552家,是目前擴店速度最快的腰部茶飲品牌之一。
但熱鬧的另一面,是第一批加盟商已經開始悄悄轉店,有人掛出的轉讓價,只有當初建店成本的一半,低至20萬元。
當初那種「搶着當乙方」的姿態,正在被「哭訴回本難、勸退別人加盟」的聲音取代。
茉莉奶白從開放加盟到第一批人轉店離場,中間只隔了不到兩年。
一邊是總部講的萬店故事,一邊是加盟商算的回本賬本,二者正在漸行漸遠。這也是眼下不少加盟商、或者正在考察加盟的人,繞不開的現實問題。

60萬開一家店,賬該怎麼算
先算一筆最樸素的賬:開一家茉莉奶白,到底要花多少錢?
官方招商物料給出的數字是「前期總投資,不含租金40萬元左右」。
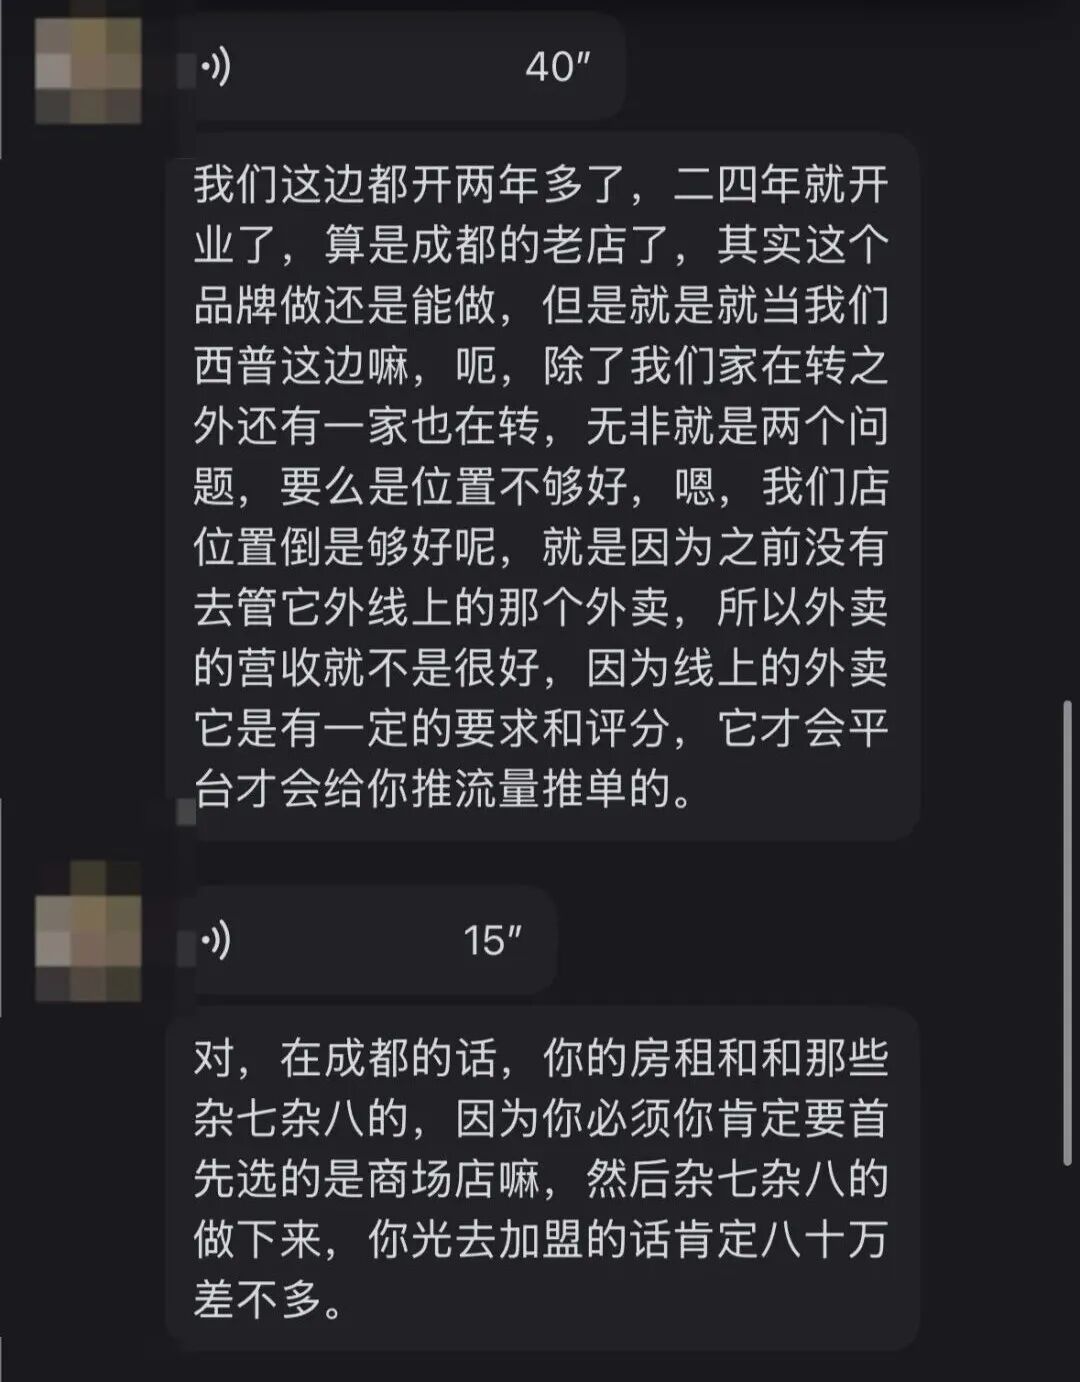
但從選擇加盟到門店落地,遠遠不止40萬元。有加盟商透露,算上房租、水電、物業等隱性支出,前期投入普遍至少是60萬元,在一些租金較高的城市,門店落地甚至要到70萬至80萬元,是宣傳數字的近兩倍。同樣的房租和人力成本條件下,蜜雪冰城的開店成本大約在40萬元左右,霸王茶姬的加盟門檻也沒有比茉莉奶白高出多少。
圖源:小紅書
換句話說,一個品牌勢能明顯弱於頭部品牌的腰部選手,開店成本卻幾乎追平甚至超過了頭部品牌。
投資人們私下的說法更直白:茉莉奶白是「退而求其次的平替選擇」——霸王茶姬氣候已成,茉莉奶白體量小、增長空間大,於是接住了這一輪溢出的資金和加盟熱情。話聽着扎心,但落到加盟商這頭,問題變得更具體:花60萬做一個「平替」,這筆賬到底該怎麼算?
按官方招商手冊的理想模型測算,產品毛利率65%,營業費用5.5萬元,預估年營業額300萬元,也就是月流水25萬元、堂食外賣比例6:4,扣除房租水電和管理費後,月盈利約5萬元,年盈利60萬元,一年到一年半即可回本。
紙面上看起來很漂亮,但落到具體門店,往往要打折扣。行業公開數據顯示,2025年新茶飲的普遍回本周期已經拉長到一年半至兩年,喜茶這類頭部品牌的加盟門店,回本周期也常常被拖到18個月以上。
以北京房山一家75㎡商場店為例,6名員工,一次性投入約63.2萬元,月流水33萬元,看起來已經是相當不錯的成績。但扣掉品牌管理費3%、外賣平台費8%、稅費約2.5%,流水被直接抽走13.5%,稅後淨利潤只剩3.24萬元,按這個速度,回本需要19.5個月。
而這還是流水33萬元、算得上中上水平的門店。此前,據《壹覽商業》報道,一家投入60萬左右的茉莉奶白門店,月流水要達到39萬元以上,且堂食比例高於外賣,才能在一年內回本;低於31萬元,回本周期就要拉長到兩年以上;不足28萬元,三年之內都難言回本。
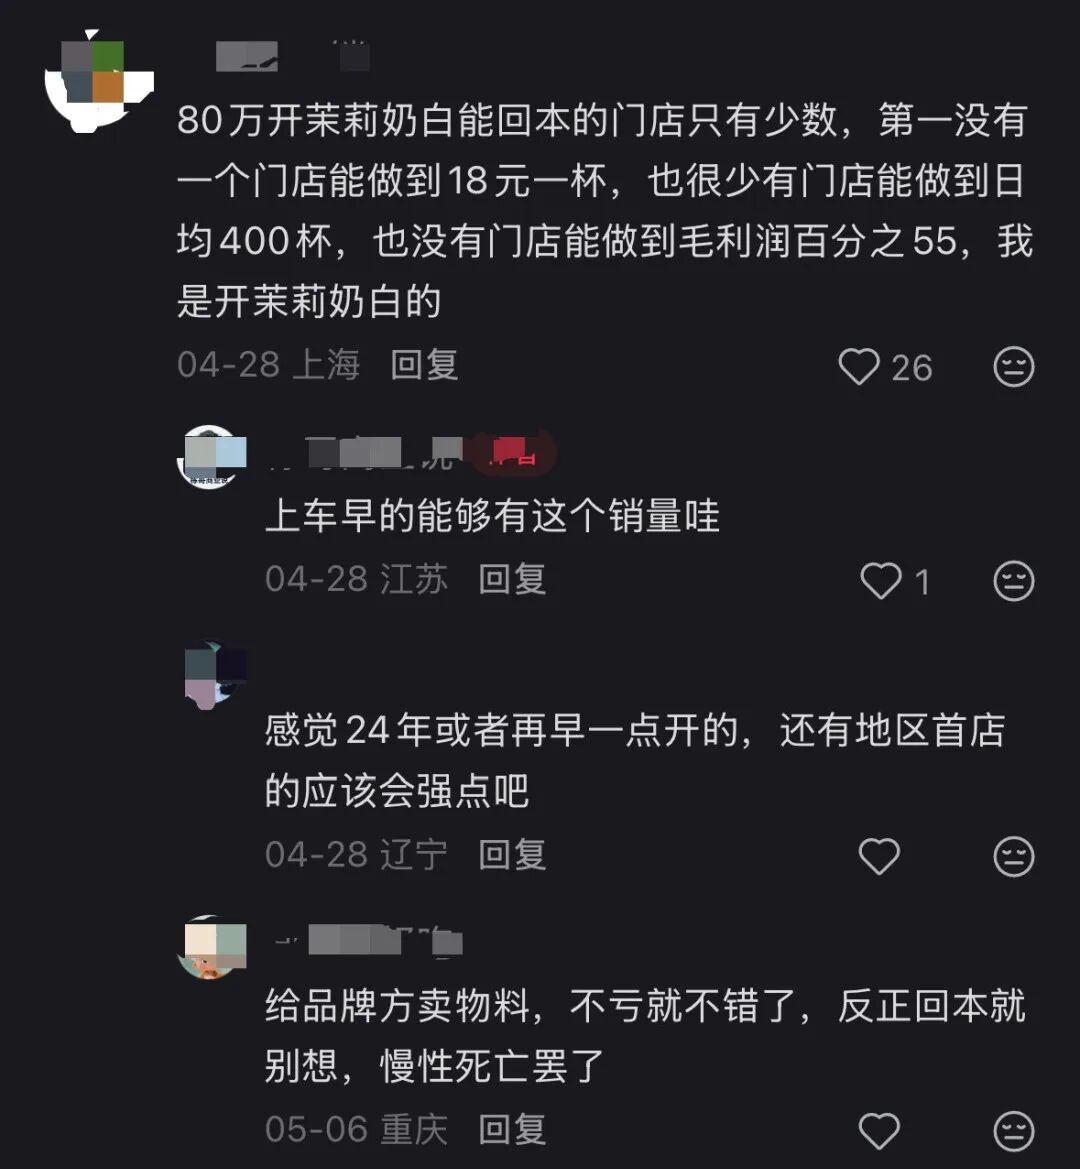
有加盟商在社交平台上直言,80萬元投入能回本的門店只是少數,很少有門店能做到日均400杯、55%毛利率,也少有門店把客單價穩定做到18元以上。而這些,恰恰是官方模型裏默認成立的前提條件。
圖源:小紅書
理想模型和現實門店之間的落差,成為了這一輪加盟商情緒波動的起點。
比資金壓力更讓人心寒的,是規則本身也存在缺口。茉莉奶白的加盟協議裏,沒有區域保護條款。這意味着,一個加盟商花幾十萬元辛苦盤活一個商圈,總部完全可以在隔壁再開一家新店,把辛苦攢下的客流直接分流。
有加盟商透露,門店密度提高之後,客流被鄰近新店分走是家常便飯,最終只能選擇關店止損。區域保護本是加盟行業最基本的信任契約之一,它的缺席,讓每一個加盟商都活在「下一家新店隨時可能開在樓下」的不確定裏。
與此同時,國內新茶飲市場的內卷不斷,越來越多相似的品牌出現。他們打着差異化的旗號入場,又如曇花一現般消失,整個新茶飲市場的加盟環境本就謹慎,再加上潛在加盟商親眼看着第一批人虧錢離場,試問誰還敢往裏跳?
更重要的是,當單店盈利成為懸在加盟商頭上的劍時候,投入產出比,就是每一位加盟商不得不算的賬。

從「信得過」到「要小心」,加盟商的信任是怎麼被消耗的
海外市場,新茶飲出海本是這兩年行業的共同選擇,但路徑選擇的差異,正在拉開品牌之間的距離。喜茶、霸王茶姬走的是合資或直營模式,品牌方牢牢把控當地門店的經營權;茉莉奶白選擇的是輕資產授權模式,用品牌換取擴張速度,把實際控制權更多讓渡給了海外合作方。
這個選擇的代價,在紐約集中爆發了。
2023年12月,茉莉奶白與紐約合作方MHL簽署品牌授權協議,海外首店落址法拉盛,開業首年月均GMV一度達到50萬美元,是當之無愧的出海標杆。2025年7月,雙方就三家門店補充簽署合資協議,股權結構為MHL持股80.1%,總部持股19.9%。
轉折發生在2026年初,總部試圖重新調整持股比例,MHL方拒絕簽字,雙方分歧公開化。今年4月3日起,茉莉奶白開始中斷美國門店的運營支持;MHL隨即將總部告上法庭。6月8日,紐約聯邦法院批准總部的初步禁令;6月11日,茉莉奶白宣佈終止與紐約、洛杉磯共5家門店的合作關係,涉事門店一夜之間把招牌改成了意味深長的「?Tea」。
總部說合作方「違規經營、拒不整改」,加盟商一方則公開控訴總部試圖強行調整股權比例、收回門店控制權。場糾紛暴露的是模式風險:輕資產授權換來了擴張速度,卻也讓品牌方和一線經營者之間,缺少了一層足夠穩固的信任機制。類似的劇本,霸王茶姬在新加坡也曾經歷過——旗下12家加盟門店集體「割據自立」,逼得霸王茶姬放棄當地加盟模式轉為直營。
海外糾紛消耗的是總部的現金流和管理精力,本該反哺國內供應鏈和單店支持的資源。
換而言之,加盟商交的管理費,會不會有一部分被拿去填補海外的窟窿,這也是總部需要給出交代的問題。
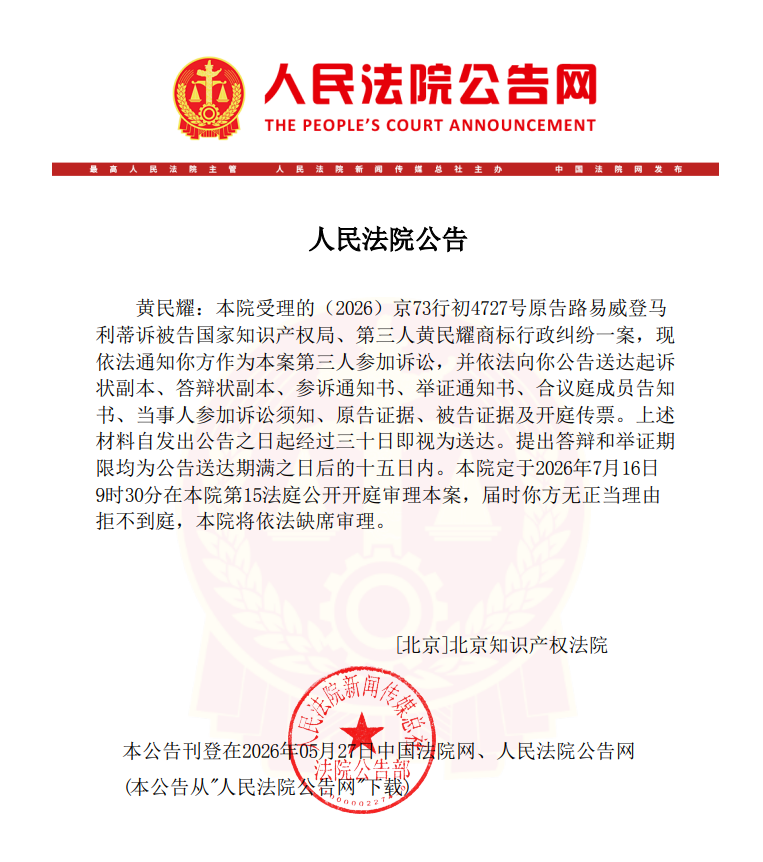
比海外糾紛更直接、更容易量化的,是國內這場商標官司。2024年下半年,茉莉奶白把品牌視覺從「漢字加茉莉花苞」逐步更換為一枚黑色四葉花卉圖案,與LV經典的老花紋樣高度近似。
官司打響之後,輿論場上確實有不少聲音站在茉莉奶白這邊。有人翻出唐代寶相花、柿蒂紋的歷史考據,指出這種四瓣對稱花卉圖案早在隋唐時期就已是瓷器、織錦上的常見紋樣,比LV品牌歷史早了一千多年,質疑LV是把中國人用了千年的公共紋樣註冊成私有商標,反過來起訴本土品牌,多少有「文化挪用」的嫌疑。這份樸素的民族情感,成為判決落地後不少門店反而排起長隊聲援的原因之一——某種程度上,茉莉奶白確實沾了這份同情分的光。
法官並不否認四葉花本身是公共文化資源,問題出在LV的註冊商標有其獨有的線條弧度和交叉比例,已經形成了特定的品牌辨識度,茉莉奶白使用的圖案恰恰高度貼近這份「專屬改良版」,容易讓消費者誤以為存在聯名合作。
更關鍵的是,早在2024年3月,茉莉奶白自己就曾申請這枚圖形的商標註冊,初審就以「商標無效」被駁回,也就是說品牌方比誰都清楚存在侵權風險,卻依然大規模商用、鋪滿全國兩千多家門店。這筆賬,說到底不是文化情懷問題,而是一筆精明的資本算計:賭的是LV不一定會告,告了不一定會輸,輸了也未必傷筋動骨,權衡下來繼續沿用比重新設計更划算。算盤打得很精,但賬遲早是要結的。
2026年6月29日,蘇州市中級人民法院一審判決,認定茉莉奶白及其吳中經濟開發區一家加盟店侵害LV旗下7件圖形註冊商標專用權,判令茉莉奶白主體公司賠償經濟損失1000萬元、維權合理開支30萬元,合計1030萬元;涉事加盟店在10萬元範圍內承擔連帶賠償責任。茉莉奶白創始人張伯丞已回應將提起上訴。
1030萬元不是小數目,按品牌客單價15元至25元測算,相當於要多賣出四五十萬杯招牌產品才能填平。如果二審維持原判,這筆錢最終由誰承擔,會不會以管理費上調等方式轉嫁到加盟商身上?
更麻煩的是視覺體系的調整成本,涉案圖案遍佈門頭、包裝、杯套,判決後官方小程序已連夜把黑色圖案換成彩色,但若最終必須徹底換標,全國兩千多家門店的裝修、物料都要重來一遍,有研究機構分析指出,隱性成本很可能遠超賬面賠償,最終由誰買單,同樣是懸在加盟商頭上的未知數。
據江南都市報報道,上海一家裝修公司自稱是茉莉奶白的指定供應商,承接了浦東5家加盟門店的裝修工程,合作結束後,品牌方及涉事加盟商拖欠工程款超30萬元,長達兩年之久,發帖的趙先生提出的疑問很尖銳:品牌方是否該對加盟商的履約行為承擔監管責任?糾紛金額不算大,卻反映出一個問題:總部願不願意為加盟商與供應商的糾紛搭建基本的信任兜底,還是把「總部指定」的招牌用完,就轉身把皮球踢回給加盟商自己扛。
而在這些內憂外患背後,還有一個結構性的矛盾:規模擴張本身,正在成為單店盈利的敵人。
新茶飲品牌方的收入結構裏,加盟費和供應鏈複利是持續現金流的核心引擎,衝刺萬店幾乎是所有腰部品牌的必然選擇。
但每新增一家門店,都會稀釋同一商圈內存量門店的客流,開店速度是實現萬店目標的唯一路徑,而這個路徑本身,恰恰又在侵蝕單店模型的吸引力。
新店開得越快,老店越難賺錢;老店不賺錢,新加盟商就越不敢入場;沒有增量加盟商,萬店目標便只是一份好看的PPT。
這個死循環,不只是茉莉奶白一家品牌的功課。

寫在最後
客觀地說,茉莉奶白這幾年跑出來的成績,其實是不錯的。2026年上半年,其全渠道GMV達35.54億元,按年增長73.48%;產品端,「針王蘋果」上市一年銷量超1400萬杯,說明它確實摸到了一部分年輕消費者的口味偏好;供應鏈上,廣西橫州的茉莉花直供基地也算是給品牌留了一手後手。LV商標案一審落定後,反而有不少消費者自發到店排隊聲援,這種情感認同,是很多花錢都買不來的品牌資產。
但把鏡頭切回到每一個具體的加盟商身上,故事的重量會完全不同。2025年,全國新開現製茶飲門店11.8萬家,閉店數量卻達到15.7萬家,淨減少近3.9萬家,是行業近十年首次出現淨收縮;行業增速也從2023年的19.3%回落至個位數區間。
茉莉奶白錨定的20元價格帶,向上要面對喜茶、霸王茶姬的品牌勢能壓制,向下要迎戰蜜雪冰城、甜啦啦的極致性價比,上下兩頭都不寬鬆。品牌敘事越講越性感,加盟商的心理預期就被拉得越高,一旦真實回報跟不上預期,信任崩塌只會是一瞬間的事。
新茶飲這場十年一遇的洗牌,比拼的早已不只是誰跑得快,更要看誰能讓跟着自己跑的人,也一起活下來。如果單店持續無法盈利,加盟商終究會用腳投票;開店率和閉店率的剪刀差一旦逆轉,2500多家門店,就只是一個隨時可能縮水的數字。
畢竟,萬店只是品牌的野心,單店能活纔是加盟商的底線。
*題圖及文中配圖來源於網絡。