引子
北京時間2026年8月28日晚上10點,新任聯儲局主席凱文-沃什將在Jacksonhole年會上發表主題為「金融創新:對支付與政策的影響」的演講。在這之前,沃什飽受各種抨擊,尤其是關於通脹的態度。有趣的是,沃什上任剛滿三個月,就已經被扣上了各種帽子。
在這個大背景之下,這次演講就更加耐人尋味了。華爾街所關注的不僅僅是「沃什對未來貨幣政策的看法」,更是「沃什到底願意做出哪些讓步」。
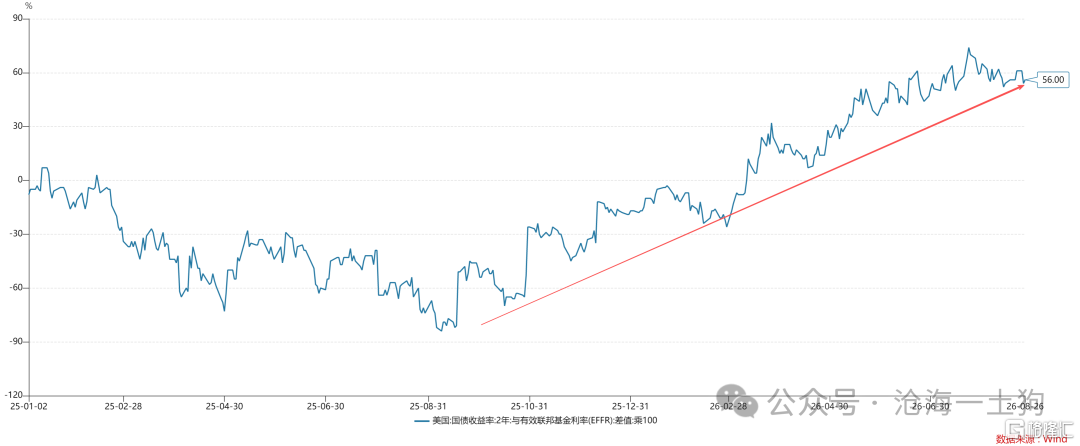
為了更清晰地把握住華爾街和新任聯儲局主席的衝突,我們需要準確地把握住一個大前提:聯儲局貨幣政策框架已經發生轉變(ps:最硬的是短端期限利差的大幅上升)——從充裕準備金框架轉變為稀缺準備金框架。
我們已經討論了結構性降息和大水漫灌式降息有何不同,並討論了「為何華爾街討厭結構性降息」。
在這篇文章中,我們將結合中國的制度向大家展示——什麼是大水漫灌式降息。
結構性流動性短缺和充裕
一般來說,隨着經濟的增長,系統內的存款也會增加,被動地產生準備金需求,央行需要投放基礎貨幣來滿足這種需求。然而,央行有兩種不同的投放思路:一種是事前投放足夠的中長期資金;一種是事後投放足夠的中長期資金。
1、結構性流動性充裕框架
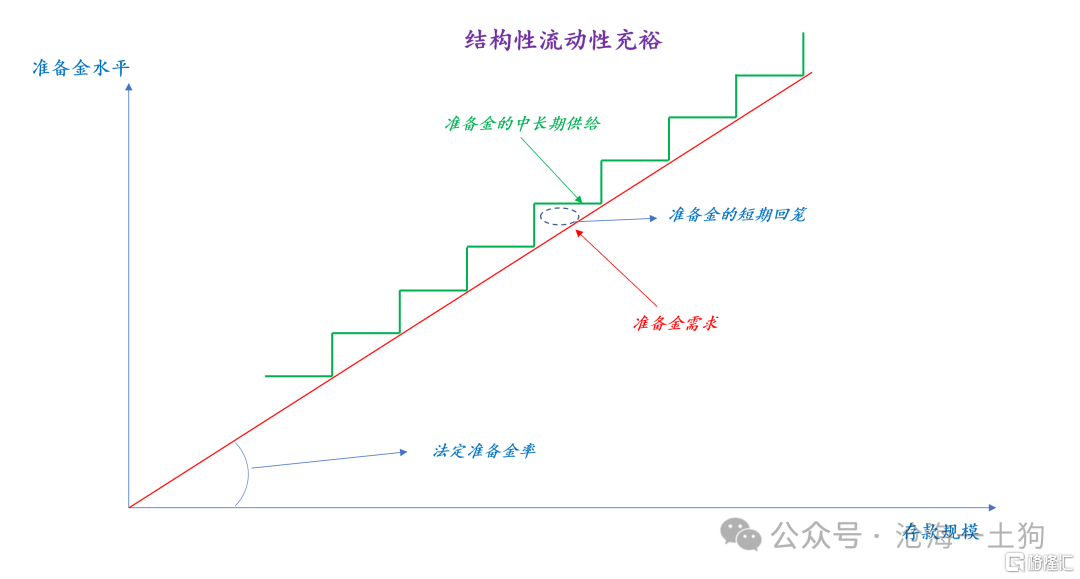
如上圖所示,在這個框架下,央行總是提前通過mlf、買斷式回購、降準等方式投放中長期資金,超額的部分通過短期資金回籠來平衡,即央行需要頻繁地做OMO正回購。
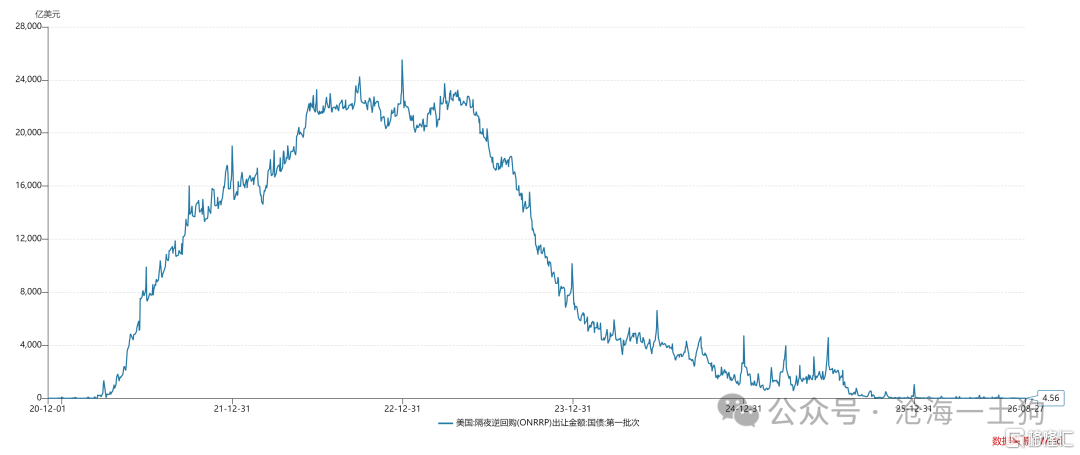
在耶倫、鮑威爾時期,聯儲局所採取的是結構性流動性充裕框架,因此,央行需要通過RRP賬戶從非銀那裏回籠流動性。
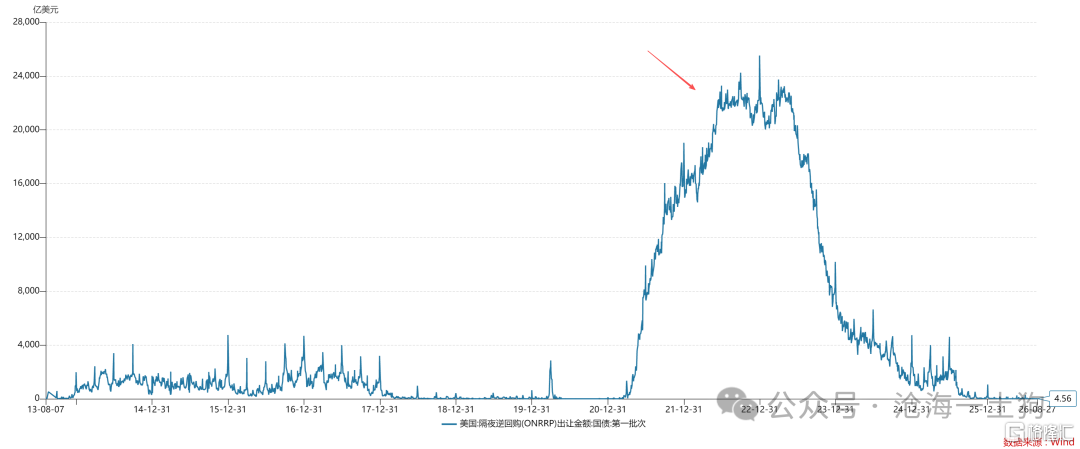
如上圖所示,疫情之前,系統的冗餘並不多,然而,疫情爆發之後,RRP賬戶產生了大量的冗餘量,直到最近這種冗餘量才真正消失。
因此,RRP賬戶的餘額在評估「多麼充裕」。
2、結構性流動性短缺框架
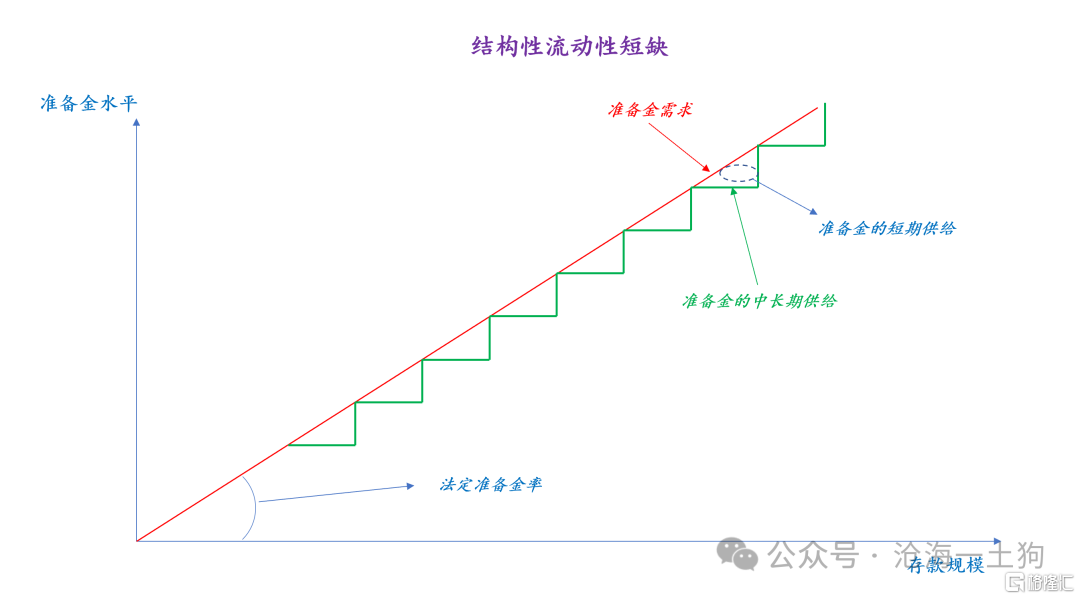
對稱的,央行還可以讓中長期資金供需始終保持缺口,臨時用短期資金來填補空缺,等中長期資金缺口擴大到一定程度再投放中長期資金補充。因此,這一制度需要央行頻繁地做OMO逆回購來填補系統性缺口。
中國央行一直採用結構性流動性短缺框架,因此,我們的短期OMO餘額會隨着系統缺口波動。
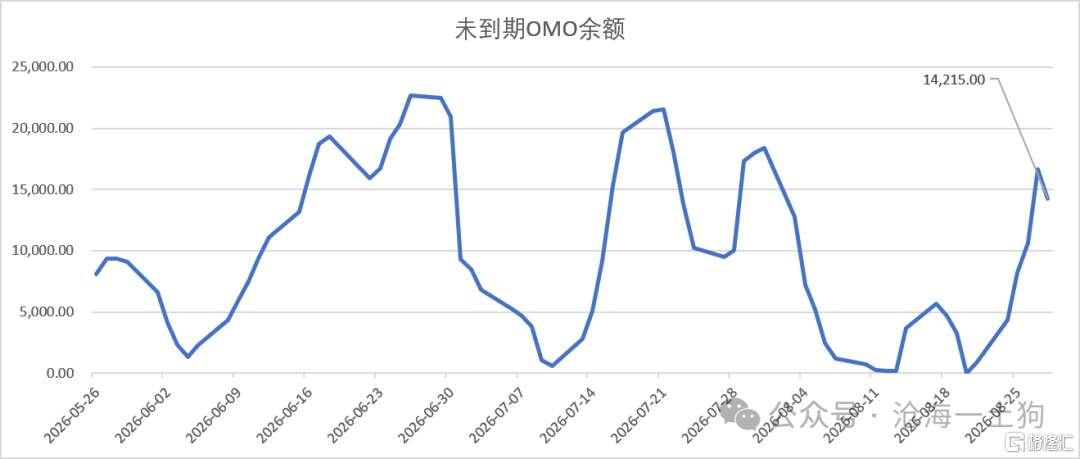
通過比較中美的貨幣政策框架,我們能迅速地get到充裕準備金框架和稀缺準備金框架的實質是什麼——中長期資金是提前投放,還是事後投放。
充裕框架和稀缺框架的相互轉化
為了更加清晰地展示兩種框架的本質,我們可以用微觀經濟學中的中長期資金供需曲線來展示他們。
1、充裕準備金框架
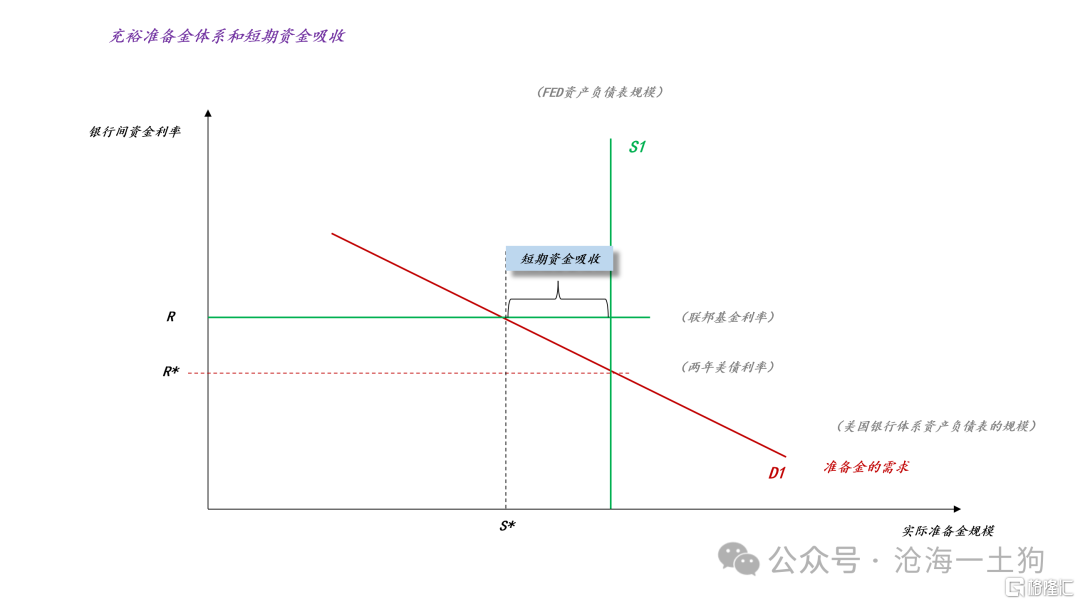
如上圖所示,中長期資金的需求是D1,中長期資金的供給是S1,均衡利率為R*。
在充裕準備金框架下,根據「充裕」的定義,中長期資金要超額投放,即在R這個利率水平上,中長期資金供大於求。於是,「充裕」的另一層含義轉換為:政策利率R大於均衡利率R*,即短端收益率曲線倒掛。
在現實中,我們會在美國觀察到類似的現象:聯邦基金利率一般高於兩年美債利率,即R>R*。這導致了,聯儲局需要出面按照聯邦基金利率吸收掉整個市場中多餘的短期資金。也就是說,在充裕準備金框架下,政策利率R是個吸收利率。
2、稀缺準備金框架
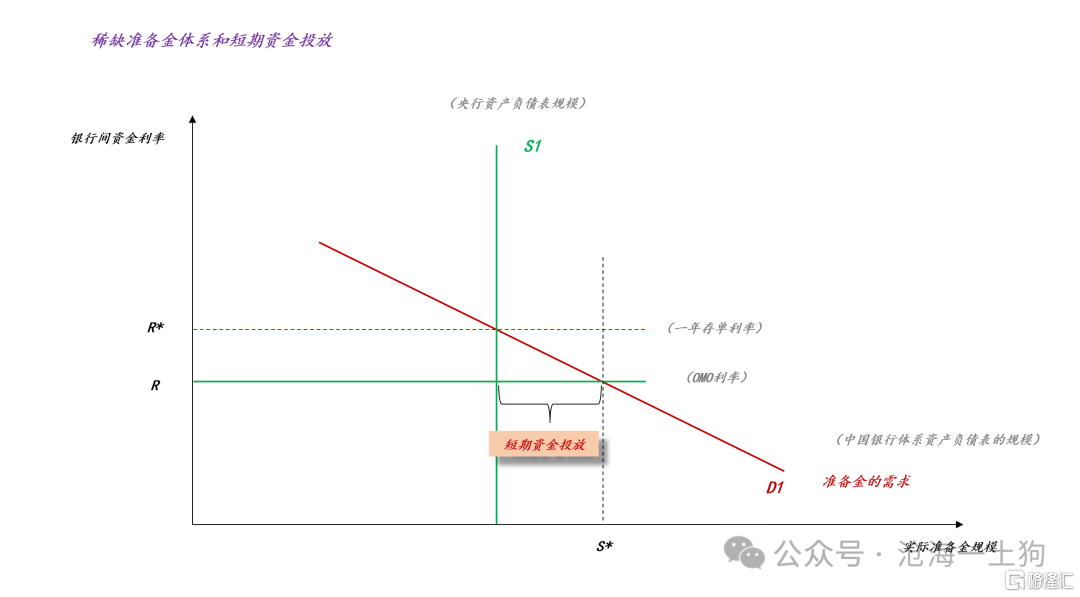
如上圖所示,中長期資金的需求是D1,中長期資金的供給是S1,均衡利率為R*。
對稱的,在稀缺準備金框架下,根據「稀缺」的定義,中長期資金事後投放,即在R這個利率水平上,中長期資金供不應求。於是,「稀缺」的另一層含義轉換為:政策利率R小於均衡利率R*,即短端收益率曲線正掛。
在現實中,我們會在中國觀察到類似的現象:OMO利率一般低於一年存單利率,即R<R*。央行需要出面按照OMO利率來補充短期資金,填補中長期資金事後投放所產生的缺口。也就是說,在稀缺準備金框架下,政策利率R是個投放利率。
上述討論還告訴我們,充裕準備金框架和稀缺準備金框架可以相互轉化,核心要點在於中長期資金的投放情況,即在給定的政策利率水平上,是供大於求還是供不應求。
中國式大水漫灌
根據歷年央行貨幣政策報告,我們會發現,「堅持不搞大水漫灌式強刺激」的說法最早開始於2018年Q2。也就是說,稀缺準備金框架至少可以追溯到2018年。
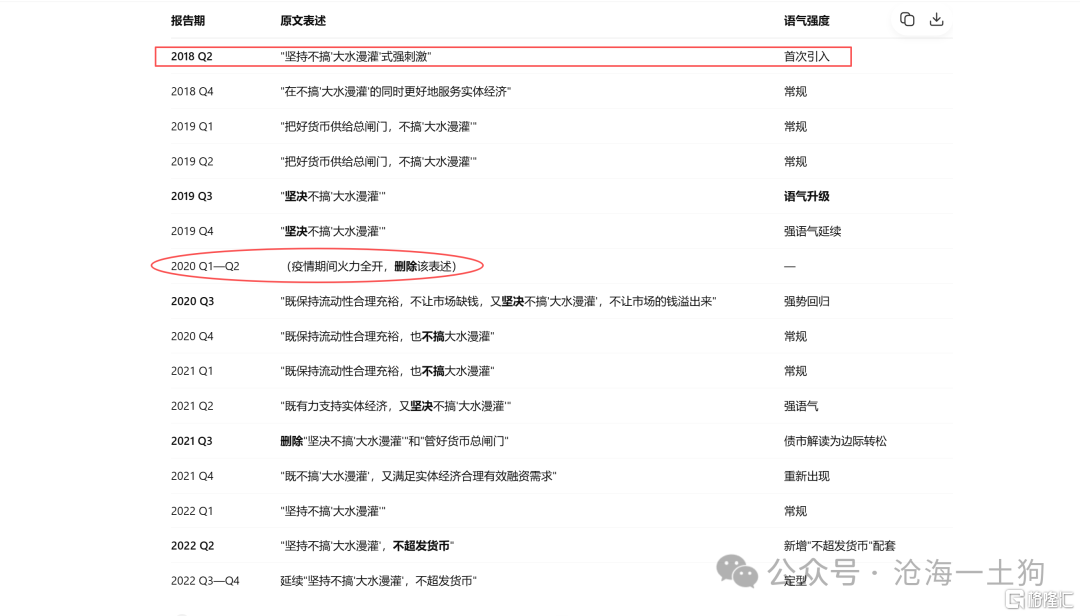
有意思的是,為了應對疫情,在2020年Q1和Q2,出現了一次意外——我們短暫地偏離了稀缺準備金框架。那麼,市場有什麼特異性變化呢??
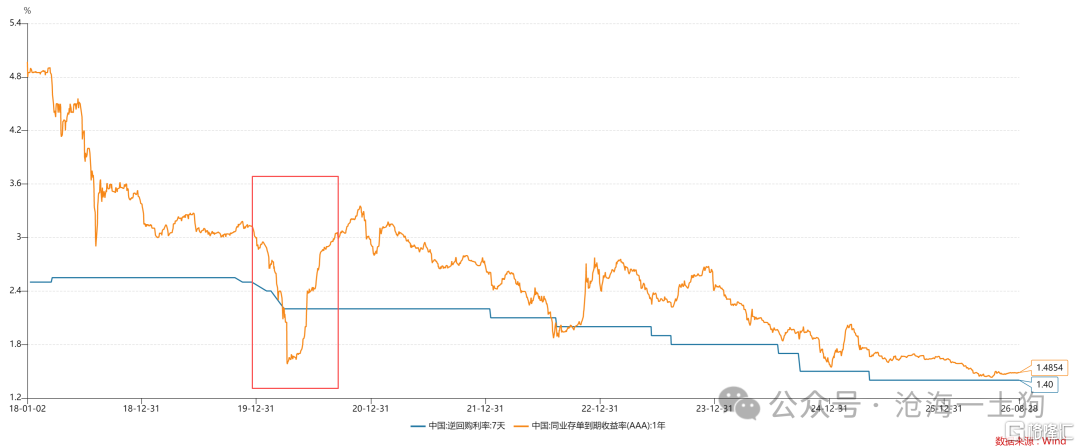
如上圖所示,其特徵值十分明顯:一年存單利率向下擊穿了OMO利率,即短端收益率曲線從正掛變成倒掛。不過這一現象維持得比較短。
除此之外,還有一個比較明顯的變化,那就是非銀機構從短期資金的淨融入方轉變成淨融出方。這一點跟美國的RRP賬戶很像,非銀作為融出方,向央行的戶頭上存了很多錢。
再往前追溯,還有一個「非銀作為短期資金融出方」的階段,那就是資管新規之前的階段,譬如,在2016年上半年之前,那時候國內的影子銀行比較發達。
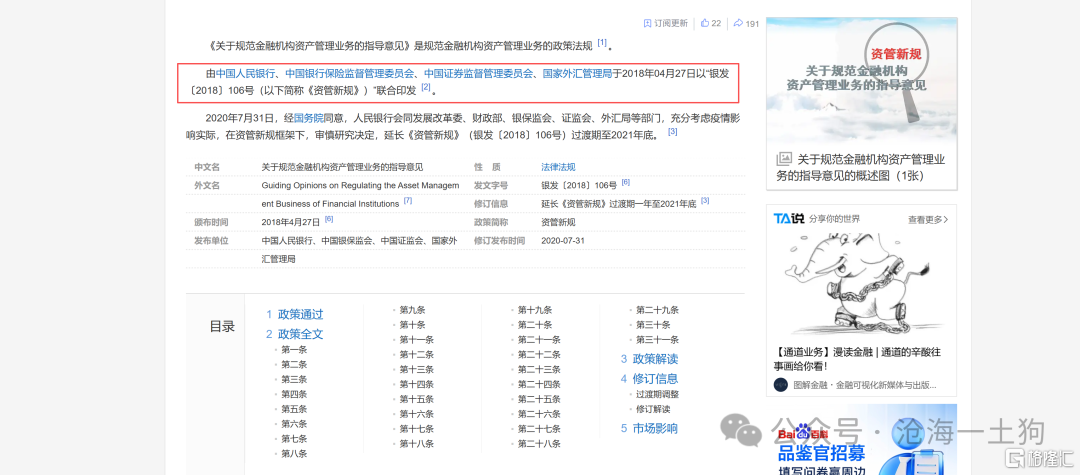
綜上所述,通過分析中國貨幣制度的變化,我們就能明白什麼是大水漫灌式降息了??一方面,要降低政策利率R,另一方面,要超量供給中長期資金,讓短端收益率曲線倒掛,以至於讓非銀成為短期資金的融出方。
結束語
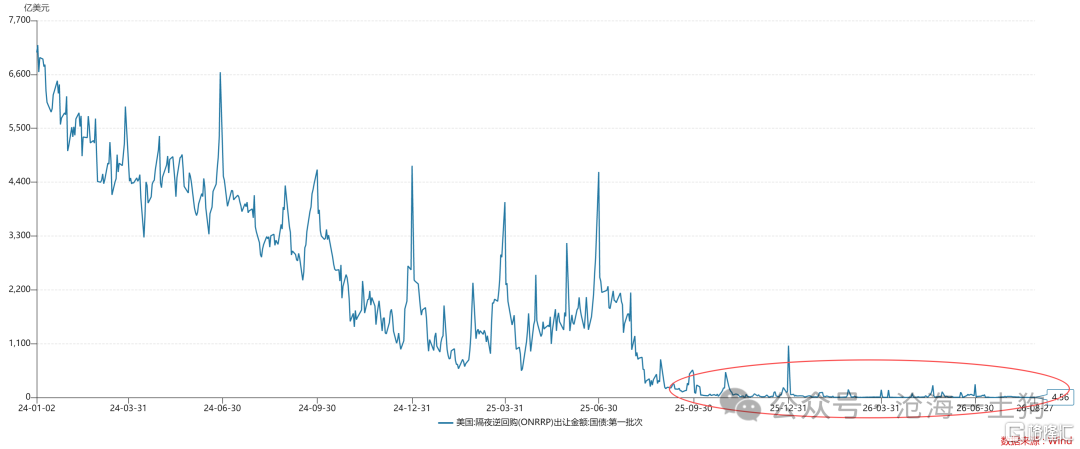
最後,通過中美貨幣操作框架的對比,我們就能夠對當下美國實際的貨幣政策框架有一個清晰的判斷了——稀缺準備金框架。主要證據有兩方面:
1、RRP賬戶持續為零
2、短端收益率曲線持續變陡峭
雖然聯儲局不願意承認變化,但是,我們還是要秉持「實質重於形式」的原則。因此,在這個框架下的降息,都是結構性降息,有別於大水漫灌式降息。更為反直覺的是,沃什的任何鴿派言論,實質上都是鷹派言論,相反,沃什的任何鷹派言論,實質上都是鴿派言論。
在稀缺框架下,一部分人借到便宜錢的代價是,很多人借不到錢。
ps:數據來自wind,圖片來自網絡