上市之後股價的劇烈波動,讓宇樹科技成為人形機器人行業的焦點事件。資本市場的冷熱變化,本質是市場對人形機器人產業落地節奏的一次集中重新評估,真正值得硬件與機器人從業者關注的,是背後技術能力與商業化之間的現實矛盾。
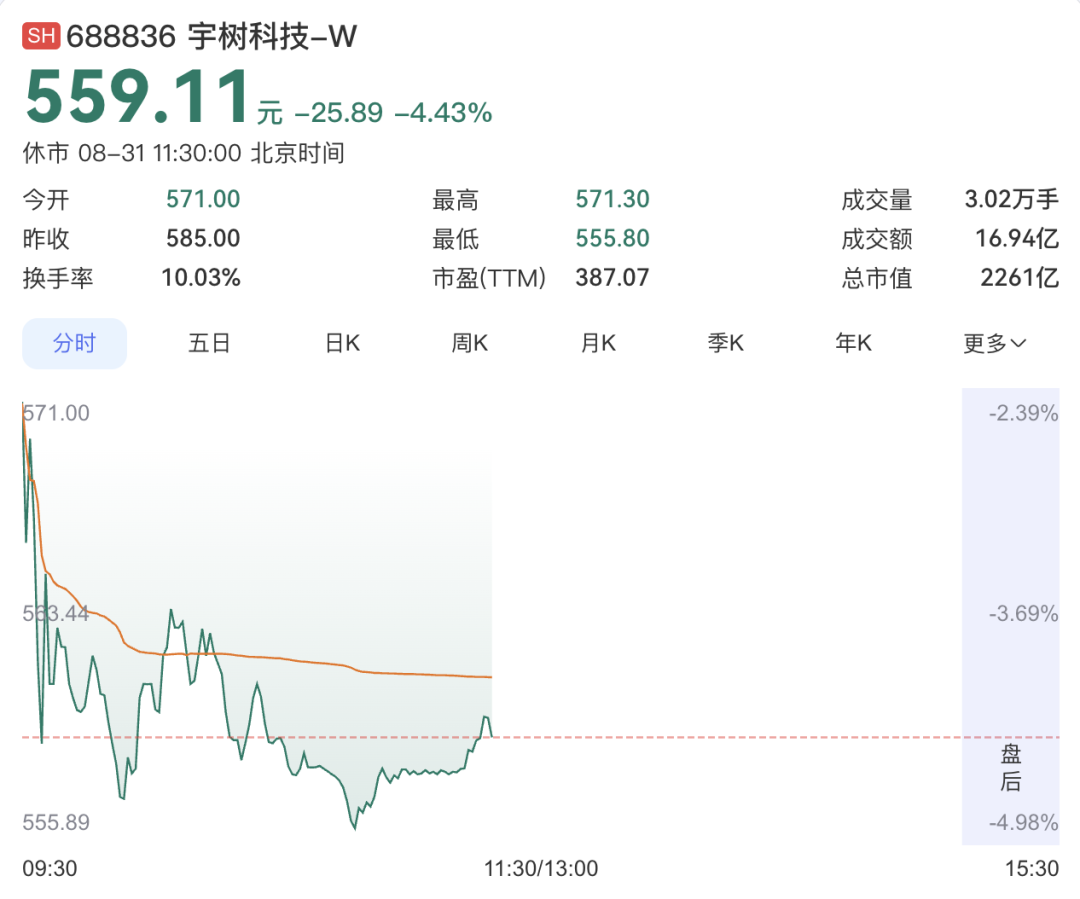
8 月 19 日宇樹科技登陸科創板,上市首日受賽道情緒推動,股價衝高至 1100 元。短暫狂歡過後,股價持續回落。
8 月 31 日早盤,宇樹科技延續調整態勢,盤中下探 555.8 元,創出上市以來股價新低;截至午間收盤報 559.11 元,跌幅 4.43%,相對上市首日 1100 元的炒作高點最大回撤接近 49.5%。需要明確,該回撤是相對於上市短期炒作峯值,對比發行價,公司股價依舊有數倍漲幅。流通盤佔比僅 7.44%,放大了二級市場的價格波動,這個市值峯值並非產業界普遍認可的企業價值。
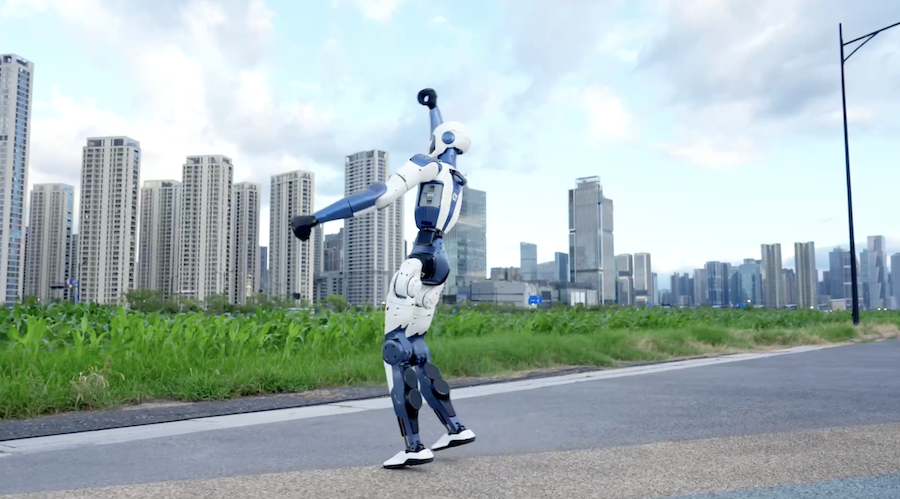
拋開二級市場的價格擾動,宇樹是全球少數實現人形機器人規模化出貨的廠商,核心優勢集中在本體硬件與高動態運動控制層面。硬件端實現電機、驅動板、運動控制算法全棧自研,QDD 直驅關節方案可以完成奔跑、後空翻等高難度動態動作,運動魯棒性在全球實驗室場景中處於第一梯隊;產品面向科研生態開放 SDK,大量高校實驗室採購其設備做具身智能算法驗證,形成 「硬件售賣算法迭代產品迭代」 的科研循環。
但招股書披露的數據,也暴露出這套技術路線落地工業真實場景的現實瓶頸。2025 年前三季度,宇樹人形相關業務收入中,73.6% 來自高校、科研機構採購,工業、商業落地場景收入佔比僅約 5%。絕大多數設備流向實驗室,真正走進工廠、商用現場的案例還處在試點階段。
從工程技術角度看,科研場景和工業場景是兩套完全不同的考覈標準。科研場景看重極限運動性能、開放接口、可二次開發;工業場景要求長時間連續作業、低故障率、環境耐受性、足夠末端負載與運維成本可控,而這恰恰是當前產品的短板。G1 人形機器人自重 35kg,單臂末端負載僅 2kg,高動態工況下關節電機發熱嚴重,長時間工作需要停機冷卻,整機連續有效工作時長有限,難以直接承擔工廠搬運、裝配這類持續性作業任務。密封、散熱、負載能力等工程化問題,在實驗室演示中不容易暴露,一旦進入粉塵、溫差大的真實工業現場,可靠性考驗會急劇上升。
業績層面的變化,同樣映射出商業化轉型的壓力。2025 年公司營收、扣非淨利潤高速增長;進入 2026 上半年,營收增速回落至 48.5%,扣非淨利潤按年下滑 19.34%,出現增收不增利。研發投入持續抬升,一方面用於迭代關節、整機硬件,另一方面投向具身智能大模型與感知決策算法;但工業端訂單釋放速度不及預期,高度依賴科研採購這條基本盤,一旦科研採購節奏波動,會直接傳導到企業財報上。
行業內不少工程師認可宇樹的運動控制技術,但也普遍指出兩大現實約束。第一,QDD 直驅方案追求高動態運動能力,但代價是電機熱壓力大,對散熱、器件壽命提出很高要求,想要做到工業級長壽命,還要做大量工程迭代優化;第二,核心零部件供應鏈仍存在外部依賴,諧波減速器等關鍵部件對外採購佔比高,大規模量產降本仍有不小挑戰。
現在行業存在一個現實割裂:演示視頻裏機器人跑跳、空翻,視覺衝擊力極強;但真正面向工業生產,需要的是穩定、耐造、低成本、能幹活。運動控制不等於作業能力,能跑跳不等於能穩定完成抓取、裝配等重複性任務。宇樹已經證明了自己在實驗室科研級人形機器人的量產能力,但從科研樣機走向大規模工業商用,還要跨過工程化、可靠性、成本、供應鏈的多重門檻。
資本市場情緒來得快退得也快,股價的劇烈波動只是表象。對於硬件從業者而言,真正的看點不是市值升跌,而是:這套高動態運動控制技術,能不能完成工業級工程改造;高度依賴科研採購的收入結構,何時能真正切換到工業、商業規模化落地。人形機器人產業尚處在早期,技術樣機跑通只是第一步,從「演得好看」 到 「真正幹活創造價值」,纔是行業最大的考驗。