直觀外科低調宣佈了一個新佈局。
近日,直觀外科向FDA提交了一款胃腸道柔性機器人的510(k)許可申請。消息發得頗為低調沒有,發布會,沒有通稿,只是在業績交流會中提到。但熟悉這家公司的人都知道,直觀外科佈局新領域的含金量。
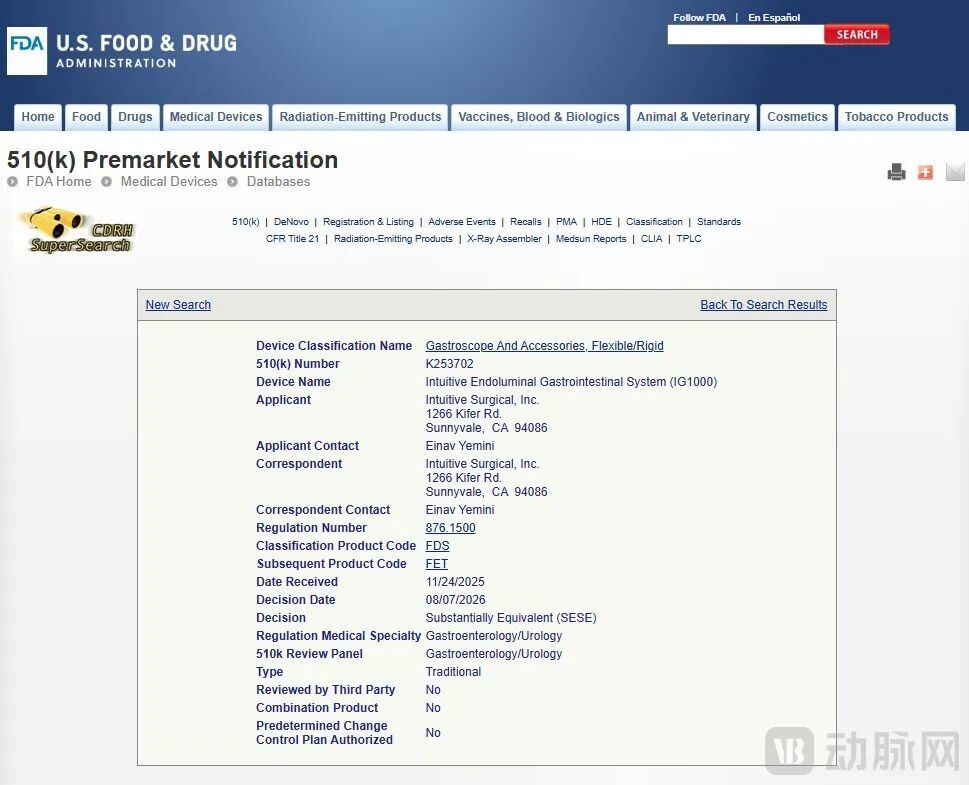
在FDA的510K數據庫可以查到,Intuitive的消化內鏡機器人---IG1000已經在8月7號獲得FDA批准上市。
過去二十年,直觀外科將達芬奇機器人輔助腹腔鏡手術從實驗室推向了全球手術室。但直觀外科也看到客戶的需求日益細分,需要不同的產品滿足不同的市場需求。
胃腸道柔性手術機器人並非一個完全空白市場,相反,這一市場已經被多家企業看好。全球胃腸道內窺鏡霸主奧林巴斯多線佈局這一市場,國內已有企業賣出數十台消化內鏡手術機器人。
直觀外科正面迎戰奧林巴斯,雙方在手術機器人領域將如何交鋒?
01 直觀外科新產品專利暴露新品搭載力反饋
內鏡下治療一直存在臨床痛點。例如ESD(內鏡黏膜下剝離術)術通過單根柔性內鏡進行,對內鏡操作技術要求高,學習曲線長;術中單器械的侷限缺乏有效組織牽引,難以形成類似腹腔鏡手術中的操作三角,導致術中出血和穿孔的風險增加,在一定程度上限制了該技術的推廣普及。
胃腸道腔內手術機器人的發展目標具有雙重戰略維度:一方面,通過機器人輔助降低內鏡下手術的操作門檻;另一方面,突破現有高級治療性內鏡的能力邊界,完成傳統手段難以實現或風險較高的複雜手術任務。
這一賽道的產品開發難度並不小。不同於達芬奇手術機器人的硬性腔鏡手術機器人,消化道柔性手術機器人對內鏡載體尺寸限制大,需要在狹窄多曲的腔道內實現力量和靈活度的平衡。
直觀外科的胃腸道機器人,終於露出了真容。可以確認的是,這款名為IG1000的柔性機器人內窺鏡系統,是直觀外科首款應用於胃腸道的腔內手術機器人。
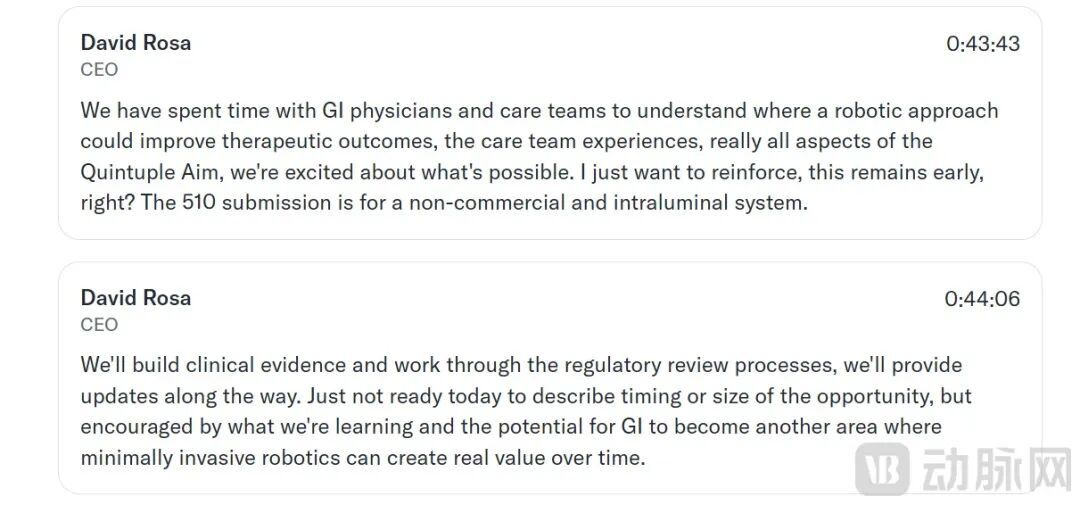
最核心的進展是,公司已向美國FDA提交了510(k)註冊申請。這次提交的是「非商業化版本」——也就是說,先拿證,但暫時不賣。
先申請獲批但先不賣,這是一種常見的大型醫療科技公司策略。先拿監管許可,再通過有限的臨床使用打磨產品和證據鏈,等時機成熟(比如積累了足夠的臨床數據、醫生培訓到位、配套器械完善)後,再推出正式的商業化版本並大規模推廣。這符合直觀外科一貫的穩健風格。
直觀外科CEO David Rosa近期也釋放了明確信號。他透露,團隊與胃腸疾病醫生和護理團隊進行了深度交流,重點了解機器人在哪些環節能真正帶來臨床獲益、改善護理團隊的工作體驗。「我們對即將帶來的改善感到振奮。」
Rosa表示,佈局胃腸道手術機器人是直觀外科使命的自然延伸,目標是為更多患者提供更好的微創護理。他還提到,肺部介入手術機器人Ion已經證明,直觀外科有能力在軟組織手術機器人之外開發和商業化新的平台;公司完全可以把達芬奇和Ion的經驗結合起來,指導胃腸道領域的研究。
雖然直觀外科沒有公布後續的里程碑和具體產品路線圖,但海外醫械行業分析師Steve Bell通過FDA公開信息和專利佈局,已經拆解出了這款產品的技術輪廓。
從FDA分類來看,IG1000的主代碼歸為FDS(柔性/剛性胃鏡及附件),次代碼為FET(內窺鏡視頻成像系統),被定義為Class II器械。這一分類傳遞了一個重要信號:IG1000的首發形態,將是一款上消化道內窺鏡和成像平台。
Bell推測,直觀外科採用了早年收購的NeoGuide形狀感知與形狀鎖定技術。其核心邏輯在於,柔性內鏡到達目標位置後,能夠「錨定」自身,形成一個穩定的操作平台,而不是像傳統內鏡那樣需要醫生雙手持續操控、容易晃動。這種「先穩平台、後加功能」的策略,與Ion在肺部介入領域的推進邏輯如出一轍——先讓醫生熟悉機器人的導航和鎖定機制,再逐步疊加縫合、切除等高級功能附件。
專利層面的佈局則進一步揭示了技術方向。2025至2026年間公開的國際專利顯示,直觀外科在力反饋和縫合上下了功夫。
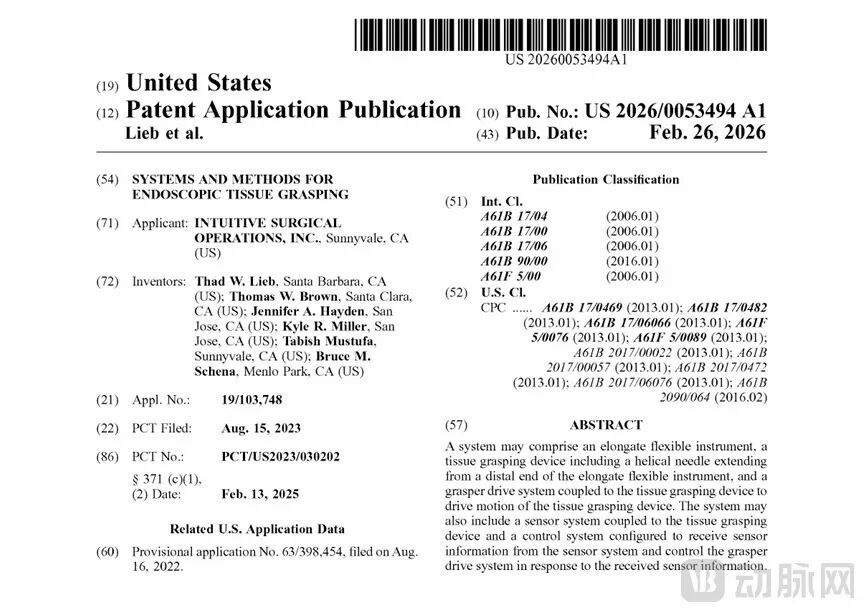
直觀外科US20260053494A1專利涉及一套力反饋系統。這個專利解決的臨床痛點在於:在進行微創內窺鏡手術(如穿過人體自然腔道,如肺部氣管、胃腸道等)時,醫生往往需要對目標組織進行固定、牽引或抓取(如為了進行活檢採樣或切除)。由於微創管道內部非常狹窄且路徑彎曲,傳統的直頭抓鉗很難在曲率很大的地方有效地施力或牢牢抓住組織,極易滑脫或對周圍正常組織造成意外撕裂。
為了解決上述問題,直觀外科發明了一種全新的螺旋式組織抓取裝置,核心構造和控制機制如下:
● 螺旋形柔性針頭(Helical Needle):該抓取裝置包含一個延伸自柔性手術工具遠端的螺旋形(彈簧狀)針頭。當需要抓取目標組織時,該針頭可以通過旋轉的方式像「紅酒開瓶器」一樣,螺旋鑽入目標組織中。這種結構能提供極強的錨定力,防止器械在操作過程中發生滑脫。
● 驅動與傳感器閉環控制(Sensor-BasedClosed-Loop Control):該系統包含一個專門的驅動系統(Graseper Drive System),用來驅動螺旋針頭的旋轉和進退運動。關鍵在於它集成了一套傳感器系統(Sensor System)。這套傳感器可以實時捕捉針頭刺入組織時的阻力、扭矩、或者是光纖形狀感知(Shape Sensing)反饋的微小形變。
綜合來看,直觀外科胃腸道柔性手術機器人既運用了達芬奇5最新的力反饋技術,也結合了肺部介入機器人Ion的組織抓取經驗。在設計上類似一款能夠進行操作全流程化、進行內鏡下縫合、具備力反饋的胃腸道柔性手術機器人。
IG1000區別於現有的產品,目前腔內柔性手術機器人的研究主要以末端器械的使用為主,手術過程中,其內鏡的進退導航仍需要助手手動控制,完成鏡頭的大幅度移動或器械的更換,目前市面上也鮮有包括力反饋的內鏡機器人系統。
而從臨床體驗的角度,這款產品的終極願景或許在於:讓醫生像操作遊戲手柄一樣,輕鬆完成原本複雜高難的內鏡下治療手術。
02 軟鏡龍頭如何迎戰手術機器人龍頭?
直觀外科並非第一個看到這一市場的人。當前,奧林巴斯、EndoQuest、EndoRobotics、Swan EndoSurgical以及國內的羅伯醫療、澳華醫療等企業均已入局。全球消化內鏡領域的頭部企業正加速推進手術機器人的商業化落地,行業整體已從概念驗證階段邁入快速發展期。
其中,奧林巴斯採取了「外部合作+自主研發」的雙軌策略。在代理引進層面,奧林巴斯與韓國EndoRobotics達成獨家全球分銷協議,將其機器人產品納入自身產品矩陣,重點提升內鏡黏膜下剝離術(ESD)的精確度與手術效率。
在自主研發層面,2025年7月,奧林巴斯宣佈與私募股權投資機構Revival Healthcare Capital達成戰略合作,雙方共同出資最多4.58億美元(約合33億元人民幣)成立合資企業Swan EndoSurgical,專注於新一代腔內手術機器人系統的開發。
奧林巴斯表示,採用與私募股權合作的創業型運作模式,既能保持組織靈活性,又能充分運用自身核心技術積累。Swan EndoSurgical計劃開發的產品在技術路徑上與現有大多數產品形成差異化,但目前項目仍處於非常早期的階段。
國際市場上,進展較快的消化內鏡手術機器人來自EndoQuest。EndoQuest的胃腸道腔內手術機器人已完成其關鍵的PARADIGM試驗器械豁免(IDE)研究註冊,正式應用手術機器人開展內鏡黏膜下剝離(ESD)手術,標誌着其產品向商業化邁出關鍵一步。
國內市場同樣進展迅速,已有產品成功獲批並實現商業化銷售。2025年3月,羅伯醫療的消化內鏡手術機器人EndoFaster®(速易必)獲得國家藥監局批准,年內已完成數十台設備銷售,同時公司正積極推進下一代產品EndoDreams的研發工作。
國內軟鏡龍頭企業澳華醫療則在ERCP手術機器人領域取得重要突破。2026年5月7日,其ERCP手術機器人正式通過國家藥監局創新醫療器械特別審查程序,並與南京鼓樓醫院同步完成了手術機器人實操應用的展示。
據澳華內鏡半年報業績交流會披露,該產品創新性地以機械手段替代傳統人手操作,實現遠程操控與閉環控制,並藉助力反饋機制保障手術安全。這一設計不僅能顯著減少醫護人員在手術過程中的X射線暴露時間,有效降低輻射危害,更在手術操作安全性、膽管插管成功率與膽總管結石完全清除率等核心指標上達到ERCP國際質量基準要求,處於全球領先水平。
澳華醫療ERCP手術機器人瞄準全球市場商業化。在註冊進展方面,澳華醫療已聯合南京鼓樓醫院、山東齊魯醫院、無錫市人民醫院、南昌大學第一附屬醫院等醫療機構同步開展全球多中心臨床試驗,目前已完成近100例手術。公司預計於2026年第四季度完成註冊臨床並正式進入申報階段,計劃2027年第三季度左右取得國內註冊證。與此同時,CE認證與FDA認證也在同步推進,助力公司實現真正意義上的全球化佈局。
胃腸道腔內手術機器人正站在從「技術驗證」邁向「臨床標配」的關鍵拐點。對於一個仍處早期的市場來說,直觀外科的加入與其說是多了一個競爭者,不如說是迎來了一位最有力的市場開拓者。
畢竟,這家公司曾將腹腔鏡手術機器人從0推廣到全球累計1600萬例手術,在商業化落地、全球市場拓展、醫生培訓體系搭建以及市場教育等方面,積累了深厚且系統化的能力。而這些,恰恰是當下賽道開拓所需要的。