智通財經APP獲悉,隨着國際油價近期顯著降溫以及美國財政部意外採取行動抑制長期美債收益率曲線攀升之勢,黃金現貨價格在上周一度升至每盎司4,696.18美元,創5月14日以來的逾三個月最高點;然而,聯儲局主席凱文·沃什在傑克遜霍爾全球央行年會上強調,過去12個月PCE通脹指標仍達3.7%、六個月PCE年化通脹達4.1%,2%通脹目標「堅定且固定」,若基礎通脹未以足夠快的速度明確回落,聯儲局便「仍有工作要做」。沃什講話可謂是一場明確偏鷹、但尚未直接預告加息的講話,推動9月加息概率由35.4%升至60%附近,黃金等貴金屬也隨之額疲軟。
沃什當地時間上周五講話當日,包括股票與大宗商品市場在內的全球風險資產集體走弱,美股市場三大股指集體下行,現貨黃金快速下跌2.9%至4,567.23美元,白銀下跌3.5%至66.81美元,鉑金下跌0.6%,鈀金則上漲5.3%;兩年期、十年期和三十年期美債收益率分別上升12.79、5.6和2.19個點子至4.36%、4.728%和5.22%,美元指數則上漲0.61%。
不過,最新統計數據顯示,黃金多頭勢力即便面臨加息預期升級也並未在近期出現任何程度撤退,而是美國財政部長貝森特擴大長期美債回購重新激活「貨幣貶值交易」大趨勢後,資金以更剋制、更低成本的方式押注金價繼續上漲——比如看漲期權價差、雙資產數字期權和跨資產奇異期權取代了年初激進的單邊黃金看漲期權來對沖美元貨幣信用。
黃金引伸波幅與看漲偏度指標均低於第一季度,表明市場資金仍然看漲,卻更傾向於4,900—5,300美元的有序上行或區間突破式運行,而不是複製年初的「波動率末日」式狂熱。比特幣則兼具貶值對沖與空頭擠壓屬性,其後續能否延續突破,將取決於新增現貨資金能否接替槓桿性被迫買盤。
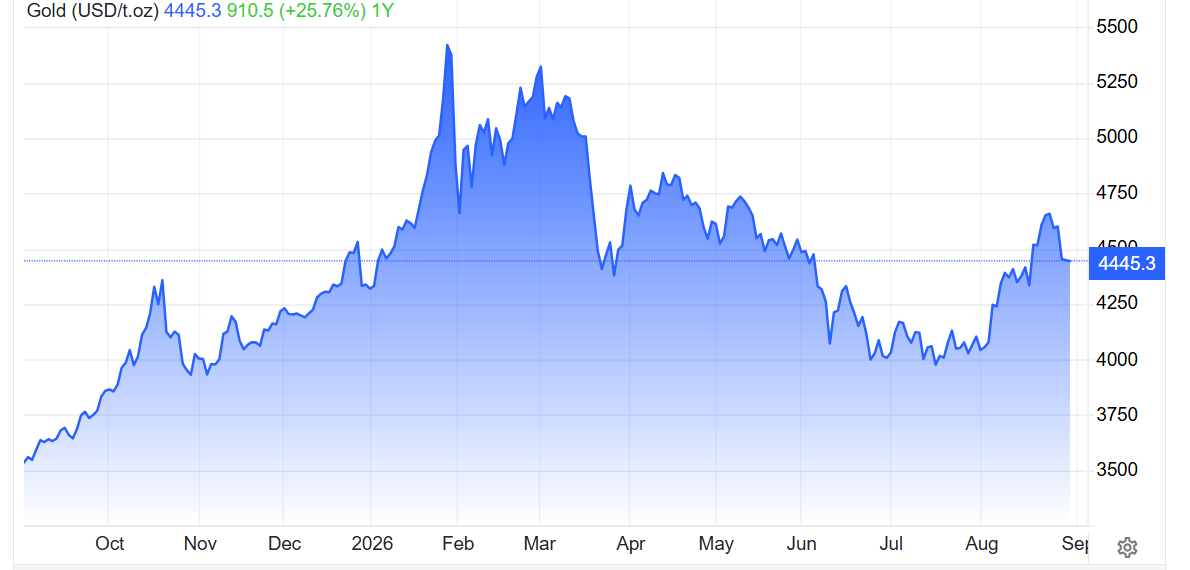
在花旗、美國銀行以及德意志銀行等華爾街金融巨頭們看來,黃金大概率正在進入長期結構性牛市中的新一輪上升波段。花旗將未來零至三個月目標由4,500美元上調至4,800美元,並維持六至十二個月5,000美元目標;德意志銀行基於量化模型的公允價值預期約為4,700美元,並認為始於2024年的黃金配置「爆發式階段」尚未結束,給出的年末基準目標為4,700—5,100美元;高盛雖然因聯儲局降息預期後移而將2026年末目標由5,400美元下調至4,900美元,但仍保持結構性看漲;摩根士丹利承認黃金已提前達到其第四季度4,450美元預測,並預計2027年存在突破5,000美元的路徑。
「鷹派」聯儲局壓不住金?有序牛市多頭轉戰奇異期權,華爾街再望5000美元大關
在美國財政部努力控制美國借貸成本的提振下,重新煥發活力的黃金多頭代表們正集體轉向「奇異期權」(exotic options)和以及期權市場價差策略,押注金價進一步上漲。
奇異期權是相對於普通看漲或看跌期權(Vanilla Options)而言、將收益結構定製化的衍生工具,其最終賠付不僅取決於黃金升跌,還可能同時取決於價格是否觸及障礙、到期時是否落在特定區間,以及美元兌日元、原油等第二或第三項資產是否滿足條件。
「雙資產數字期權(Dual-Digital Options)」和「三重二元期權(Triple Binaries)」就是典型案例:只有黃金與外匯或原油同時達到預設條件才支付固定收益,因此權利金通常更低、潛在回報槓桿可達10—20倍以上;代價則是任何一項條件未滿足都可能導致收益歸零,並伴隨較高的定價複雜度、流動性與交易對手風險。
美國財政部長斯科特·貝森特計劃將存量10至30年期國債的回購規模「至少翻倍」,這一舉措帶來的龐大美元投放預期壓低了美元指數,同時提振黃金及其數字替代品比特幣。面對美元購買力不斷受到侵蝕,渴求硬資產的投資者已推動現貨黃金價格8月以來累計上漲10%;即便黃金在周五因聯儲局主席凱文·沃什承諾抗擊通脹而回落,仍有望創下今年1月以來最大單月漲幅。
與此同時,比特幣空頭頭寸遭到擠壓,推動其自8月19日以來上漲12%,終於使這一加密貨幣資產終於擺脫持續數月的低迷,並一度突破80,000美元。
來自State Street Investment Management的黃金與金屬策略主管阿卡什·多希表示:「投資者們正在聚焦於重新做多黃金,無論是通過交易所交易基金(即ETF)相關聯的直接需求,還是通過衍生品市場。在我看來,貨幣貶值交易只是暫時停頓,從未消亡;隨着市場進入9月,這一交易將重新流行起來。」
近期投資者對黃金的信心比年初時期可謂更加剋制。當時,美國總統唐納德·特朗普表示自己並不擔心美元下跌,由此點燃了黃金漲勢。交易員們一直在大量買入SPDR黃金信託交易所交易基金(即SPDR 黃金ETF)的看漲期權價差組合,而不是僅僅單純買入看漲期權;奇異期權同樣受到歡迎——這兩種方式都能以更低成本押注美元貶值以及黃金價格未來大幅上漲態勢。
State Street Investment Management的多希在採訪中表示:「與貴金屬市場1月出現的‘波動率末日’相比,8月這輪上漲的價格表現和衍生品交易活動顯然有序且健康得多。」
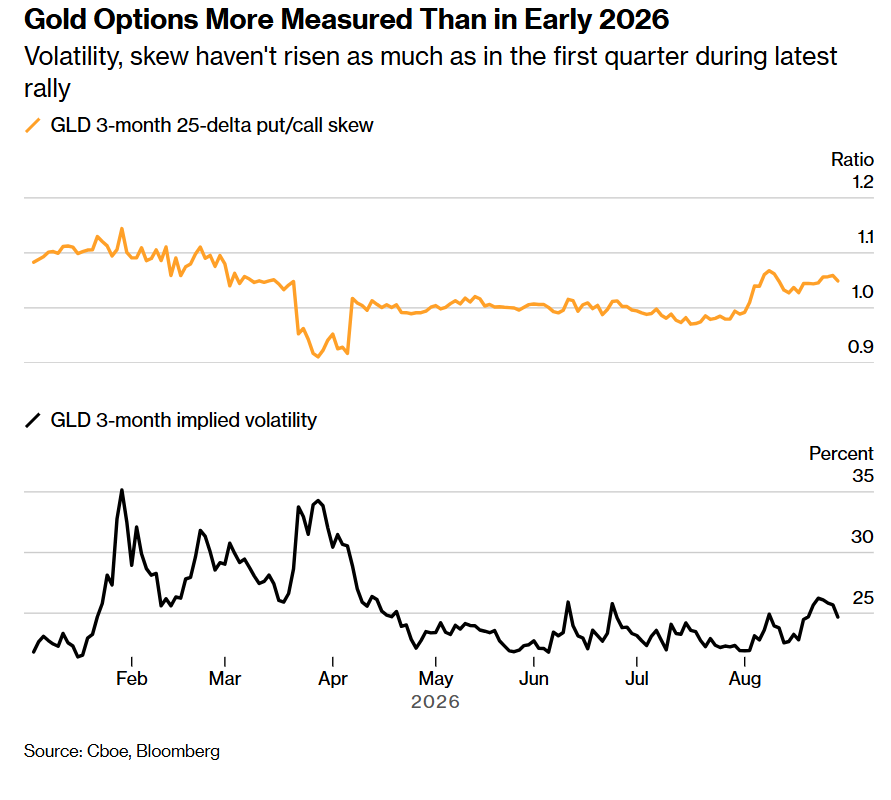
如上圖所示的那樣,黃金期權表現較2026年初更為剋制——最新一輪上漲期間,波動率和偏度的升幅均不及第一季度。
黃金期權的引伸波幅已經上升,但尚未達到第一季度的水平;與此同時,期權市場偏度——也就是投資者們為看漲押注所支付的溢價——同樣較為收窄。
美國銀行駐紮歐洲、中東和非洲地區的奇異期權與資金流主管、全球混合型產品交易聯席主管尼拉吉·喬杜裏表示:「與年初不同的是,黃金整體波動率相對較低,因此一些投資者認為,下一輪上漲的空間將更加有限,金價可能維持區間震盪式上行,例如在4,900美元至5,300美元之間運行。」
投資者們還在利用雙資產數字期權和其他奇異期權押注黃金上漲;由於收益實現還必須滿足第二項資產的特定條件,因此可以降低看漲黃金交易的綜合成本。
喬杜裏表示,以黃金對貨幣組合構建的交易一直頗受歡迎,投資者們利用其中的外匯端降低期權成本。「例如,一些投資者交易黃金與美元兌日元的組合——可以在隱含相關性接近負20%的水平買入相關性,押注黃金上漲、美元兌日元上漲。」
喬杜裏補充道:「我們接到過一些詢價,希望在到期時黃金和美元兌瑞郎貨幣對落在此類預先設定的區間之內。我們也看到過一些針對三重二元期權的詢價,例如將黃金、原油和外匯組合起來,這能夠使投資者們組合收益槓桿甚至超過投資者通常追求的10至20倍。」
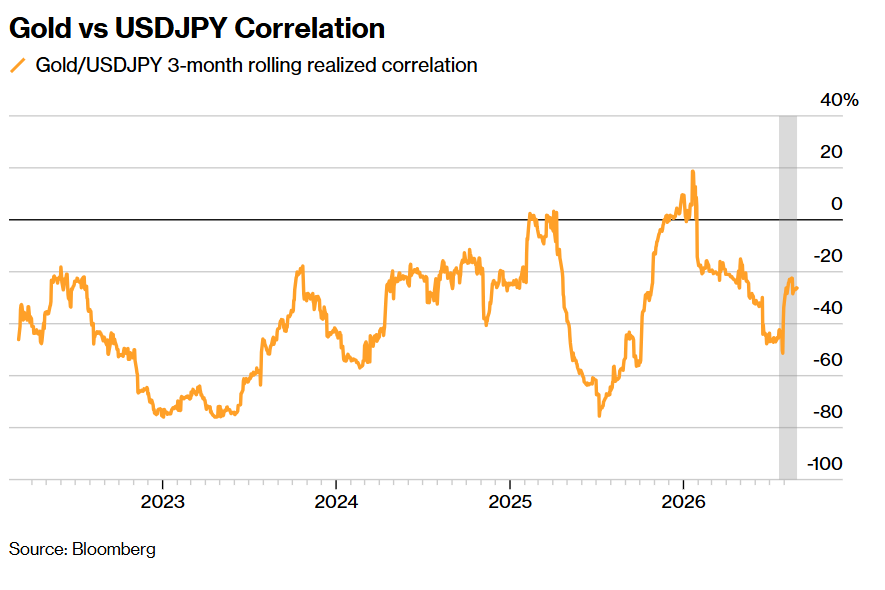
上述圖表為黃金與美元兌日元的相關性。
受益於美元走弱的並不只有黃金,比特幣的上漲同樣獲得空頭回補的額外推動。
根據Coinglass的統計數據,8月19日至8月21日期間,比特幣永續期貨市場共有超過25億美元的看空頭寸遭到強制平倉。這場逼空將最初由宏觀因素驅動的上漲轉化為更加猛烈的突破行情,同時也吸引資金重新流入美國上市的比特幣現貨交易所交易基金(即比特幣ETF產品線);自8月19日以來,這些基金已吸引超過20億美元資金。
目前尚未解決的問題是,比特幣是否正越來越像黃金一樣,被視為一種可持續的宏觀對沖工具;抑或這主要是一輪受到槓桿和動量放大的倉位驅動型上漲。隨着空頭已經被大規模清洗出局、獲利了結正在積極展開,比特幣下一階段的走勢可能將減少對被迫買盤勢力的嚴重依賴,而更多取決於新增現貨需求是否願意繼續追漲。
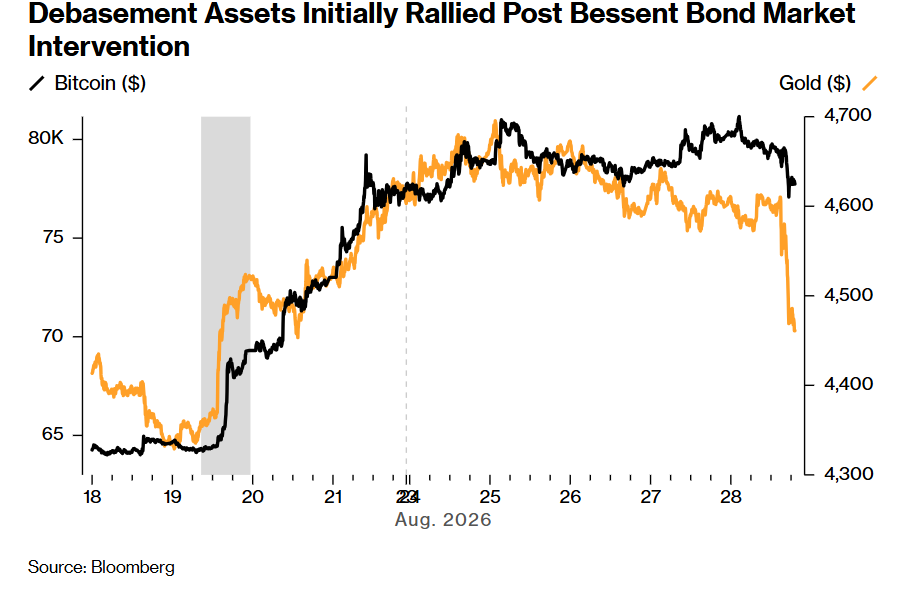
如上圖所示,美國財政部長貝森特主導干預美國債券市場後,黃金與比特幣領銜的貨幣貶值主題資產初期集體上漲。
儘管沃什在傑克遜霍爾承諾抗擊通脹,推升了市場對聯儲局加息軌跡的押注,並在本周後半段削弱了貴金屬漲勢,但投資者們仍然在蜂擁湧入黃金,這一點毋庸置疑。
美國銀行駐紮歐洲、中東和非洲地區的股票衍生品結構設計主管約瑟夫·庫裏表示:「過去幾個月,黃金雙資產數字期權一直是佔據主導地位的黃金看漲交易流,黃金通常充當跨資產配對交易中的看漲勢力一端。原因在於,黃金的投資邏輯並不依賴某一種單一的宏觀結果;在多種情景之下,黃金都可能上漲。」
1個點子的黃金資產配置就足以撬動1.4%,黃金迎來資金流重估
黃金的中長期結構性看漲邏輯正在變得更加堅固,短期價格軌跡卻未必更加陡峭和平滑。本輪定價核心已由「實際利率下降—黃金上漲」的單一機會成本框架,擴展為財政信用風險、美元購買力稀釋、央行儲備多元化與私人資產再配置共同驅動的財政信用框架(Fiscal-Credibility Framework)。
當長端收益率因經濟增長強勁而上升時,黃金通常承壓;但若收益率上升源於財政赤字、期限溢價和主權債務可信度惡化,高利率與金價牛市上漲軌跡便可以同時發生。與此同時,貝森特擴大長期美債回購因而被市場視為潛在「金融壓抑」信號,重新點燃驅動黃金長牛主題的「貨幣貶值交易」;不過沃什的鷹派講話仍令現貨黃金單日下跌2.9%至4,567.23美元,證明傳統的美元與實際利率傳導機制並未失效,只是已不再獨佔黃金定價權。
黃金的「小衆市場」悖論,是這輪長期看漲邏輯中最具爆發力的一環:地上黃金總價值雖超過30萬億美元,日均交易額也超過3,000億美元,但大量存量屬於央行儲備、珠寶和長期持倉,倫敦市場的鉅額成交又主要來自銀行、做市商和算法交易之間的反覆換手,真正能夠吸收新增長期資金的自由流通盤遠小於名義市值。高盛統計數據顯示,黃金交易所交易基金(即黃金ETF)去年12月僅佔美國私人金融投資組合的0.17%;嚴格而言,機構或者散戶在任何邏輯之下的黃金資產配置佔比每提高0.01個百分點、即1個點子,高盛模型所估算的金價約上漲1.4%。
另一華爾街金融巨頭摩根大通2025年5月的情景分析則顯示——外國投資者持有約57萬億美元美國資產,若其中0.5%、約2,736億美元在四年內轉向黃金,相當於每年約700億美元,模型對應約18%的年化漲幅,並可能將金價推向2029年初的6,000美元。這些華爾街預期數字,可謂揭示的是極高的資金流彈性。
需求結構則為這一重估提供了現實支撐,而不只是理論假設:全球黃金交易所交易基金7月淨流入約30億美元、增持23噸,總持倉回升至4,068噸,資產管理規模達到5,300億美元;央行淨購金量也由2026年第一季度的57噸顯著反彈至第二季度的289噸,顯示官方部門在價格回落時具有明顯的逆周期承接能力。
與此同時,投資者更多使用看漲期權價差(Call Spread)、雙資產數字期權(Dual-Digital Option)和跨資產組合,而不是無保護地追逐看漲期權;引伸波幅與看漲偏度均未回到第一季度極端水平。這些都意味着市場的上漲信念正在深化,但價格預期更加剋制——投資者願意保留非對稱上行敞口,卻也主動限制權利金成本和追漲風險,因而比年初的投機狂熱更具可持續性。期權市場討論的4,900—5,300美元更接近中期交易區間,5,000美元大關則很可能是下一階段核心定價樞紐。
9月來臨之際,美銀給出「投資啓示錄」:股票資產可能失血,黃金領銜的大宗商品接管配置主線
對於一些機構投資者們而言,黃金已從周期性的利率交易升級為戰略性的美元信用保險;鷹派衝擊造成的回調更可能是牛市壓力測試,而不是僅憑一次講話便確認趨勢反轉。
在AI算力基礎設施建設相關聯的信用市場發債規模激增,加之「AI信貸泡沫破裂」擔憂急劇升溫、10年期及以上長期限美債收益率急升並壓制納斯達克100指數之際,華爾街金融巨頭美國銀行編制的研究報告顯示出的季節性統計進一步提示:美國總統任期的第二年的9月份通常不利於股票這類高風險權益資產,尤其是依賴遠期鉅額現金流、資金回報周期長、對分母端無風險收益率變動高度敏感的科技股票,9月份卻更有利於原油與黃金、白銀這類大宗商品資產。
美國銀行彙編的歷史數據圖表顯示,美國股票市場的主要股指在9月份的這一時期通常表現不佳。納斯達克100指數(NDX)呈現出明顯的看跌趨勢:從歷史上看,在美國總統周期第二年的9月,該指數有長達70%的時間下跌,平均回報率為−0.66%。同樣,美股市場的小盤股基準股指——羅素2000指數(RTY)在這一周期階段也面臨歷史性的弱勢月份,下跌概率大約為64%。
大宗商品的表現則較為有利。其中,布倫特原油亦展現出強勁支撐——在總統周期第二年的9月有大約67%的時間上漲;向來波動較劇烈的白銀則在歷年總統周期第二年9月的平均漲幅通常約為1.73%。
另一貴金屬黃金的歷史同期表現則同樣強勁。隨着美國財政部意外加碼回購長期國債以及全球金融市場對美國政府屢創歷史新高債務負擔的按期兌付擔憂加劇,華爾街近期對於黃金的看漲情緒可謂愈發濃厚。隨着美國財政部長貝森特力推壓低長端收益率的政策立場,強化了弱美元與貨幣貶值交易邏輯,黃金隨之劇烈上漲,過去三周黃金期貨市場大規模湧入超220億美元的創紀錄買盤,倉位快速轉向擁擠。
橋水基金創始人達利歐近日再次對美國財政狀況發出警告。他認為,美國財政部長貝森特本周宣佈擴大長期國債回購,與長期美債收益率飆升、日本降低對美國債券市場的敞口等現象結合來看,可能意味着美國財政正在接近一個關鍵轉折點;如果債務問題得不到及時處理,未來數年美國可能面臨更加嚴重的債務危機,達利歐建議投資者們增持黃金。
美銀獨家編制的「牛熊指標」(Bull & Bear Indicator)已升至9.5處於「賣出」區間,因此有着「華爾街最準策略師」稱號的美國銀行資深策略師Michael Hartnett領銜的美銀策略團隊框架主張以黃金對沖美元信用稀釋、做多AI建設所需的大宗商品與自然資源,同時沽空AI債券,並警惕高槓杆超大規模雲廠商、私人信貸及周期金孖展產。美銀策略師團隊表示,若長端收益率繼續高企而美元同步走弱,則應降低高槓杆AI基礎設施、低評級數據中心債及私人信貸敞口,轉向黃金、能源、資源股和短久期高質量信用。