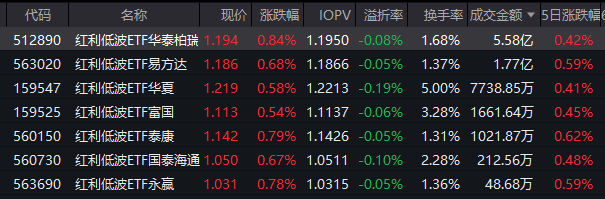
8月31日,市場早盤集體走弱,滬指早盤跌0.20%,創指跌1.29%。在此背景下,紅利低波ETF華泰柏瑞(512890)逆勢漲0.84%,報1.194元,換手率1.68%,半日成交額5.58億元,居同類標的ETF首位。
消息面上,國家統計局發布,8月份,製造業採購經理指數(PMI)為49.8%,比上月上升0.6個百分點,景氣水平回升;非製造業商務活動指數為49.0%,與上月持平;綜合PMI產出指數為49.5%,比上月上升0.2個百分點,我國經濟總體產出景氣水平有所改善。另外,8月28日,住建部、自然資源部、央行、金融監管總局、證監會五大部委在同日密集落地8份房地產文件,構成「3份基礎性文件+5份配套辦法」的完整制度組合。中信建投指出,「828」房地產新政並非需求端的刺激或救市,而是通過現房銷售制、項目公司制、主辦銀行制以及個人住房貸款制度優化對房地產新發展模式進行了一次系統性制度重構。
申萬宏源證券認為,不論宏觀還是產業,都面臨當下格局無法外推遠期的問題。高美債收益率與遠期美國財政可持續、企業信用風險可控不兼容。AI算力各環節普遍通脹,也與遠期AI應用不斷拓展不兼容。短期AI鏈產業仍有積極催化,推動超跌反彈延續,但遠期產業景氣有波折的擔憂未有效緩解,估值仍受壓制。維持9月反彈延續判斷,結構選擇重點仍是尋找超跌反彈中,能夠更大程度上修復跌幅的方向。AI鏈內部更加關注非機構重倉方向,國產算力鏈和AI小盤股「中期掩護短期」。近期有新增產業景氣催化的海外AI算力鏈,英偉達鏈、存儲和PCB,也是短期有彈性的方向。非科技賽道方向,看好創新藥和CXO,貴金屬;關注工業金屬和基礎化工的機會;繼續基於「中證800指數權重–26Q2公募基金持倉權重」尋找高股息資產。
基金經理柳軍在半年報中表示,展望2026年三季度,紅利板塊的配置價值值得重點關注,短期與中期邏輯均具備堅實支撐。短期維度,市場波動中樞抬升、擾動因素增多,風格短期或進行再平衡。而經過2026年二季度的調整後,紅利板塊估值已逐步回落至合理區間,估值壓力得到充分釋放,當前已具備明確的逢低配置窗口機遇。中期看,紅利策略已從單純的市場風格偏好,升級為 「宏觀環境驅動+政策制度護航」 的強共振格局。從當前宏觀環境審視,低利率與「資產荒」是支撐紅利策略吸引力的基石。近年來,主要國有大行及股份制銀行相繼下調存款利率,使一年期定期存款利率全面進入「破1%時代」,而十年期國債收益率亦在歷史低位徘徊。在此背景下,高股息資產提供了稀缺的確定性現金流回報,成為抵禦「資產荒」的天然工具,完美匹配險資的負債端久期和收益要求。
作為震盪市中資產配置的穩健工具,紅利低波ETF華泰柏瑞(512890)成立於2018-12-19,比較基準:中證紅利低波動指數收益率,基金經理為柳軍。截止2026年8月28日,近5年回報53.75% ,跑贏業績比較基準, 在1194只產品中排在80位。投資者可將紅利低波ETF華泰柏瑞(512890)作為底倉配置,無股票賬戶的投資者也可通過其場外聯接基金進行配置(A類:007466;C類:007467;I類:022678;Y類:022951)。
風險提示:基金有風險,投資需謹慎。過往業績並不預示其未來表現。投資者在做出投資決策前,應認真閱讀基金合同、招募說明書等文件,結合自身風險承受能力理性投資。