感覺這是中國製造業今年最揚眉吐氣的一個時刻之一。
不是因為我們又打了什麼價格戰,而是因為——這一次,發達國家的客戶,主動上門排隊。
先說一個時間節點。
2026年7月22日,全球最大燃氣輪機製造商GE Vernova發布二季度財報。數字是炸裂的:當季電力業務訂單按年暴漲134%,燃氣輪機積壓訂單從100GW猛升至116GW,單季自由現金流達到51億美元,超過了2025年全年的總和,總積壓訂單高達1760億美元。
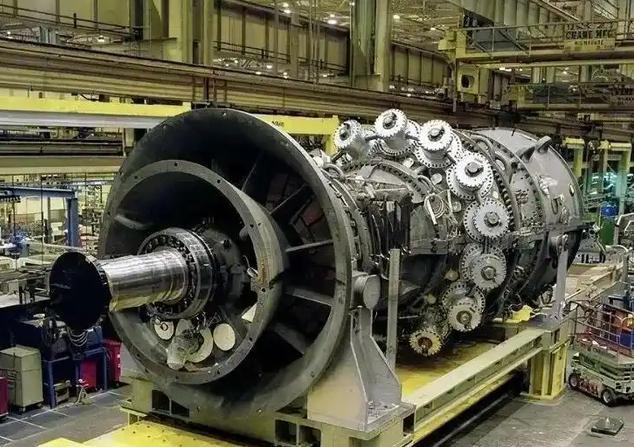
GEV首席執行官斯科特·斯特拉齊克當天對着投資者說出了一句讓所有人震驚的話:
"我們現在已經在接受2031年的交貨預訂了。"
2031年。五年後的產能,今天就已經快被搶光了。
這還沒完。
西門子能源CEO克里斯蒂安·布魯赫年初就公開坦言:"燃氣輪機的交貨時間已經排到了2029年至2030年,2028年的供應也十分有限。"——西門子一季度一口氣簽下102台燃氣輪機訂單,超過了2025年全年總量的50%,淨利潤按年飆升近300%,不到兩年股價漲了10倍。
三菱重工CEO伊藤榮作則說,原計劃將產能提升30%,但"遠遠不足以滿足不斷增長的需求"。
這三家公司——GE、西門子能源、三菱重工——加起來佔據全球燃氣輪機80%至85%的市場份額。
全部訂滿,全部接不完。
事情到這裏,突然來了個大反轉。
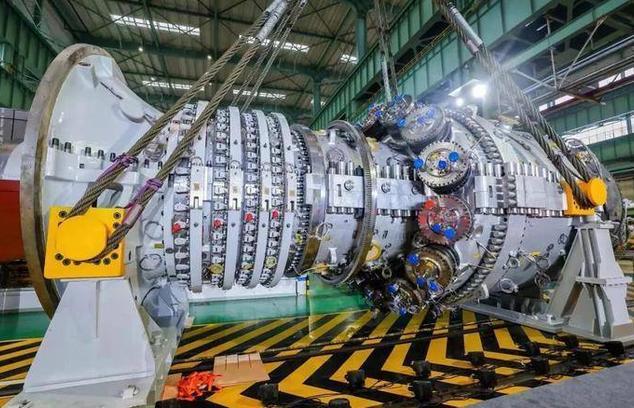
2026年3月,加拿大一家數據中心客戶,等不了GE,也等不了西門子,轉頭找來中國,一口氣訂了20台G50重型燃氣輪機,總金額40億元人民幣,單台價格2億元,還先交了預付款。首批10台年底交貨,另外10台明年完成。
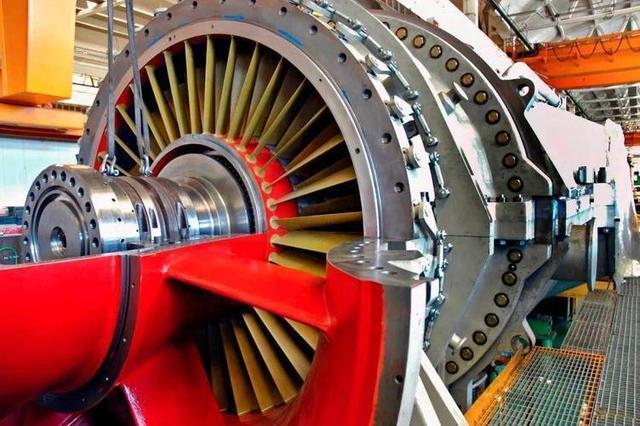
這台機器,叫東方電氣G50,中國第一台實現100%國產化的F級50兆瓦重型燃氣輪機。
數字很枯燥,但數字很殘酷。
截至2025年末,東方電氣在手訂單1403億元;2026年一季度又新增366.37億元,合計突破1700億元。同期財報:營收增長5.57%,淨利潤卻增長了37.41%——賣得沒快多少,賺得快了近四成。
西方三巨頭壟斷七十年,沒想到被一場AI電荒,把這個局生生逼開了。
為什麼,偏偏是現在?
很多人會覺得:東方電氣做出來了,理所當然。
但在更深的地方,有一股更大的力量,在推着這一切同時發生。
先看這股力量的名字:AI數據中心的電力飢渴。
摩根士丹利測算,2025年至2028年,僅美國數據中心的累計電力缺口將高達47GW——相當於9個邁阿密的用電量。硅谷科技巨頭們2026年的AI資本開支,已經提升至6000億美元,大半最終要變成電費與發電設備需求。
為什麼非得是燃氣輪機?
AI數據中心需要7×24小時不間斷穩定供電。風電光伏靠天喫飯,核電建設周期動輒十年等不起。唯有燃氣輪機:冷啓動到滿功率運行只需5到10分鐘,建設周期6至12個月搞定,可以隨時全功率輸出。
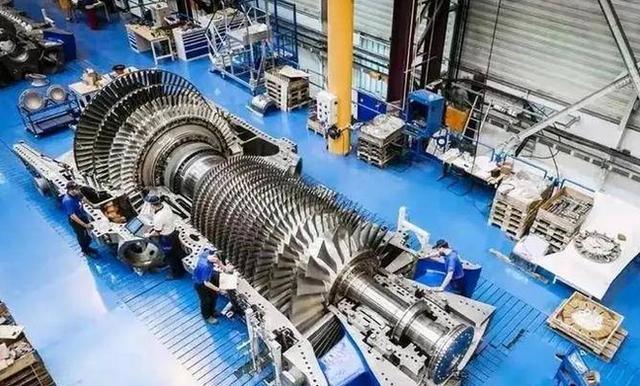
算力的盡頭是電力,電力的關鍵是燃氣輪機。
但這還沒完。
再往深一層看——這場危機,其實是西方壟斷者自己挖的坑。
過去七十年,GE、西門子、三菱重工用技術封鎖、專利壁壘、供應鏈綁定,把全球重型燃氣輪機市場牢牢捏在手裏。中國曾長期處於連單個高溫葉片都需要進口的境地,更別說整機了。
但他們沒料到:常年壟斷帶來的自滿,讓他們錯過了擴產的最佳時機。
訂單交貨周期從2年拉到5至7年,產能建設保守,現在AI訂單潮水般湧來,他們的產線根本跟不上。據行業測算,到2028年,全球燃氣輪機需求將超過120GW,但供給僅約90GW,缺口約30GW,佔比高達33%。
三分之一的缺口——這就是東方電氣的歷史窗口。
更關鍵的是,東方電氣能接住這個球,靠的從來不是運氣。
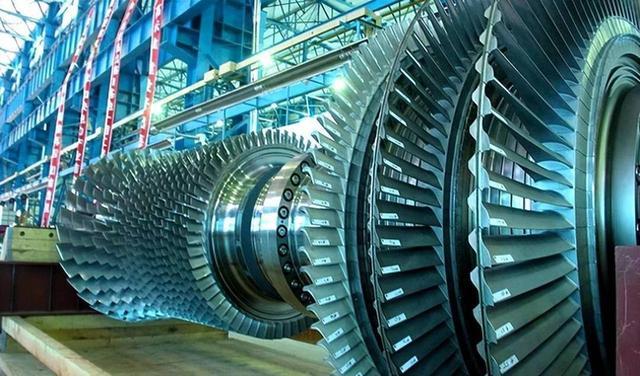
2002年,東方電氣開始與三菱合作引進技術,但核心參數和材料配方,三菱根本沒給全;2009年,G50自主研發計劃正式啓動;2022年,首台G50在廣東清遠點火;2023年,首台正式商業投運;到今天,G50已累計商業運行超過12000小時,葉片加工精度達到0.03毫米。
說到這裏,不得不提一個細節——那筆研發賬單。
2016年至2025年,東方電氣累計研發投入超過217億元,幾乎相當於公司近十年淨利潤的總和。
賺來的錢,幾乎全砸回去了。
技術封鎖比槍炮更緩慢,但被突破的那一天,比任何勝利都更讓對手心驚。
2025年11月,東方電氣拿下哈薩克斯坦3台G50訂單,實現中國重型燃氣輪機整機出口零的突破。短短數月後,加拿大發達市場直接一次性下單20台——這不是偶然,這是被驗證的實力。
最後,怎麼看?
最後,怎麼看?完全我個人看法,聊幾層意思吧。
這一次,不只是一家公司的商業故事。
卡脖子,是中國製造業最深入骨髓的記憶。
從芯片到高端光刻機,從航空發動機到重型燃氣輪機,每一次被卡住,都不只是市場上的損失,更是一種屈辱的壓迫。而這一次,一個清晰的信號出現了:等足了時間,熬過了低谷,中國製造是能破局的。
再說一層。
但清醒也必須有。
東方電氣G50目前單機約2億元人民幣,而同級別的GE HA級機型售價高達數億美元——中國目前仍處於"以價格贏得入場券"的階段。
更重要的是,中國天然氣發電佔比目前僅約3.2%,全球平均水平是23%,美國是43%。從技術突破到真正的全球規模化,還有很長的路要走。
一場漂亮的破局,從來不等於戰爭結束。
還有最重要的一層。
我想到一個細節。當年東方電氣的工程師拿着引進的技術資料,發現核心的葉片冶金工藝三菱根本沒有給全。他們只能一個葉片一個葉片地試,一個參數一個參數地摸索,前後用了將近二十年。
二十年後,加拿大的客戶先交了錢,等他們的貨。
老子說過一句話,我覺得放在這裏格外合適:
"知常曰明,不知常,妄作兇。"
翻成大白話就是:看清楚規律的人,才能走得長遠。壟斷不是永恒的規律,它只是時間的切片——凡是用封鎖換來的優勢,遲早會被耐心換來的追趕所瓦解。
這,就是今天這個故事,真正想說的話。