智通財經APP獲悉,近日,迅策(03317)被納入港交所科技100指數成分股。相關變動將於2026年9月11日收市後實施,並於9月14日起生效。這將有望為迅策帶來穩定的機構資金流入,打開價值重估空間。
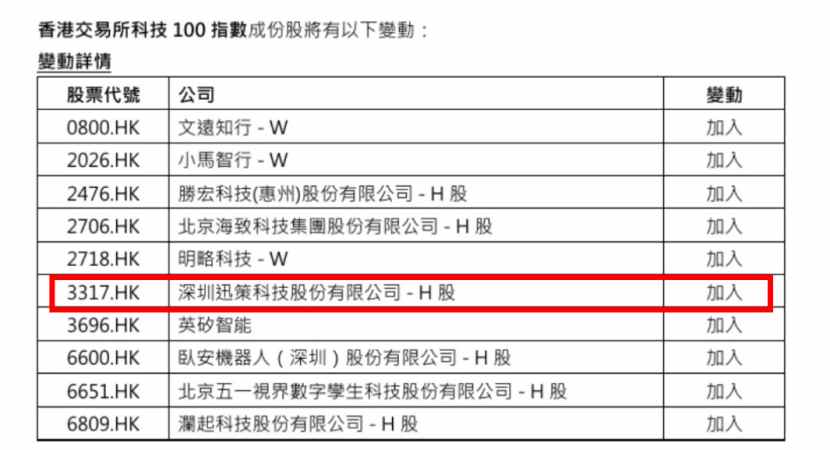
這次入選有更具體的含義:在已披露2026年中報、且營業收入不低於5億元人民幣的港股資訊科技業公司中,迅策的營收按年增速位居首位,為389%
這不只是一次指數名單變動,更像是資本市場對其AI數據基礎設施價值的一次「看見」。在港股科技資產持續分化、AI敘事逐漸從概念走向業績兌現的當下,迅策用一份高速增長且實現盈利的中期成績單得到自己的答案。
迅策深耕於關鍵的數據能力建設數十年之久。大模型要真正進入企業場景,離不開高質量、實時、結構化、可治理的數據供給。正是在於把這些複雜數據轉化為企業AI可以理解、可以調用、可以計量的基礎資源。這種能力,已經開始體現在財報上。
迅策2026年中期業績顯示,公司上半年實現收入約9.67億元,按年增長389%;歸母淨利潤約7250萬元,較去年同期虧損約人民幣8942.9萬元實現扭虧為盈。換句話說,迅策不僅跑出了高增長,也跨過了盈利驗證的重要關口。
迅策的可貴之處,正在於它沒有停留在「AI概念」的熱鬧裏,而是通過企業級AI實時數據基礎設施、多行業複製、Token業務模式和海外拓展,把技術能力轉化為真實的商業結果。
更進一步看,迅策的增長並非簡單依靠項目堆疊,而是平台化能力釋放的結果。公開資料顯示,公司ARPU由164萬元提升至556萬元,按年增長約240%;客戶留存率長期維持在90%以上;人均創收按年增長約379%。這些指標共同指向一個趨勢:迅策正在從項目型交付,走向更高複用率、更高效率的平台型增長。
這也是它被納入港交所科技100指數的深層含義。科技100指數本身聚焦港股科技企業,強調創新屬性、成長能力與市場代表性。迅策的入選,意味着實時數據基礎設施這一過去相對「幕後」的能力,正在成為港股AI資產中越來越重要的評價維度。
如果說過去市場看AI,更多看模型、算力和應用,那麼當AI進入企業落地階段,數據基礎設施的重要性會被重新估量。沒有穩定、實時、可調用的數據,AI很難真正進入金融、電信、能源、製造、醫療、機器人等複雜場景。迅策將能力延展至多個高壁壘行業,正是在驗證這一套底層能力的可複製性。
從這個角度看,迅策並不只是「被納入指數」,而是「被重新定價」。它代表的是港股AI投資邏輯的一次變化:從追逐宏大敘事,到關注真實收入;從關注模型參數,到關注產業落地;從期待未來盈利,到尋找已經跑通商業閉環的公司。
機構觀點也在強化這一判斷。公開報道顯示,德意志銀行近日維持迅策「買入」評級,並給予目標價351港元,看好其Token業務模式與垂直行業佈局。華泰證券亦重申迅策「買入」評級,給予目標價239.11港元,認為Token業務加速放量將成為公司收入增長的重要驅動力。
從中期業績高增,到首次實現上半年度盈利,再到獲納入港交所科技100指數,迅策正在完成一次清晰的市場亮相。它讓外界看到,AI商業化並不只是遠方的想象,也可以是被訂單、收入、毛利和利潤驗證的現實增長。