來源:國信證券
6月底以來,市場風格再平衡已持續近兩個月,消費、資源等多個板塊均有表現。隨着AI硬件板塊交易擁擠逐步消化,科技自8月初以來也有所反彈。當前市場對於再平衡的進度和趨勢討論增多。在此背景下,本文將從交易擁擠度與超額收益兩個維度,分析AI硬件交易擁擠消化至何種程度,以及市場再平衡能否延續。
6月底以來市場進入再平衡,消費、資源等板塊均有表現。二季度科技成長極致分化之後,6月底以來市場步入再平衡階段。隨着科技板塊退潮,消費、資源等非AI領域「多點開花」:一是資源紅利板塊表現亮眼,由於近期外部地緣政治局勢再起波瀾,宏觀不確定性加劇背景下,煤炭(自6月底以來最大漲幅為27.2%,下同)、有色(25.7%)、石化(23.7%)等資源紅利漲幅居前;二是泛消費領域出現輪漲,其中基本面相對更優的醫藥(18.8%)彈性更大,農林牧漁(18.0%)、社服(16.4%)、食品飲料(13.5%)等消費板塊同樣明顯上漲;三是金融領域有所表現,銀行(13.7%)憑藉防禦屬性表現較強。此外,8月初以來通信、電子等科技硬件也出現反彈,不過非AI領域延續上漲,市場風格再平衡仍在持續中。
我們以申萬二級行業滾動三個月收益率的標準差作為行業極致程度觀測指標,可以發現該指標在6月末時處在均值向上兩倍標準差以上的極值水平,此後極致程度快速收斂,目前已回落至歷史均值附近。

市場再平衡已延續兩個月,那麼當前再平衡的進度如何?下文我們將從交易擁擠度和超額收益這兩個維度進行分析。
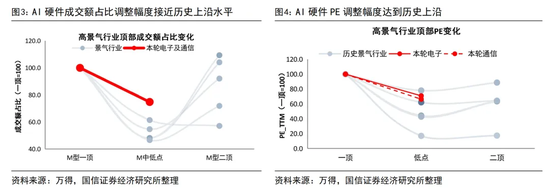
從交易擁擠度看,AI硬件領域已明顯降溫,非AI領域較5月高點仍有差距。一方面,歷史上高景氣行業往往存在M頂,電子、通信板塊調整幅度接近歷史上沿。我們用成交額佔比、行業估值兩個指標,來衡量行業的交易擁擠度情況。通信自6月初以來成交額佔比率先回落,電子則自7月初開始降溫,目前兩者均較階段高點回落約25%,歷史景氣行業自M頂左側高點至谷底調整均值在40%左右,目前尚有一定距離。與此同時,板塊估值水平也同步收縮,其中電子PE、PB最大調整幅度均在30%左右,均已達到歷史景氣樣本調整的區間上沿,較歷史均值尚有差距;通信PB調整幅度超50%,已達到歷史景氣行業跌幅的均值水平。整體來看,硬科技板塊綜合交易熱度已明顯降溫,但交易熱度仍待消化。
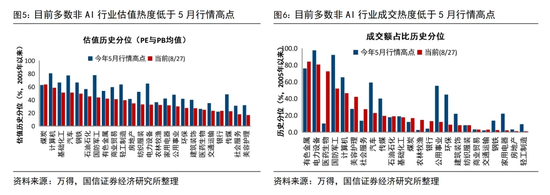
另一方面,非AI行業熱度回升,但目前多數較5月市場高點時仍有差距。從成交額佔比看,目前白酒(目前處05年以來3%分位、低於5月行情高點的9%,下同)等多數非AI行業的交易熱度仍低於5月市場高點水平,不過紅利資產近期成交有所修復,有色(84%、76%)、煤炭(17%、12%)、石化(19%、18%)等略超5月水平。從估值熱度看,紅利中有色(目前處05年以來42%分位、仍低於5月的54%,下同),石化(45%、57%)等均未回到5月高點水平。
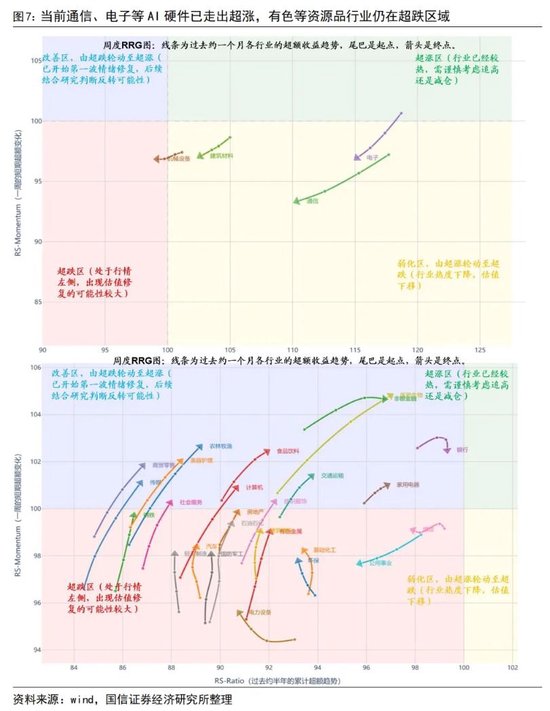
從超額收益看,電子、通信已走出超漲區域,有色、煤炭等資源品尚在超跌區。超額收益是衡量行業相對強弱趨勢的另一個熱度指標,歷史上當一個行業大幅跑贏大盤後,熱度短期可能已達高位水平,其超額收益容易階段性趨於收斂,反之亦然。我們採用各行業在RRG圖中所處的位置來比較各個行業在長短期維度下相對大盤的走勢。
電子、通信等硬件板塊已走出超漲區域。自8月初以來,電子、通信等板塊已自RRG圖中第一象限的超漲區域回落至第四象限的過渡區域,其中機械設備更是已輪動至第三象限的超跌區域,這意味着前期AI硬件積累的超額收益或已有所消化,但從動量看還仍在回落。
有色、石化、煤炭等資源品仍在超跌區域。自6月底以來「非AI」類行業自超跌區域開啓修復,目前食品飲料、農林牧漁等多數消費行業已走出超跌區域,而有色、石化、煤炭等資源品還處在超跌區域,顯示行業短期可能仍具備修復空間。
往後看,市場再平衡還將延續。結合當前再平衡進展、市場環境、產業及政策催化看,板塊輪動與結構擴散或將延續。
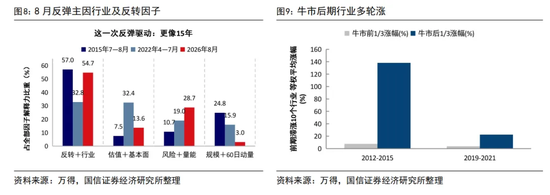
一是當前科技可能仍在消化前期超額,資金共識尚未形成。正如前文所述,儘管目前科技交易擁擠度已有所消化,但參考歷史高景氣行業自M頂左側高點至谷底的平均調整幅度,還存在一定差距。我們對8月以來行情進行歸因,近期反彈是超跌反彈,基本面因子貢獻相對有限,因此市場對科技板塊反彈持續性的信心略顯不足。本次科技二次行情的開啓,或仍待美元流動性、交易擁擠度、產業敘事積極因素積累,
二是近期地產政策優化利好相關板塊。8月28日,住建部等多部門聯合發布一系列房地產新政,涉及住房銷售制度改革、信貸制度改革、以及資本市場支持等。與過去主要聚焦於需求端不同,本輪地產政策改革更加全面:需求端推進現房銷售制度改革,維護購房者權益;信貸端延長房貸期限和發放時間,降低持有成本壓力;孖展端推動房企從主體信用孖展,轉向項目本身。本次地產政策改革有望穩定房地產預期,推動地產發展步入新模式,內需板塊有望迎來向上機遇。
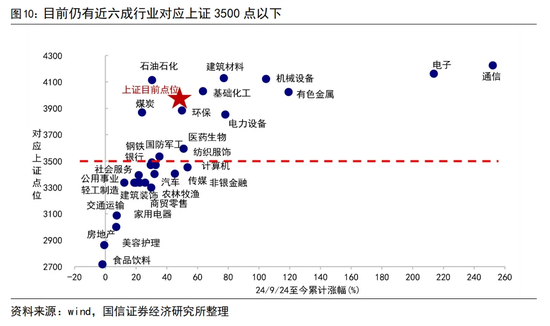
三是結合市場環境看,牛市中後期行業多輪漲。牛市中後期,行情通常由前期的少數高景氣板塊集中上漲,逐步轉向低位板塊擴散和輪動。回顧12-15年、19-21年兩輪牛市,後期領升的多是前期滯漲品種(見圖9)。當前市場已處於牛市中後期,目前仍有近六成行業對應3500點以下,參考歷史經驗看,前期滯漲板塊仍具補漲和輪漲空間。
A股牛市未竟,均衡配置為佳。8月以來A股行情有所反彈,結合當前宏觀政策環境和市場情緒看,我們認為市場震盪上行將繼續,當前仍處在牛市之中。從外部環境看,當前市場對9月加息的概率提升,不過鑑於沃什並未承諾9月加息,後續是否加息仍存在不確定性。國內因素看,國內7月政治局會議明確加大逆周期調節力度,8月中旬以來北京、上海等一線城市相繼發布樓市新政,有望推動宏微觀基本面修復。歷史上A股牛轉熊往往出現在整體股市情緒過熱、流動性環境持續收緊、宏觀環境明顯走弱的時候,本輪A股牛市的估值和情緒相較歷史牛市頂點仍有差距,在海內外宏觀積極因素支撐下,A股牛市有望向縱深演繹。
結構上,關注成長板塊內部擴散,以及地產、資源品等相關領域。①科技內部向低位擴散。我們在《再議科技M頂:科技第二波何時來?-20260807》中提到,在擁擠度消化和產業層面催化等積極因素累積後,AI算力鏈未來或仍有向上機會。當前科技內部有望向低位方向擴散,可關注具備基本面預期、產業層面存在積極催化的AI應用環節、港股科技等。②重視以有色為代表的資源品。最新披露26年中報顯示有色業績延續高增,在供需偏緊、地緣政治溢價抬升等因素支持下,以有色為代表的資源品基本面景氣有望延續。③此外,還可關注政策加碼的地產,以及基本面較優的醫藥、券商。


風險提示:地緣局勢惡化超預期、國內經濟修復出現波動。