2024年6月,海爾集團以125億元現金拿下上海萊士20%股權,並通過表決權委託合計控制26.58%的股份,成為這家國內血製品龍頭企業的實際控制人。此前海爾生物已佈局採漿設備、低溫存儲、冷鏈運輸等上游環節,而上海萊士補上了血液製品生產的最核心一環,因此這筆交易也被視為海爾大健康戰略的關鍵一環。
然而兩年過去,上海萊士交出的首份完整年度周期中報卻難言樂觀。2026年半年報顯示,公司實現營業收入32.09億元,按年下降18.79%;歸母淨利潤6.61億元,按年大降35.80%;與此同時,公司股價持續走低,截至2026年8月已跌至4.93元/股,較海爾9.405元/股的收購價接近腰斬。營收利潤雙降、現金流腰斬、82億商譽懸頂,疊加行業性政策寒冬,海爾百億跨界收購當下正面臨多重風險考驗。
百億收購遇冷 業績與股價雙雙受挫
海爾集團收購上海萊士主要基於血製品行業「漿量為王」的增長邏輯,以及稀缺牌照的長期價值。但短短兩年間,行業基本面迅速反轉,上海萊士業績下行,海爾集團正面臨短期賬面壓力與長期資產減值風險同步顯現的挑戰。
首先是收購端的大額浮虧,按照9.405元/股的收購價計算,海爾拿下13.29億股上海萊士股份的總成本為125億元,對應公司整體估值約625億元。入主之後,上海萊士股價持續下行,截至2026年8月末,公司股價僅約4.9元/股。
以此計算,海爾持有的20%股權賬面市值僅約65.5億元,單筆收購浮虧接近60億元;疊加後續三輪增持的股份,整體浮虧規模已達64億元左右。相較於短期股價升跌,上海萊士自身業績基本面的變化更為值得關注。
2026年1月1日,《財政部稅務總局關於增值稅法施行後增值稅優惠政策銜接事項的公告》正式實施,沿用多年的生物製品3%簡易計稅政策全面取消,除抗癌藥、罕見病藥等特殊品類外,普通血製品統一適用13%的一般計稅稅率。
這一影響在上海萊士的利潤表中體現得極為明顯,2026年半年報數據顯示,報告期內公司實現營業收入32.09億元,按年下降18.79%;歸母淨利潤6.61億元,按年下降35.80%;扣非歸母淨利潤6.26億元,按年下降39.85%。期內公司淨利率約20.6%,較上年同期的26.05%下降超過5個百分點。
從季度數據看,2026年第二季度單季營收17.0億元,按年下降12.7%;歸母淨利潤3.45億元,按年下降25.5%。雖然二季度降幅較一季度有所收窄,但整體仍處下滑通道。
在行業面臨政策寒冬的同時,行業市場競爭也日益加劇。博雅生物機構調研紀要顯示,在需求端,面對集採擴圍、DRG/DIP支付方式改革、醫保控費及藥品重點監控合理用藥、醫藥行業合規等政策的持續深化,臨床處方量明顯收縮,行業整體銷售承壓。
在供給端,行業採漿量持續增長,加之部分企業新建產能逐步釋放,在終端需求收縮的背景下,供給端的持續放量進一步加劇了市場競爭,白蛋白、人免疫球蛋白和凝血因子三大類核心產品價格承壓下行。
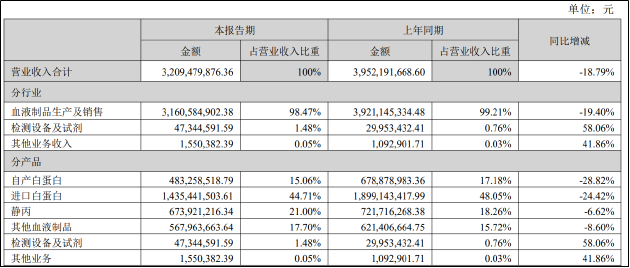
反應到上海萊士自身上,2026年上半年公司血液製品生產及銷售業務期內實現收入31.6億元,按年下降19.4%。其中自產白蛋白、進口白蛋白、靜丙、其他血液製品營收分別按年下降28.82%、24.42%、6.62%、8.6%。同時,公司半年報中提到,血液製品動銷銷量按年增長10%以上,銷量提升營收仍大幅下滑,產品價格承壓顯著。
82 億商譽高懸 隱性擔保風險暗流湧動
除了業績層面之外,海爾集團收購上海萊士的「後遺症」更多體現在商譽、隱性擔保等。商譽方面,上市以來,上海萊士先後收購邦和藥業(現鄭州萊士)、同路生物、浙江海康等多家企業,不斷通過併購擴大漿站規模與產能。
2025年3月,海爾集團更是推動上海萊士斥資42億元現金收購南岳生物100%股權,而標的賬面淨資產僅約8.39億元,溢價率接近400%,一次性新增商譽約30億元。多次高溢價併購後,截至2026年上半年末,公司商譽餘額高達81.99億元,佔歸母淨資產的比例超過25%。
在當前行業下行周期,血製品價格承壓、需求增速放緩的背景下,此前高溢價收購的子公司盈利能否達到收購時的預期存在較大不確定性。
此外,上海萊士還存在大額隱性擔保。2019年,上海萊士以發行股份的方式,作價132.46億元收購基立福旗下全資子公司Grifols Diagnostic Solutions(GDS)45%的股權。作為交易對價,基立福獲得上海萊士17.66億股股份,持股比例達26.2%,成為並列第一大股東,正式進入上海萊士的核心股東層。
2021年,雙方簽署白蛋白獨家代理協議,上海萊士及下屬安徽同路醫藥成為基立福白蛋白在中國大陸的獨家經銷商。同時,為支撐代理業務開展,上海萊士每年向基立福出具銀行安慰函(具備實質擔保效力),為下屬安徽同路醫藥的貨款支付提供連帶責任擔保。2026年度擔保總額度為3.39億美元,實質上由上市公司承擔了代理業務的全部渠道回款風險。
受自身債務壓力與沽空危機影響,基立福2023年啓動全球資產收縮計劃,中國市場的控股權成為處置標的。2023年12月,基立福將其持有的上海萊士20%股份轉讓給海爾集團,剩餘6.58%股份的表決權全部委託給海爾集團行使,僅保留對應股份的經濟權益。
海爾入主上海萊士後,並未對上述擔保與代理體系進行變動。在此前的行業環境下,血製品剛需屬性強、回款穩定,擔保的實際風險微乎其微,海爾用隱性的、概率極低的風險,換來了控制權平穩落地、業務基本盤穩定,無疑是一筆劃算的買賣。
問題在於,2026年行業環境的劇烈變化,增值稅改革、醫保控費、需求收縮三重疊加,醫院回款周期拉長,渠道資金壓力陡增。原本被認為幾乎為零的壞賬風險,正在行業下行周期中逐步累積。
半年報數據顯示,上海萊士賬面應收賬款為20.43億元,按年增長1.87%,在營收下滑近2成的背景下,應收賬款規模不降反增。同時,應收賬款周轉天數也由2024年同期的32.41天、2025年同期的77.52天大幅延長至108.94天,創歷史新高。
股價腰斬帶來近 64 億元的賬面浮虧,增值稅改革與醫保控費雙重擠壓下業績持續下行,82 億商譽高懸頭頂,疊加應收賬款周期拉長、隱性擔保風險抬升。控制權收購落地僅兩年,海爾集團便已身陷多重壓力的合圍之中,曾被寄予厚望的大健康佈局,正迎來最嚴峻的周期考驗。