來源|鳳凰網《風暴眼》
8月28日,樓市迎來全鏈條改革。
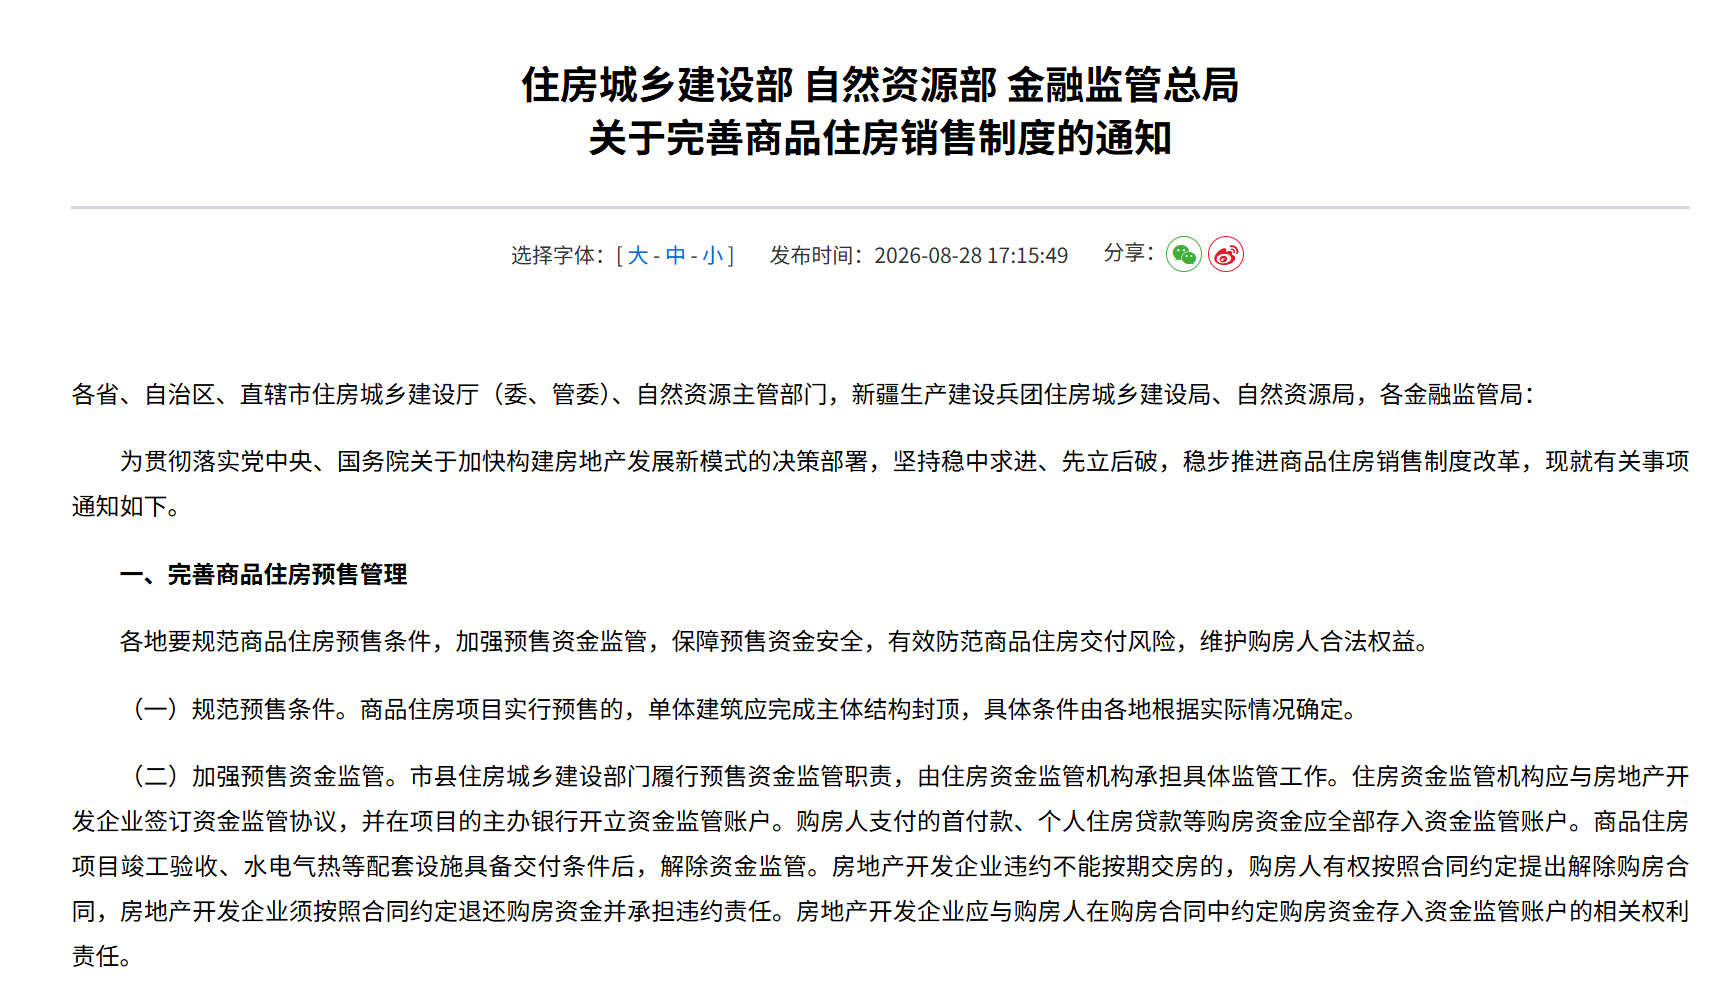
住房城鄉建設部、自然資源部、金融監管總局聯合印發《關於完善商品住房銷售制度的通知》,明確有力有序推進商品住房現房銷售:新出讓土地和已出讓未取得建設工程規劃許可證的商品住房項目,優先選擇現房銷售;已取得建設工程規劃許可證的項目,鼓勵實行現房銷售。
同一天,中國人民銀行、金融監管總局聯合印發《關於改革完善房地產信貸管理 推動加快構建房地產發展新模式的意見》(下簡稱171號文),將個人住房貸款期限由最長30年延長至最長40年;同時明確,所購新建住房實行現房銷售的,個人住房貸款應在銷售備案後發放;實行預售的,應嚴格在項目竣工備案後發放。
政策密度前所未有,但普通購房者心中仍有諸多現實疑問:推行現房銷售,是否能徹底規避爛尾風險?拉長房貸年限,能否刺激樓市持續回暖?
帶着這些問題,鳳凰網《風暴眼》對話上海易居房地產研究院副院長嚴躍進,並
實地走訪了北京兩處新房樓盤,嘗試解答買房人最關切的現實困惑。
01帶看量大幅增長,不只是新政原因
順義區一名房產中介向鳳凰網《風暴眼》表示:「從8月15號之後帶看就多了,昨天我們店都要忙死了。」
但當被問及是否由8月28日新政帶動時,這位中介表示,「主要是立秋了,天不熱了。再有就是好房子現在少了,昨天一套房4個客戶都要。」
他補充道,帶看量回升的同時,成交量反而比之前略有下滑,「原來每個小區至少幾套能挑,現在沒有幾套好樓層能挑了。」
21世紀經濟報此前報道時也指出,市場變化主要集中在到訪、帶看和諮詢等成交前端,「不同區域、不同項目之間仍有差異」。
房市新政消息發布的第二天,在常營地區做房產經紀人的韓趙琪微信諮詢量也漲了起來,購房者也很關心,這個政策對「房貸年限可延長至40年」政策到底合不合適?
他還翻出排班表,上周末帶了2個客戶看房,還有個客戶臨時有事不來了,但這個周末帶了4個客戶看房。
在韓趙琪看來,此次40年房貸年限政策對新房的利好更直接、更突出。
原因很簡單:新房樓齡新,70年產權完整,基本都能滿足40年貸款的要求,政策紅利可以全額喫到。
而二手房則要看房齡多長,次新房還好,老破小几乎和40年房貸無緣,最多只能在原有基礎上延長几年,利好十分有限。
更值得關注的一個現象是,韓趙琪發現今年從租房轉向買房的客戶明顯變多了。
今年手裏已經有4位外地戶籍的租客,退租後在北京買了房,而去年一整年都沒有遇到過這種情況,這些客戶大多在青年路附近上班,打拼多年後選擇定居。
02期房還能賣嗎?
新政出台後,樓盤的銷售人員已將其作為促銷話術。
8月30日上午,在北京某處現房樓盤,銷售介紹時一開始就突出現房的優勢:「前天剛出新政,以後賣房子都得是現房了,而且一個房子周期至少等兩年。像咱們這種現房交付的,在市面上還是很少見的。」
實際上,近年來,現房銷售佔比持續攀升,行業向現房過渡的趨勢早已顯現。
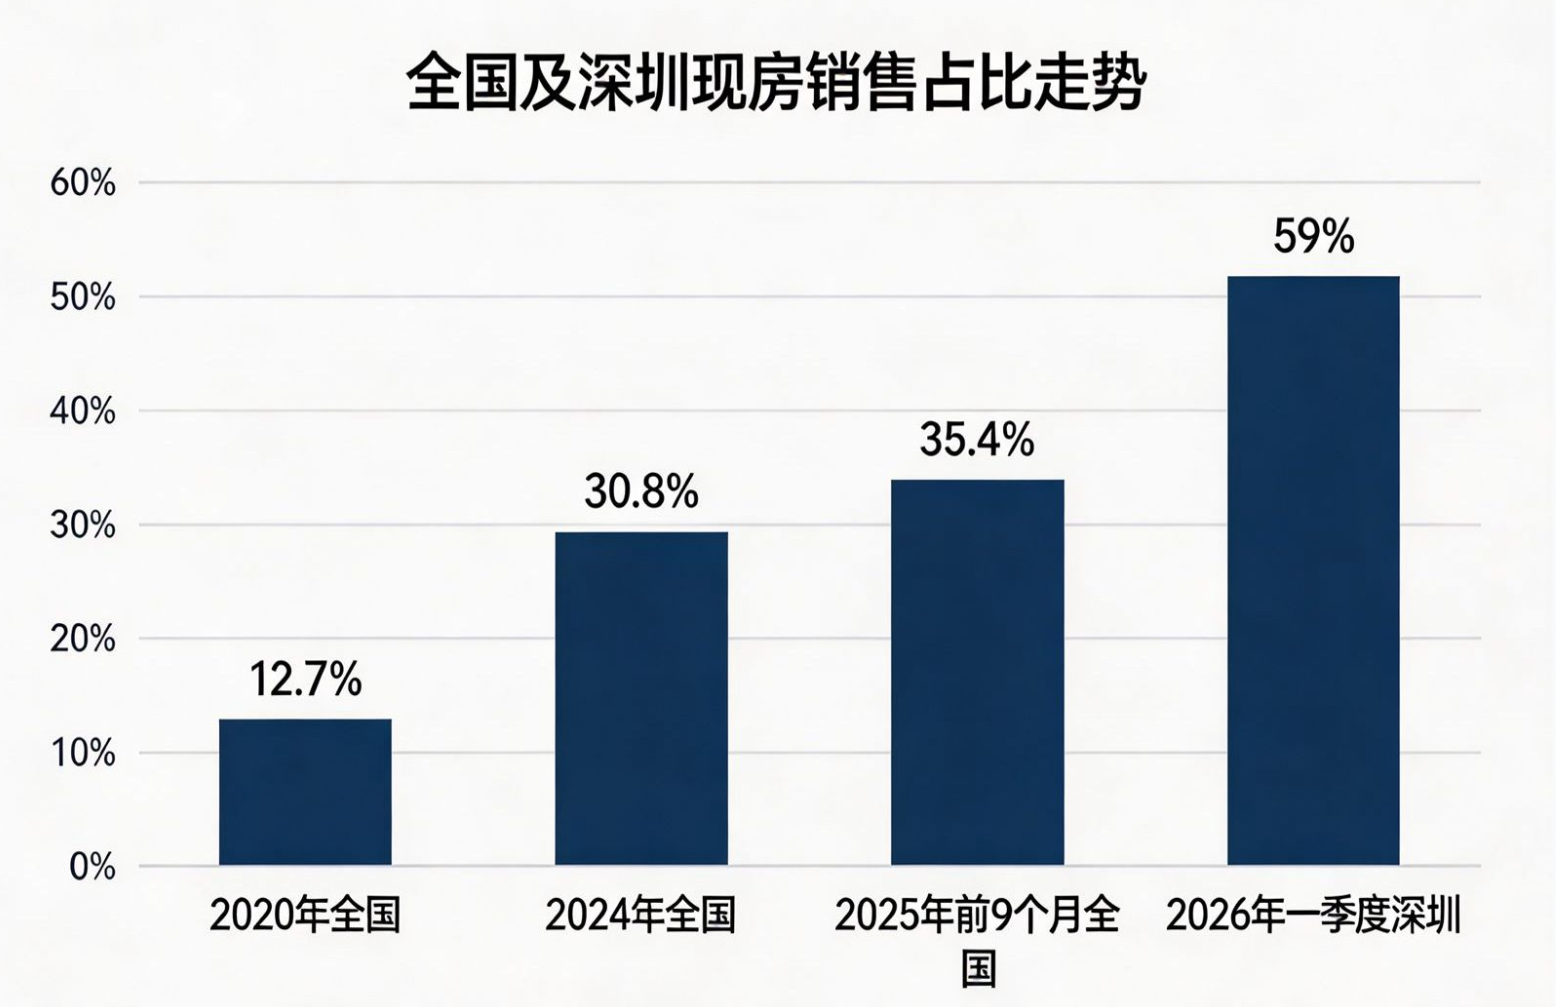
國家統計局數據顯示,全國現房銷售佔商品住宅銷售的比例,從2020年的12.7%漲到2024年的30.8%,2025年前9個月進一步升至35.4%,深圳2026年一季度這個數字更是達到59%。
而那些正在銷售、已經拿到建設工程規劃許可證的期房項目,會被這輪新政影響到嗎?
另一處期房樓盤銷售向鳳凰網《風暴眼》表示:「這個政策對我們期房市場沒太大影響,不會取消期房的銷售模式,就跟當年說要取消公攤一樣,這麼多年也沒完全取消。」
在他看來,171號文雖然明確了「竣工備案後放貸」,但「對於咱們這種舊地塊不可能實行的點在於我們前期沒有留那麼多的預算。即使去執行,估計可能也是後面的地塊去執行了。」
實際上新規存在一個關鍵的「新老劃斷」時間點:只有8月28日之後新出讓的土地,以及已出讓但尚未取得《建設工程規劃許可證》的項目,才被要求優先執行現房銷售;已經拿到規劃許可證的存量項目,只是「鼓勵」,並不強制。
但這份保障,目前只覆蓋「未來新蓋的房子」,已經在售的存量期房,風險敞口並沒有因為這份文件而改變。
03房產APP的貸款計算器已默認40年
房產中介點開自家的房貸計算器,也發現沿用多年的默認貸款年限30年,已經改成了40年。
在一線樓盤銷售的話術中,「月供更低」往往成為核心賣點,不過,也有預備購房者表示,除了月供降低之外,總利息成本的相應增加,則是容易被忽視的另一面。兩者之間的權衡,正是購房者需要根據自身財務狀況審慎判斷的關鍵。
從政策設計來看,171號文將個人住房貸款最長期限從30年延長至40年,核心目標非常明確:降低購房月供門檻,構建「首付低、利率低、月供低」的三低格局,釋放被高月供壓制的住房需求。
對於當下的剛需群體而言,這確實是一針務實的緩衝劑。尤其是在就業和收入預期偏謹慎的大環境裏,月供降低幾千元,意味着家庭現金流的安全墊厚了一截,很多原本「夠不着」的房源,進入了可承受範圍。
以一位非京籍購房者為例:其看中一套總價540萬元的房源,首付100萬元,貸款440萬元。按當前商貸利率3.05%測算,40年期等額本息月供約15870元,總利息約321.8萬元;而30年期等額本息月供約18760元,總利息約235.4萬元。前者月供減少約2890元,後者總利息節省約86.4萬元。
兩種方案各有優劣:40年期以更高的總利息換取更低的月度壓力,更適合當前收入偏低但未來增長可期的年輕群體;30年期則以較高的月供換取更低的總成本,更適合收入穩定的成熟家庭。
上海易居房地產研究院副院長嚴躍進也對鳳凰網《風暴眼》表示,40年房貸更契合「先小後大」的收入成長曲線,尤其適合剛畢業的年輕人或當前收入處於起步階段、但未來有明確增長預期的群體,即短期還貸能力偏弱、中長期還貸能力逐步增強的人群。
04房地產發展新模式更傾向現房銷售
以下為鳳凰網《風暴眼》與上海易居房地產研究院副院長嚴躍進的對話實錄,有刪減
鳳凰網《風暴眼》:你過去幾年一直呼籲「穩樓市、去庫存」,你覺得這套「超級政策包」裏,最超出你預期的是哪一條?
嚴躍進:市場討論最集中的無疑是40年期房貸。
相比其他偏宏觀、偏長效機制的房地產發展新模式政策,40年房貸直接關係到購房者的按揭貸款、月供壓力和購房決策,因此社會關注度更高,也引發了較多討論。
這兩天已有銀行在積極調整內部業務架構,涉及貸款合同條款、房貸計算模型以及後台軟硬件系統的適配,說明政策落地正在加快推進。
網上也出現「還貸還到老」等略帶調侃和質疑的聲音,這很正常,但也恰恰說明政策觸及了民生痛點。總體來看,此次個人貸款政策與房地產發展新模式結合得較為緊密,體現了實實在在的支持力度,力度超出市場預期。
鳳凰網《風暴眼》:新政同時明確「月房貸支出與收入比控制在50%以下」,我算了一筆賬:假設一個家庭月收入2萬,50%償債比上限就是1萬,按3%利率、40年期算,最多能貸約210萬。
因此50%這條紅線會不會讓「40年」的實際效用大打折扣?是不是只有中低收入群體才需要貸到40年,但他們又因為50%上限貸不到40年對應的額度?這裏是否存在一個悖論?
嚴躍進:政策層面按房貸月供與收入比不超過50%作為測算標準,銀行在實際操作中不會機械執行這一比例,而是根據借款人資信狀況、還款能力等靈活把握,這也是銀行風險控制的必要安排。
過去銀行對收入預期樂觀,放貸額度相對寬鬆;當前收入預期偏謹慎,即便銀行有意願,部分購房者也未必能貸到理想額度。
從今年市場實操看,建議購房者優先用足公積金貸款額度,剩餘部分再搭配商業房貸。對於認可當前3%左右房貸利率水平的購房者,40年期貸款在期限上較為匹配。
鳳凰網《風暴眼》:網友有個很直白的疑問:「30年改40年,每個月是少還了600塊,但總利息多出幾十萬,這不就是把壓力往後挪嗎?年輕人現在少還了,60歲的時候還在還房貸,這真的是減負嗎?」你怎麼看待網友的質疑?
嚴躍進:網友質疑每月還款壓力減小、但總利息增加,本質上是把還貸壓力往後挪,這種看法有一定道理。但需要明確的是,貸款期限拉長後,前期月供減少,對當下資金緊張的人群是實實在在的減壓。
若把未來各期還款額折現回當前時點,其現值總和大致相當於本金,並不存在絕對的「划算」或「不划算」,更多是「合適」與「不合適」的選擇。
貸款必然伴隨利息,40年期限較長,利息總額自然更高,但對應的每年還貸壓力更小。極端情況下,貸1年利息很少,但每年還貸壓力極大。40年貸款無非是在時間維度上做了分散,取決於購房者的現金流匹配需求。
鳳凰網《風暴眼》:你會給普通購房者什麼建議,什麼情況下該選30年,什麼情況下真該選40年?
嚴躍進:傳統30年期房貸仍是主流選擇,40年期更適合以下兩類人群:一是當前想買總價較高、品質較好的房子,希望多貸一些、拉長期限來降低近期月供壓力;二是短期內家庭開支較大(如子女教育、撫養等),需要減輕近幾年的還貸負擔。
鳳凰網《風暴眼》:把這次8.28各項政策連起來看,背後有一套什麼樣的房地產的產業邏輯在裏面?這個影響會如何傳導到各方?
嚴躍進:此次出台的系列政策,核心是推動房地產發展新模式,而新模式的底層邏輯是防範化解金融風險。以房貸政策為例,其直接影響銷售端;而現房銷售政策影響產品端。產品端和金融端雙雙發力,有助於提升房屋買賣市場活躍度,進而改善房企資金狀況,形成「銷售—回款—投資」的良性循環,覆蓋房地產全生命周期的鏈條。
鳳凰網《風暴眼》:新政明確「所購新建住房實行現房銷售的,個人住房貸款應在銷售備案後發放;實行預售的,應嚴格在項目竣工備案後發放」,這是不是意味着,未來新房預售制度的根基被動搖了?
嚴躍進:可以理解為預售制度在逐步優化調整,房地產發展新模式方向上確實更傾向現房銷售。但不能過於急迫或僵化地理解,並非所有項目未來都要現房銷售,市場承受能力有限。更合理的預期是各地推進節奏會加快,現房銷售的項目供應將逐步增加,但不會「一刀切」。
鳳凰網《風暴眼》:您覺得銀行可以怎麼去配合政策做還款創新?
嚴躍進:當前政策仍以等額本息、等額本金為主,測算顯示40年期比30年期月供僅減少約600元,效果還不夠直接。
建議可探索「先息後本」或「先本後息」等創新還款方式,前五年只還本金或只還利息,由於利息和本金各佔月供約50%,此舉能直接減少50%的月供壓力,效果比拉長期限更明顯。政策層面尚未明確,但實操中可根據銀行與借款人協商靈活安排。
鳳凰網《風暴眼》:這次「超級政策包」出台後,你認為下一步的政策工具箱裏還有什麼?
嚴躍進:「超級政策包」屬於房地產發展新模式的制度框架,時間跨度至少覆蓋「十五五」期間(五年左右)。
政策落地後各地會陸續出台操作細則(如銀行制定40年房貸具體指引),對銷售端會產生積極影響,樓市能否全面回暖,還需看市場需求恢復、二手房置換鏈條順暢度等多重因素。
總體判斷,2026年以後樓市發展具備較好的預期基礎。政策工具箱仍有儲備,城市更新、城中村改造將持續釋放新增需求,這是當前較為關鍵的需求支撐點。