來源:荀玉根思考
核心結論:①今年以來經濟呈硅基強碳基弱、外需強內需弱的K型分化,內需出現罕見的消費、投資雙弱格局,月度增速一度雙負。②中期視角,內需恢復靠科技推動產業升級,AI進入物理世界時,智能汽車為代表的中國智能製造將走向全球,類似2003年。③短期需政策護航內需,建議投資端聚焦六張網,重點加強算力網投入力度,消費端聚焦投資於人,如育兒、銀髮和服務消費。
如何拯救內需?
國信證券首席經濟學家 荀玉根
執業資格編號:S0980525090001
國信證券宏觀首席分析師 田地
執業資格編號:S0980524090003
國信證券宏觀分析師 王奕群
執業資格編號:S0980524090003
報告發布日期:2026年8月27日
今年以來,國內經濟 K 型分化的特徵更明顯,外需強、內需弱,硅基強、碳基弱。AI革命不斷深化,硅基能帶動碳基嗎?近期召開的中央政治局會議和國務院全體會議強調,要着力保持經濟平穩運行,努力實現「十五五」良好開局。下半年若外需回落,如何刺激內需?
1. 經濟現狀:分化嚴重,內需羸弱
今年以來,K型分化成為我國經濟運行的基本特徵。
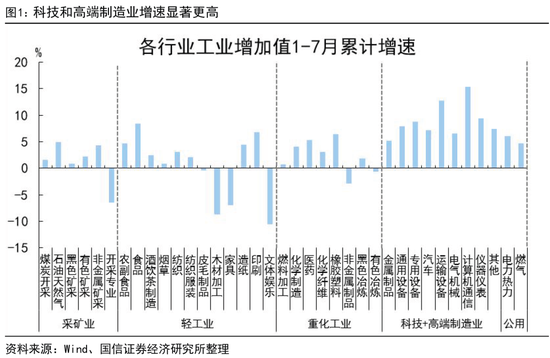
生產端,科技擴張而其他疲弱。今年前7個月規上工業增加值增長5.3%,其中高技術製造業增長13.8%。中游科技和高端製造的增速明顯高於上、下游,其中3D打印設備、鋰離子電池、工業機器人產品產量累計按年分別增長52.3%、40.2%、28.5%。與此同時,房地產和建築業持續收縮,建材、傢俱等相關行業受到抑制。
需求端,外需火爆而內需不振。在三駕馬車視角下,內需對經濟的貢獻處於歷史低位(消費投資分別拉動2.2和1.7個百分點),出口則「一枝獨秀」,上半年拉動GDP增長2.6個百分點。前7個月出口增長18.5%,主要來自算力需求的貢獻,其中電子類產品(集成電路和自動數據處理設備等)拉動出口10.8個百分點。這背後是AI錦標賽下的「硅基繁榮」。美國四大雲廠商今年資本開支預計達6500—7000億美元,絕大部分投向算力中心,導致存儲、光模塊等供不應求。


內需不振不容小覷,改革開放後消費、投資「雙弱」的情況非常罕見。
消費端,社零增速一度轉負。社會消費品零售總額前7個月僅增長1.2%,扣除0.9%的CPI後,實際增速接近於零;5月當月更一度跌至-0.6%,是除疫情外我國首次出現消費、投資同時收縮。消費低迷本質是居民對未來收入悲觀預期下的主動「縮表減支」,今年以來居民貸款累計減少8271億元,創下新低。
投資端,跌幅仍在擴大。固定資產投資在去年首次年度負增長(-3.8%)後,今年兩會要求推動「止跌回穩」,但前7個月降幅進一步擴大至-6.7%。結構上,房地產投資是最大的拖累,但基建與製造業投資同樣不容樂觀。分行業投資增速顯示出「硅基」與「碳基」的景氣鴻溝,1-7月僅有運輸設備、計算機通信、電氣機械等少數行業維持正增長,傳統行業普遍收縮。


作為超大型經濟體,中國的高質量發展還是要回歸到內需上。橫向對比,我國居民消費率明顯偏低。2025年我國居民消費率(40.0%)不僅低於美國(68.1%)、德國(51.6%)等發達國家,也低於越南(53.2%)、印度(56.7%)等發展中國家。縱向來看,我國消費率與發展水平難以匹配。目前我國人均GDP約1.4萬美元,美、日、德處於同等水平時,消費率普遍在50%—60%之間,同樣顯著高於我國。
那麼,如何拯救內需?


2. 中期:靠科技推動轉型,供給創造需求
不必諱言,當前「硅基」革命正處於「J曲線」前端的「創造性毀滅」階段,替代效應先於增量效應顯現。一方面,AI對部分工作形成替代;另一方面,擴散過程中較大的摩擦成本,也可能導致生產率階段性放緩。只有磨合完成,新業態、新場景和新崗位湧現,技術紅利纔會全面釋放。
2022年11月ChatGPT(基於GPT-3.5模型)發布以來,就業市場受到顯著衝擊。以美國為例,有效招聘信息指數下降30.4%,高AI暴露行業如數據分析受影響尤為明顯;從非農數據看,信息、金融保險和製造業等AI滲透率較高的行業就業增速也普遍弱於住宿餐飲、建築和零售等低滲透行業。


「J曲線」的拐點,將發生在AI由虛擬世界走向物理世界的一刻。截至目前,AI總體仍處於模型迭代階段,算力和算法是投入的重心。然而,隨着模型能力日趨成熟並邁向多模態,AI終將進入物理世界。
事實上,變化已悄然發生。ChatGPT發布以來,AI應用已從科技傳媒、金融保險等信息密集行業逐步向實體部門擴散。美國製造業AI使用率已超過60%,AI暴露度較低的住宿餐飲業也達到約32%。英偉達預測,到2030年機器人、自動駕駛、工廠與邊緣計算等被AI重塑的實物產業規模將達到50萬億美元量級。
其中,智能汽車與人形機器人無疑是最為關鍵的兩種形態。現階段,智駕正由高端選配走向大衆普及,未來可能迎來三個關鍵節點:2028年L4自動駕駛成為現實;2029-2030年,隨着車載算力躍升,智駕進入規模化應用;2035年後,汽車有望進一步演變為住宅和辦公室外的「第三智能空間」。人形機器人同樣有巨大成長潛力,美銀認為,人形機器人2030年出貨量將達到120萬台,是今年的12倍,2035年將超過100倍。


邁入以物理AI為標誌的下半場後,中國握有巨大優勢,有望藉此完成新舊動能轉換,時間節點在2029年前後。我國工程師薪酬約為美國的1/4-1/5,Token價格為美國的1/5-1/10,疊加完備的產業體系和規模化應用,智能智造有望成為中國主導的「下半場」。智能汽車和人形機器人將是這一時期的現象級產物:智能汽車是物理AI的天然載體,體量大、鏈條長,一旦從交通工具演化為「移動智能空間」,將激活巨大的換新需求;人形機器人技術仍在迭代,但豐富的使用場景預示了巨大的市場潛力,可能成為物理AI的主打次世代產品。


這時,中國製造的「2003年時刻」有望重現。2003年後我國工程機械、家電等產品走向全球,帶動國內中端製造業崛起;本輪智能智造有望帶來新一輪出口紅利,帶動企業ROE改善,投資消費擴張。簡單匡算,當前我國汽車產業營收佔GDP比重約8%,較德、日等傳統強國低3-5個百分點,一旦我國汽車產業比重擴張至德日同等水平,中國新經濟將從量變走向質變,完成對老經濟的超越。
從時間上看,參考美國產業數據,若製造業AI滲透率延續當前趨勢,2029年前後或接近全面覆蓋;考慮到我國製造業的規模和效率優勢,2029年可視為中國動能轉換的保守兌現時點。


3. 短期:需政策護航內需,消費投資共振
當下的困境是,外需存在隱憂,內需要抓緊補位。
今年下半年出口增速可能回落,海外資本開支增速的三重拐點隱現:一是大廠自由現金流轉負。海外科技大廠在AI「軍備競賽」下持續燒錢,谷歌上半年經營性現金流已經轉負(-58.6億美元)。若收入端不能給出清晰的變現路徑,未來投入將難以說服資本市場。二是債務孖展成本易上難下。隨着現金流喫緊,企業不得不尋求外部孖展,然而利率易上難下,近期30年美債利率已創近20年新高。高槓杆高利率模式下,市場開始定價大廠的違約風險,其CDS利差開始快速攀升。三是算力需求增速可能過頂。一方面需求向頭部集中,中低端算力有過剩可能,H100租賃價格在6月後已進入平台期。另一方面全球製造業PMI開始見頂,「硅基」熱潮邊際放緩。
因此,作為超大型經濟體,不應將雞蛋放在外需這一個籃子裏。一旦海外科技巨頭資本開支轉向,出口紅利將快速消退,應立即着手出台政策託底內需。


穩內需政策應以「六張網」和「投資於人」為核心。宏觀政策既要顧當下,也要謀長遠。要阻止轉型期的「投資下滑」與「消費偏弱」螺旋強化;又要向關鍵領域和重點產業傾斜,提高資金使用效率,避免「走老路」。
投資端,建議加大「六張網」尤其是算力網的投資力度。作為「十五五」時期的基建頂層框架,「六張網」預計總投資超25萬億,今年計劃投資約7萬億。
其中國產算力網尤為關鍵。目前國產GPU等關鍵部件受制程等因素約束,單位算力成本偏高,國際競爭力不強;同時,西方持續收緊對華半導體管制,芯片成為「卡脖子」關鍵環節。因此,適度超前建設國產算力網意義重大,將有助於盤活國內AI生態:一方面,扶持國產GPU、存儲等核心硬件,解決「卡脖子」短板;另一方面,接入量大質優的國產算力網絡,將大幅減輕我國模型和應用廠商的開發成本。
建議提高財政資金對國產算力網的支持力度,加快落地節奏。我國相關投資在量級上與美國差距較大。美國四大雲廠商2025年資本開支約4100億美元,增速超過65%;而中國七家主要企業(騰訊、阿里、百度、字節及三大運營商)同期相關投資在4000—5000億之間,僅為美國的六分之一。國家發改委披露,「十五五」期間算力網新增直接投資規模預計達4萬億元,且以企業為主體,財政資金對社會資本的撬動空間大、乘數高,建議在此基礎上進一步加碼。


消費端,建議從育兒、養老、服務消費三方面加大「投資於人」支持力度。
加大育兒補貼力度,釋放家庭消費潛力。生育政策持續放寬以來,我國生育水平仍處低位,育兒負擔(育兒成本/人均GDP)在主要經濟體中僅次於韓國,擠壓當期消費的同時推高預防性儲蓄,對總需求形成制約。國際經驗顯示,生育補貼是穩定生育率的有效手段,補貼力度較高的北歐經濟體,出生率降幅普遍較小。當前我國生育補貼約1000億元每年,僅佔GDP的0.07%,政策仍有較大加碼空間。此外,穩定生育預期也有助於釋放母嬰消費、子女教育、購房等需求。


完善適老化供給,釋放銀髮消費潛力。銀髮群體整體「有錢有閒」:戶主年齡在56-64歲的家庭戶均資產達355.4萬元,是18-25歲家庭資產的兩倍;預期壽命延長也進一步拉長退休消費周期,文娛康養消費如觀看演出/表演等有較大空間。建議加大公共基礎設施和商旅場所適老化改造力度,增加適老文旅產品與服務供給補貼力度,推動潛在需求向實際消費轉化。


推動「國補」向服務消費擴圍。近三年消費品「以舊換新」合計規模達7000億元,主要覆蓋汽車、家電、手機等耐用品,「透支」效應已趨顯著。而服務消費頻次高、空間大,能夠持續拉動內需,並有助於擴大就業。2025年我國居民服務消費支出佔比約為46.1%,較發達經濟體約60%的水平仍有較大差距;除疫情期間外,我國服務消費增速一直高於商品消費,呈現出巨大潛力。建議將未下達的第四批625億元「國補」擴圍至服務消費,並適當追加補貼力度。


風險提示:經濟轉型進展不及預期。
國信宏觀團隊公衆號「宏觀田點」: