導讀
本周基本面情況
1、原油價格表現:本周WTI原油期貨價格呈現上行態勢,周度均價錄得86.78美元/桶,按月上一周上漲1.89美元/桶,漲幅約為2.22%。
2、中東地緣動態:當地時間30日,伊朗南部拉臘克島發生爆炸。隨後,伊朗伊斯蘭革命衛隊隨後發表聲明,確認發射導彈和無人機進行回應。
3、美伊外交進展:美方表示目前無意恢復6月達成的諒解備忘錄條款。華盛頓方面隨後證實,目前雙方未開展外交談判。
下周市場關注焦點
1、地緣局勢後續演變:美伊雙方再次發生軍事接觸,且後續態度均較為強硬,局勢發展仍具備不確定性。
2、霍爾木茲海峽通航情況:儘管此前伊朗與阿曼就霍爾木茲海峽的通航達成談判框架,但當前市場參與者對該海峽航運的實際通航與航運狀況仍保持觀望。
第一章 國際原油市場走勢回顧
中東局勢不確定性增加原油周均價上漲
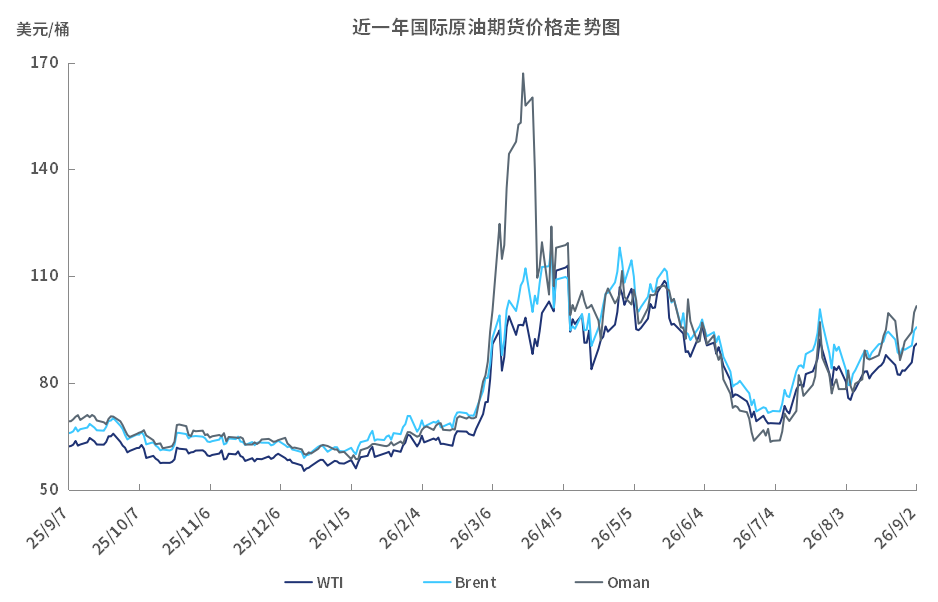
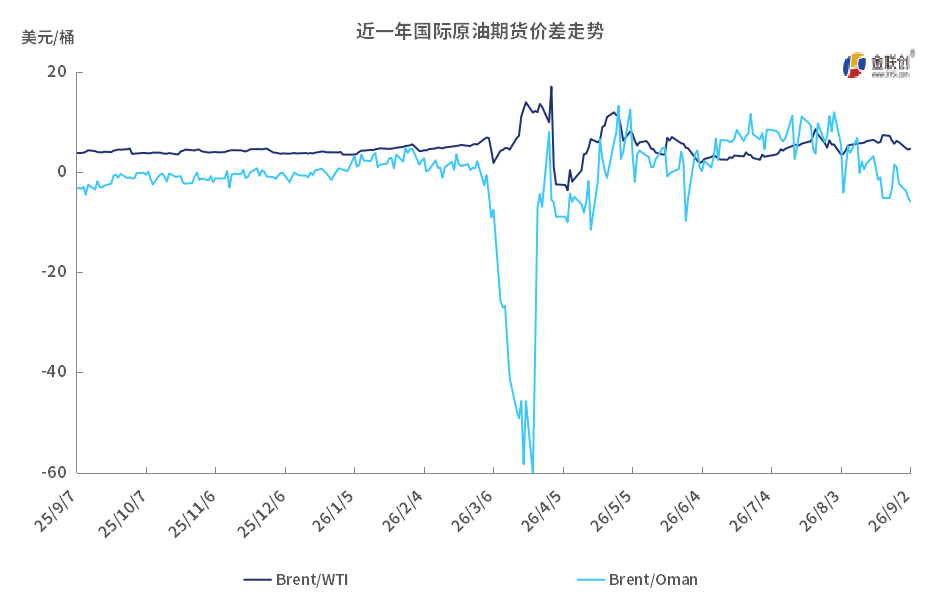
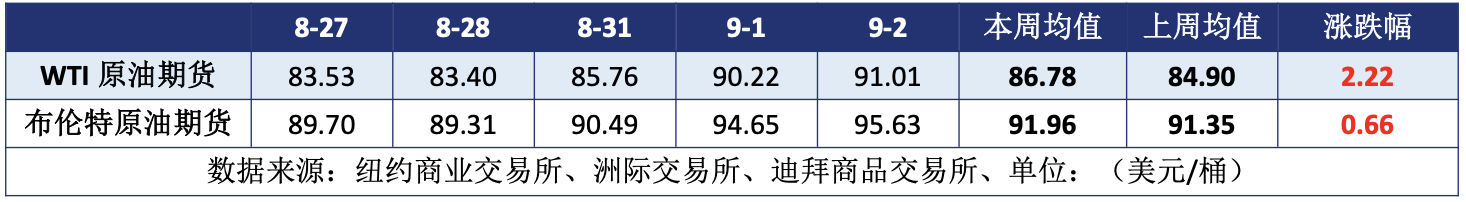
本周(8.27-9.2),國際原油油價整體呈現上行態勢,周度均價按月上揚。
周內影響因素主要涵蓋以下地緣與外交動態:
美伊外交動態:周初,美方表示無意恢復6月達成的諒解備忘錄條款,華盛頓方面隨後證實目前未與伊朗開展談判。
區域局勢變化:周中,地緣局勢不確定性增加。當地時間30日,伊朗南部拉臘克島發生爆炸事件,伊朗伊斯蘭革命衛隊隨後發表聲明回應。此外,美軍中央司令部表示,美軍於美東時間9月1日對相關目標開展了軍事行動。
國際原油現貨價格上漲
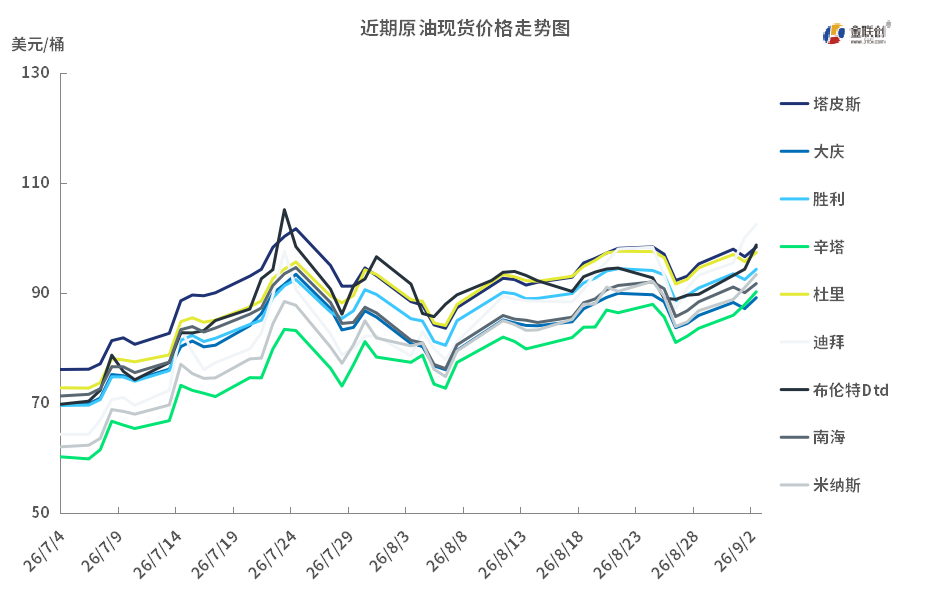
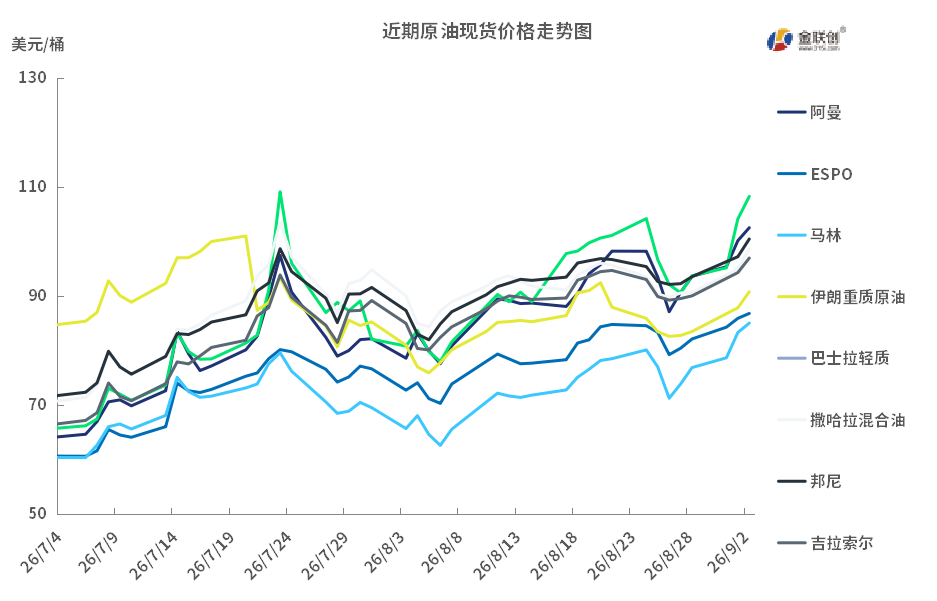
本周國際原油現貨價格上揚,主要市場的代表性交易活動如下:
1. 中東原油市場
沙特阿美(Saudi Aramco):通過招標程序,向中石油(CNPC)出售200萬桶原油。該船貨將於9月份在富查伊拉海岸通過船對船的方式交付。
卡塔爾能源(QatarEnergy):通過標書售出了至少700萬桶不同等級的卡塔爾原油,船期為10月。
2. 亞洲及非洲原油現貨市場
越南PV Oil:售出一船25萬桶10月裝Thang Long原油船貨,成交價為即期布倫特升水9.00美元/桶。PV Oil優先保障其國內供應,本期未出售SV-DN原油船貨,並暫停出售Chim Sao、Ruby、黑獅子及榮東原油現貨,暫不新增合約供應。
印度斯坦石油(HPCL):從埃克森美孚(ExxonMobil)與埃尼集團(Eni)分別購買了100萬桶安哥拉Hungo原油與Olombendo原油,預計交貨期為10月15日–25日。
第二章 原油市場熱點事件
8月份全球石油貿易與7月基本持平
根據金聯創整合數據,2026年8月份全球原油貿易總出口量約16803.7萬噸,日均原油出口量約3968萬桶,與7月份基本持平。從出口端來看,隨着此前諒解備忘錄到期以及霍爾木茲海峽通航狀況變化,8月中東能源出口量較7月有所回落,日均出口量降至1267萬桶/日。中東原油出口目的地雖覆蓋全球,但仍以亞洲地區為主,其中出口至中國的原油規模較7月有所減少。此外,俄羅斯原油的主要出口方向為中國,出口量達到日均約127萬桶。美國方面,由於中東能源出口持續受限,西歐地區增加了來自美國原油的進口量。拉丁美洲方面,隨着委內瑞拉對美出口以及巴西原油出口的增長,該地區整體原油出口量進一步上升。
從進口端來看,8月份全球原油貿易總進口量約17769.4萬噸,日均原油進口量約4196萬桶,較7月僅小幅增加。中國繼續保持全球最大原油進口國地位,且進口量進一步恢復,8月日均原油進口量增長至約726萬桶,原油主要進口來源涵蓋中東、俄羅斯、拉丁美洲以及非洲地區。其中,中國進口自中東的原油增加至293萬桶/天,主要源於此前通航窗口期內集中完成的出口發貨。印度作為全球第二大原油進口國,其原油主要進口來源於中東與俄羅斯;受相關制裁政策調整影響,印度對俄羅斯原油的進口量有所減少。美國方面,受委內瑞拉原油進口增長及中東部分供應恢復推動,其原油總進口量突破300萬桶/天。
第三章 原油市場供需情況
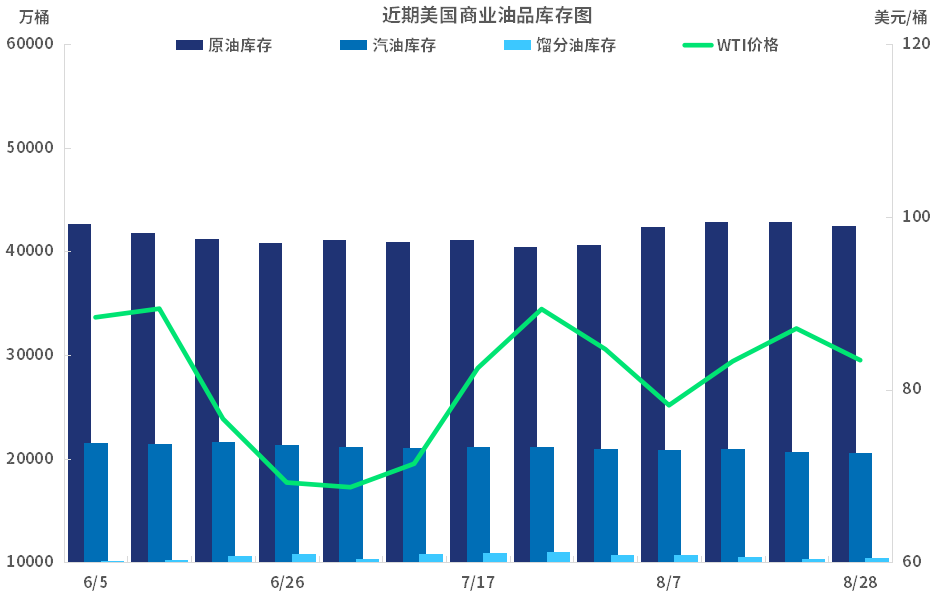
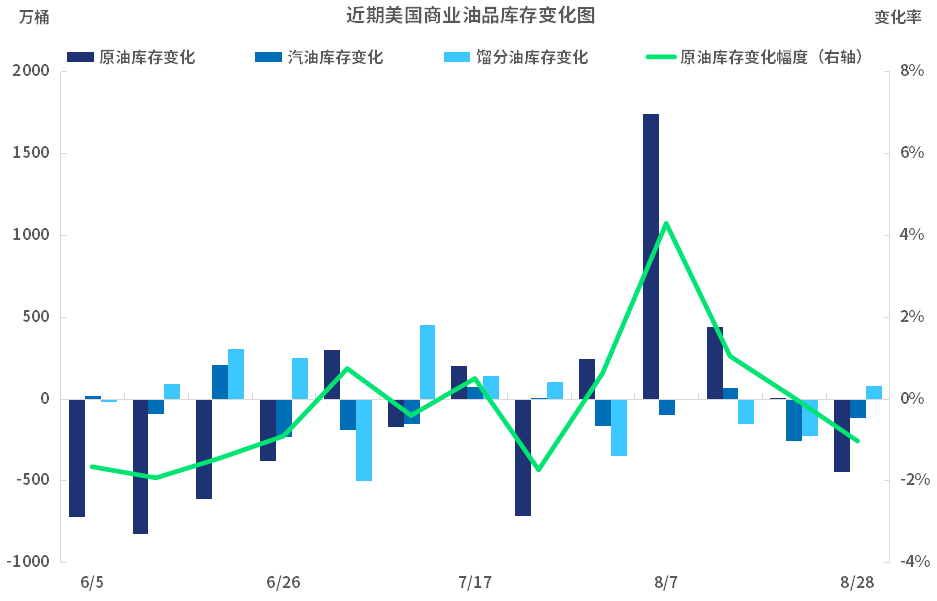
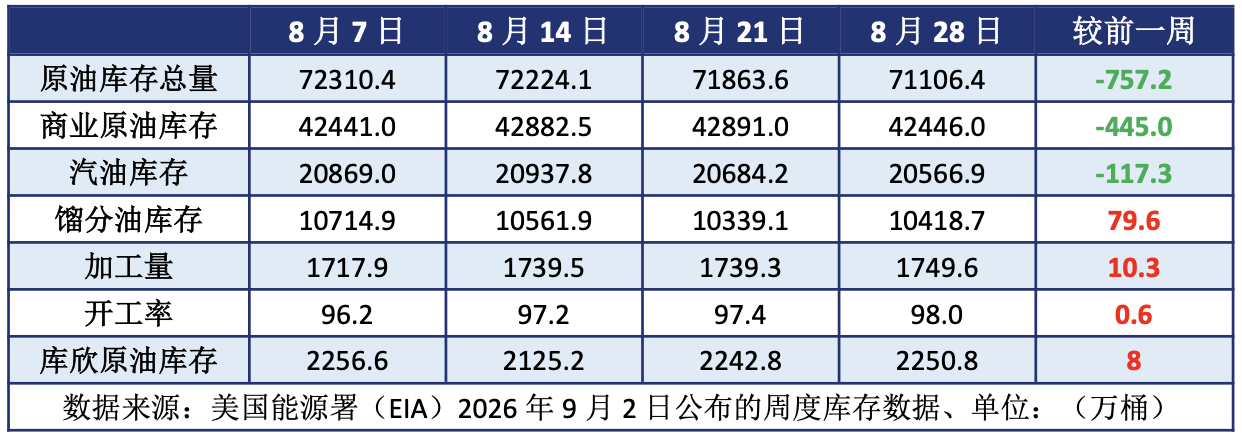
美國商業原油庫存減少
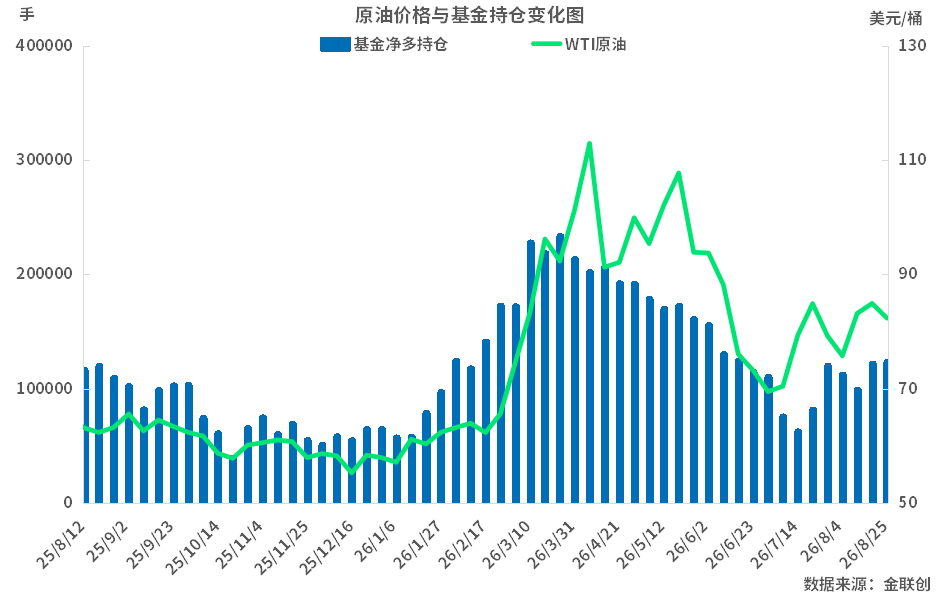
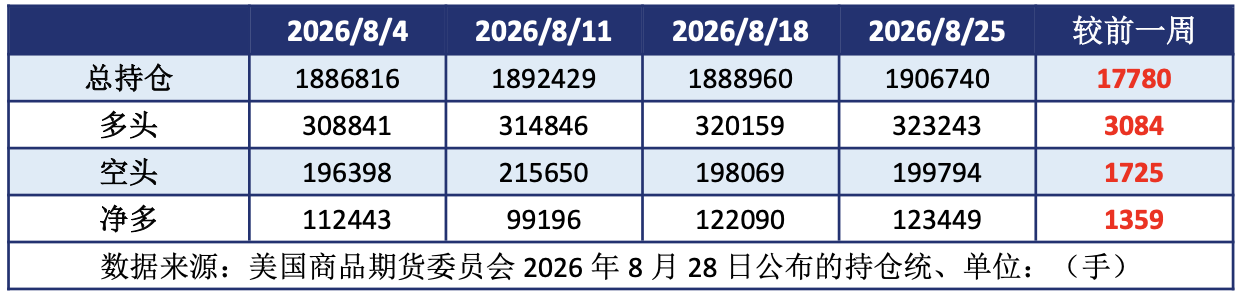
淨多頭持倉增加
美國石油鑽井數減少
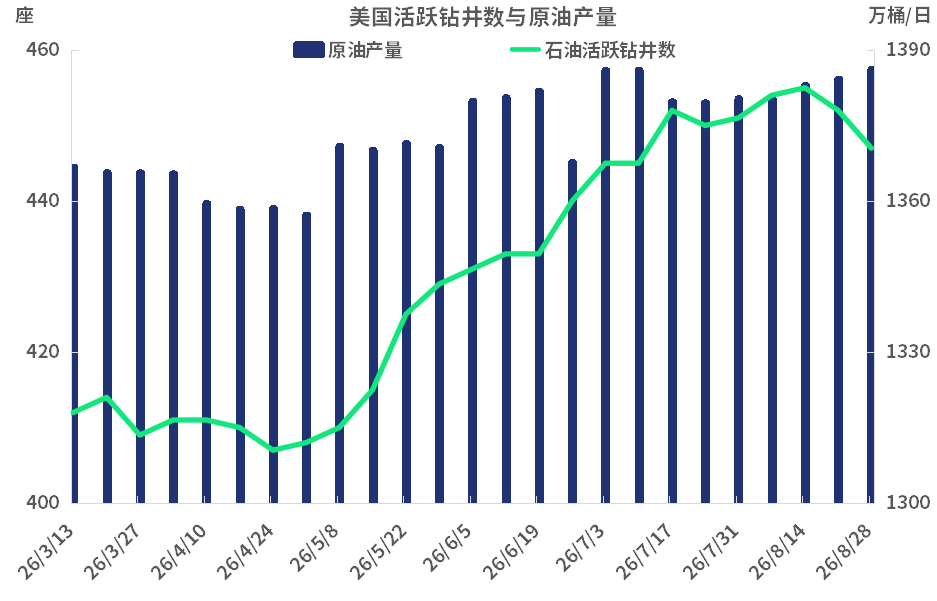
通用電氣公司的油田服務機構貝克休斯公布的數據顯示,截止8月28日的一周,美國在線鑽探油井數量447座,比前周減少5座;比去年同期增加35座。報告顯示,科羅拉多州奈厄布拉勒(DJ-Niobrara)盆地減少1座;俄亥俄州尤蒂卡盆地減少1座;本周美國海上平台9座,比前周減少1座;比去年同期減少4座。貝克休斯數據還顯示,同期美國天然氣鑽井數132座,比前周增加5座;比去年同期增加13座。其中美國陸地石油和天然氣平台共計576座,與前周持平,比去年同期增加55座。美國油氣鑽井平台總計588座,與前周持平,比去年同期增加52座。
主流機構原油市場供需預測
供應方面
EIA:預計今年第二季度,日均490萬桶石油經霍爾木茲海峽運輸。
OPEC:7月份,OPEC+(含阿聯酋)原油產量平均為每日3766萬桶。
IEA:預計2026年全球石油供應量平均每天減少430萬桶,降至每日約1.02億桶。
需求方面
EIA:全球消費者面臨燃料價格上漲和通脹升高的風險,預計大部分石油貿易活動可能要到2027年初才能恢復至戰前水平。
OPEC:將2026年全球石油日均需求增長預測下調至每日58萬桶,將2027年全球石油需求增長預測上調至每日216萬桶。
IEA:較高的燃料價格正在進一步抑制石油的使用。
第四章 原油期貨市場走勢展望
下周市場展望
本周(8.27-9.2),隨着中東地緣局勢不確定性上升,市場參與者持續關注美伊局勢進展,原油價格整體維持波動態勢。截至9月2日,WTI原油期貨結算價為91.01美元/桶,較此前低點8月26日結算價(82.23美元/桶)上漲8.78美元/桶,漲幅為10.68%。
地緣局勢的不確定性增加:隨着美軍對伊朗採取軍事行動,美伊雙方再次出現軍事接觸且態度均較為強硬,區域局勢的不確定性有所增加。
第三方外交協調:卡塔爾外交部發言人馬吉德·安薩里表示,區域局勢升級不符合各方利益,並唿籲相關方重返談判軌道;同時,卡塔爾正與阿曼、巴基斯坦等夥伴繼續開展外交斡旋。
霍爾木茲海峽通航情況:儘管此前伊朗與阿曼就霍爾木茲海峽的通航達成談判框架,但目前投資者仍對海峽航運的通航情況持觀望態度。伊朗議會議長卡利巴夫表示,伊朗不會允許違反諒解備忘錄的相關通航安排。
綜合基本面考量,周內中東地緣局勢的變化顯示出當前中東地緣局勢依舊不穩定且前景不確定性較大,地緣局勢帶來的風險溢價隨時會重返市場。在油價經歷本周的變化後,後續投資者將持續關注中東地緣局勢的進一步發展,市場仍將保持觀望態勢。