登入新浪財經APP 搜索【信披】查看更多考評等級
出品:新浪財經上市公司研究院
文/夏蟲工作室
核心觀點:新易盛在量價齊升的繁榮表象下,卻出現現金流承壓與公司治理雷區。公司上半年業績雖爆發式增長,但盈利質量似乎大打折扣,其淨現比僅0.21。需要指出的是,公司今年存貨激增至116億元(按年+96%),這是否折射出公司受上游供給約束?此外,公司港股上市慢半拍背後實控人誠信有瑕疵,實控人曾觸碰違規減持及信披造假等紅線。
新易盛今年上半年業績爆發式增長。
今年上半年新易盛實現營業收入209.1億元,按年增長100.34%;歸母淨利潤75.29億元,按年增長90.98%,上半年毛利率為48.44%,按年增長2%,提升1.01pct。其中分季度看,新易盛營收為125.72億元,按年增速96.9%,按月增長50.78%,實現歸母淨利潤47.49億元,按年增長100.4%,按月增長70.81%。
光模塊量價齊升產銷兩旺
整體而言,新易盛上半年光模塊業務呈現顯著的「量價齊升、產銷兩旺「態勢。新易盛光互聯產品上半年收入超過208億元,按年增幅超過100%,毛利率整體按年上漲0.99%。
據公司半年報經營數據顯示,公司2026年上半年光互聯產品產量達1091萬隻,較去年同期的710萬隻按年增長53.66%;銷量達1119萬隻,較去年同期的695萬隻按年增長61.01%。銷量增速高於產量增速約7.35個百分點,反映出公司庫存周轉加快、訂單兌現順暢,下游AI算力需求拉動效應顯著。產銷率由去年同期的97.89%提升至102.57%,這或表明公司不僅在消化當期產出,同時進一步去化了前期庫存,供應鏈運轉進入正向循環。公司稱,本報告期內公司主要產品的產量、銷量、毛利率較上年同期增加主要系本報告期市場需求增加,公司產能、產量及銷量均增加,且產品結構變化促進毛利率提升。
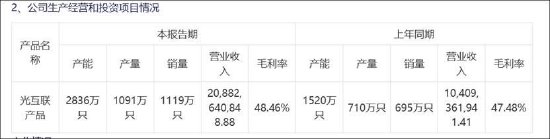
光模塊高景氣度背後,一方面,超大規模人工智能算力集群帶來海量高速光模塊需求;另一方面,全球 AI 基礎設施投資全面加速。
隨着以ChatGPT、豆包、通義千問、DeepSeek等為代表的生成式AI大模型的快速發展與廣泛應用,模型規模正朝着萬億乃至十萬億參數級別突破,由此催生了爆發式增長的AI算力需求。全球AI產業迅猛發展,北美主要雲廠商2026年資本開支對AI的資本開支繼續維持高強度投入。根據ICC訊石產研院2026年5月發布的報告顯示,AI基礎設施已成為海外雲廠商最核心的長期戰略優先事項,2026年,亞馬遜、谷歌、Meta、微軟和甲骨文五家合計資本支出預算中值將超過7,400億美元,投資方向主要集中在高性能GPU集群、自研ASIC及下一代高密度數據中心。根據LightCounting報告《MarketForecastReport–July2026》,其再次上調應用於AI算力集群的以太網光模塊市場銷售預測。受益於AI需求驅動推動,以太網光模塊整體市場規模持續高速增長,預計將在2031年達到800億美元。
新易盛在投資交流表示,公司訂單交付需求的增長,預計下半年訂單交付情況仍處於快速增長階段,行業景氣度持續高位,Q3/Q4及明年的訂單能見度較高。今年800G出貨量增長提升,已成為出貨的主力產品。1.6T光模塊Q2出貨量較Q1明顯增長,預計Q3/Q4起放量節奏將進一步加快。
事實上,公司在股權激勵也給出了較高的增長預期。
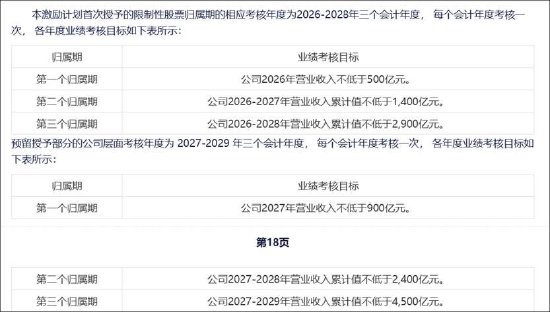
8月21日,新易盛發布:2026年限制性股票激勵計劃(草案)公告。根據該公司股權激勵計劃中首次授予與預留授予的業績考覈指標,經交叉倒推測算,2026年至2028年營收考覈目標的最低達標線可完全鎖定。具體而言,首次授予要求2026年營收不低於500億元,預留授予要求2027年營收不低於900億元;結合首次授予對2026-2027年累計營收不低於1400億元、2026-2028年累計營收不低於2900億元的考覈條件,可推得2027年目標為900億元,較2026年按年增長80%,2028年目標為1500億元,較2027年按年增長66.67%。若以2026年為基期,該期間營收複合增長率約為73.2%。上述數據即為解除限售的最低業績紅線,實際營收達到或超過該值即可全額解鎖當期權益。
盈利質量為何打折扣?
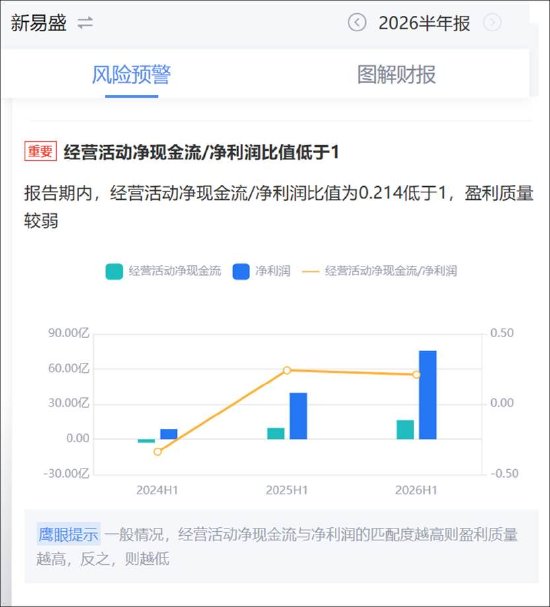
在公司業績呈現出爆發式增長背景下,公司的盈利質量並未同步上升。鷹眼預警系統顯示,公司今年上半年,淨現比為0.21。一般情況,經營活動淨現金流與淨利潤的匹配度越高則盈利質量越高,反之,則越低。在行業高景氣下,為何新易盛盈利質量不升反降?
我們注意到,公司的存貨隨着規模擴張也在同步激增。新易盛今年上半年存貨為116億元,按年增幅96%。對於激增的存貨,公司解釋稱,主要系報告期營業收入大幅增長,公司綜合考慮在手及預期訂單和備貨周期,報告期備貨增加。
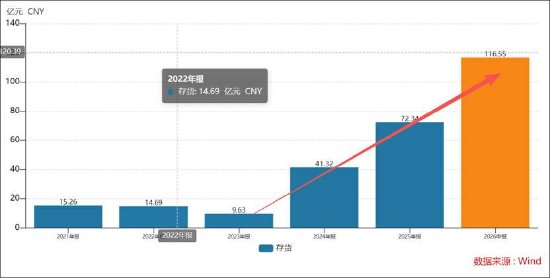
事實上,公司消耗較大資金備貨或主要源自上游供給端偏緊,或不得不提前佔用資金進行鎖料以確保供應穩定。2025年下半年以來,光模塊上游核心物料全面告急。磷化銦襯底、EML芯片(電吸收調製激光器芯片)、DSP芯片(數字信號處理芯片)、法拉第旋光片、硅透鏡等關鍵環節均出現不同程度的產能瓶頸。對於供應鏈端,新易盛表示,Q1供應鏈緊張的情況對交付造成一定影響,Q2起逐步緩解,Q3/Q4將趨於穩定,得益於公司前期針對核心原材料做了充分的備貨與鎖定安排。
港股上市慢半拍是否受實控人人品瑕疵拖累
「易中天」三家光模塊龍頭赴港上市呈現出明顯的節奏差:中際旭創一馬當先、率先完成掛牌,天孚通信已經遞表,而新易盛仍處於籌劃階段。
具體而言,中際旭創於2025年11月啓動H股上市籌備,2026年1月30日正式向港交所遞交上市申請,7月8日獲中國證監會境外發行上市備案通知書,7月16日通過上市委員會聆訊,並於2026年7月30日成功在港交所主板掛牌(H股代碼:03308.HK),發行價980港元/股。
天孚通信的節奏稍晚於中際旭創。2026年3月16日董事會審議通過H股發行上市議案,隨後於2026年4月10日正式向港交所遞交H股上市申請並刊發申請資料。
新易盛則為三者中最晚啓動。2026年6月10日董事會審議通過發行H股並在港交所主板掛牌上市的議案,正式披露籌劃H股上市。
值得注意的是,新易盛慢半拍背後是實控人曾違規遭立案調查。
公司控股股東、實際控制人、董事長高光榮於2024年12月20日收到中國證券監督管理委員會簽發的《立案通知書》,因「涉嫌違反限制性規定轉讓股票」等行為被立案調查。去年2月17日,實控人收到中國證監會出具的《行政處罰決定書》。決定書顯示,高光榮存在兩項違法事實,一是違反限制性規定轉讓股票,二是持股情況信息披露違法。合併計算後,高光榮被罰沒約3150萬元。
經查明,建信信託有限責任公司-建信信託-金源家族信託單-信託2號(以下簡稱家族信託2號)中金財富證券賬戶交易「新易盛」由高光榮實際決策。2023年3月15日至4月11日,高光榮通過家族信託2號賬戶、高光榮華泰證券賬戶合計轉讓占上市公司總股本1.42%的「新易盛」股票,其中,違反限制性規定轉讓比例為0.42%,違法所得為949.86萬元。另外,高光榮通過家族信託2號賬戶持有「新易盛」期間,未如實向新易盛報告實際持股情況,導致新易盛2020年、2021年、2022年年報披露的股東相關情況存在虛假記載。
從上述違規看,新易盛實控人或處罰兩條紅線,其一,違反限制性規定轉讓股票,即屬於「不誠實」性質的違規減持;其二,信息披露違法,即致2020-2022年年報股東情況虛假記載。
根據港交所《上市規則》第8.04條及指引信GL68-13、1.2C章節,董事/控股股東涉及欺詐、欺騙或不誠實行為(Integrity Non-compliances)將直接影響上市合適性。業內人士指出,高光榮的違規屬於證券類行政處罰(違規減持+信披違法),未觸及港交所列舉的「誠信違規」最嚴重類別,但可能或抬高了港股「合適性」審查下的盡調、整改披露與預溝通等成本。截止目前,新易盛港股上市近停留籌劃階段,相關招股書仍未公開披露。