今日A股走勢較弱。上證綜指下跌0.97%,報3941.39點,深證成指下跌1.88%,創業板指下跌2.39%,科創綜指下跌1.37%。滬深兩市成交額約17911.78億元,較前一個交易日縮量約2422.24億元。板塊層面,僅有綠電、軍工等板塊收紅,其餘均下跌;其中煤炭、影視、化工等跌幅居前。風險偏好來看,今日風險偏好較弱。全市場超過3900只股票下跌。風格層面,小盤分化較大,1000較弱但2000和微盤跌幅有限,成長弱於價值,雙創弱於主板。總體而言,今日風險偏好處於較弱狀態。
本周債市重回窄幅震盪。伴隨8月末跨季時段平穩度過,10年期國債收益率自上周五1.693%小幅回落,在1.68%-1.70%的狹窄區間內低波運行,基本面與資金面未出現顯著轉向,市場處於「上有頂、下有底」的拉鋸狀態。我們維持勝率中性、配置思維優於交易思維的判斷,建議持續關注久期適中的穩健品種,如國債ETF(511010)與十年國債ETF(511260)。
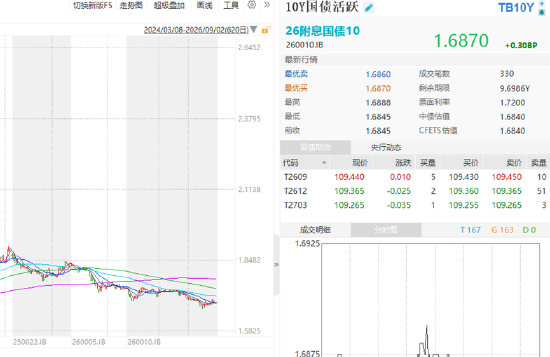
分角度來看,基本面與量的維度支撐債市。8月官方製造業PMI錄得49.8,雖較7月的49.2回升0.6個百分點,但仍處於榮枯線50以下,經濟修復動能偏弱。同期財新中國製造業PMI為51.5,維持在擴張區間,兩者分化延續,印證了經濟K型的結構性特徵:傳統行業的孖展與經營需求仍待改善,而新興領域景氣度相對佔優。在傳統行業金融需求尚未有效彌補缺口的背景下,單月PMI的信息含義有限,但總體偏弱的基本面為低利率環境提供支撐,我們認為中長期利率中樞難以大幅抬升。
資金與政策面看,跨季時點資金面總體平穩,央行呵護意圖明顯,呈現「放短收長」的組合結構,既維穩短端流動性,又對前期過快下行的長端隱含寬鬆預期進行溫和糾偏。總體而言,我們維持短期勝率環境不錯、中期窄幅震盪的判斷。經濟弱修復與資金面平穩決定了利率調整空間有限,而缺乏確定性降息催化又壓制了進一步下行的彈性。投資者或可按兵不動、以持有久期適中的穩健品種為主,如國債ETF(511010)和十年國債ETF(511260)。
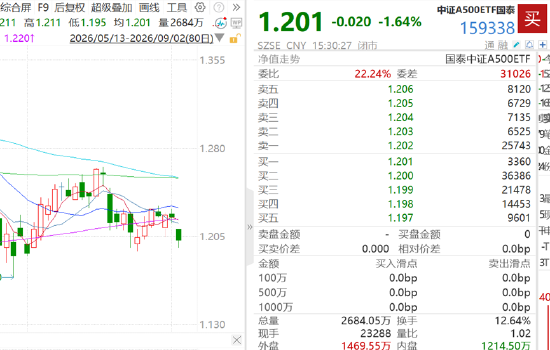
今日A股較大範圍的下跌,主因或許來自海外。聯儲局主席沃什在Jackson Hole年會上的鷹派定調疊加美伊衝突推高原油,市場對聯儲局收緊(加息)的預期明顯升溫,全球風險資產承壓。我們認為,當前恐慌也存在一定情緒成分,或可關注使用分批方式參與寬基核心資產,如中證A500 ETF(159338),作為承接核心資產波動、降低個股風險的配置方向。
收緊預期的發酵,最先是口頭層面的。沃什在Jackson Hole年會上明確表態,當前利率水平「不具限制性」,並搬出兩個論據為自己辯護:一是企業債與槓桿貸款信用利差已貼近歷史底部,二是信貸市場幾乎看不到政策受限的跡象——在他看來,把當前金融條件描述為「具有限制性」有些牽強。這番表態被市場普遍解讀為給後續加息保留空間,隨即與美伊衝突推升的油價相互疊加,把聯儲局加息概率從此前約50%推高至65%。收緊預期後,10年期美債收益率達到4.8%左右,讓全球無風險利率與風險偏好同時承壓。
我們認為,市場判斷沃什可能選擇加息的深層因素有二:其一,他堅持2%通脹目標「堅定固定」,通脹已連續約65個月高於目標,需用短期利率及時響應。6月17日他在FOMC首秀明確表態:聯儲對高通脹「零容忍」;8月28日傑克遜霍爾演講進一步給出可檢驗的反應函數——「必須確信潛在通脹正清晰且足夠快地走向我們的目標,否則,我們就有工作要做」。
其二,他試圖通過廢除前瞻指引,讓短端利率重新由「數據+聯儲反應函數」決定,而非由市場對聯儲話術的猜測決定,從而加強以聯儲局為主導的框架。概括來說,市場普遍將沃什的政策取向理解為兩層結構——短期用加息行動兌現「零容忍」承諾以重塑公信力,中長期以廢除前瞻指引、縮表與框架改革回收貨幣當局對利率定價的主導權。
綜合來看,我們認為這輪A股回調動能主要來自海外情緒,中期維持「情緒性普跌、分批佈局核心資產」的判斷。投資者或可分批佈局核心資產,如中證A500ETF(159338)。
風險提示:投資人應當充分了解基金定期定額投資和零存整取等儲蓄方式的區別。定期定額投資是引導投資人進行長期投資、平均投資成本的一種簡單易行的投資方式。但是定期定額投資並不能規避基金投資所固有的風險,不能保證投資人獲得收益,也不是替代儲蓄的等效理財方式。提及基金為股票型,屬於較高預期風險和預期收益的證券投資基金品種,其預期收益及預期風險水平高於混合型基金、債券型基金和貨幣市場基金。板塊/基金短期升跌幅僅供參考,不構成對基金業績的保證。以上觀點僅供參考,不構成投資建議或承諾。如需購買相關基金產品,請您關注投資者適當性管理相關規定、提前做好風險測評,並根據您自身的風險承受能力購買與之相匹配的風險等級的基金產品。基金有風險,投資需謹慎。
特約作者:國泰基金