FX168財經報社(北美)訊 周一(8月31日),美股三大指數集體收跌。美國與伊朗一個月來首次再度互相發動打擊,令中東地緣政治風險迅速升溫,國際油價明顯走高,美債長端收益率同步上行,壓制市場風險偏好。不過,儘管8月最後一個交易日表現疲軟,華爾街主要股指本月仍整體錄得上漲,其中科技股繼續領跑。
截至收盤,道瓊斯工業平均指數下跌374.09點,跌幅0.70%,報53185.90點;標普500指數下跌0.33%,報7686.14點;納斯達克綜合指數下跌0.12%,報26370.89點。
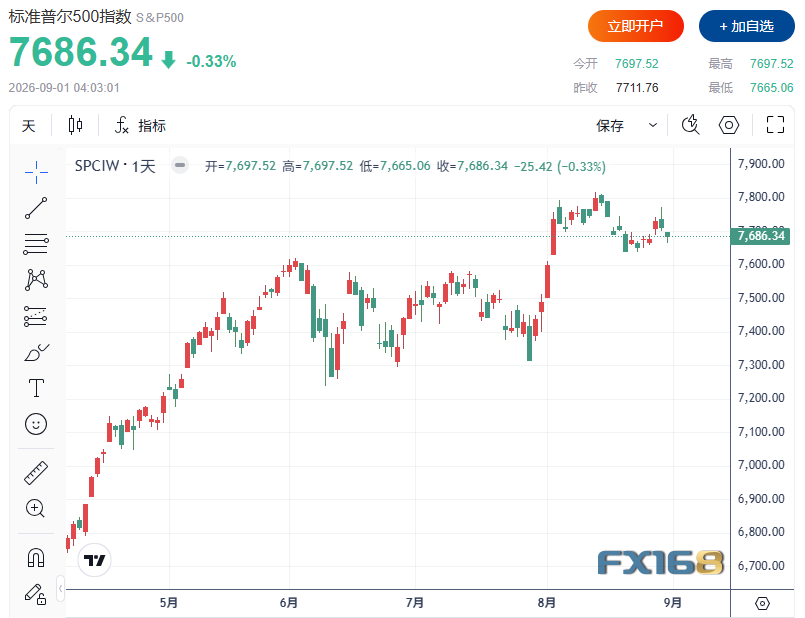
(圖源:FX168)
高盛(Goldman Sachs)和Alphabet等權重股走弱,對道指構成明顯拖累。
美伊一個月來首次再度交火
周日,美國中央司令部證實,美軍對伊朗拉拉克島(Larak Island)的兩處火箭發射裝置實施打擊。這是自7月底以來,美國首次公開確認對伊朗目標發動軍事行動。
隨後,伊朗方面展開報復。伊朗官方媒體稱,德黑蘭對位於約旦的美軍基地發動襲擊,美伊之間一個月來的相對平靜由此被打破。
局勢重新升級後,能源市場迅速作出反應。美國西德克薩斯中質原油(WTI)周一上漲2.83%,收於每桶85.76美元;國際基準布倫特原油上漲2.71%,收於每桶90.49美元。
油價上漲的同時,美國長期國債收益率也隨之走高,進一步加重了股市壓力。
U.S. Bank Asset Management全國投資策略師Tom Hainlin表示,目前油價確實「有一點高」,但還不足以對美國經濟構成嚴重破壞。
他指出,全球目前擁有足夠的石油供應,而每桶80至90美元的油價「還沒有高到足以壓垮經濟」的程度。因此,當前油價上漲並未改變其對美國消費者、企業、人工智能投資、製造業迴流以及經濟電氣化趨勢的總體判斷。
不過,他同時警告,如果油價進一步升破每桶100美元,情況可能明顯不同。
Hainlin表示,一旦油價突破100美元,能源成本就可能開始變得「相當具有抑制性」,並對整體經濟活動帶來更加明顯的衝擊。
動盪8月收官,美股仍整體上漲
儘管中東局勢反覆、通脹擔憂升溫以及美債收益率走高令8月市場經歷明顯震盪,但從整個月來看,美股表現依然強勁。
道指8月累計上升逾過1%,連續第五個月錄得上漲,同時也是過去16個月中第15個月收高。標普500指數本月累計上漲2.6%,納斯達克指數上漲3.9%,兩大指數均錄得自5月以來首次單月上漲。標普500和道指還曾在8月早些時候雙雙刷新歷史新高。
科技板塊仍是本月上漲的主要推動力。標普500信息技術板塊8月累計上升逾過6%,人工智能相關股票表現尤其突出。英偉達(Nvidia)本月上升逾過9%,微軟(Microsoft)同樣漲逾9%,美光科技(Micron Technology)則累計上漲約16%。
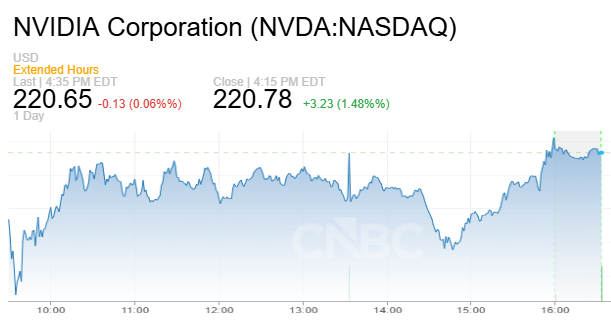
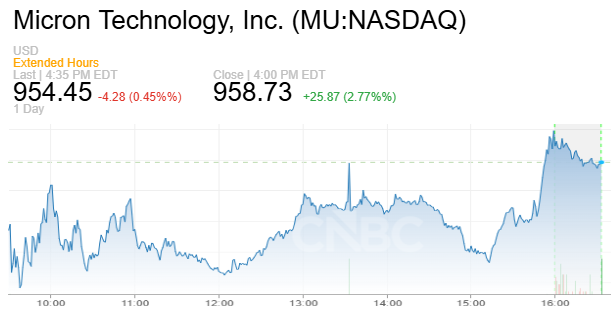
(圖源:CNBC)
這也顯示,即使利率、油價和地緣政治風險持續擾動市場,投資者對人工智能資本開支和企業投資周期的信心仍然較強。
沃什鷹派表態、美債收益率繼續構成壓力
不過,8月並非一路順風。
此前,美國通脹擔憂重新升溫,推動國債收益率升至多年高位。美國財政部隨後宣佈增加債券回購,希望緩解長端債券市場拋售壓力,但長期收益率目前仍維持在高位。
聯儲局主席凱文·沃什(Kevin Warsh)上周五在傑克遜霍爾全球央行年會上也釋放了偏鷹信號。沃什表示,儘管今年夏季部分通脹數據好於預期,但這些數據仍不足以讓他相信潛在通脹趨勢已經出現實質性改善。這一表態強化了市場對聯儲局繼續優先控制通脹的判斷,也令投資者重新評估未來利率路徑。
不過,沃什周一在G20財長和央行行長會議期間對美國經濟前景表現得相對樂觀。他說,自己就任聯儲局主席已經100天,而此前長期困擾全球經濟的「長期停滯」似乎已經成為過去,如今全球正在進入一個「長期增長」的新階段。
沃什還表示,當前全球經濟正經歷一輪「全球投資浪潮」,人工智能正在推動越來越多資本流向企業投資和生產力提升。
美股上漲能否從AI擴散?花旗給出關鍵條件
花旗研究(Citi Research)美國股票策略主管Scott Chronert認為,美股上漲仍有可能從人工智能相關股票進一步擴散至周期性板塊,但前提是美國經濟能夠繼續實現軟着陸。
Chronert表示,沃什目前在聯儲局政策中的平衡態度總體合理,但花旗關於市場上漲範圍擴大的判斷,仍然依賴幾個關鍵條件同時出現。
其中包括油價回落、通脹壓力減輕,以及聯儲局最終獲得更大的降息空間,從而應對可能出現的就業市場疲軟。
花旗尤其希望看到WTI原油重新跌破每桶80美元,同時10年期美國國債收益率回落。
如果油價和長期利率同時下降,聯儲局在貨幣政策上的壓力將減輕,周期股和其他非AI板塊可能獲得更明顯支撐。
Chronert表示,對經濟「軟着陸」的信心仍然是市場上漲範圍能否擴大的關鍵,而目前這一基本背景仍然存在。
本周最大考驗:美國非農就業報告
隨着8月交易正式結束,投資者的注意力正在迅速轉向本周即將公布的一系列美國經濟數據。其中最受關注的是周五公布的8月非農就業報告。在沃什繼續強調通脹風險的背景下,就業市場能否維持韌性,將直接影響市場對聯儲局下一步政策路徑的判斷。
此外,美國製造業和服務業活動數據也將在本周陸續公布。如果就業數據繼續強勁,市場可能進一步押注利率將在更長時間內維持高位;但如果勞動力市場明顯降溫,則可能重新打開聯儲局未來轉向寬鬆的空間。
與此同時,投資者還將密切關注在北卡羅來納州阿什維爾舉行的G20財長和央行行長會議,以及美伊局勢的最新發展。
從目前來看,美股進入9月時面臨的核心變量已經十分清晰:油價能否控制在100美元以下、美債收益率能否回落、通脹是否繼續降溫,以及人工智能驅動的企業投資熱潮能否抵消宏觀環境帶來的壓力。8月華爾街最終以整體上漲收官,但隨着美伊衝突重新升溫以及關鍵非農數據臨近,9月市場的第一場真正考驗已經到來。