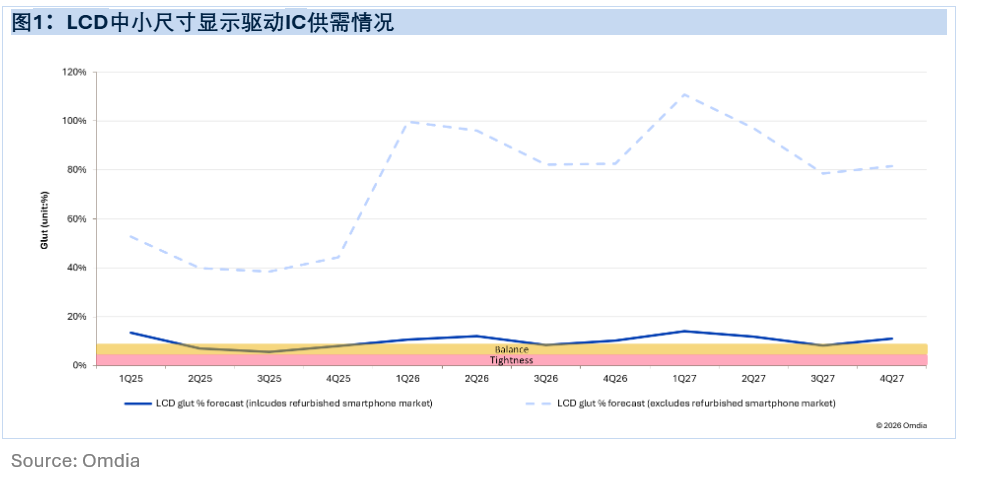
智通財經APP獲悉,自2026年第一季度以來,面向品牌的LCD智能手機顯示驅動IC出貨量持續下滑,受內存成本持續上漲的影響,Omdia預計該市場全年出貨量將面臨兩位數的降幅。2026年,面向品牌智能手機的LCD顯示驅動IC出貨量預計為4.58億顆,按年下降18%。智能手機顯示驅動IC, 包括維修翻新智能手機所使用的產品,佔LCD中小尺寸顯示驅動IC需求的最大份額,約為60%。
另一方面,隨着面板廠商將過剩產能從需求放緩的智能手機製造商市場轉向維修翻新智能手機市場,面向該市場的顯示面板出貨量正在快速增長。2025年,面向維修翻新市場的LCD智能手機TDDI出貨量超過10億顆,幾乎是品牌LCD智能手機需求的1.8倍。2026年上半年,面向維修翻新市場的LCD智能手機面板出貨量已超過2025年上半年水平。因此,維修翻新市場對顯示驅動IC的需求正佔據晶圓代工廠可用產能的相當大份額。
汽車和智能手錶也是LCD中小尺寸顯示驅動IC的重要應用領域,但目前整體出貨規模仍明顯低於智能手機市場。
晶合和中芯國際目前是HV55-90nm工藝產能最大、最重要的供應商。隨着力積電和台積電等中國台灣晶圓廠逐步縮減HV55-90nm工藝的產能,越來越多的訂單正從中國台灣轉向中國大陸。與此同時,維修翻新智能手機市場不斷增長的需求也消耗了大量產能; 因此,與OLED顯示驅動IC相比,LCD中小尺寸顯示驅動IC的供需狀況相對緊張。晶合的產能利用率一直保持在較高水平。
Omdia預計,儘管維修翻新智能手機市場需求強勁,且中國台灣晶圓代工廠產能有所縮減,2026年LCD中小尺寸顯示驅動IC的整體需求,包括維修翻新智能手機市場,仍將低於2025年水平。隨着需求和產能逐步調整市場有望趨於供需平衡。同時,中芯國際、晶合和潤鵬新增的HV55-90nm產能將有助於補充LCD中小尺寸顯示驅動IC的整體產能。