登入新浪財經APP 搜索【信披】查看更多考評等級
出品:新浪財經上市公司研究院
作者:渚
2026年8月27日,上海劇星傳媒股份有限公司(下稱「劇星傳媒」)向港交所遞交主板上市申請,獨家保薦人為浦銀國際。這家曾於2015年登陸新三板、2023年主動摘牌的公司,時隔三年再次叩擊資本市場的大門。
然而,在「行業頭部」「80億營收」的光環之下,劇星傳媒招股書披露的財務數據與業務結構,同樣揭示了這家公司面臨的深層隱憂——淨利率長期不足1%、供應商集中度畸高、現金流承壓、明星營銷業務的內生不確定性,以及AI敘事的底層脆弱性。對於潛在投資者而言,這些風險因素值得審慎評估。
每百元收入僅賺約1元
廣告代理行業素以「大營收、薄利潤」著稱,劇星傳媒則將這一特徵演繹到了極致。
2023年至2025年,劇星傳媒營業收入分別為62.46億元、66.97億元及83.72億元,三年複合年增長率為15.8%;2026年一季度實現營收23.05億元。
同期,公司歸母淨利潤分別為6931.8萬元、5644.3萬元、9509.5萬元及2083萬元,淨利率分別僅為1.1%、0.8%、1.1%及0.9%。換言之,劇星傳媒每實現100元收入,最終留存為淨利潤的僅約1元。
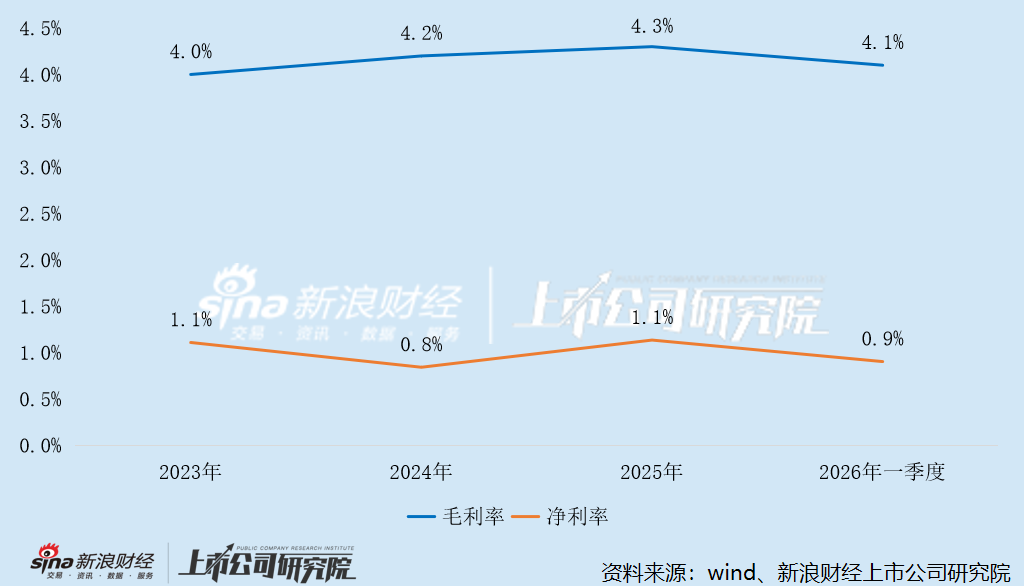
造成這一窘境的根源在於成本結構。報告期內,劇星傳媒的媒體採購成本分別為58.48億元、62.48億元、78.20億元及21.62億元,分別佔當期銷售成本總額的97.6%、97.4%、97.6%及97.9%。
作為一家整合營銷服務商,劇星傳媒本質上扮演的是「中間商」角色——向愛奇藝、騰訊視頻、優酷、抖音等上游媒體平台採購廣告資源,再向品牌客戶提供營銷解決方案。
雖然公司有意強調專有評估框架、星河AI工作台等自研能力,但核心資源均來自外部採購,自有內容資產佔比極低。在這一商業模式下,媒體採購成本的任何波動都將直接擠壓本已微薄的利潤空間。
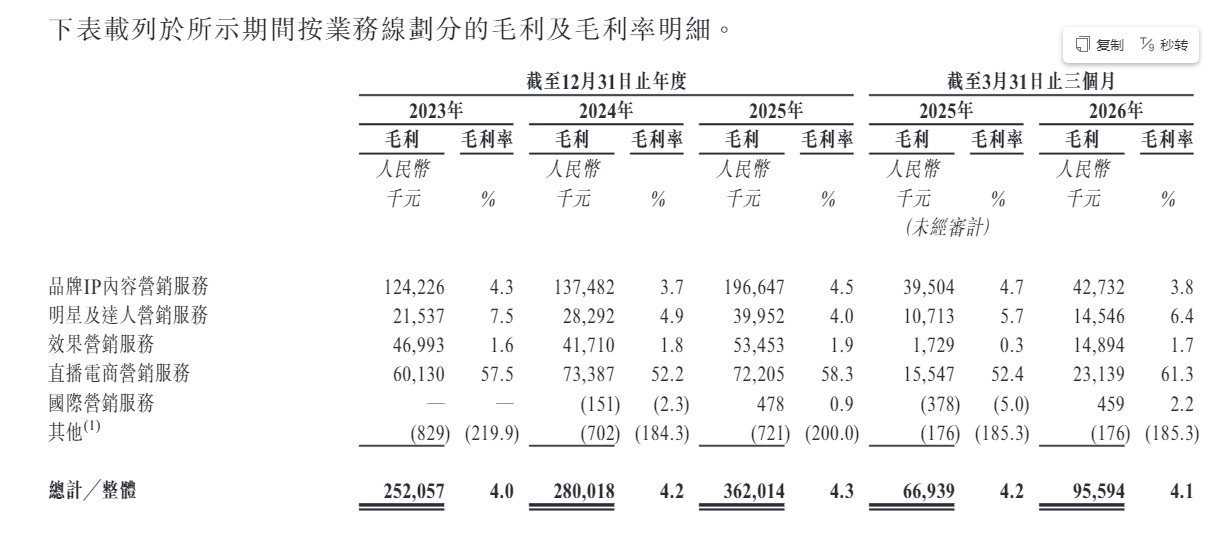
現階段,劇星傳媒的高毛利業務尚難以扭轉整體低毛利的格局。報告期內,品牌IP內容營銷服務和效果營銷服務收入佔比合計高達九成,但毛利率都僅為個位數,後者的毛利率更是不足2%,在四大業務線中排名墊底。
明星及達人營銷是劇星傳媒近年增長最快的業務板塊,也是公司「中國最大明星營銷服務提供商」這一標籤的來源。2023年至2025年,該業務收入從2.88億元躍升至10.02億元,兩年複合增速高達86.7%。
然而,這一業務的快速增長同樣伴隨着不可忽視的內生風險。明星、達人並非公司員工,公司對其約束力有限。一旦合作藝人出現「塌房」、違約、延期交付內容等情況,將直接造成營銷項目失效,損害客戶信任。與此同時,達人產出的內容若出現違規,服務商也將連帶承擔聲譽與合規風險。在近年來文娛行業監管趨嚴、藝人輿情事件頻發的背景下,這一風險敞口不容小覷。
此外,明星及達人營銷業務的毛利率本身並不高——僅在4%至7.5%之間。這意味着即便該業務收入高速增長,其對整體利潤的貢獻也相對有限,卻同時承擔了較高的聲譽風險和合規成本。這種「高風險、低利潤」的業務特徵,構成了公司商業模式的內在矛盾。
至於直播電商營銷,其毛利率雖長期維持在50%以上,2026年一季度進一步提升至61.3%,但該業務收入規模極為有限——僅從2023年的1.05億元增至2025年的1.24億元,尚不足以成為支撐利潤的第二支柱。
上下游雙重擠壓 現金流堪憂
低利潤率的另一面,是劇星傳媒在上下游資金鍊條中的弱勢地位。
一方面,劇星傳媒的供應商集中度畸高,業務高度依賴平台的廣告政策、流量定價、返利機制、IP排播計劃。報告期內,公司向前五大供應商的採購額分別佔同期總採購額的88%、85.9%、86.8%及84.7%,其中向最大單一供應商的採購比例分別高達51.6%、47.6%、47.4%及47.6%。超過97%的媒體採購成本佔比,疊加接近半數依賴單一供應商的業務結構,意味着劇星傳媒的命脈高度繫於少數幾家頭部互聯網平台。
公司在招股書中坦言:「我們的運營面臨與此等主要媒體平台相關的集中風險及對手方風險。倘我們失去任何該等主要供應商,或其業務或財務狀況惡化,我們的業務、財務狀況及經營業績可能會受到重大不利影響。」
這並非危言聳聽。平台方擁有定價權與規則制定權,一旦平台上調廣告刊例價、調整代理商返利政策、收緊IP資源供給、改變流量分配機制,將直接抬升公司採購成本,壓縮本就微薄的毛利。同時,平台正在持續做大直客業務,鼓勵品牌方直接簽約投放,長期存在代理商業務被「去中介化」的風險。
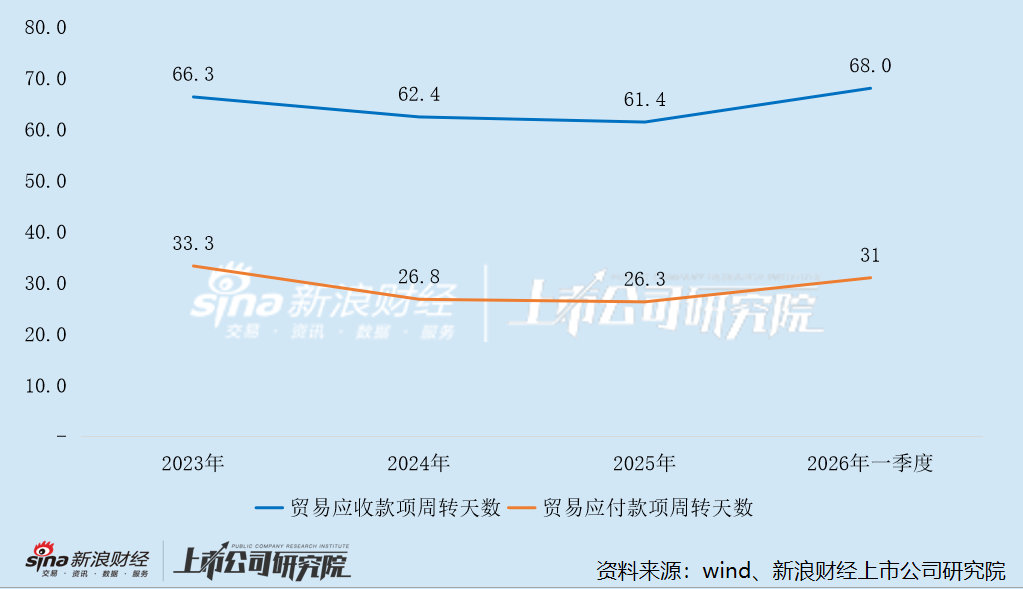
另一方面,作為廣告代理商,劇星傳媒普遍需要提前向媒體平台預付廣告款、IP資源款,而品牌客戶的結算周期普遍為項目完成後30-90天,形成天然資金錯配。財務數據顯示,公司對上游平台付款周期短(約30天),對下游客戶回款周期更長(約60天),形成資金周轉的「剪刀差」,公司需要持續墊資開展業務。
截至2026年一季度末,劇星傳媒預付款餘額超過10億元,較年初激增92.5%,近乎翻倍;而同期經營現金流淨流出1.4億元,流出額按年擴大163.8%,營收規模持續擴張,但經營性現金流並未同步增厚。
大規模墊資模式帶來多重風險:一是應收賬款壞賬風險,消費品牌客戶經營波動、資金鍊緊張,可能出現逾期回款甚至壞賬;二是資金佔用規模持續擴大,公司需要持續孖展維持業務擴張,利息費用抬升;三是若信貸收緊、孖展渠道受限,業務擴張節奏將被迫放緩。
2023年末至2026年一季度末,劇星傳媒短期借款餘額持續攀升,從1.5億元增至4.8億元,翻了2.2倍,而現金及現金等價物則從3億元降至1.6億元。到2026年6月末,短期借款餘額高達5.5億元,現金卻已不足億元,縮水至9691.3萬元,短期償債缺口超過4.5億元。
定製化行業排名 AI敘事更多是噱頭?
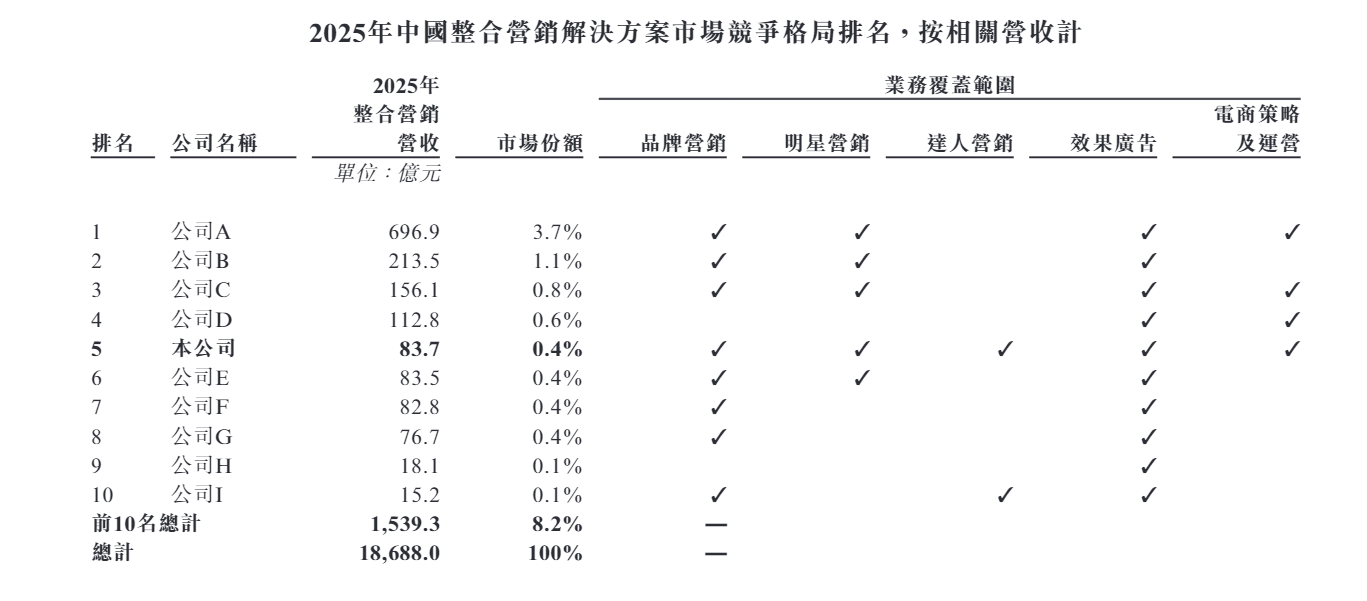
高度分散是中國整合營銷解決方案市場最核心的特徵,前十大服務商合計市佔率僅為8.2%。按2025年收入計,劇星傳媒位列國內第五大整合營銷服務商,但市佔率僅0.4%,和第六至第八名服務商處於同一量級,並未形成絕對領先優勢。
值得玩味的是,劇星傳媒宣稱自己是「前十大服務提供商中唯一同時覆蓋所有業務板塊的全鏈路整合營銷服務服務提供商」。例如,在招股書的這份排行榜中,藍色光標(公司A)的業務範圍並未覆蓋達人營銷。
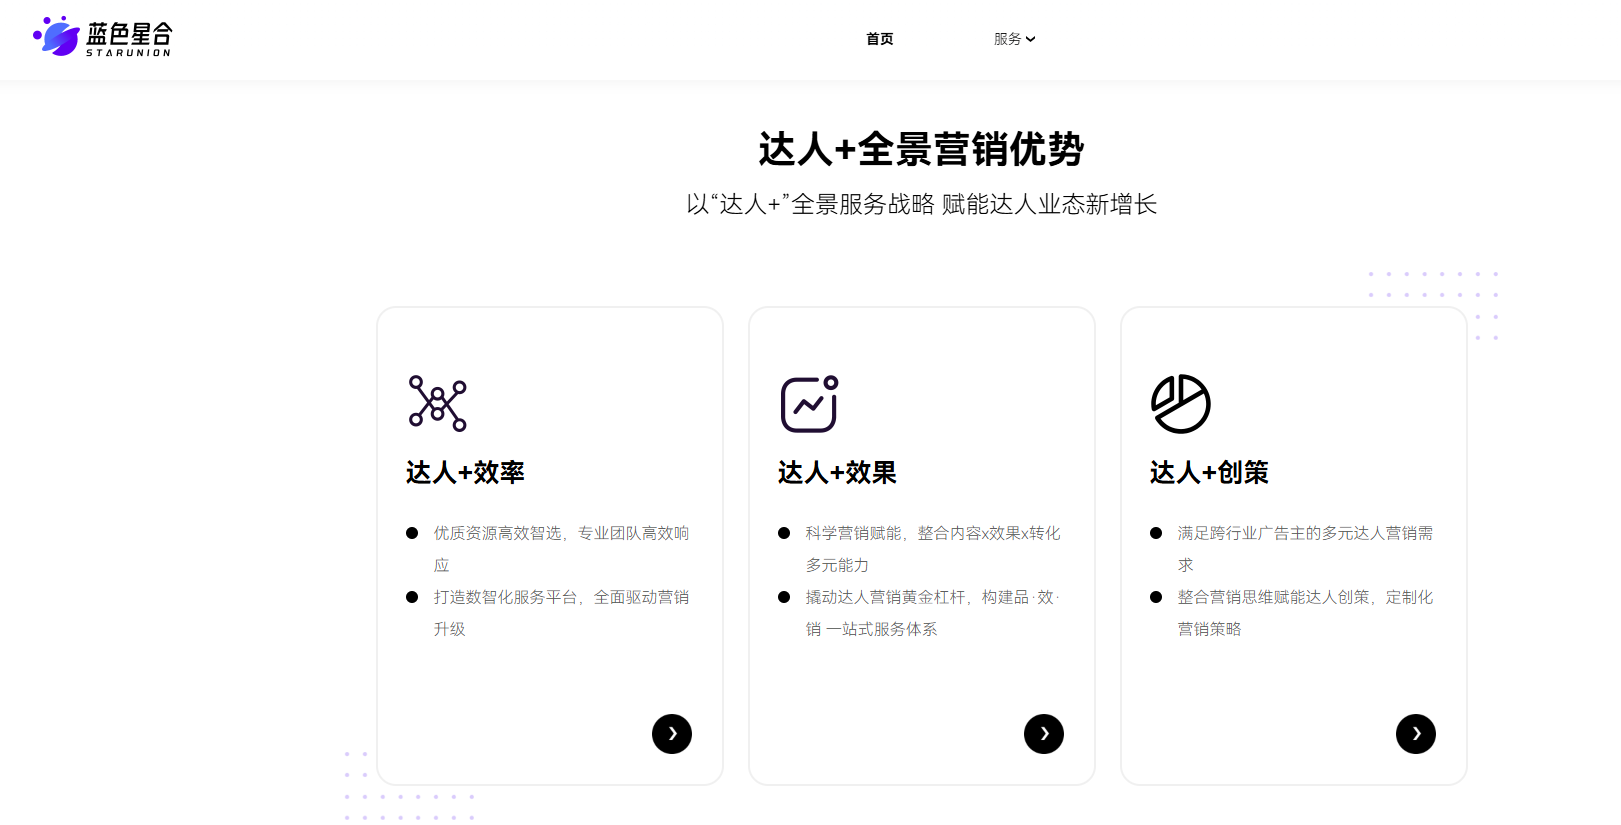 來源:藍色星合官網
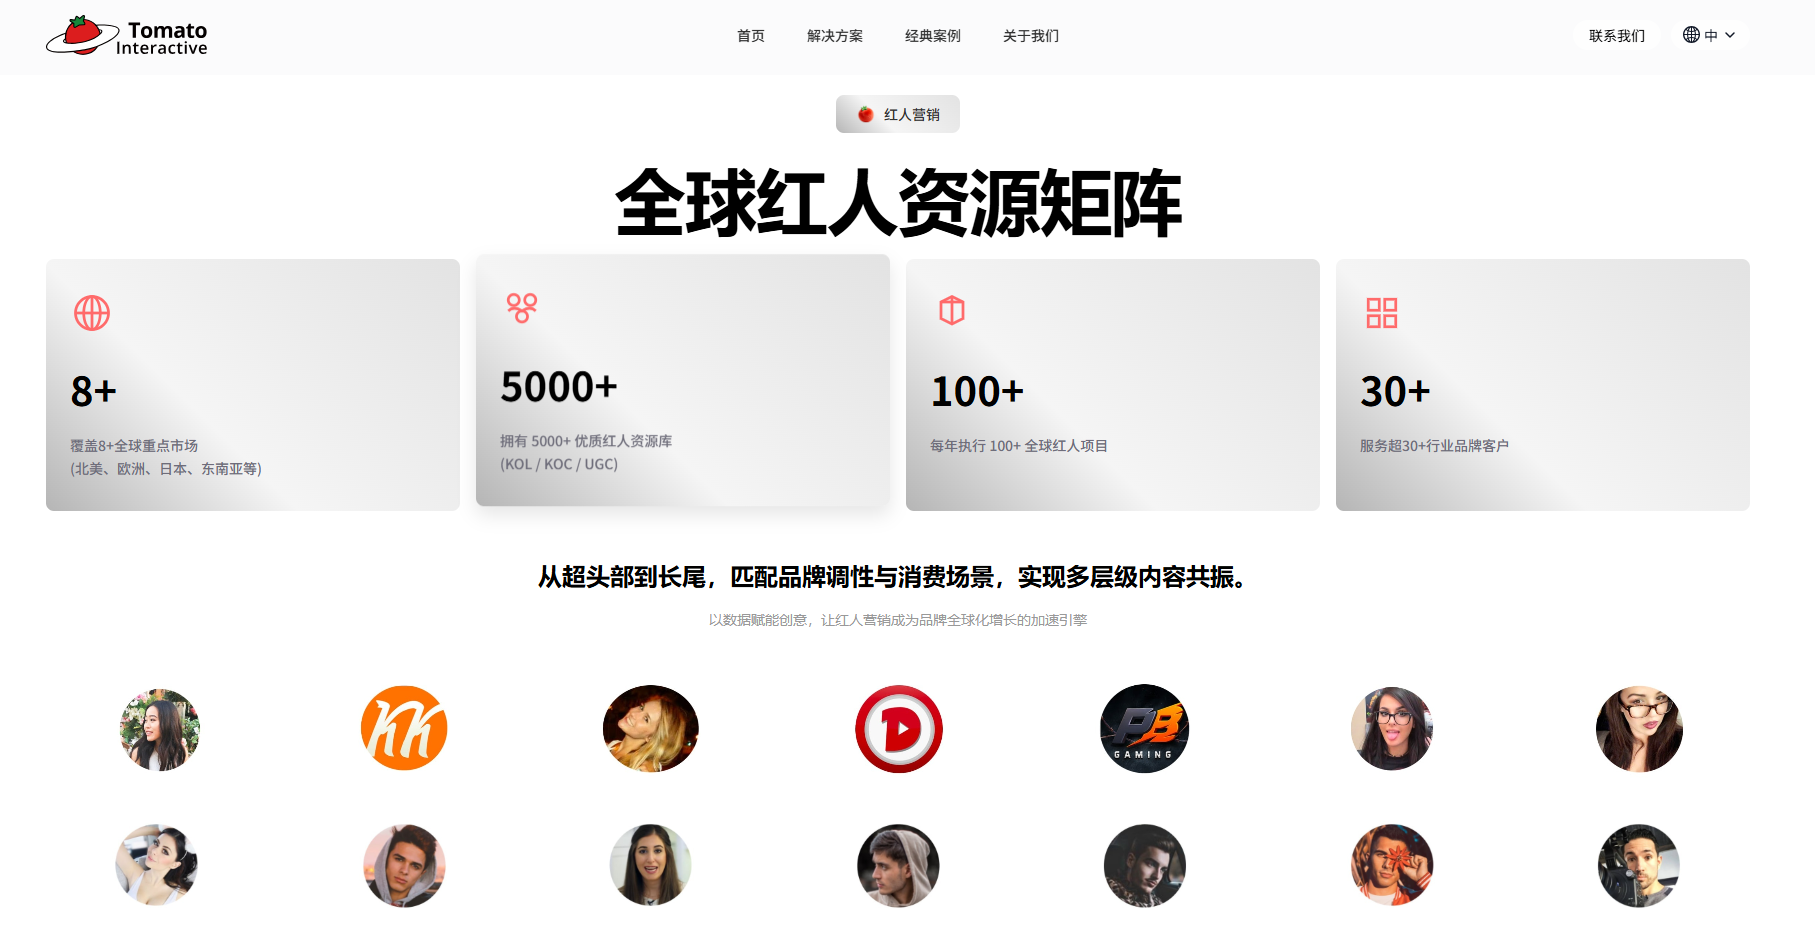 來源:西紅柿互動官網
但公開資料顯示,藍色光標本身具備成熟的達人營銷業務,旗下藍色星合長期做達人種草、互選平台達人營銷,還在2025年拿到騰訊廣告互選「達人營銷領航服務商」獎項;西紅柿互動則專門做海外網紅營銷,擁有海量海外KOL達人資源,屬於出海紅人營銷老牌服務商。
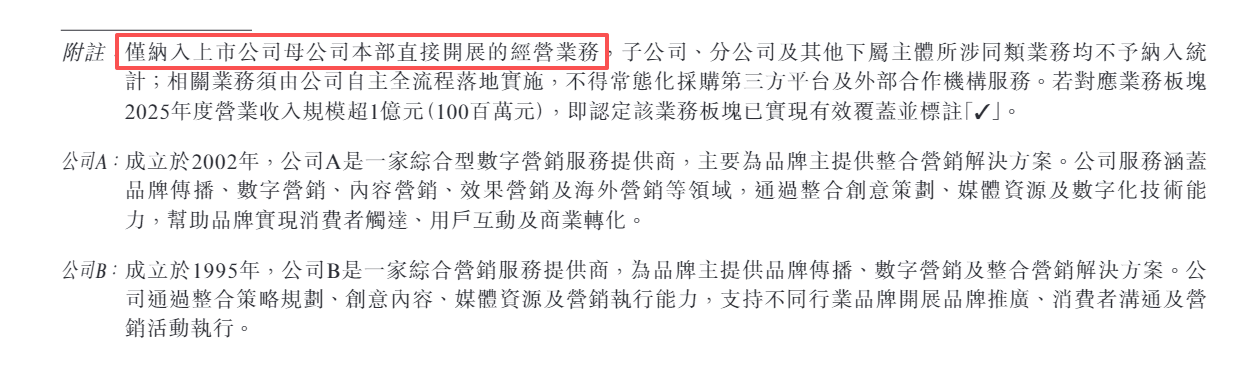
這背後,劇星傳媒藉助行業顧問定製統計口徑,人為製造出「唯一全覆蓋」標籤,以此快速拉升自身的行業地位。附註顯示,該排行榜僅納入上市公司母公司本部直接開展的經營業務,子公司、分公司及其他下屬主體所涉同類業務均不予納入統計。
這套統計框架顯然對集團化運營的競爭對手有失公允。以藍色光標為代表的大型營銷集團普遍採用企業分拆運營模式,達人營銷、網紅業務、電商運營等大多交由子公司負責。這些業務真實落地、對外接單產生收入,在本次排名統計中卻被直接剝離。
在2026年6月召開的香港交易所未來科技峯會上,港交所相關負責人劉穎表示,當前一些公司的招股書草稿出現了文字偏浮誇、商業模式介紹不清、美化行業排名、收入確認方式模糊等問題,而這些招股書質量問題會嚴重拖慢IPO審核速度。早在2025年底,香港證監會與港交所就曾聯合發布通函,曝光了港股IPO中招股書的信息披露質量問題,兩輪表態均指向同一隱憂。
投資者需要警惕這類基於特定口徑的行業排名,不能僅憑該標籤高估公司獨有的競爭壁壘。
從競爭格局來看,中國整合營銷行業主要有三類玩家。第一類是字節、騰訊、阿里等流量平台自有營銷服務體系,平台直客團隊直接對接大客戶,持續推進去中介化,品牌主可以跳過代理商直接採購流量與IP資源;第二類是奧美、BBDO、電通等國際4A廣告集團,服務大型跨國品牌,具備全球化品牌策略能力;第三類是劇星傳媒等大量本土中小型營銷、MCN、廣告代理公司,聚焦短視頻達人、直播、區域客戶,價格競爭激烈,行業准入門檻偏低。
近年來,賽道正在發生結構性變化,傳統長視頻冠名植入需求,逐步向短劇營銷、短視頻達人種草、直播品效銷一體化遷移,品牌主從單純追求曝光轉向可量化轉化。這種變化對劇星傳媒既是機會,也帶來挑戰。過去依託長視頻IP代理建立的優勢,需要持續向短視頻、直播、海外營銷遷移,業務迭代壓力持續存在。
目前,劇星傳媒國際營銷業務尚處於早期,2026年7月纔拿到TikTok for Business代理商資格。海外營銷賽道競爭激烈,本土出海服務商、海外代理商同台競爭,海外平台政策、跨境支付、海外合規、海外品牌客戶開發均存在不確定性,短期內難以成為穩定利潤支柱。
2026年一季度,劇星傳媒國際營銷服務營收為2121.7萬元,雖按年大幅增長181%,但業務體量仍然極為有限,僅佔公司總營收的0.9%;毛利率也僅為2.2%,約是公司整體毛利率的一半左右。
在招股書中,劇星傳媒將AI作為重要增長敘事,宣稱自主搭建了「星河AI全鏈路工作台」,對接火山引擎豆包、阿里雲通義千問、DeepSeek、騰訊雲混元等外部大模型,可完成營銷策略、素材生成、投放優化等工作,單日最高Token消耗達17億。
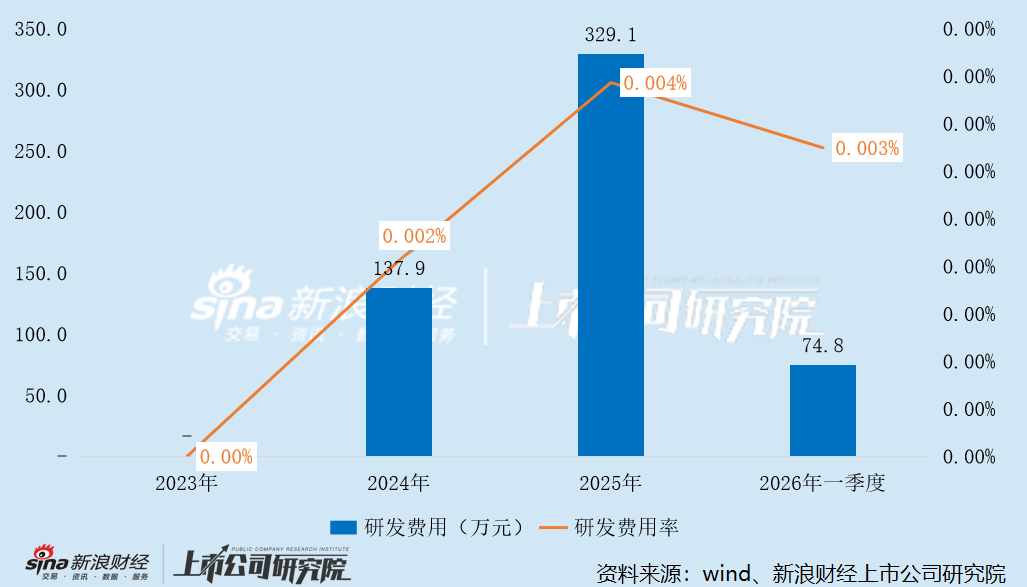
然而,華麗的AI敘事之下,是公司研發投入的嚴重不足。2023年,劇星傳媒研發開支為0,2024年和2025年分別僅為137.9萬元和329.1萬元。對於一個2025年營收突破80億元的公司而言,這樣的研發投入規模幾乎可以忽略不計。
招股書亦坦誠披露了AI相關的多重風險:公司AI系統高度依賴第三方大模型廠商,核心模型能力並非自主底層開發。外部廠商可能調整定價、限制接口甚至停止服務,將直接影響工作台的正常運行。此外,AIGC內容還存在知識產權、肖像權、內容合規等風險,AI生成素材可能出現錯誤或偏見,引發客戶投訴甚至監管問詢。
在AI營銷賽道競爭日趨激烈的背景下,劇星傳媒數百萬元的年研發投入,能否支撐其「AI驅動的營銷科技公司」的轉型敘事,存在較大疑問。