核心要點
- 儘管白宮努力壓低收益率,長期美債收益率依舊處在特朗普第二任期的高位附近。
- 受財政赤字、聯儲局獨立性存疑、財政部干預債市等因素影響,全球投資者要求更高回報才願意持有美國國債。
- 科技企業發債孖展建設芯片工廠、數據中心,人工智能基建熱潮加劇資本市場資金競爭。
- 想要收益率回落,可能需要美國經濟降溫;此舉雖能降低借貸成本,但會拖累經濟增長。
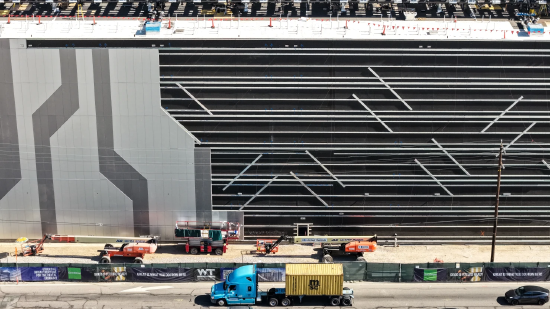 2026 年 7 月 8 日,加利福尼亞州弗農市,一座裝機容量 49.5 兆瓦、三層結構的數據中心航拍施工現場。全球範圍內人工智能基礎設施需求暴漲,帶動數據中心建設熱潮。
雖然白宮一直在努力壓低債券收益率,但特朗普政府自身推出的多項政策反而助推收益率居高不下。現年 80 歲的特朗普不太可能改變既有政策路線。若想緩解高利率壓力,最終代價很可能是經濟走弱 —— 經濟降溫雖可以壓低孖展成本,但會損害美國經濟增長,而這樣的結果並非民衆所願。
多年以來,美國國債的投資者結構已經發生改變:各國央行與儲備管理機構購買力度下降,私人部門投資者佔比提升。部分海外主權投資者正在減持美債;特朗普推出的一系列政策,惡化了海外投資者持有美債的收益前景。 美國財政赤字支出大幅擴張,疊加科技企業大舉發債投入 AI 建設,債市資金爭奪戰已然打響,市場壓力進一步攀升。
10 年期美債收益率過去半年上行約 75 個點子,近期在 4.8% 附近震盪,創下特朗普第二任期以來新高。財政部將於下周擴大長期國債回購規模,以此改善債券市場流動性。與此同時,通脹水平依舊高於目標,投資者也在觀望聯儲局新任主席凱文・沃什將如何應對通脹,進而推高市場利率。
歐洲保險巨頭安聯集團首席投資官兼首席經濟學家盧多維克・蘇布蘭在採訪中表示:「毫無疑問,現在所有放貸給美國的投資者,都希望拿到更高的風險補償。」 他稱,這種判斷完全出於經濟考量,無關政治立場。
蘇布蘭列舉數項因素,這些因素正在讓美債開始顯現出一定的信用風險溢價:「聯邦財政赤字、貿易赤字飆升;聯儲局對通脹問題反應遲緩;財政部直接下場干預債市。」 他並不認為美國會出現債務違約,但安聯以及衆多海外投資者,現在不得不付出更高成本對沖美債持倉風險。
美國預計將在 2027 年冬末‑夏季中期再度觸及債務上限。 蘇布蘭稱:「今年我們已經不再像從前那樣,在美國固收市場上長久持有長期債券,因為該資產已經缺乏吸引力。剔除通脹以及對沖成本後,我們實際上無法盈利。」
收益率走高進一步加重居民負擔,本就飽受生活成本上漲困擾的美國人壓力更大。抵押貸款利率跟隨 10 年期國債上行,目前接近 6.8%;車貸以及其他消費貸款成本同樣隨之走高。
推高收益率的政治風險短期內難以緩解
油價回落或許能夠帶來一絲喘息空間,但伊朗戰事令油價下行前景渺茫。華盛頓方面目前沒有意願做出政治妥協、削減赤字支出。本周於北卡羅來納州召開的全球財長與央行行長會議,並未出台協同行動方案以降低全球借貸成本。
與此同時,部分大型持倉機構正計劃從美債轉向其他高收益債券。全球規模最大的挪威主權財富基金,正準備減持政府債券,將資金配置至抵押貸款支持證券等其他債券品類。
美國政府的借貸規模還在持續擴張。美國國會預算辦公室近期上調本財年赤字預期,赤字佔 GDP 比重或將突破 6%。非危機時期出現如此大規模的政府舉債十分罕見。
AI 熱潮同樣催生鉅額企業孖展需求。摩根大通估算,英偉達等五大科技巨頭,加上其用於數據中心租賃擔保的特殊目的載體,今年至今累計發債規模約 3200 億美元。
摩根大通資產管理市場與投資策略主席邁克爾・森巴萊斯特本周向客戶寫道:「超大規模雲廠商發債規模龐大,或將在長端收益率曲線上造成債券供給過剩。」
AI 熱潮本身並非壞事。在美國經濟增長動力匱乏的背景下,人工智能是為數不多的亮點。美國二季度 GDP 增速僅 1.5%,低於預期;特朗普收緊移民政策造成入境人口大幅下滑,是拖累經濟的重要因素。近期勞動力市場走勢反常,企業既不願大規模招人,也不願大量裁員;而周五出爐的非農就業數據意外走強。
債市資金競爭加劇,反而可能倒逼企業創新。目前下定論尚為時過早;通脹調整後的實際收益率走高,背後一種合理解釋就是市場預期 AI 將帶來一輪經濟增長與生產力繁榮。
FactSet 數據顯示,10 年期通脹保值國債(TIPS)收益率過去半年上漲 67 個點子,周四報 2.43%;衡量通脹預期的盈虧平衡通脹率同期基本持平。
紐約聯儲主席約翰・威廉姆斯周三在 採訪中表示,實際收益率上行,更多反映經濟基本面強勁。一些觀點認為收益率走高會拖累經濟,而威廉姆斯認為因果關係恰恰相反。 他表示:「並非金融條件左右經濟,而是經濟基本面決定金融市場環境。」
順着威廉姆斯的邏輯推導,想要借貸成本降溫,最終或許只能等待經濟增速放緩。但經濟衰退降溫利率,是沒有人願意樂見的結局。