摘要:
暖哇科技之後,衆安系試圖在港股講另一個「獨立科技」的故事。
鳳凰網科技《風眼觀察》出品
作者|Maggie
編輯|董雨晴
你的車險到期了會不會續,什麼時候發續保提醒短信更合適,這些保險行業最關注的獲客、留客事宜,如今也被AI全面滲透了,背後是一家大衆並不熟知的公司,衆安信科。
約一個多月前,這家由衆安系高管被「授意」創立的企業級 AI 公司,再次向港交所主板遞交招股書,距離首份申請失效尚不足一個月。這是繼暖哇科技之後,衆安系半年內第二家二次衝刺港股的科技公司。
和燒錢的通用大模型不同,作為垂直大模型衆安信科還盈利了。招股書顯示,2025 年衆安信科營收4.77億、淨利3900萬,連續完整會計年度實現盈利。但另一面,母體業務綁定、經營性現金流持續失血、與對賭協議也是它存在的結構性困局。
對於衆安信科而言,此次IPO闖關既是技術實力、商業化能力的檢閱,更是一場與資本耐心賽跑的生存之戰。而對於衆安在線而言,更是一場謀求市值反哺的「陽謀」:若衆安信科能在港股拿到高溢價,作為重要股東的衆安在線,整體資產價值也將迎來重估。
當然,這前提是,衆安信科活成一家真正獨立的公司。
一場被「授意」的高管創業
時間撥回到2021年。
2021年12月2日,鬱鋒、周政宇、毛一烽、王敏及鈕程昊等個人通過股權代持,設立了衆安信科,註冊資本500萬元。這支創始團隊,都來自衆安在線的高管團隊。
任CEO的鬱鋒,在衆安在線歷任通信金融部、零售金融部、金融事業部負責人,同時兼任重慶衆安小貸董事長;任CFO 及董事會祕書的周政宇,是衆安在線、衆安科技法律及合規總監;任CTO的毛一烽長期擔任衆安科技副總裁。
但這並不是一群高管的集體出走,它是一場集團「授意」的高管創業。
2020 年起監管層持續出台引導政策,要求保險集團及並表主體聚焦保險主業、規範對外科技類無序擴張。「考慮到其自身戰略考量及相關監管措施引導,衆安科技決定不再投放資源用於向第三方客戶提供的新業務,並同意由創始人在衆安集團之外成立本公司。」招股書中表示。
早期,衆安信科的創始人身處「母體任職+新公司運營」的雙重任職狀態,直至 2024 年11月前後,鬱鋒、周政宇、毛一烽、鈕程昊四人陸續卸任衆安集團全部職務,僅王敏持續保留衆安在線高管任職。
招股書沒有直接挑明說的是,2021年,衆安在線正處一個微妙的發展節點。
2021年2 月《互聯網保險業務監管辦法》正式落地,文件明確禁止所有場景的默認勾選、禁止強制搭售保證保險;硬性劃定紅線,迫使信貸業務、保險業務在用戶數據與營銷渠道上走向徹底隔離。同年8月,原銀保監會發布《關於開展互聯網保險亂象專項整治工作的通知》。
政策的出台直接衝擊衆安重要增長極的「保險+助貸」業務模式,資本市場也給出了「冷酷」回應。2021年2月衆安在線在港股科技板塊的狂熱情緒中曾被推高到78.8港元,但在監管文件落地及8月整治政策出台後,股價一路下挫,半年內腰斬至36港元,此後更是徘徊在20多元。
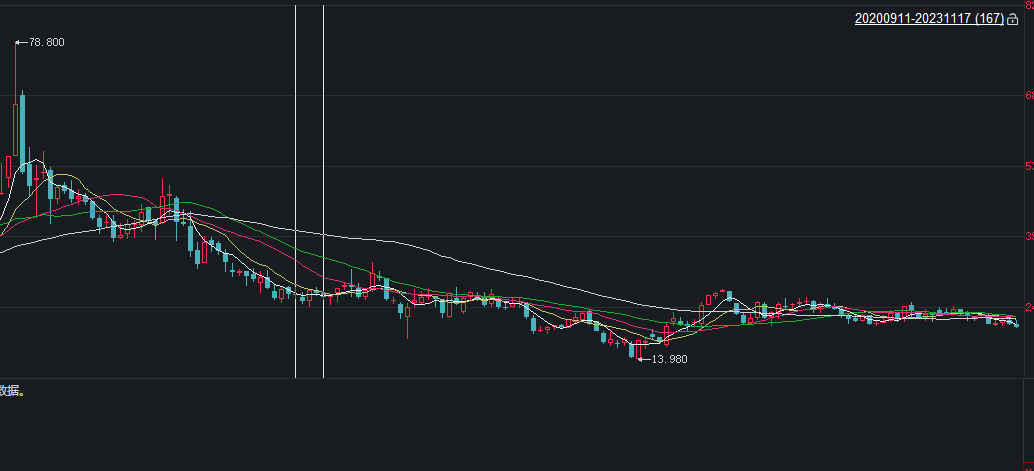
圖|2021年以來衆安在線股價走勢
成立初期,衆安集團沒有入股,只是將原有兩部分項目交由衆安信科承接:一類是保險全流程數字化項目,另一類為集團消費金融板塊配套的用戶畫像、逾期處置AI技術服務。
2023年12月,衆安在線全資子公司衆安科技才正式入股:870萬元現金出資,以及作價1042萬元的知識產權(包括116項專利、135項軟件著作、2項商標),認購衆安信科股權。
截至IPO前,創始高管團隊通過衆行有米等合夥持股平台合計持有 38.93%,衆安在線旗下衆安科技持股35.49%,二者合計掌控 74.42%投票權。
換道AI敘事,垂直大模型的商業化想象
闖關港股,衆安信科試圖講述的,是一個「垂直大模型能力」故事。
招股書顯示,公司業務分為智能營銷與智能運管兩大體系,前者支持線索獲取,解決機構「獲客與留客」的全鏈條數字化,後者聚焦「內部運營提效」。其底層技術由轉化隱性知識的XK-Qian AI與調度AI智能體的QianNexus構成,目前已部署超100萬個知識庫和1200餘個思維鏈。
衆安信科的智能營銷有清晰的落地場景。比如保險續保,系統會分析客戶合約信息、續約時間安排及行為指標,預判續約意願,生成個性化方案,再通過短信或APP完成精準觸達。
當然,AI追求「效率極值」的過程,會與金融行業的合規要求形成天然張力:數據脫敏、算法可解釋、留痕審計等。衆安信科在招股書中坦言,由於行業涉及資金安全、用戶隱私等核心利益,金融、醫療等領域的客戶通常面臨嚴格的監管標準,合規審查繁瑣、業務開展受政策限制的問題客觀存在。
在財務表現上,衆安信科已經實現了盈利。2023至2025年,衆安信科營收分別為2.26億、3.09億、4.77億元,三年規模近乎翻倍;歸母淨利潤同樣逐年走高,三年分別為1008萬、3323萬、3907萬元。
盈利能力方面,公司毛利率走出了一條陡峭的上升曲線——從2023年的13.7%攀升至2024年的27.2%,2025年進一步升至37.0%。但這並未同步傳導至淨利率端:2023年淨利率為4.5%,2024年一度衝高至10.8%,2025年回落至8.2%,而2026年前五個月進一步下探至2.1%。
但從衆安信科的數據,不難看到垂直大模型商業化需直面的現實。技術研發帶來的成本剛性,2025年公司利潤增速顯著收窄、淨利率下滑,核心變量正是研發投入的激增:2025年衆安信科全年研發開支為9260萬元,按年增幅達245.5%。而2026年前五月,衆安信科研發支出就高達4380萬元。
招股書坦言,關於AI解決方案或技術的開發時間和性質的不確定性,或對現有方案的改良,都可能增加研發開支;而一旦解決方案無法產生理想效果,研發努力可能白費,服務需求隨之降低,最終拖累業務與業績。
還有「增收不增現」的問題。衆安信科2024 年經營淨流出2805萬元,2025年擴大至3940萬元,2026年前五月延續流出態勢。這種局面核心源於To B定製化的商業本質,項目制交付前期墊資、金融客戶回款周期長以及持續高額研發投入。
獨立之困:關聯綁定、對賭壓力
市場更為關注的是,其深度綁定的關聯業務。衆安系不僅持有公司35.49% 股權,同時長期位列第一大客戶。這也是母體孵化To B科技企業普遍面臨的獨立化難題。
招股書數據顯示,衆安信科2023年、2024年、2025年及2026年前五月,來自衆安集團的收入分別為1.003億元、1.377億元、1.063億元、0.5億元,佔當期總營收比重 44.4%、44.6%、22.3%、25.1%。
值得一提的是,關聯收入佔比階段性下降有所改善;但絕對交易金額並沒有大幅減少:2025年其來自衆安集團的營收依然達1.063億元。而從公司設定的未來關聯交易上限來看,2026年至2028年預計分別為1.371億元、1.381億元及1.462億元。
衆安信科試圖在努力擺脫這種依賴。公司客戶規模擴張速度亮眼,累計合作主體從2023年末88家增至2026年5月末409家;2025年,衆安信科向最大供應商的採購額佔比降至12.1%,衆安集團已不再同時是衆安信科的第一大供應商。
但改善成果又似乎有些「成色不足」。結合營收增長的數據來看,409家裏新增合作客戶多為中小機構、單項目訂單規模偏低。衆安信科2025年客戶留存率為53%。招股書顯示,2025年五大客戶收入佔比降至43%,2026年前五月再度反彈至54.7%。
不僅如此,招股書坦承,對衆安集團的銷售中,包含了「對與衆安科技合作的最終獨立客戶的銷售」。這意味着,即便最終服務的是外部客戶,衆安信科的獲客漏斗依然某種程度被「捏」在母體手中。
「我們有相當大部分收益來自衆安集團,倘若我們與衆安集團的關係出現任何不利變化,可能對我們的業務及經營業績造成不利影響。」衆安信科在招股書中表示。
為支撐擴張,公司先後完成 A、B兩輪孖展,投資方包含多地國資平台、產業集團。其中A輪投資設定IPO 贖回對賭條款,招股明確約定,若未能在約定時間完成合格上市,投資方有權要求贖回股權,贖回金額取「本金+10%年化單利」或對應淨資產價值二者較高者,申報文件並未披露對賭到期具體時限。
在母體依賴與內生造血不足的雙重背景下,‘對賭’無疑加劇了衆安信科的資本焦慮。對於這家「企業級AI解決方案提供商」而言,二度闖關港股也是要在資本耐心耗盡前,搶奪一張關鍵的生存門票。
「風眼觀察」穿透風口與IPO的暴風眼,提前鎖定下一個資本引爆點。
(本文題圖為AI生成)