智通財經APP獲悉,9月3日,乘聯分會祕書長崔東樹發布2026年上半年整車企業業績分析。2026年上半年,中國汽車行業正處於深度轉型與激烈的存量競爭中。伴隨新能源滲透率不斷提升,行業整體呈現「增收不增利」和「冰火兩重天」的格局。國內車企收入雖然保持增長,但增速明顯放緩,與國際巨頭的規模差距依然存在;同時,產業鏈利潤高度向上遊電池龍頭集中,而下游經銷商則面臨嚴重的生存危機。
受價格戰及高庫存影響,全行業的資金鍊和供應鏈佔款問題日益凸顯,系統性風險正在加大。以下從收入、毛利、費用、淨利潤、庫存及現金流等多維度進行詳細剖析。
隨着國內消費市場壓力加大,海外利潤很高,大部分車企的海外銷量增長快,且海外毛利明顯高於國內,車企出海是最重要的破局之道。
1、銷售收入規模:擴張放緩,結構劇烈分化
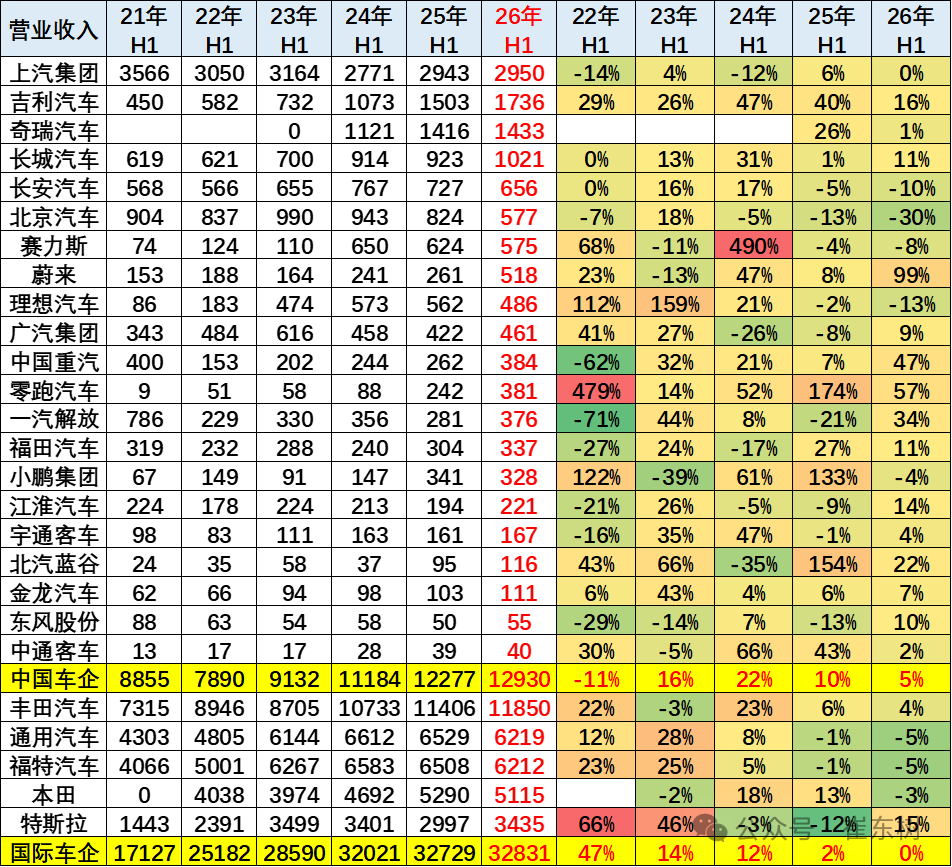
主流上市中國車企上半年營收由8855億元增至12930億元,累計增長46%,但2026年H1按年增速僅5%,進入低速存量競爭階段;國際車企合計達32831億元,按年持平。結構上,新能源車企領升(吉利、零跑、賽力斯、蔚來翻倍),而傳統大廠(上汽、北京汽車、一汽解放)則承壓下滑。
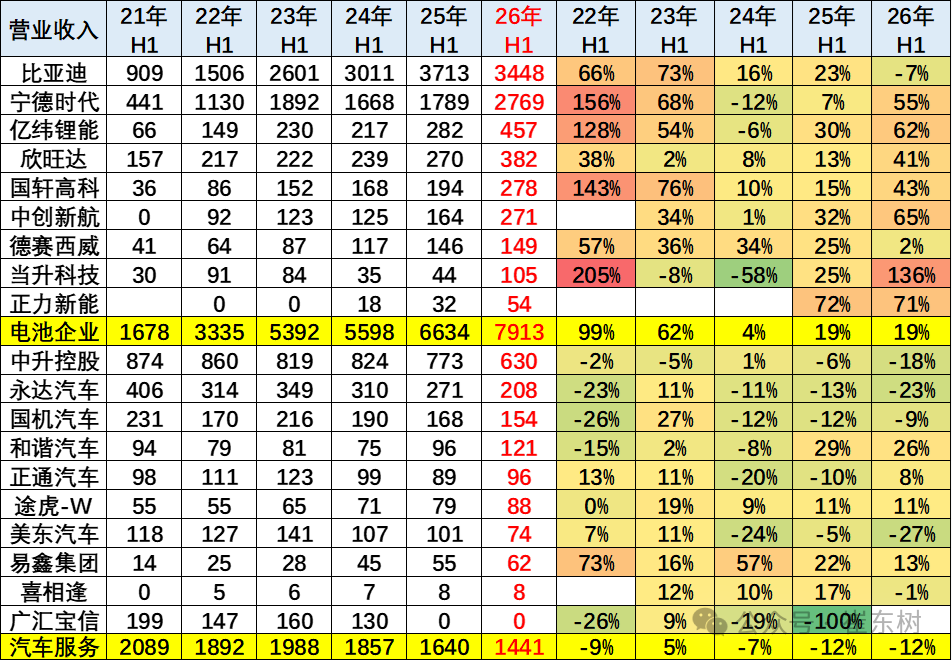
比亞迪被分到電池企業類別,因為只有電池纔有如此的超高實際利潤。
上游電池高景氣與下游渠道疲軟形成鮮明反差,行業利潤進一步向上游集中。上游電池企業營收五年累計大增371%(26H1達7913億元),寧德時代按年仍增55%;反觀下游汽車服務商(經銷商)營收五年累計萎縮31%(僅剩1441億元),永達、美東等普遍收縮。
2、毛利表現:以價換量,利潤向上遊集中
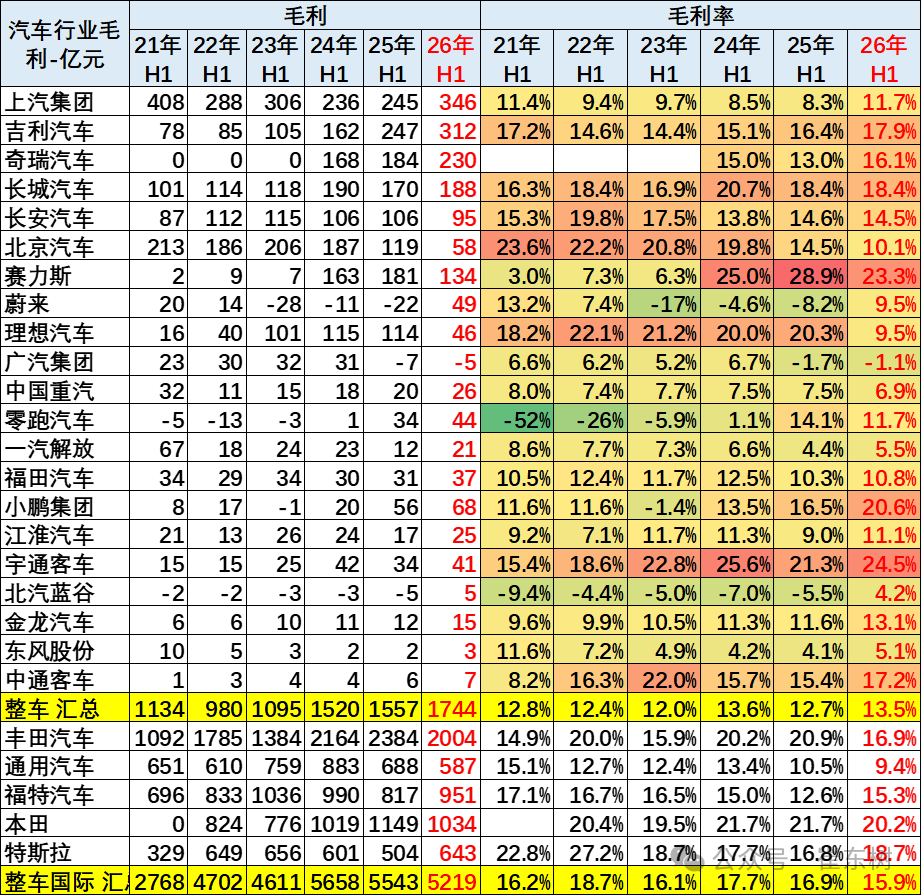
從數據看,汽車行業呈現「增收不增利」的以價換量格局。整車匯總收入從2021H1的1134億元增至2026H1的1744億元,但毛利率穩定在12%-13%,未隨規模提升。
國際車企規模翻倍(2768億元→5219億元),毛利率卻從16.2%大幅下滑至15.9%,盈利空間被嚴重擠壓。國內整車匯總毛利率穩定在12%-13%,但國際車企從16.2%大幅下滑至15.9%,盈利空間均被嚴重擠壓。
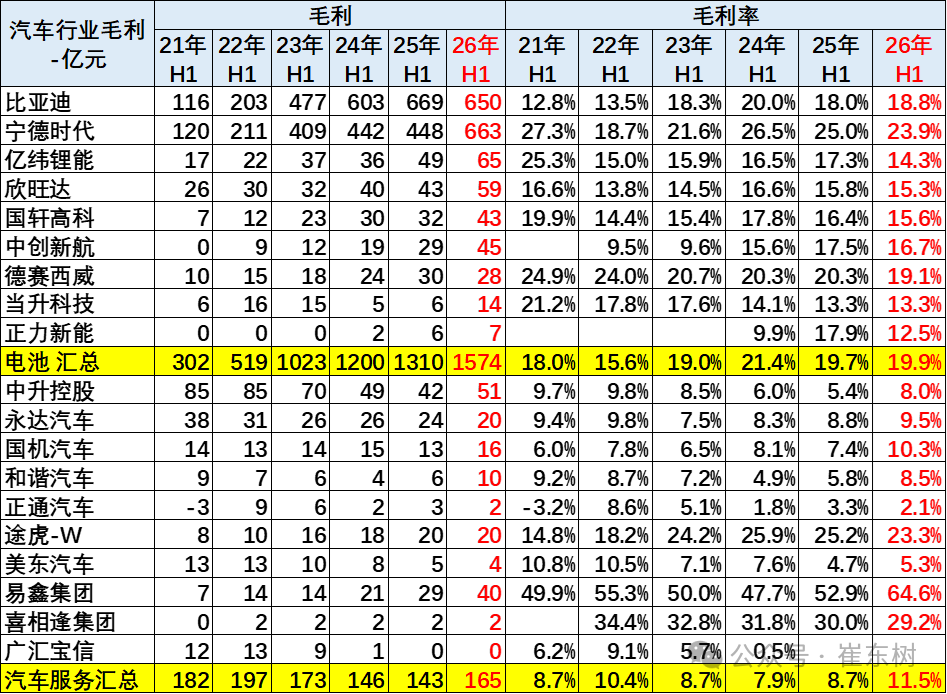
上游電池板塊毛利從302億元暴增至1574億元,毛利率穩居20%左右;而下游服務板塊毛利僅165億元,毛利率僅8%-11%。這揭示出行業正經歷深度洗牌,下游生存空間被無限壓縮。
反觀汽車服務板塊,毛利僅165億元,毛利率徘徊在8%-11%,美東等經銷商利潤大幅縮水,廣匯寶信更是退市,行業正經歷深度洗牌,下游生存空間壓力巨大。
3、各項費用表現-新勢力高投入,巨頭降本增效
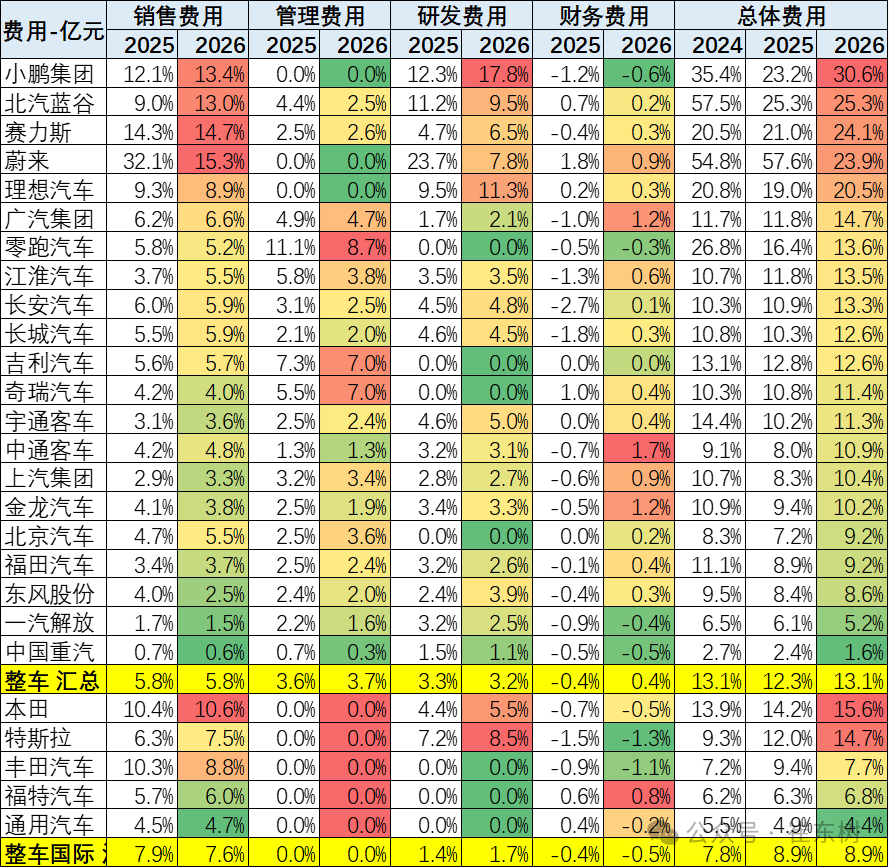
國內車企費用率兩極分化,整體13.1%顯著高於國際的8.9%。造車新勢力仍處高投入期,小鵬2026年總體費用率預計飆升至30.6%(其中研發達17.8%);蔚來從2024年54.8%大幅優化至23.9%,降本明顯。相比之下,傳統巨頭和國際品牌規模效應突出,廣汽、上汽費用率僅10%左右,豐田(7.7%)和通用(4.4%)極低。國內車企面臨激烈的營銷(銷售)與研發雙重成本擠壓,新勢力盈利壓力依然嚴峻。
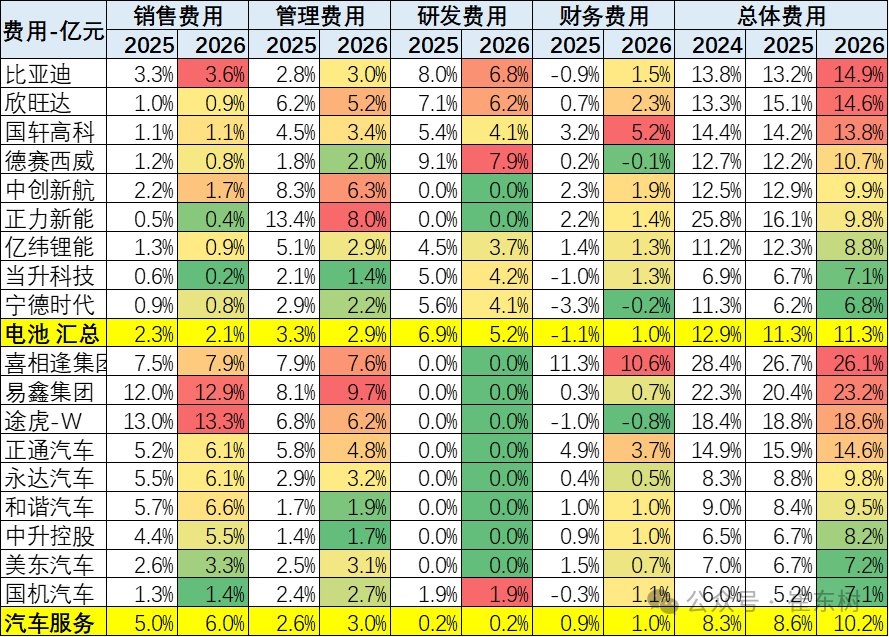
上游電池整體費用率穩定在11.3%,研發佔比降至5.2%,降本增效明顯;寧德時代總費用率僅6.8%極優,比亞迪因財務及銷售費用增加升至14.9%。下游服務企業整體費用率由8.6%升至10.2%,主因銷售費用激增,易鑫(12.9%)與途虎(13.3%)銷售費用率極高,正通財務費用高企。整體呈上游降本增效、下游高營銷成本擠壓利潤的兩極分化格局。
4、淨利潤表現-冰火兩重天,行業整體承壓
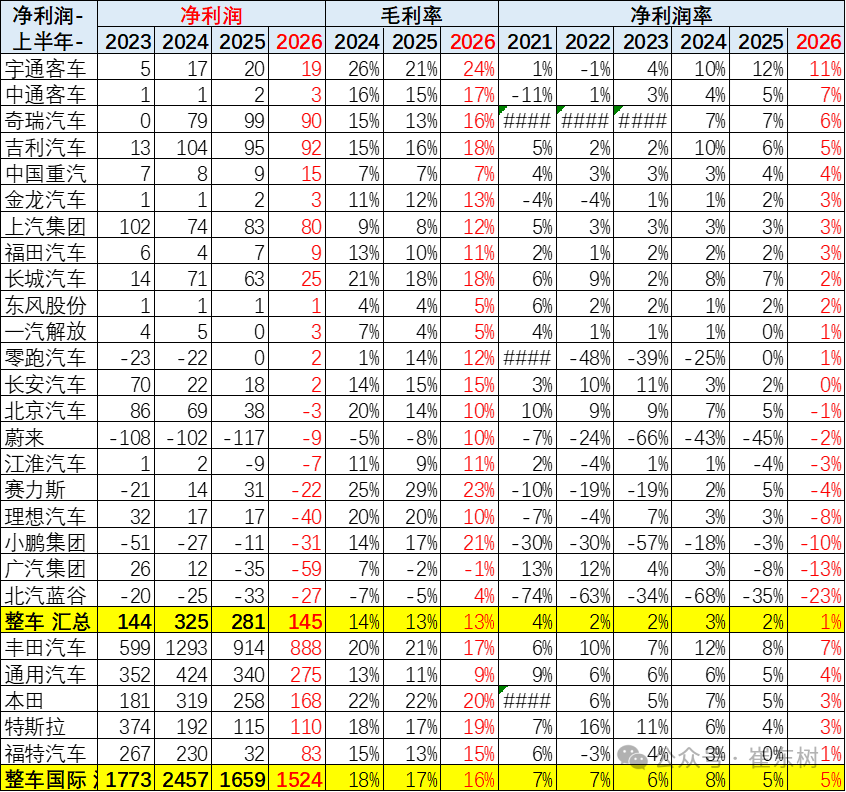
國內車企盈利嚴重承壓:2026H1「整車匯總」淨利潤僅145億元,淨利率跌至1%,遠低於國際車企的1524億元和5%淨利率。利潤分化劇烈,奇瑞、吉利、上汽撐起利潤大盤;而北汽藍谷虧損率23%,理想、小鵬等新勢力繼續深虧。結合上一張表的高額銷售與研發費用,國內車企深陷價格戰,毛利率被高昂費用吞噬,而豐田以888億元淨利、7%淨利率穩居全球霸主。
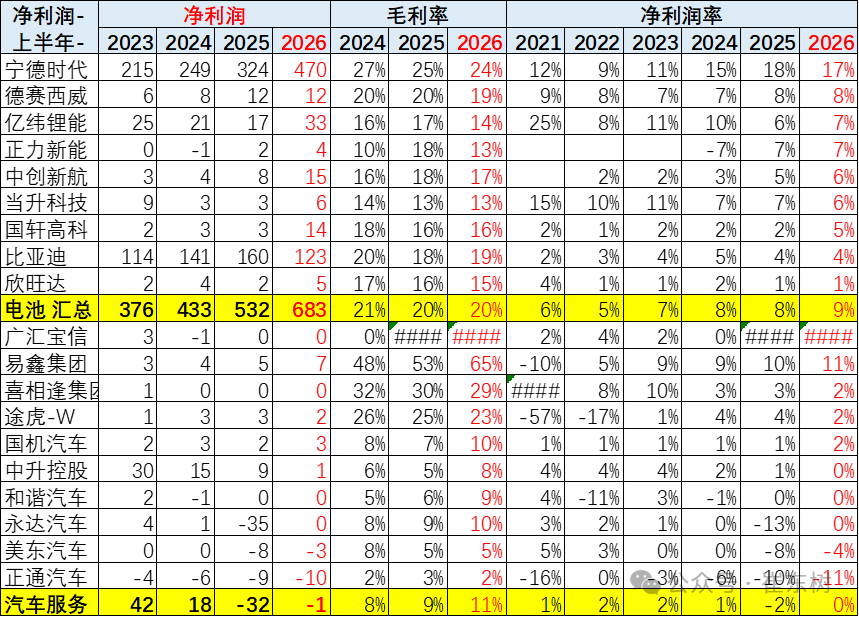
上下游利潤急劇分化。上游「電池匯總」淨利潤從2023年376億元飆升到2026年H1的683億元,淨利率升至9%;其中寧德時代獨佔470億元(淨利潤率17%)。反觀下游「汽車服務」由盈轉虧,淨利潤從42億元跌至-1億元(淨利潤率0%),正通汽車虧損擴大,反映出價格戰正嚴重擠壓經銷商生存空間,產業鏈利潤高度向上游龍頭集中。
5、庫存風險:產銷脫節,庫存周期拉長
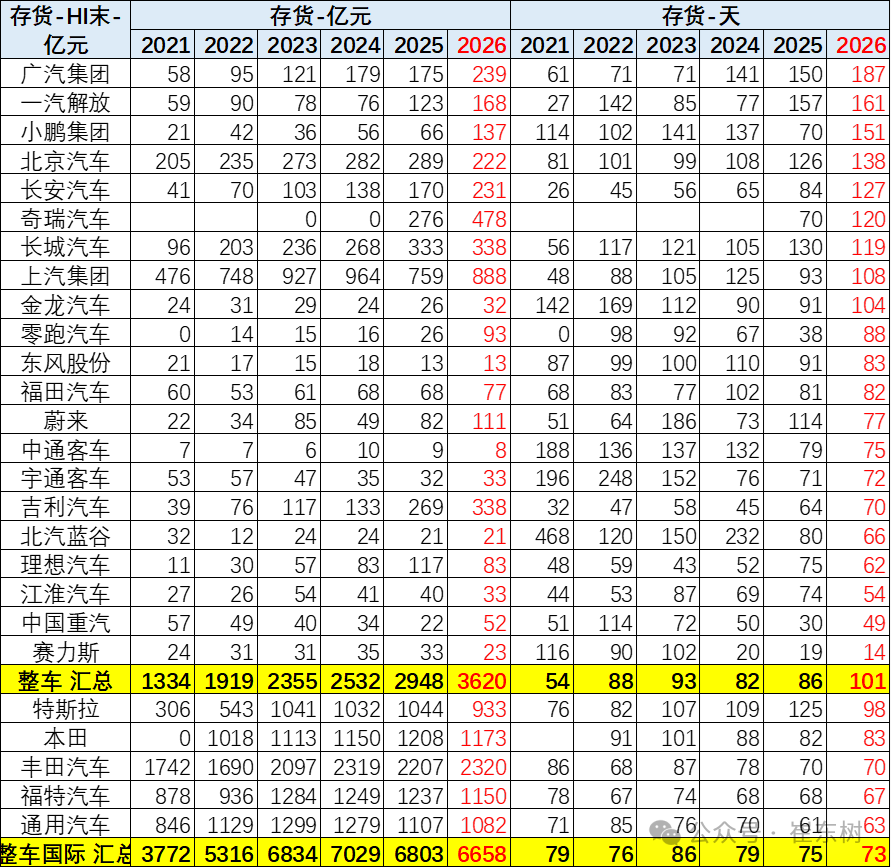
中國整車企業庫存壓力急劇惡化:庫存總額從2021年1334億元飆升至2026年預測的3620億元,庫存天數由54天惡化至101天;而國際車企(豐田、特斯拉等)庫存天數穩定在73-79天,管理更優。國內車企中一汽解放(161天)、小鵬(151天)庫存嚴重積壓,長安、長城、上汽、奇瑞也均超100天,面臨巨大去庫存風險;僅賽力斯(14天)、理想(62天)等新勢力去化極佳,凸顯國內價格戰下產銷脫節的巨大壓力。
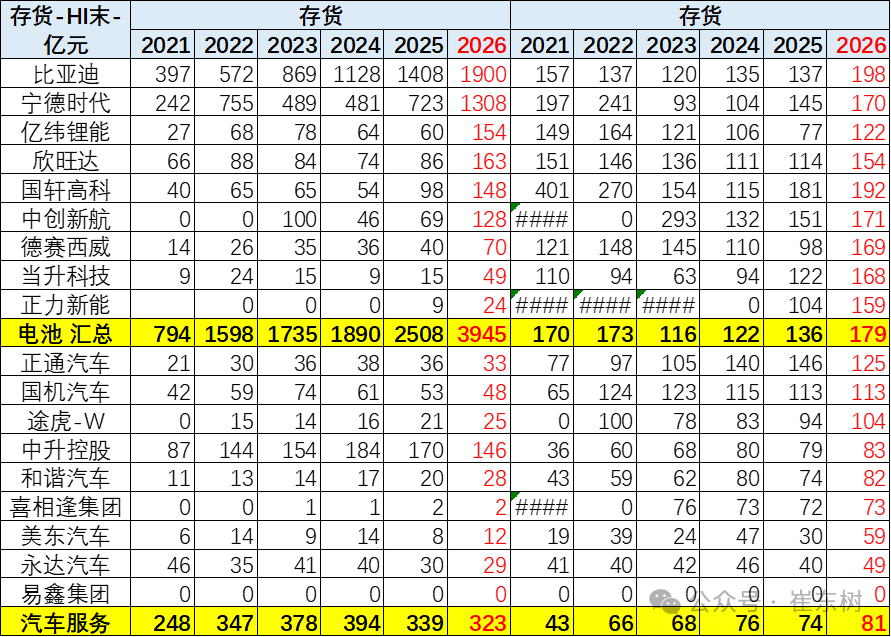
上游電池庫存激增:總額從2021年上半年的794億元飆升至3945億元,周轉天數升至179天;比亞迪(1900億元/198天)、寧德時代(1308億元/170天)帶頭加速累庫,備貨暗藏過剩隱憂。下游服務庫存額相對平穩(323億元),但周轉天數由43天翻倍至81天,中升等經銷商去庫明顯放緩。整體呈「上游高備貨、下游慢周轉」格局,終端銷量承壓正向上游傳導。
6、資金與佔款:擠壓上游,隱患加劇
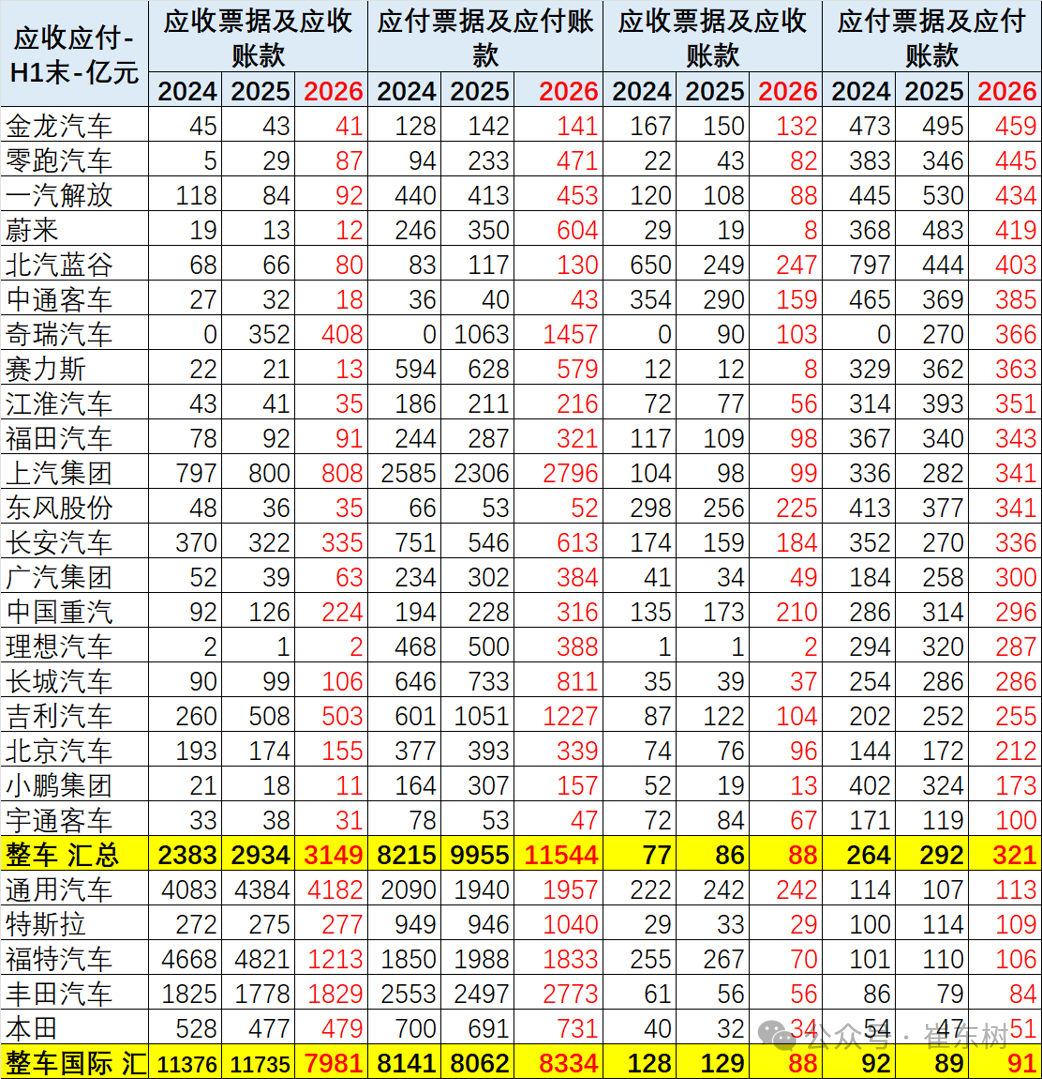
2026年H1國內整車應付賬款總額已突破1.1萬億元(遠超國際的8334億元),周轉天數高達321天,是國際車企(91天)的35倍,且從2024年的264天持續攀升。其中上汽(2796億元)、奇瑞(1457億元)、吉利(1227億元)佔用最重。這在價格戰與高庫存背景下,雖短期緩解了整車廠現金流壓力,但實質是將資金壓力強制轉嫁給上游零部件供應商,產業鏈系統性風險劇增。
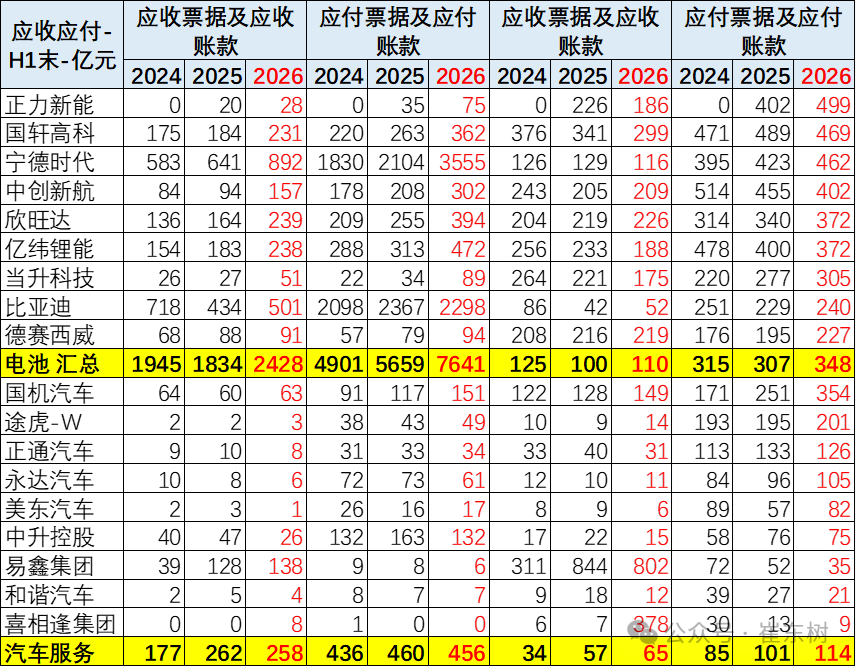
上游電池巨頭佔款能力驚人。2026年H1電池匯總應付賬款由2024年4901億元飆升至7641億元,周轉天數高達348天(寧德時代從2104億元增至3555億元);而同期應收賬款僅2428億元,收付嚴重不對等,將資金壓力極大轉嫁給上游材料商。下游汽車服務板塊資金壓力也在加劇,應付賬款周轉天數從65天升至114天,應收賬款升至65天。整體呈現整車及電池巨頭憑藉產業鏈強勢地位極度延長賬期,下游服務商資金鍊愈發緊繃的風險趨勢。
7、現金流量:擠壓上游,隱患加劇
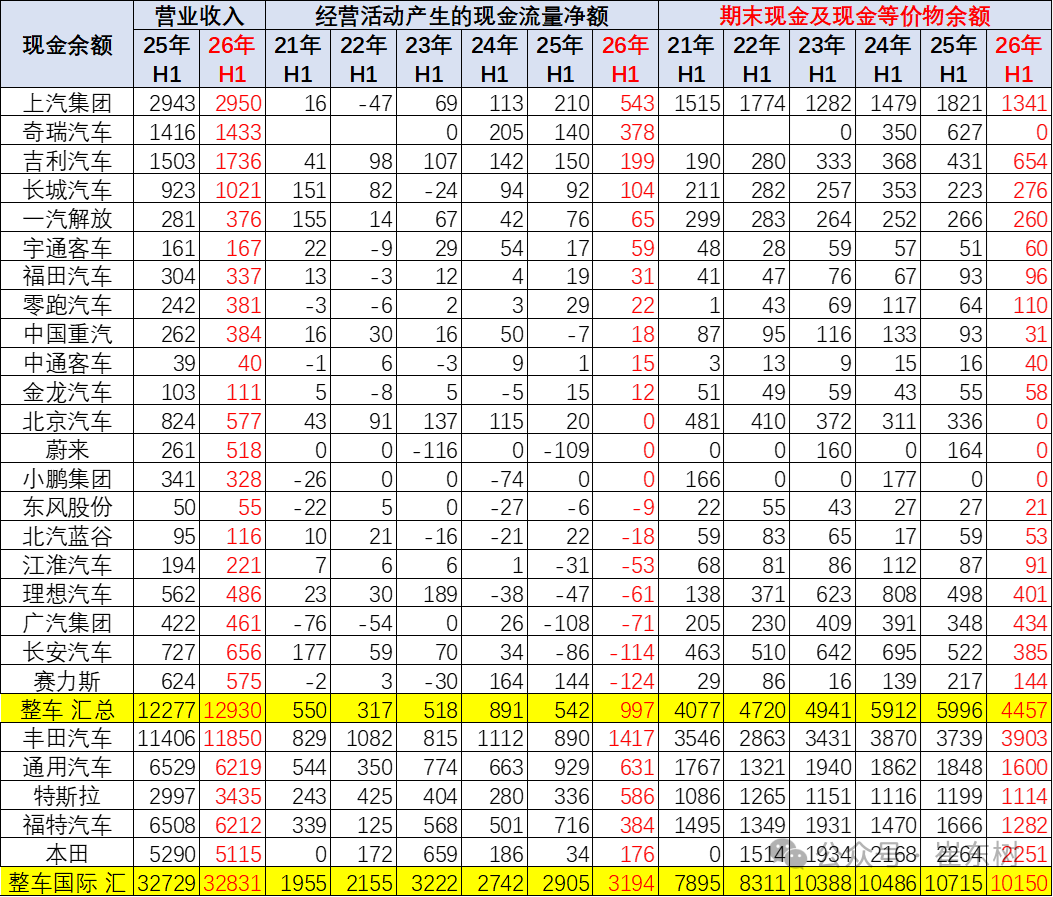
國內車企2026年H1經營性現金流回升至997億元(2025年542億元),期末現金增至4457億元,但僅為國際車企(現金流3194億元,現金10155億元)的三分之一,造血能力仍偏弱。行業呈現嚴重兩極分化:上汽(543億元)、奇瑞(378億元)、吉利(199億元)依靠規模優勢自我造血;而長安、理想等2026年H1經營現金流集體告負,陷入「失血」狀態。結合前表超300天的應付賬款周期,當前高企的現金流是建立在對上游嚴重佔款基礎上的,弱勢車企的資金鍊正面臨嚴峻考驗。
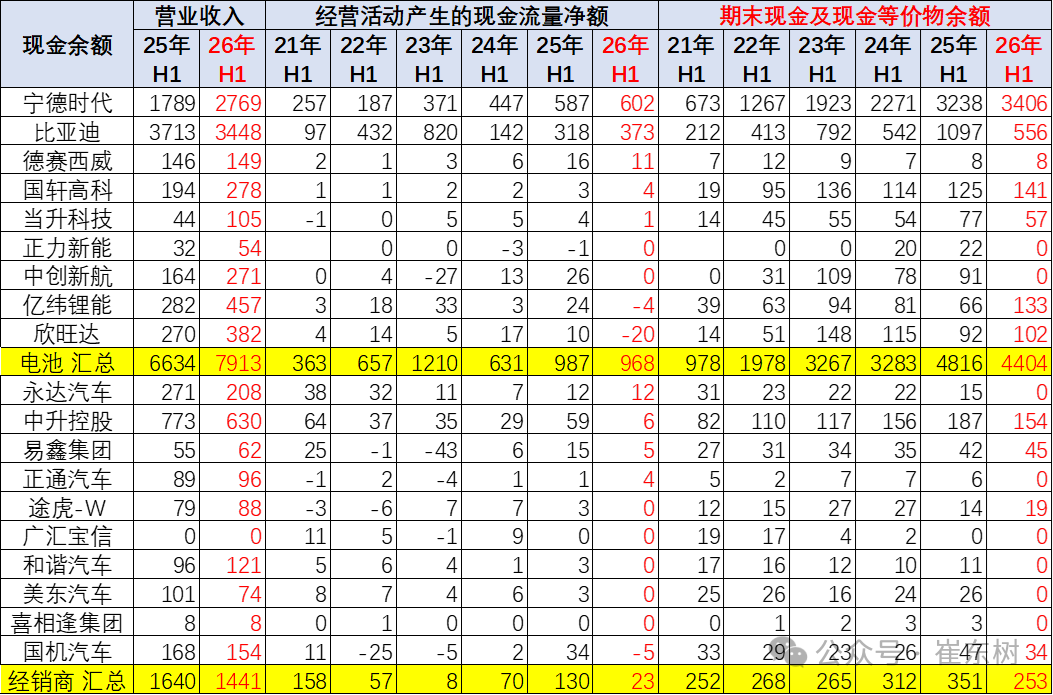
上游電池板塊「造血」強勁,經營淨現金流從2021年H1的363億元增至2026年H1的987億元,期末現金總額飆升至4404億元;寧德時代單家貢獻602億元淨現金流,現金儲備達3406億元;比亞迪現金也增至556億元。反觀下游經銷商,2026年H1營收縮水至1441億元,經營淨現金流從2025年的130億元驟降至2026年的23億元,現金僅253億元。資金正極度向上遊巨頭集中,下游面臨嚴峻的失血與生存危機。