劉陳杰系望正資本全球宏觀對沖基金董事長,中國首席經濟學家論壇成員
當前全球資本市場正處在美國高利率周期的深度重塑之中,長端美債收益率持續,成為牽引全球資產定價、資金流向與行業估值的核心錨點。
作為典型的長久期成長賽道,人工智能行業高度依賴遠期盈利預期與持續資本投入,其上市公司估值體系、孖展節奏、產業擴張節奏均與美債利率走勢深度綁定,本輪美債利率高企,也讓AI板塊迎來了一輪全方位的市場壓力測試。
不同於傳統行業,AI企業的價值核心源於未來技術迭代、算力落地與商業化落地帶來的長期現金流,而美債收益率作為全球無風險利率基準,其上行會直接抬高市場估值貼現率,壓縮遠期收益現值,對前期估值溢價較高的AI科技股形成系統性估值壓制,同時大幅提升企業發債、孖展成本,制約行業資本開支與研發擴產節奏。
但與此同時,AI作為全球科技變革的核心主線,算力迭代、場景落地、業績釋放的基本面韌性持續凸顯,龍頭企業的盈利增速正在持續對沖利率上行帶來的估值壓力,形成了利率抬升壓制估值、業績增長支撐行情的雙向博弈格局。
基於此,本文立足美債利率高企的背景,深入拆解利率波動對AI板塊估值、資金佈局、企業經營的影響,梳理當前AI股市的調整邏輯與結構性機會,並對行業中長期發展趨勢、迭代節奏與投資前景進行全面展望。
1.美債利率上行的驅動因素和展望
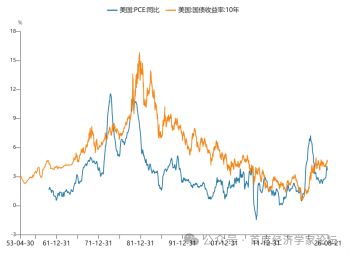
第一,美債利率的驅動因素之一是通脹。美國通脹回落速度慢於市場年初樂觀預期,核心 CPI 粘性較強。疊加中東地緣擾動推升油價,帶來通脹反彈尾部風險。但這只是次要因素,如果僅僅是加息預期,2年期美債收益率應當同步大幅上行。現實中短端變化有限,說明不是主要推手。
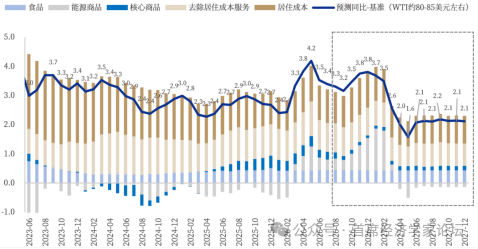
按照我們關於美國CPI的預測,3Q-4Q26美國通脹可能重新小幅攀升,2027年由於低基數和油價等因素消退的原因,通脹有望重新回落。
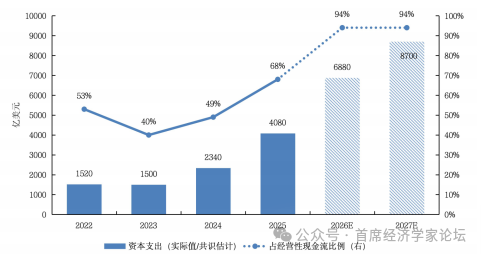
第二,財政部持續大規模發行中長期國債來彌補財政缺口,長久期債券供給大幅增加。而QE結束之後,聯儲局不再大規模購債,央行不再承接新增供給,市場私人投資者必須消化海量長債。海外配置資金(日本等)迴流本土,海外買家對美債的邊際承接能力下降,供需平衡被打破。同時,科技長久期債券供給增加帶來的擠出效應。AI資本開支快速增長後,科技巨頭正在從現金流創造者、股票回購者和金孖展產買家,轉變為全球長期資本的重要需求方。當全球信用質量最好的私人企業開始與全球最大的主權債務發行人同時爭奪長期資本,長端資金的稀缺性自然上升。具體而言,8月6日Alphabet完成250億美元美元債發行,當天10年和30年美債收益率均有所上行,其2056年到期存量債的G-spread也由約95bp擴大至101bp。截至7月末,2026年發行的91只hyperscaler債券中,有78只收益率高於發行時;新債認購倍數也從2月接近5倍下降至7月不足2倍,發行讓利中位數明顯擴大,個別大型交易一度達到20bp。Amazon的新債認購倍數更從3月約3.4倍降至7月約1.6倍。與此同時,科技債信用利差持續擴大,保險和養老金等傳統長久期買家的參與意願也明顯下降。
2027-2028年,科技巨頭擴大AI資本支出將加大外部孖展規模,對美債利率的供給影響將是一段時間內持續的。
第三,沃什Jackson Hole講話,沒有承諾9月、12月一定會加息。他修改了聯儲局的政策評判標準:經濟韌性強,當前金融條件不夠緊,通脹不僅要向下,還必須足夠快向下,否則就要繼續收緊。
在通脹粘性延續、經濟不快速走弱的基準情景下,這套規則就會導向9 月、12 月兩次加息。但如果後續通脹、就業數據大幅走弱,這套邏輯就會失效。
2.美債利率上行對科技股的影響
歷史經驗來看,聯儲局1999‑2000持續加息,10Y美債長期處於5.5‑6%高位。1999年(加息初期),納指繼續大漲,核心原因分子端業績爆發,微軟、英特爾、戴爾等龍頭EPS高增,分子端盈利上行,抵消分母利率上行壓力。此時是利率上行+科技指數同步上漲。2000年3月拐點到來,泡沫破裂,不是單純利率殺死行情,而是三大信號同時出現:估值徹底脫離基本面、增量資金枯竭、需求/商業模式證僞。大量沒有收入、燒錢的互聯網公司現金流證僞,一級市場孖展直接關閉,股價崩盤。高利率只是放大器,不是行情終結者。真正毀滅行情的是分子端盈利證僞。利率高位環境,會加速分化,把沒有兌現的故事擠掉,但不會直接消滅真正有產業兌現的技術革命主線。
2022年聯儲局激進加息周期,美債收益率快速上行。10Y美債從1.5%上行最高到4.25%,納斯達克全年大跌33%。2023 年美債依然維持4% 以上高位,但AI 算力龍頭分子端盈利爆發,股價再度大幅上漲。利率高位≠科技熊市,只要分子端AI盈利持續超預期,可以戰勝分母端的壓力。但估值天花板被壓低,很難回到零利率時代的極高PE水平。
美債長期高位環境下,選股更加嚴格,必須堅持產業和公司的基本面。
優先選擇已經看到漲價、訂單、產能釋放的瓶頸環節,分子端有硬證據;謹慎對待只有宏大敘事,沒有收入、訂單兌現的題材方向;即便產業趨勢正確,高利率環境,也不能單純博弈估值提升,更多賺業績增長的錢。
美債是外部約束,不能單獨決定A股AI行情。產業景氣是第一性,利率是第二性變量。如果產業趨勢足夠強,利率只會帶來震盪,不會終結主線行情。傳統純預訓練大語言模型(LLM)的參數規模競賽已經明顯放緩,但整體AI系統迭代沒有變慢。行業範式從做大基座切換到推理增強、Agent 智能體、世界模型三大方向。距離通用自主智能的關鍵拐點仍有多個技術障礙,不存在短期奇點,但 2‑3年可能會看到Agent商業化拐點。
3.AI產業和股票的展望
近期AI股票的回調,市場已經將部分宏觀風險定價。重新定價年內加息可能性,10Y美債收益率高位運行。同時,市場也已經反應了產業發展的部分預期,比如預計雲廠商不再不計代價軍備競賽式買 GPU,資本開支增速從爆發式上行轉為高基數下的邊際放緩,不是斷崖下跌,但二階導數下行。交易邏輯從信仰故事切換到必須看到AI收入、ARR、毛利率、ROIC的硬證據,財報中只要指引偏弱就會被懲罰。交易層面,前期AI板塊高度集中,機構超配、ETF槓桿資金堆積,回調已經完成一輪獲利了結、降槓桿。
本輪迴調,市場把樂觀預期打了折扣,但沒有把災難情景計入價格。現在股價反映的是AI 高景氣,但不再爆炸式增長的基準情景。如果發生更差尾部情景(資本開支斷崖砍單、算力嚴重過剩、經濟硬着陸、技術範式顛覆、極端監管),還會有二次下修。反之,如果商業化、資本開支超預期,就會修復。
前瞻的看,AI產業和股票的展望關鍵在於自身行業的技術進步和增長前景,利率環境只起到一個次要的作用,並不是決定性力量。2027‑2028年是AI產業關鍵轉折期。行業從訓練優先轉向推理優先,從通用大模型競賽轉向落地變現,價值分配從單純GPU算力,擴散到高速互聯、AI智能體、具身智能、國產算力替代、合成數據、垂直行業 AI。行情邏輯從概念炒作切換為業績兌現為王,硬件確定性更強,軟件應用只有具備真實付費場景的公司才能打開市值空間。
具體而言,2027年高端GPU產能逐步釋放,但推理算力需求爆發,推理芯片、存儲、高速互聯成為瓶頸,不再只是訓練 GPU的故事。全球雲廠商資本開支持續上行,2027年全球 AI相關資本開支有望破萬億美金,2028年繼續抬升,但資本開支內部結構改變。網絡、存儲、散熱、供電佔比持續提升,服務器整機增速可能低於光互聯增速。AI Agen從試點走向 B端規模化,token消耗遠高於普通對話,推理成本下降是商業化前提,2028 年纔會迎來大規模盈利窗口。C端 AI應用普遍面臨付費弱、推理成本高的困境。B端垂直行業AI可能是軟件板塊業績兌現核心,製造業、金融、醫療、法律優先加速落地。最容易出現超預期的方向總結來看,CPO光電集成、國產推理算力、B端AI Agent、工業AI與合成數據將有結構性機會。算力從訓練走向推理,價值從單純GPU,向網絡、存儲、端側、行業應用擴散。通用大模型格局收斂,垂直應用百花齊放。