智通財經APP獲悉,9月3日,硅業分會發布單晶硅片周評。本周硅片市場呈現需求減弱、供應寬鬆的局面,硅片價格承壓下跌。具體來看,需求端:本輪海外備貨採買訂單趨於尾聲,出口需求降溫明顯;國內終端採購情緒低迷,需求疲軟。供應端:各硅片企業保持正常開工負荷,供應較為寬鬆。供大於求導致硅片庫存增加,部分廠商為回籠資金,降價讓利出貨,硅片價格開始下行。據調研了解,本周行業整體開工率較上周持平,暫無明顯變化,其中兩家一線企業開工率在52%和54%,一體化企業開工率在56%-60%之間,其餘企業開工率在50%-78%之間。
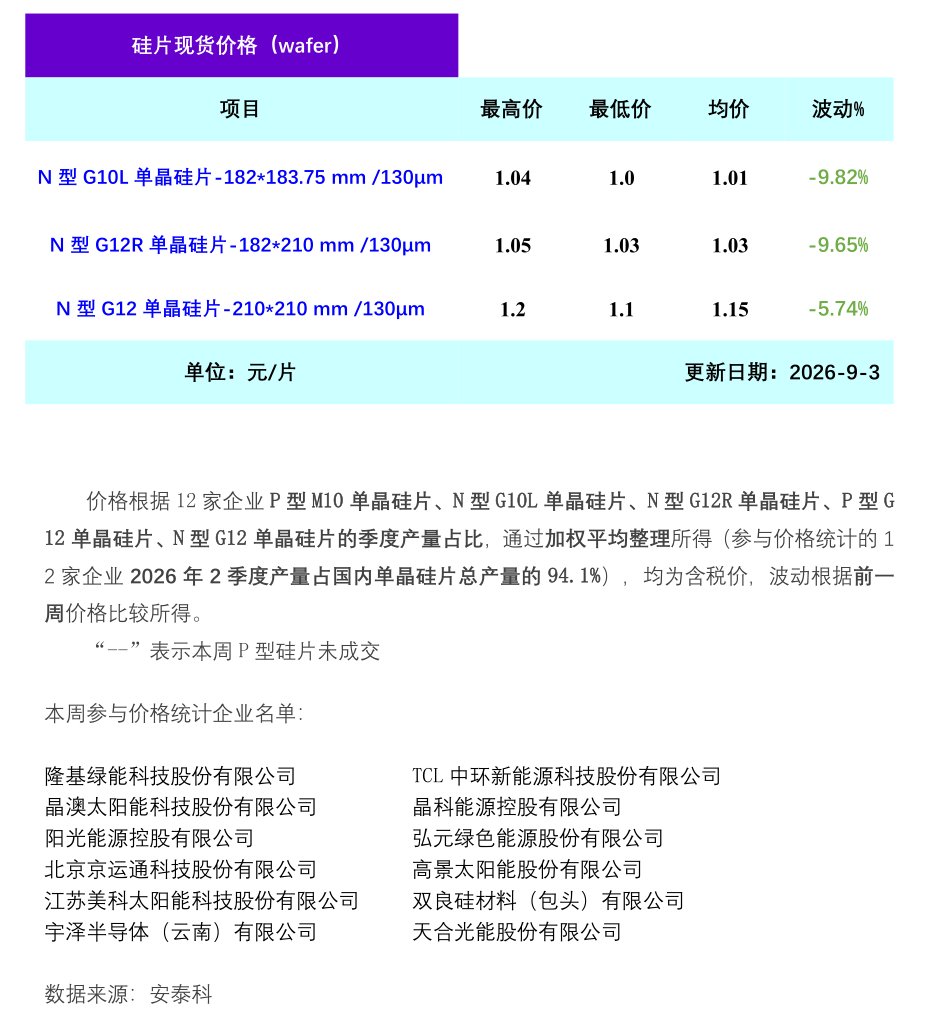
據安泰科統計,本周硅片價格承壓運行。其中,N型G10L單晶硅片(182*183.75mm/130μm)成交均價在1.01元/片,按月上周下跌9.82%;N型G12R單晶硅片(182*210mm/130μm) 成交均價在1.03元/片,按月上周下跌9.65%;N型G12單晶硅片(210*210 mm/130μm) 成交均價在1.15元/片,按月上周下跌5.74%。據調研了解,本周下游電池片價格較上周繼續下跌,組件價格較上周持穩運行,其中電池片主流價格0.29-0.31元/W,按月上周下跌9.09%,組件主流價格0.69-0.71元/W,按月上周持平。
展望後市,供大於求情形下,硅片預計會小幅累庫,短期內市場整體維持承壓運行態勢。後續需重點關注多晶硅價格變化和下游採買補庫節奏,若硅料價格難以維持當下價格,硅片市場大概率呈偏弱震盪走勢。