作者/壹覽商業官方賬號 響馬
8月25日,農夫山泉交出了一份強勁的半年報。
今年上半年,農夫山泉實現營業收入297.18億元,按年增長16%,淨利潤88.87億元,按年增長16.6%,毛利率達到了 60.9%的歷史最高水平。
值得注意的是,在交出這張成績單之前,農夫山泉的渠道矛盾也被擺上了台面。
8月初,做客央視財經《對話》直播節目,創始人鍾睒睒公開炮轟互聯網平台是「最大中間商」,靠流量和算法侵蝕實體利潤。「這個中間商無處不在,把城市的很多零售商都‘殺’光了。」
那麼,問題來了,為什麼農夫山泉一邊享受着超高毛利,一邊對線上渠道如臨大敵。在壹覽商業看來,這個問題看似相互矛盾,實則是一次商業利益的精密計算。
高毛利的真相:重資產熬出頭
農夫山泉綜合毛利率站上超60%的高位,半年報稱主要影響因素有:產品品類結構變化及果汁、糖等原物料採購價格較去年同期有所下降,同時PET原材料採購價格有所上升。
關鍵點,是「產品品類結構變化」。
今年上半年,農夫山泉茶飲料業務實現收入131.22億元,按年增長30.1%,繼續蟬聯農夫山泉旗下增長最快的品類,在公司總收入中的佔比也從39.4%提升至44.2%,且首次超越包裝水業務,成為農夫山泉第一大收入來源。
相比之下,包裝水業務同期營收96.41億元,按年增速僅有2.1%,在公司總收入中的佔比也從36.9%進一步降至32.4%。
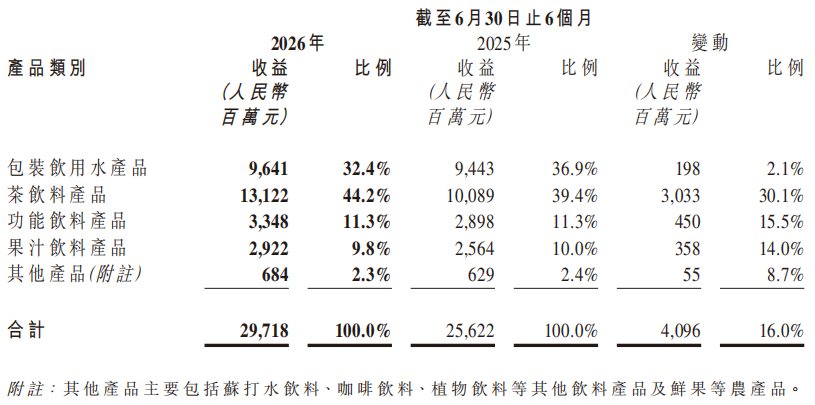
「水退茶進」格局之下,茶飲料業務的盈利能力比包裝水更強。
先看原材料成本,糖等原材料採購價格下降,降低了茶π等含糖茶的生產成本,疊加高毛利無糖茶銷售佔比提升,共同推動茶飲料利潤率按年增加了0.46個百分點。PET價格上升則提高了包裝水的生產成本——PET是包裝水生產成本中佔比最高的原材料,疊加板塊收入增速放緩帶來的固定成本攤薄弱化,導致包裝水利潤率按年降低了1.67個百分點。
再梳理各自的利潤及利潤率,農夫山泉半年報顯示,今年上半年,茶飲料營收131.22億元,分部業績(指板塊稅前經營利潤,已減去直接成本、直接銷售費用,不含總部管理、財務費用)64.06億元,可算出茶飲料分部經營利潤率為48.82%,而包裝水業務營收96.41億元,分部業績32.57億元,可算出包裝水分部經營利潤率為33.78%。
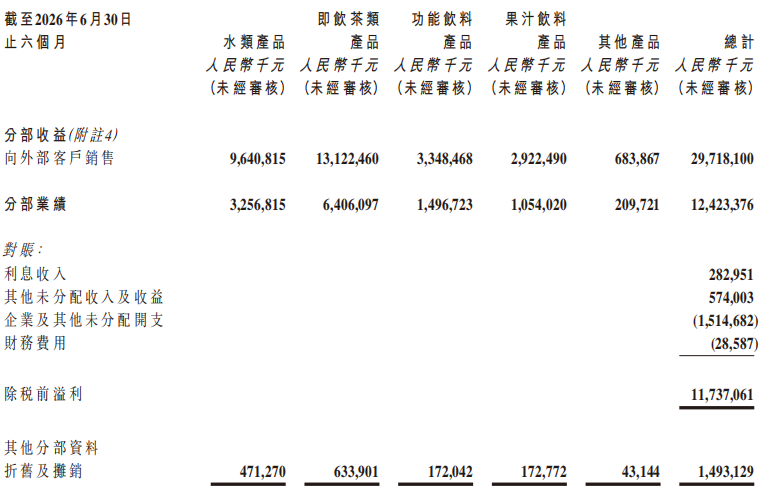
也就是說,茶飲料利潤率比包裝水利潤率高出了15個百分點。
結合來看,正是茶飲料的高利潤率,加上它成為農夫山泉第一大收入來源,合力將整體淨利率提升了0.2個百分點,達29.90%。
進一步探究,農夫山泉這份高毛利率、高淨利率,不是靠營銷造勢炒出來,或者擠壓渠道利潤省出來的,而是依靠早年對無糖茶研發、無菌產線、水源地持續的重資產投入,在風口到來時集中變現。
在無糖茶研發上,從2011年開始,農夫山泉陸續申請了20多件與「無菌技術」相關的專利,以求一瓶東方樹葉存放數月而不變質;在無菌產線上,也是從2011年起,農夫山泉先後建設了十多條log6無菌生產線;在水源地層面,從1997年至今,農夫山泉佈局了17處水源地,每一處水源的尋找、確立和建設都很漫長,比如,長白山撫松水源和工廠,從找水源到投產,耗費7年時間。
這些花費大量資金和資源、費時費力建立的重資產,在東方樹葉早期市場接受度不高的階段,帶不來利潤增量,用鍾睒睒的話說,「東方樹葉最開始前6年都不賺錢」。但是,當「無糖」風口到來,茶飲料業務規模快速放量,重資產成本被大規模攤薄,推高了毛利率,利潤也不斷攀升。
換言之,重資產熬出了頭,纔有了農夫山泉的高毛利。
線上策略的本質:把電商關進籠子裏
農夫山泉的高毛利,主要得益於重資產的價值兌現,而不是渠道玩得轉,一個根本原因是,其採取了獨特的渠道策略。
2015年涉足電商時,農夫山泉定下了電商銷售佔比不超過3%的「底線」,此後線上佔比有小幅提升,但仍然嚴控在5%左右,屬於業界「極低水平」。
農夫山泉這麼做,目的是防止平台流量和算法打穿線下價格錨點。
這是因為,線下分銷與線上平台的核心差異在於定價權歸屬:在線下渠道,品牌控價,價格穩定,也有利於經銷商、終端零售網點進行利益綁定,而在線上,平台控流量,不斷用低價機制倒逼製造端讓利,結果是,品牌只能通過直播間、平台大促和補貼來換取銷量,實際售價變得更低。
在此背景下,如果線上價格成為新的價格錨點,線下小店將陷入被動比價困境:消費者會以線上低價作為錨點,拒絕接受小店原來的零售價。為了留住客流,小店被迫降價走量,終端毛利被持續壓縮,也會減少主推,乃至轉向利潤更高的競品。
反過來,嚴控線上銷售佔比,防止平台流量和算法打穿線下價格錨點,農夫山泉得以持續穩定價格,並在長期的利益綁定中,和線下約5000家經銷商、超過300萬個終端零售網點形成「利益同盟」。
據「財聞」等媒體對渠道毛利的拆解,一瓶零售價2元的紅瓶天然水,出廠價約0.7元,扣除稅費、物流等成本後,農夫山泉實際收益約0.55元,約有1.29元、佔最終零售價64.5%的渠道毛利由經銷商、終端零售網點共享。
通過線下控價+利益綁定,農夫山泉牢牢守住價格錨點,維護了渠道穩定。另一方面,將電商工具化,用來充當品牌展示櫥窗、新品測試場、大包裝囤貨的補充履約節點,允許其存在,但決不允許其主導。
經此一役,農夫山泉把電商關進籠子裏,並將5%左右的線上佔比長期鎖死,和線下渠道的「利益同盟」越發穩固。
防禦手段與三大結構性代價
把電商關進籠子,是農夫山泉應對所謂「最大中間商」的進攻手段,同時,在應對同行競爭方面,農夫山泉也有諸多防禦手段。
戰術上,2024年,農夫山泉推出了綠瓶純淨水。
彼時的行業背景是,2024年前後,包裝水賽道「1元水」價格戰發酵,怡寶、娃哈哈等對手在純淨水賽道持續下壓終端零售價,如果農夫山泉運用紅瓶天然水應戰,將直接擊穿2元終端價格錨點,不僅損害上述「利益同盟」的利潤,也會繼續傳導,衝擊高毛利的東方樹葉的渠道價值。
因此,農夫山泉推出綠瓶純淨水,作為「價格防火牆」,把價格戰的對抗約束在純淨水低價賽道內部,防止低價競爭向核心利潤產品外溢,保護紅瓶天然水和東方樹葉的價格體系。
戰略上,農夫山泉持續砸錢布局水源地,用規模效應把邊際成本壓到對手難以跟進的低位。半年報顯示,今年上半年,農夫山泉又新增了雲南轎子雪山、海南雷瓊海口火山群2處水源地,規模效應進一步放大。
但防守從來不是有利無弊的,在壹覽商業看來,三大隱憂正在積累:
首先,包裝水業務增速已明顯放緩,價格戰的反噬開始顯現。半年報沒有拆派息瓶天然水、綠瓶純淨水的營收,但包裝水業務增速只有2.1%,利潤率下降1.67個百分點,部分原因是綠瓶純淨水的低價放量拉低了包裝水板塊的平均盈利水平。
而且,從2024年到2026年,「1元水」價格戰仍未停歇,帶給板塊盈利能力的衝擊還在持續,反噬同步增強。
其次,嚴控線上佔比,主要是約束品牌官方店鋪,對O2O 即時零售、同城社交電商的約束力天然薄弱,存在被新一代消費者繞過的風險。
去年7月,國信證券發布的一份報告,比較了「618」後期東方樹葉茉莉花茶500毫升×15瓶在不同平台的價格:天貓58元,京東59.85元,拼多多27.95元,美團閃購、淘寶閃購、京東秒送的商品報價分別為48.9元、59元和69元,另分別有1.2元、3.3元和3.2元配送費。
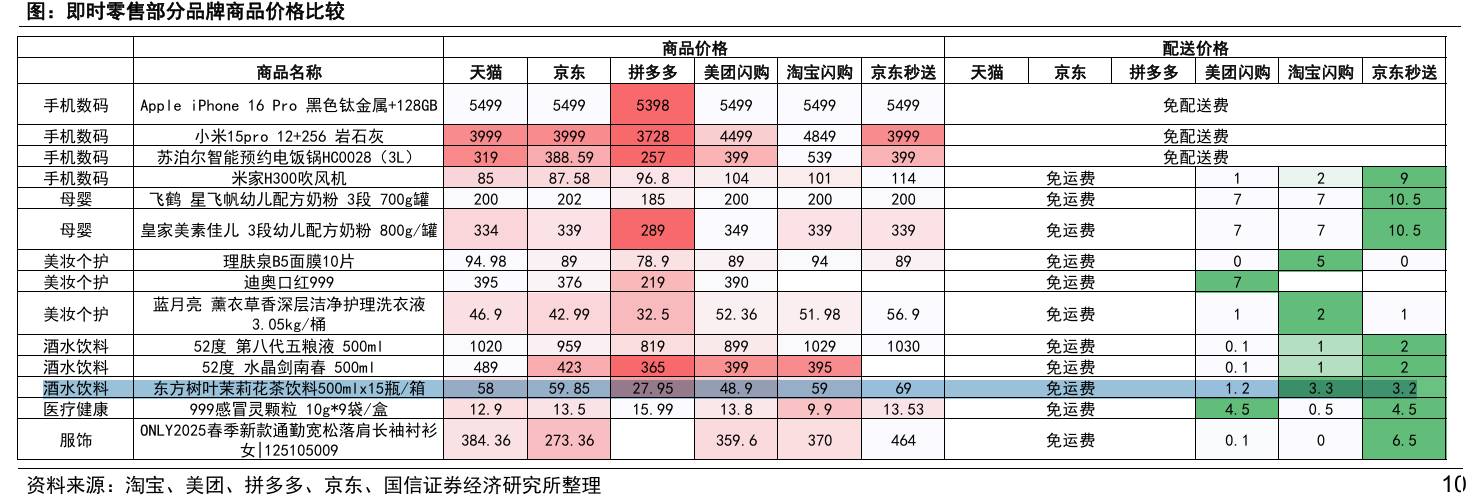
六個渠道,六個價格,且最高價是最低價的2.47倍,基本沒有約束力可言。這表明,不少消費者不去品牌官方店鋪下單,轉而通過即時零售、同城社交電商下單,繞開了農夫山泉設定的那套線上「閘門」。
最後,重資產投入依賴茶飲高增速持續消化,一旦增速回落,折舊將反噬利潤。
截至6月底,農夫山泉物業、廠房及設備折舊17.59億元,較去年同期的15.55億元增加了超2億元。其中,經營層面的折舊攤銷約14.93億元,比去年同期增加了1.78億元,僅即飲茶類折舊攤銷就多了1.3億元。
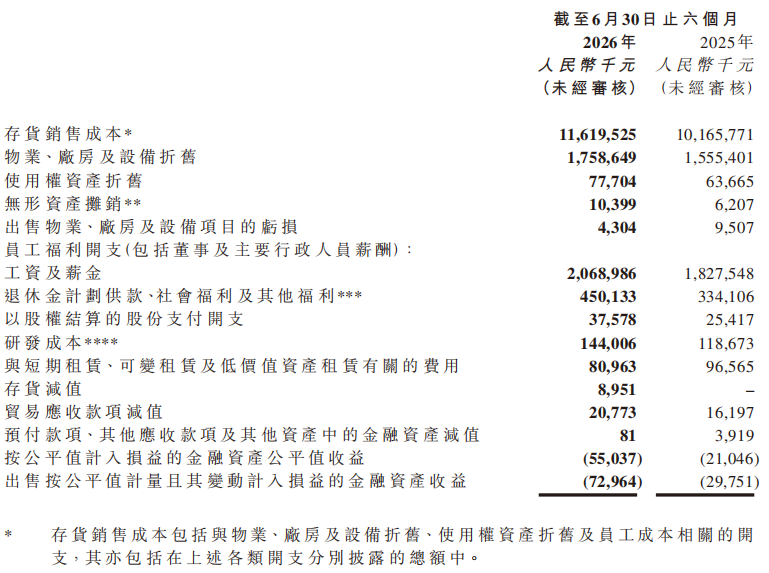
目前,茶飲料仍維持高增速,規模效應攤薄單位折舊,疊加高毛利產品佔比提升,茶飲料分部利潤並未被折舊侵蝕,但風險同樣存在,一旦茶飲料增速放緩、產能利用率回落,剛性的大額折舊將會拖累利潤。
千日防守,不如只有千日進攻
農夫山泉這套嚴控線上佔比、穩定價格體系的打法確實有效,它證明了實體制造不靠給平台「交租」,靠對供應鏈和線下網點的絕對掌控,也能維持高盈利。
只是,這場博弈的本質,不只是渠道利益之爭,更是兩種商業秩序的對撞:一方靠控制供給和價格來穩定利潤,另一方藉助流量和算法來重新分配價值。
農夫山泉目前的策略是理性、務實的,但最大的風險不在於平台的反擊,而在於消費習慣本身已經不可逆地數字化了。
艾媒諮詢調研顯示,2026 年中國消費者線上購買飲料的渠道中,綜合電商平台(淘寶、京東、拼多多等)佔比最高,達到59.42%,線上商超平台(美團、餓了麼等)佔比也達到48.12%。線上渠道已成為飲料消費的重要渠道,購買決策的第一入口已經從線下貨架部分轉移到手機螢幕。
當新一代消費者的購買決策越來越多地發生在線上、在即時場景中,農夫山泉長期把電商當作「二等渠道」來管控,即便守住了價格體系,也可能慢慢失去對下一代用戶的觸達。
真正的問題,不是眼下要不要依賴平台,而是五年後線下300萬終端還能不能覆蓋那群已經不在小賣部買水的人。這纔是農夫山泉這場渠道防禦戰裏,最繞不開的長期命題。
就像那句老話說的,有千日做賊的,沒有千日防賊的。
參考資料:
1.《農夫山泉連續多年高增長的背後》,界面新聞
2.《「渠道之王」農夫山泉,遇上新中間商》,盒飯財經
3.《農夫山泉半年報裏的「反內卷」樣本:把六成毛利留給百萬小店》,財聞
4.《農夫山泉上半年營收297億元,鍾睒睒再批電商平台》,搜狐財經