
9月伊始,糧食板塊延續火熱,繼續成為了A股市場最炙熱的賽道。
9月1日開盤後,國證糧食指數一度升逾6%,收漲5.69%,康農種業升逾20%,神農種業20CM漲停。
新賽股份、隆平高科、農發種業、敦煌種業、萬向德農、登海種業、深糧控股、金健米業等十餘隻個股10CM漲停。
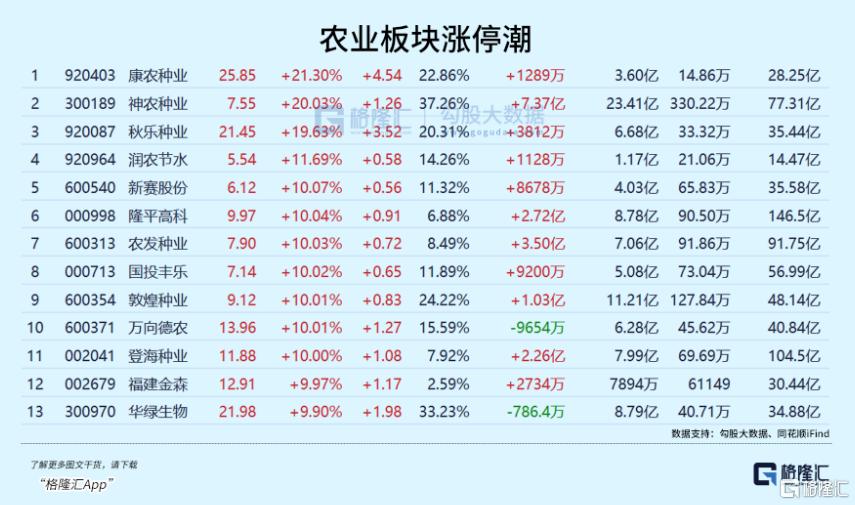
更可怕的是,這並非曇花一現的行情——
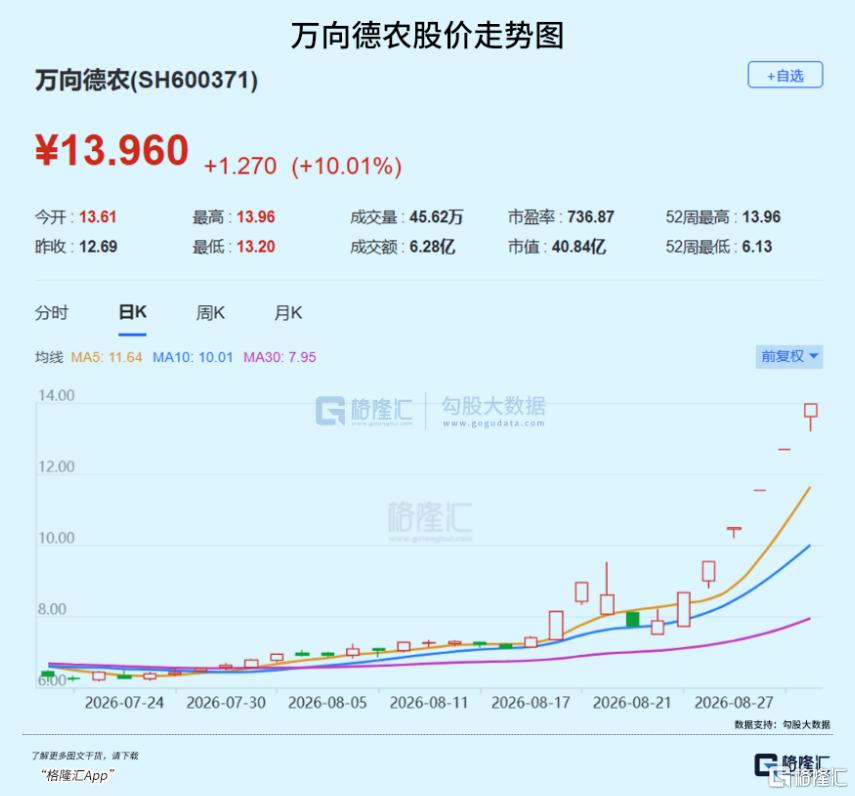
萬向德農已豪取六連板,近11個交易日裏攬下8個漲停,金健米業12天7板,新賽股份走出4連板,福建金森也收穫3連板。
資金如潮水般湧入糧食類ETF,8月以來境內糧食類ETF規模增長近10億元。
頭部產品鵬華國證糧食產業ETF規模突破15億元,糧食ETF易方達、華夏、廣發、匯添富、鵬華等多隻產品漲幅均超6%。
是什麼推動了這場資本的集體狂歡?
01
最直接、也最原始的驅動力,來自農產品期貨市場的凌厲漲勢。
截至上周五,追蹤10種主要農產品的彭博農業現貨指數8月累計上升逾過13%,有望創下2012年7月以來最大月度漲幅。
CBOT小麥連續合約8月累計上漲約20%,報766美分/蒲式耳,創2023年3月以來新高;CBOT玉米連續合約8月累計上漲16%,報511美分/蒲式耳,創2023年8月以來新高。
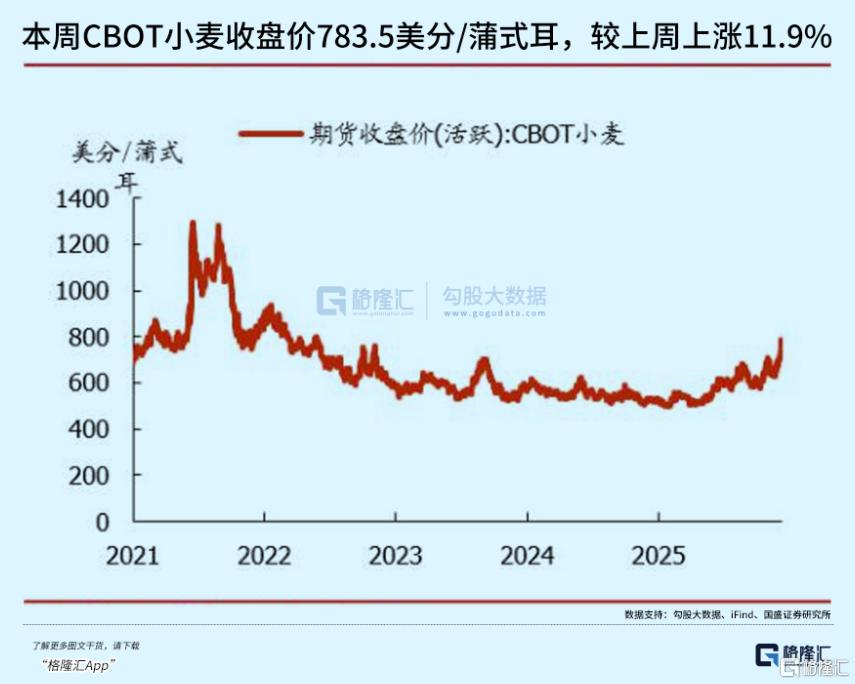
年初至今,小麥期貨累計漲幅已突破54%,全球食品價格指數已攀升至2023年以來的最高點。
聯合國糧農組織的數據顯示,截至7月,涵蓋小麥、玉米、大麥和稻米在內的穀物整體價格按年上漲了22%。
這並不只是一次簡單的農產品價格周期波動。滙豐銀行在近日發布的研報中直言,新一輪全球糧食危機正在逼近。
摩根大通將驅動本輪危機的因素歸結為「五個W」——戰爭(War)、天氣(Weather)、倉儲(Warehousing)、水(Water)和浪費(Waste)。
而其中,地緣政治是最灼熱的導火索。
黑海,這片承載着全球近三分之一小麥出口量和五分之一化肥貿易量的水域,正在成為全球糧食供應鏈上最脆弱的命門。
隨着俄烏雙方相互襲擊對方船隻和港口,烏克蘭和俄羅斯的穀物出口已近乎停滯,出口能力損失超97%。
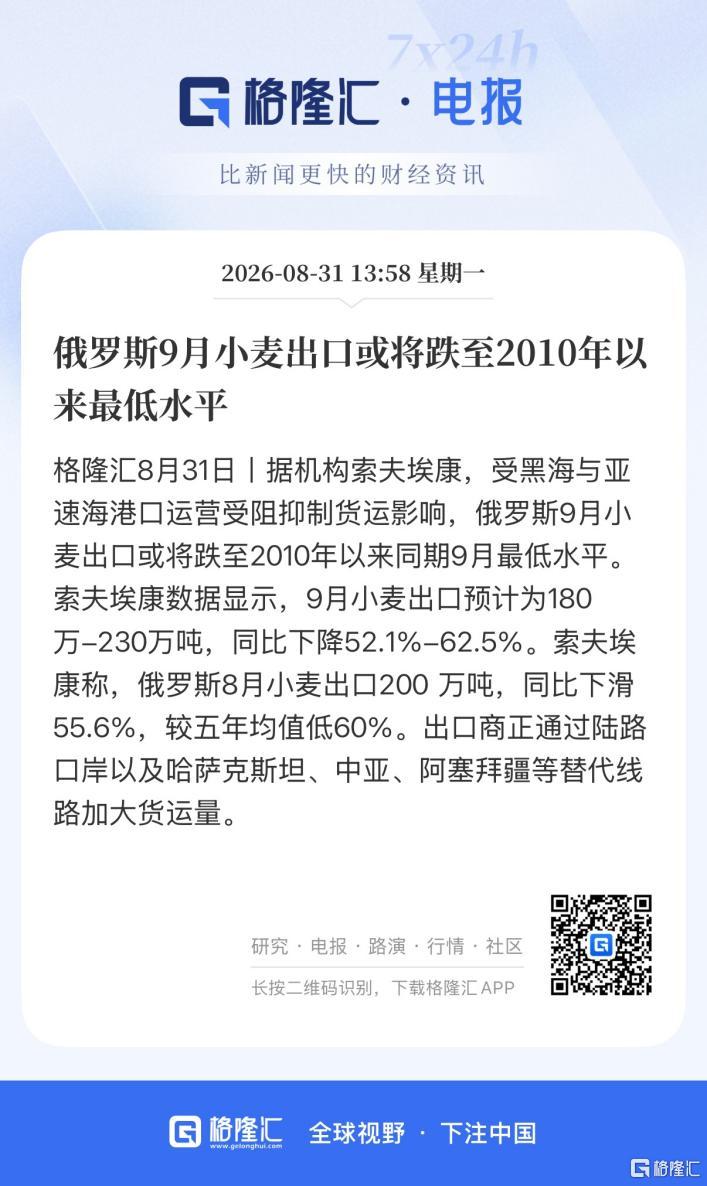
俄羅斯9月小麥出口預計僅為180萬至230萬噸,按年下降52.1%至62.5%,將跌至2010年以來同期最低水平。
牛津經濟研究院預計,亞速海-黑海流域港口運輸受阻,將使今年全球穀物供應減少約8600萬噸,約佔全球穀物出口總量的17%。
而兩國合計供應全球約30%的小麥需求,港口出口受阻偏偏撞上新季小麥集中上市期,供需錯位對糧價的衝擊可想而知。
中東的戰火同樣在炙烤着全球糧價——
霍爾木茲海峽不僅是重要的原油運輸通道,全球約三分之一的鉀肥貿易也需要經過這裏。
航運受阻導致原油、化肥等重要物資流通不暢,前端生產成本居高不下,部分國家為應對供應緊張而實施的出口限制,進一步加劇了市場壓力。
如果說地緣政治是點燃糧價的火把,那麼氣候異常則是在火上澆油。
2026年5月,全球已正式進入厄爾尼諾狀態,且事件強度正持續提升。
美國氣候預測中心(CPC)最新預測將2026年10至12月超強厄爾尼諾概率上調至95%,峯值強度突破1950年以來新高的概率已上升至近70%。
聯合國人道主義事務協調廳8月28日報告更警告,厄爾尼諾最嚴重的農業與糧食安全影響,可能要等到2026年末乃至2027年纔會真正顯現。
換言之,當前市場交易的仍只是預期,真正的供給衝擊或許還在路上。
然而,若將本輪糧價上漲全然歸咎於地緣衝突和極端天氣,便忽略了更宏觀的長期趨勢。
自2025年起,全球通脹已系統性抬升,原油、工業金屬等大宗商品率先完成重定價,而農產品受制於庫存緩衝和種植周期,價格傳導存在明顯的「時滯效應」。
如今,這個緩衝墊正在迅速變薄。
美國農業部8月報告預計,2026/27年度全球玉米、大豆、小麥、稻穀庫消比均較上一年度下降,全球玉米庫消比已處於歷史偏低位置。
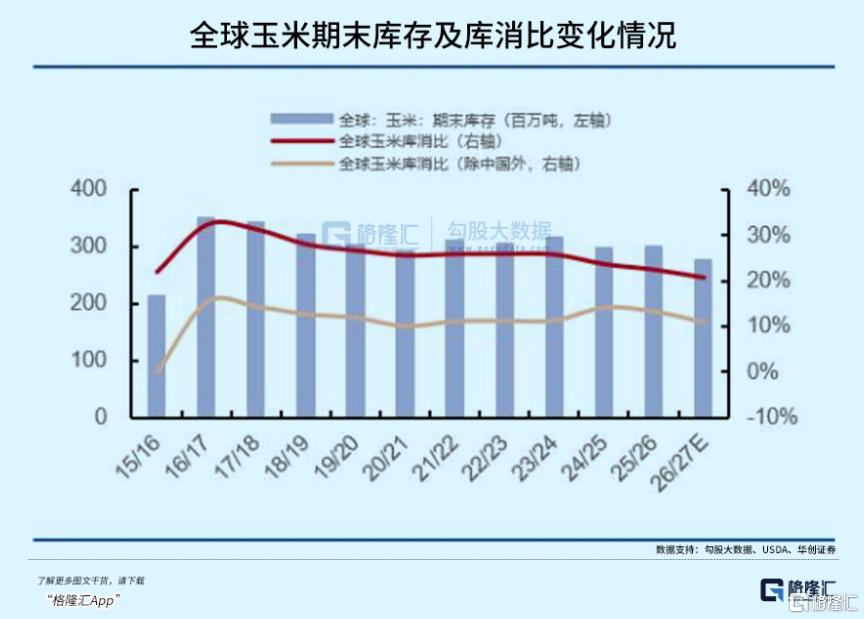
USDA的最新預測顯示,2026/27年度全球穀物產量預計將跌至低於消費量,這將是自2020/21年度以來的首次供需倒掛,也是自2006/07年度以來最大規模的供給缺口。
庫存越薄,供給端擾動向價格的傳導效率就越高。
事實上,美國小麥年內漲幅突破50%,即便剔除天氣溢價,這一幅度本身也已超出單一氣候事件的解釋範圍。
這意味着,農產品的通脹映射,可能才啱啱開始。
02
當全球糧價的上漲浪潮開始逐漸席捲各大經濟體,中國自然難以獨善其身。
但國內糧價走勢,並不會簡單復刻海外軌跡。
2026年4月到8月,國內玉米現貨市場走出了一輪持續下行的行情,全國玉米均價從3月底的2340元/噸一路回落至8月中旬最低的2236元/噸。
截至9月1號,全國玉米現貨均價約2242元/噸。
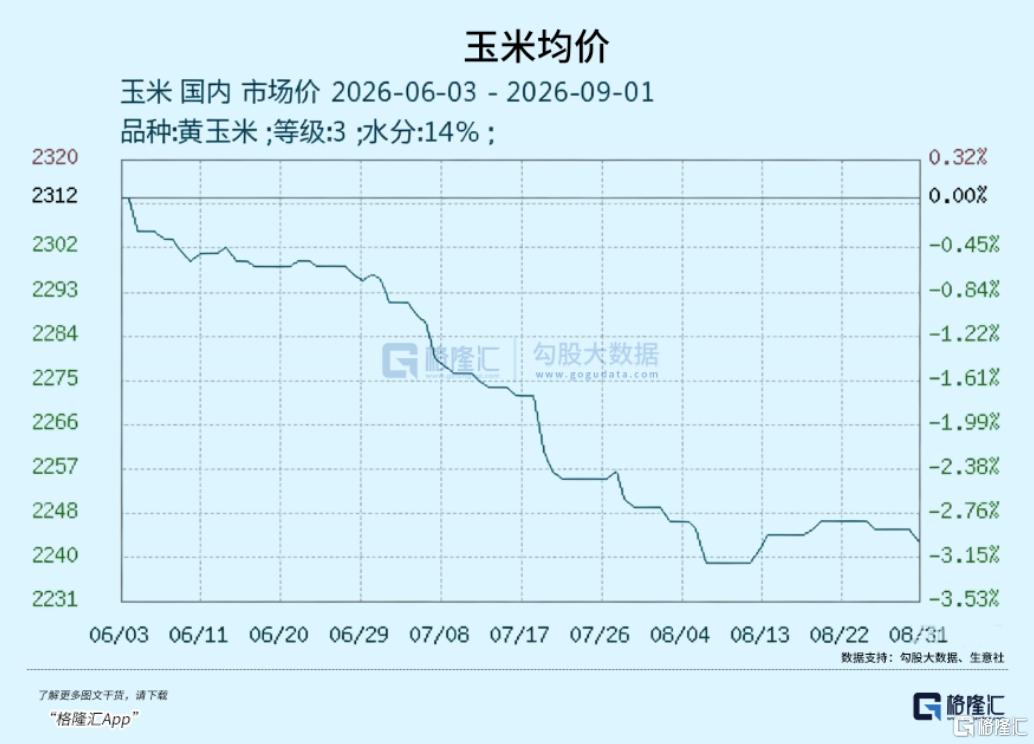
現貨疲弱的背後,是2026年中國雖遭遇多重氣候因素疊加,但尚未出現大範圍農業乾旱,全國秋糧生產基本面總體向好,夏糧產量達3014.9億斤,首次突破3000億斤。
中國的小麥、稻穀和玉米三大主糧自給率始終保持在95%以上,口糧絕對安全的底線相當穩固。
2026年中央一號文件更明確提出「糧食產量穩定在1.4萬億斤左右」,並加力實施新一輪千億斤糧食產能提升行動。
與此形成鮮明對比的是,期貨價格8月以來逐步走高,9月1日期貨C2611收於2293元/噸,期現走勢出現背離。
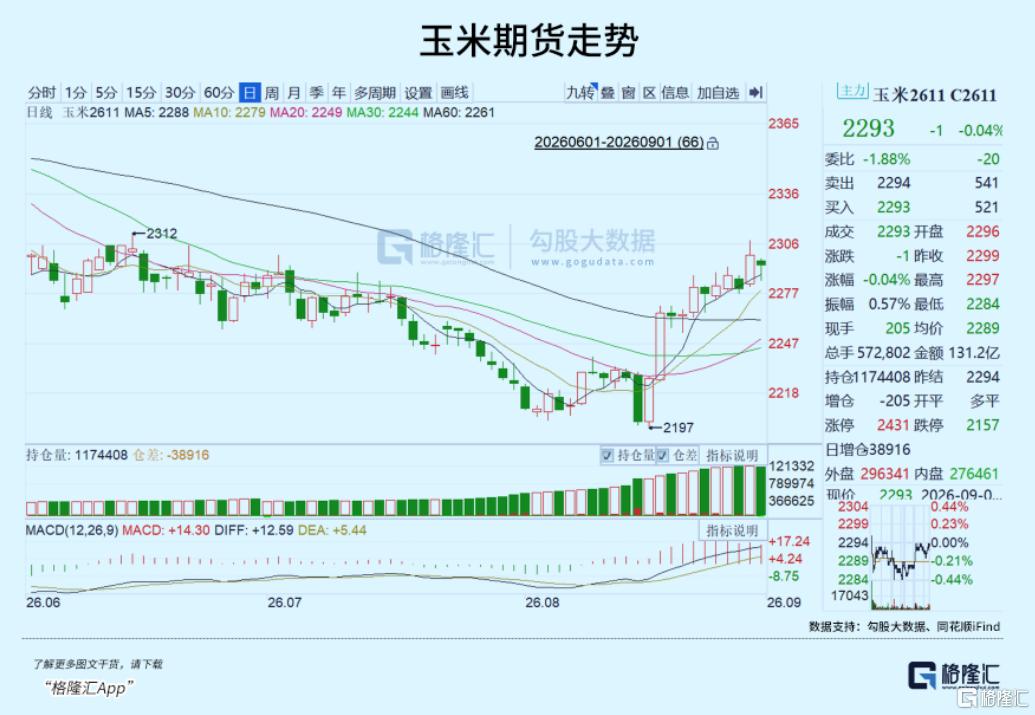
這種內外不一、期現分化的格局,恰恰折射出中國獨特的糧食價格形成機制。
一般情況下,糧價主要由市場供求決定。
但當糧價過度波動時,國家在充分發揮市場機制作用的基礎上實行宏觀調控,通過最低收購價收購、儲備糧吞吐調節、糧食進口等經濟手段,促使糧價合理形成,保持價格相對穩定。
如8月以來,江西、湖南啓動早秈稻託市收購,河南啓動小麥託市預案,當監測收購價連續3天低於最低價,政策之手便應聲而動。
但國內糧價,並非絕緣於外部衝擊。
厄爾尼諾的滯後效應通常可持續半年以上,相關農業風險隱患尚未完全顯現。
若全球天氣擾動導致農作物實質性減產,國內糧價上行趨勢也將強化,只不過漲幅或不及境外迅猛。
不僅如此,未來的預期與企業的現實之間,存在一道不容忽視的鴻溝。
從已披露的半年報來看,糧食板塊上市公司的基本面並不樂觀。
12天7板的金健米業,上半年營收19.7億元,按年增長25.19%,但歸母淨利潤虧損957.91萬元,按年由盈轉虧。
北大荒的業績更為驚人,上半年營業總收入21.28億元,按年下降29.39%,歸母淨利潤虧損5.37億元,按年驟降154.50%。
而2026年一季度北大荒尚盈利5.81億元,這意味着第二季度單季虧損超過11億元。
事實上,受糧價低迷及種業供給過剩格局影響,自2024年以來,農業板塊持續處於盈利底部區間。
今年以來,在國際衝突與氣候擾動下,種植鏈中的玉米、大豆等價格才先行上漲,糧食安全屬性日益凸顯。
隨着糧價底部回暖,糧食種植環節的盈利有望修復,種業作為後周期板塊,其盈利也有望逐步改善。
從產業鏈傳導視角看,糧價上漲預期升溫,最先傳導至田間地頭,種業率先受益,再逐漸向化肥、農藥、農機及養殖鏈條擴散。
但周期的反轉從來不會一蹴而就。
從大宗商品漲價傳導至終端食品價格,通常需要3到6個月,中間橫亙着期貨到批發再到零售的漫長鏈條。
當前A股農業板塊的上漲,更多反映的是糧食安全溢價與政策溢價,而非當期業績的兌現。
事實上,摩根士丹利篩查了全球73家覆蓋農業、食品、能源、金融、造紙、化肥等行業的公司,發現在7月9日至8月19日發布財報的45家公司中,有27家主動提及了厄爾尼諾,農業與食品加工企業提及率接近八成。
但從態度來看,只有30%的企業看到了正面機會,如農產品漲價改善盈利、水電發電量提升,33%持中性或混合態度,認為區域間有對沖效應、暫不影響業績指引。
而仍有37%的企業持負面看法,主要擔憂乾旱減產、成本上升和農業信貸減值。
可見,天氣逐漸變得更為無常和多變,對企業經營的影響正蔓延至方方面面。
03 結語
糧食,作為人類最古老、最基本的商品,正在被推上資本市場的舞台中央。
在股價的上漲背後,地緣的裂痕、氣候的狂暴、通脹的蔓延、政策的託舉等多重力量正在交織。
短期來看,若四季度超強厄爾尼諾如期而至,全球主要糧食產區遭遇實質性減產,那麼糧價上行的邏輯將得到基本面驗證,板塊行情或切換為業績驅動。
反之,若天氣影響不及預期,前期被迅速推高的預期就可能重新降溫。
資本市場的狂歡尚未落幕,但近期的暴漲究竟是泡沫,還是新周期的起點,或許還需要新的財報來驗證。(全文完)