智通財經APP獲悉,9月3日,鋰業分會發布鋰鹽上市公司2026年半年度報告分析。2026年上半年,鋰鹽上市公司業績實現了整體大幅增長。13家樣本企業營業收入平均為67.24億元,歸母淨利潤均值達20.35億元,較上年同期增長17.45億元,毛利率平均為46.34%,按年上漲20.1個百分點,ROE平均為10.25%,資產負債率平均為34.19%。顯示企業盈利能力大幅改善,行業延續了一季度的良好勢頭。
一、上半年企業經營情況
1、營業收入與營業成本
從營業收入來看,上半年13家企業營業收入平均為67.24億元,最大值為230.97億元,按年增速在-1.87%至402.35%之間,有12家企業實現營收正增長。
從營業成本來看,上半年13家企業營業成本平均為42.15億元,最大值為182億元,按年增速在-24.01%至139.31%之間,營業成本增速基本與營收增速相匹配。
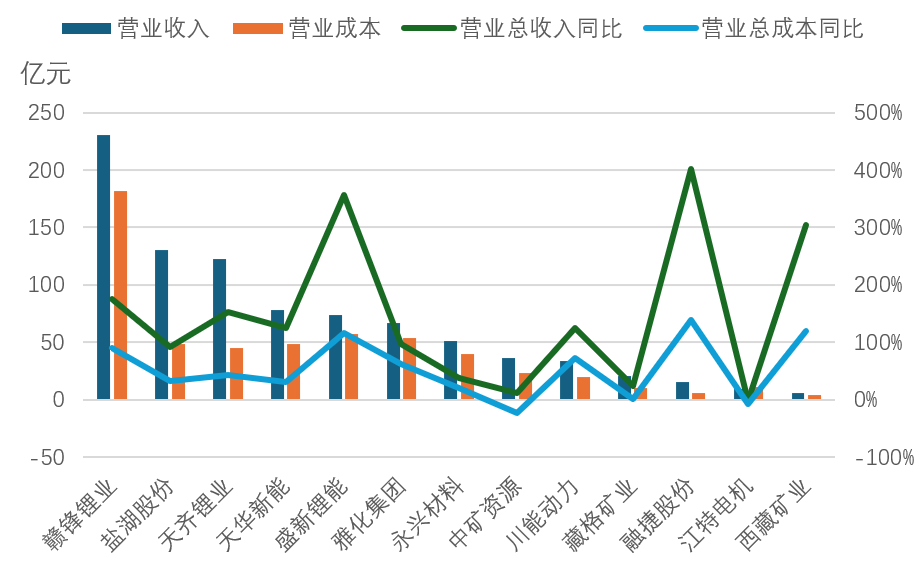
圖1 2026年上半年鋰鹽上市公司營業收入與營業成本
2、 利潤
從利潤來看,上半年13家企業歸母淨利潤平均值為20.35億元,較上年同期均值增長17.45億元,最大值為61.69億元。其中12家企業實現了盈利,有1家企業虧損。其中有12家企業利潤均較上年同期增長,其中有12家歸母淨利潤增長率超過100%。
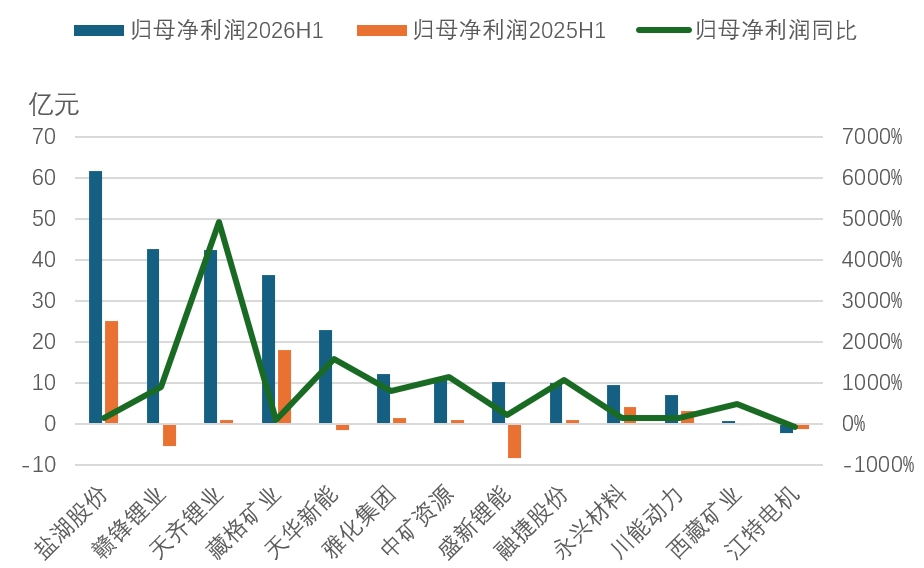
圖2 2026年上半年鋰鹽上市公司利潤
3、 毛利率
從毛利率來看,上半年13家企業毛利率平均為46.34%,按年上漲20.1個百分點,最大值為76.36%,超過30%的企業有11家,超過50%的企業有6家。13家企業毛利率較上年同期均實現增長。
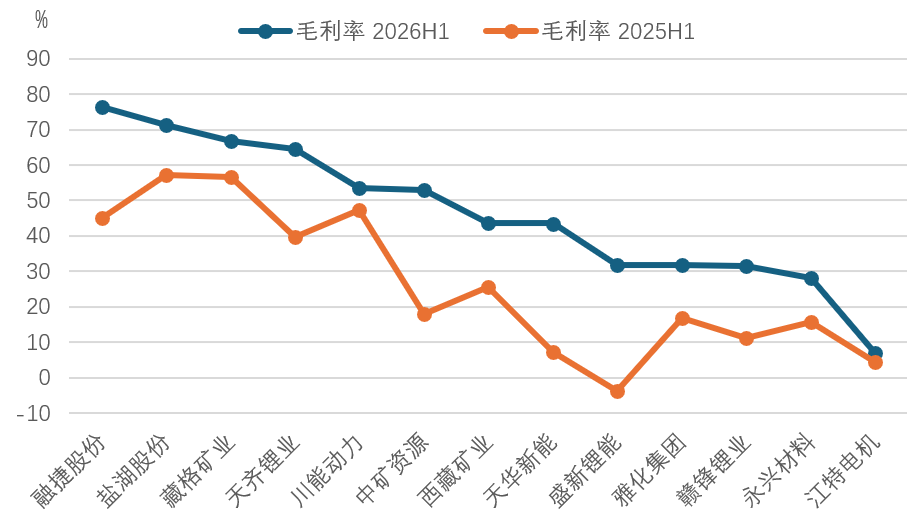
圖3 2026年上半年鋰鹽上市公司毛利率
4、 ROE(淨資產收益率)
從ROE來看,上半年13家企業ROE平均為10.25%,最大值為24.58%,超過2%的企業有12家,超過10%的企業有5家。增速差異較大,12家企業ROE較上年同期實現增長。
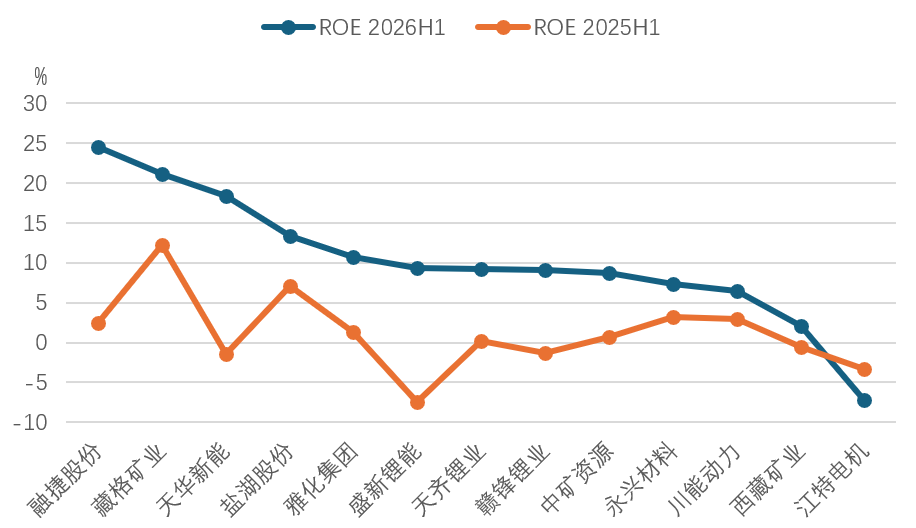
圖4 2026年上半年鋰鹽上市公司ROE
5、 資產負債率
從資產負債率來看,上半年13家企業資產負債率平均為34.19%,按年增加2.17個百分點,最大值為58.85%,低於30%的企業有6家。有9家企業資產負債率較上年同期增長。
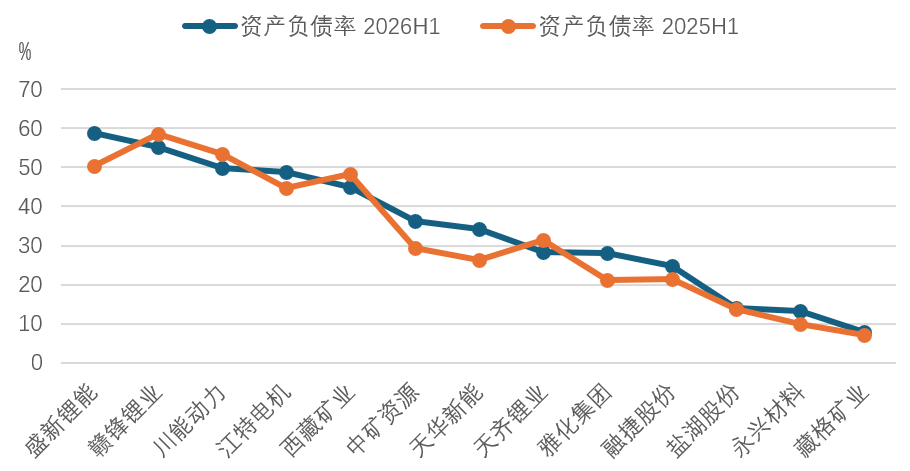
圖5 2026年上半年鋰鹽上市公司資產負債率
二、上半年業績分析
從具體企業來看,天齊鋰業上半年實現營收122億元、歸母淨利潤42.4億元,按年分別增長153%和4925%,受益於上半年鋰價的反彈,帶動公司鋰精礦、鋰鹽產品毛利率和利潤規模增長;同時帶動聯營企業智利SQM公司利潤明顯增厚,從而進一步放大了公司的盈利彈性。
贛鋒鋰業上半年實現營收231億元,按年增長176%,其中鋰產品收入142億元,按年增長199%,實現歸母淨利潤43億元,按年增長901%,主要來源於鋰系列產品售價回升及鋰電池產品銷量增加,資本開支方面,公司在馬裏Goulamina、阿根廷Cauchari-Olaroz、Mariana等多個項目上持續投入。
鹽湖股份、藏格礦業的歸母淨利潤分別為61.7億元和36.4億元,排在13家公司的第一位和第四位,分別按年增長145%和102%。作為鹽湖提鋰的代表企業,兩家企業受益於鹽湖提鋰的低成本以及自有產能的釋放,充分體現了鹽湖提鋰在鋰價上行周期中的競爭優勢。中礦資源實現營收37億元、歸母淨利潤11億元,按年增長12%和1147%。
業績大幅增長的核心原因是碳酸鋰價格的按年大幅上漲,上半年碳酸鋰價格均價為15.94萬元/噸,較上年同期增長128%,5月最高突破20萬元/噸。在價格上漲的背景下,碳酸鋰產量上漲。據中國有色金屬工業協會鋰業分會統計,上半年全國碳酸鋰產量約56.3萬噸,按年增長33.9%。上半年行業呈現以下特徵:一是量價齊升,下游客戶對鋰鹽採購需求強勁,庫存長期處於去庫狀態,鋰鹽企業產能利用率提升,產銷兩旺帶動收入增長;二是成本結構優化,自有鋰資源產能逐步釋放,成本端持續改善;三是毛利率大幅改善,反映出企業盈利能力的實質性恢復。
三、上半年行情回顧
2026年上半年,碳酸鋰市場價格呈現寬幅震盪,價格中樞整體上移。1月大幅上行,2月小幅回落,3月再度上漲,4月價格V型反轉,5月震盪上行,突破20萬元/噸大關,6月至今震盪下行。背後反映的是供需邊際變化在市場的持續博弈。今年上半年,鋰價大幅波動的核心驅動因素主要有以下四個方面:
1、供給端約束持續收緊。國內方面,江西宜春鋰雲母因採礦權變更停產,短期內復產難度較大。海外方面,津巴布韋突然宣佈暫停鋰精礦出口,去年我國從津巴布韋進口的鋰精礦約佔進口量的15.5%,5月之後企業拿到津巴布韋出口配額,但由於出口審查流程複雜,企業實際運回鋰精礦不及預期,導致市場對供給收縮的預期抬升;
2、儲能需求加速釋放。截至2026年6月底,我國新型儲能累計裝機168.3GW/448.7GWh,功率、電量規模按年分別增長59%、71%,增長幅度持續領跑新能源賽道,成為拉動鋰需求的第二增長極;
3、海外需求持續增加。美伊衝突、俄烏衝突的持續導致全球石油供應受阻,歐洲天然氣價格持續上漲,推升未來新能源替代預期,上半年國內儲能企業海外訂單簽約規模按年增長83%,全球化佈局成為儲能增量突破、提質增效的重要支撐;
4、出口退稅下調引發「搶出口」。受4月1日起電池出口退稅下調影響,下游廠商提前完成出口訂單,引發一季度「搶出口」熱潮,政策發布後碳酸鋰期貨合約連續上漲,半個月內突破17萬元/噸大關,鋰電出口完成從淡季到旺季的反轉。
進入下半年,碳酸鋰價格完成一輪先跌後漲的小周期。今年7月以來,受到江西相關鋰礦項目復產取得進展,以及部分海外礦山釋放復產擴產信號、進口鋰精礦陸續到港等多方面因素影響,市場對後續供應增加的預期進一步增強,鋰價階段性走弱。8月份,由於江西鋰礦和海外鋰礦復產進度不及預期,下游需求持續強勢,市場庫存持續下降等因素,碳酸鋰價格在觸及13萬元/噸後,逐步反轉上漲至16萬元/噸。
從供需兩端來看,下半年鋰行業整體處於緊平衡狀態的基本面沒有變,供應端主要關注津巴布韋鋰精礦到港情況、國內碳酸鋰產量情況等變化,而需求端預計依舊保持強勁。政策方面,鋰電池消費稅的徵收、明年1月1日電池出口退稅的全面取消,將影響後續下游電池企業的成本結構和生產節奏。綜合來看,下半年鋰鹽行業有望延續上半年良好態勢,企業盈利能力有望延續改善。