
大地期貨研究院
觀點小結
PX/PTA
核心觀點:中性
供應端存在重啓預期,PX多套裝置重啓(盛虹、福化),PTA裝置檢修重啓和提負較多(獨山能源、虹港和威聯化學),供應邊際增加,由於TA裝置的恢復,PX供應略顯緊張,月差走強。需求方面,由於原料成本的上漲,主要是乙二醇價格的暴力拉升,聚酯利潤持續大幅壓縮,導致大廠檢修增加,如短纖和瓶片工廠負荷降至65%附近,對TA的需求形成拖累。原料價格的上漲對需求形成的負反饋顯著,聚酯工廠出現拋售原料的行為。
策略:美國伊朗局勢進展主導成本端的波動,PX和PTA單邊跟隨原油偏強運行,但漲幅不及成本,PX/PTA與原油的比值持續壓縮。隨着PTA負荷持續提升,可關注500以上沽空PTA加工費的機會。
估值:中性PXN和PTA加工費小幅回落,聚酯產品利潤經歷短暫的修復以後再次下滑。隨着原油價格的走強,聚酯產業鏈估值整體壓縮。
成本:中性美國伊朗軍事對抗升級,地緣溢價再次回升,油價展開新一輪反彈,但隨着中期選舉的臨近,原油上方空間或有限。中長期維持WTI75-95美金/桶寬幅震盪的判斷,上方關注美國中期選舉,美國政府抑制通脹的客觀需求對油價形成的壓制,下方關注旺季煉廠補庫及SPR補庫帶來底部支撐。
供應:偏空
PX:國內裝置,福化兩條線,其中一條80萬噸已經在8月中下旬重啓,另外一條線80萬噸也將在9月初重啓。盛虹目前一條線200萬噸已經重啓,另外一條200萬噸重啓中,尚未出產品。海外裝置,77萬噸裝置7月7日停車檢修,目前重啓中。印度Indian Oil40萬噸,7月上停車,前期負荷停車已經計入。目前計劃9月初重啓。
PTA:獨山能源250萬噸恢復正常,虹港250萬噸以及威聯化學250萬噸裝置重啓提負中,逸盛大化225計劃外停車。
需求:偏空本周附近裝置變動較多,隨着上游原料的持續漲價,下游利潤壓縮比較嚴重。聚酯工廠檢修增多帶動負荷大幅下滑,其中短纖、瓶片負荷已經降至65%左右。
供需平衡:偏空極端天氣減退後,PX和PTA裝置負荷有提升預期,聚酯開工變化不大,負荷偏低位,基本面邊際轉弱。
MEG
核心觀點:中性
美伊局勢再次升級,雙海峽通航受阻,中東乙二醇進口量恢復推遲。國產方面,裝置檢修較多,隨着利潤的改善,油制和煤制裝置負荷存在提升預期,對進口量的缺失有所彌補,但供應缺口仍然較大。需求方面,旺季臨近,8月下旬下游訂單數量開始季節性回升,但按年仍偏低,終端企業補庫積極性較差,利潤的壓縮,倒逼聚酯大廠檢修,下游負反饋對乙二醇需求形成拖累。當前庫存極低的情況下,價格彈性會被放大。
策略:海峽的通航對乙二醇進口影響較大,現貨流動性接近枯竭,而單邊走勢及月差、基差對此已經充分表達。中期選舉臨近,油價的上漲帶來加息概率的提升,關注特朗普在國內壓力提高TACO的可能性,關注嘗試做多遠月虛值put的機會。
估值:偏空乙二醇價格強勢,石腦油制利潤和煤制利潤同步走高。
供應:偏空截至8月28日,中國大陸地區乙二醇整體開工負荷在55.19%,按月上周+1.33%。其中乙烯制產能利用率54.81%,按月+3.63%。非乙烯制乙二醇開工負荷在55.86%,按月上周-2.63%。
進出口:偏多霍爾木茲海峽封鎖維持個位數,美國伊朗局勢再次升級,乙二醇短期進口量難以恢復。且國外乙二醇存在缺口,國內乙二醇出口增多。淨進口量按年大幅下降。
需求:偏空本周附近裝置變動較多,隨着上游原料的持續漲價,下游利潤壓縮比較嚴重。聚酯工廠檢修增多帶動負荷大幅下滑,其中短纖、瓶片負荷已經降至65%左右。
供需平衡:偏多美伊局勢升溫,伊朗態度強硬,霍爾木茲海峽通航預期扭轉,乙二醇基本面維持偏緊格局。
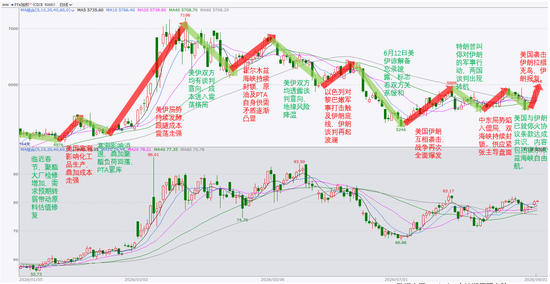
PTA價格回顧
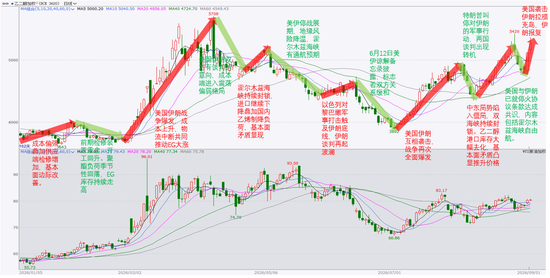
MEG價格回顧
01、價格、價差和利潤
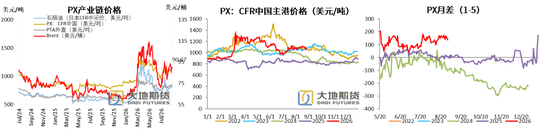
PX月差震盪走弱
美國伊朗軍事對抗升級,地緣溢價再次回升,油價展開新一輪反彈,但隨着中期選舉的臨近,原油上方空間或有限。中長期維持WTI75-95美金/桶寬幅震盪的判斷,上方關注美國中期選舉,美國政府抑制通脹的客觀需求對油價形成的壓制,下方關注旺季煉廠補庫及SPR補庫帶來底部支撐。
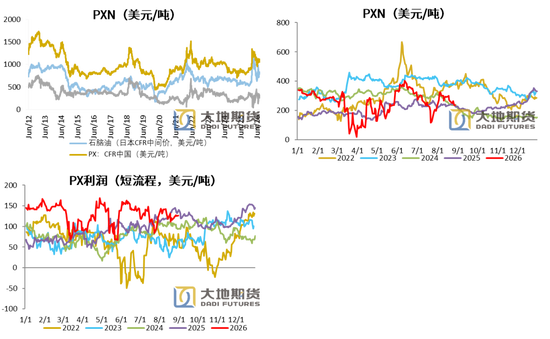
石腦油價格跟隨原油走弱,日本CFR中間價827.3美元/噸,按月上周+0.5美元/噸,漲幅+0.1%。
PX CFR台灣1085美元/噸,按月上周-19.3美元/噸,漲幅-1.8%。
PXN回落,短流程利潤提升
PXN最新為257.8美元/噸,按月上周-19.8美元/噸。
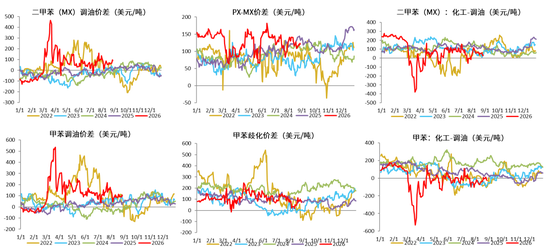
PX-MX價差小幅提升,PX短流程生產利潤121元/噸,按月上周+10.2美金/噸。
受柴油短缺影響,歐洲汽油裂解價差繼續走高
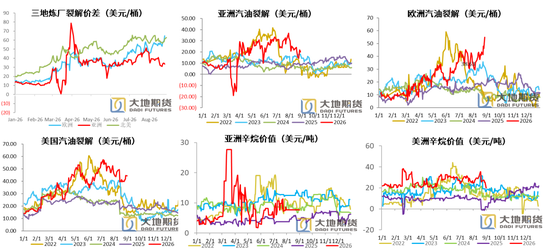
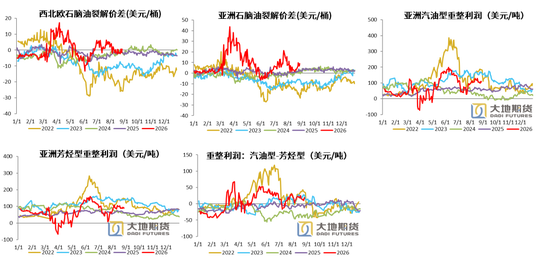
亞洲石腦油裂解利潤小幅回升
周均石腦油裂差按月小幅回升,從供給端來看,地緣政治緊張,中東和俄羅斯的石腦油供應繼續下降。從需求端來看,石腦油裂解裝置開工率持續下調,亞洲石腦油需求下降;液化石油氣價格持續遠低於石腦油,替代效應壓制石腦油需求;但是由於亞洲目前汽油仍然較為緊缺,調油需求支撐石腦油價格。
二甲苯和甲苯化工經濟性相對調油小幅回落
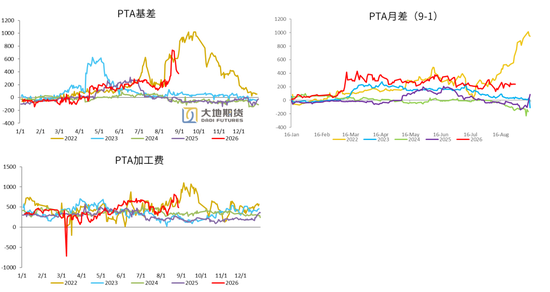
PTA月差偏強震盪,現貨加工費高位回落
本周PTA現貨基差總體走弱,周初現貨基差自09+370~550走弱至09+300~400,周中現貨在09+150~350附近寬幅商談,CCF均基差切換至01基準,至周五PTA下周現貨及船貨在09+210~340附近商談成交。本周倉單商談較少。
本周PTA加工差略有壓縮,周均在595元/噸。
8月31日,PTA期貨主力合約收於5836元/噸,按月上周+162元/噸,漲幅+2.86%。
MEG基差和1-5月差均走強
上半周,乙二醇價格重心持續拉漲,市場成交活躍。周初顯性庫存降幅略超預期,疊加場內可流通現貨趨緊,乙二醇現貨基差高位成交至09合約升水620-630元/噸附近,現貨價格上漲至6600元/噸附近,部分存合約缺口的貿易商補貨積極。下半周,受補貨需求轉弱、國內負荷回升以及海峽通行預期好轉等因素影響,乙二醇盤面高位下行,下周現貨基差低位成交至350-370元/噸附近。至周五,乙二醇盤面低位調整為主,遠月基差適度回升。
8月31日,MEG期貨主力合約收於5331元/噸,按月上周-73元/噸,漲幅-1.35%。

聚酯產品利潤短暫修復以後再次走弱

02、供需存
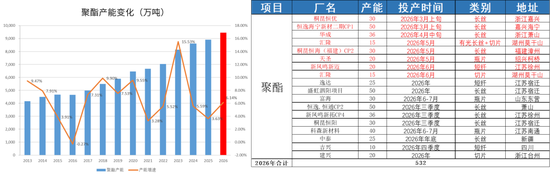
2026年聚酯投產增速高於2025年
聚酯2026年聚酯新投產能較多,預計投產量547萬噸,投產增速在6.14%,高於2025 年。投產類別來看,由於2024年和2025年瓶片裝置投產較多,利潤持續低迷,2026年瓶片的規劃新裝置不多,只有兩套富海30萬噸加上科森新材料40萬噸共70萬噸。而長絲前兩年投產較少,利潤顯著改善,2026年長絲成為投產的主力。一季度,有兩套裝置投產,共80萬噸。4-5月份,共有101萬噸,主要涉及長絲、切片和瓶片。瓶片利潤持續改善情況下,漢江和安化兩套瓶片裝置有投產預期。
聚酯負荷繼續回落
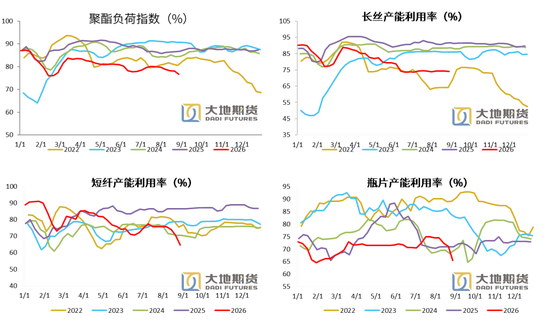
聚酯負荷繼續回落。截止8月28日,聚酯負荷76.5%(-1.5%),其中,長絲負荷74.15%(-0.13%),短纖負荷64.7%(-5.8%),瓶片65.4%(-5.7%)。
ccf,大地期貨研究院
1-7月聚酯淨出口量854.7萬噸,按年+1.9%
1-7月聚酯累計出口854.7噸,按年增加1.9%。其中瓶片累計出口370.7萬噸,按年增加-3%。長絲累計出口244.6萬噸,按年增加0.9%。短纖累計出口95.8萬噸,按年增加2.2%。
7月聚酯出口113.6噸,按年-5.5%。其中瓶片出口50萬噸,按年-13.9%。長絲出口29.1萬噸,按年-6.1%。短纖出口95.8萬噸,按年-13.5%。

聚酯產品庫存普遍下降
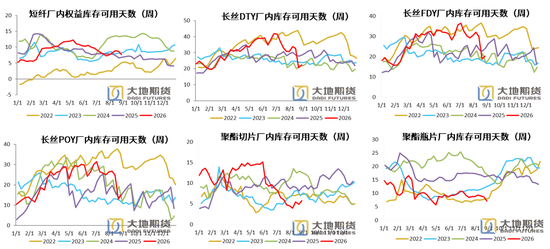
短纖權益庫存天數7.62天(-1.04天)。DTY22.4天(+1.8天)、FDY20.3天(+1.5天)和POY15.1天(+2.1天)。聚酯切片5.72天(+0.87天)、聚酯瓶片7.17天(-1.46天)。
短纖產銷率和長絲產銷率回升
短纖五日平均產銷率55.5%,按月上周+2.8%。
長絲五日平均產銷率52%,按月上周+8.9%。
切片五日平均產銷率65.6%,按月上周+41.3%

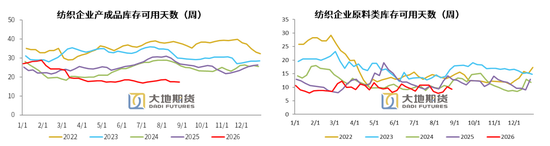
成品庫存天數和原料(滌絲)備貨天數小幅回落
截至8月27日終端織造成品(長纖布)庫存平均水平為17.44天,較上周-0.11天。隨着高溫天氣影響減弱,市場正逐步由傳統淡季向旺季切換。秋冬裝面料訂單陸續下達,坯布市場成交氣氛較前期略有回暖,但中大布行出貨量仍處一般水平,整體需求尚未呈現明顯放量。
截至8月27日終端織造企業原料(滌絲)庫存平均水平為9.22天左右,較上周-0.91天。周內受原料價格高位影響,下游成本傳導不暢,採購趨於謹慎。同時,終端市場整體疲軟,內貿冬裝訂單放量不足,僅靠外貿訂單的局部支撐也較為有限,因此織造廠商多消耗前期原料為主。
下游接單繼續回暖,但弱於往年同期
截至8月27日,經編、噴氣、噴水、圓機和印染開工率分別為47.96%(-0.23%)、52.33%(+0%)、55.5%(+0%)、36.71%(+0.44%)、50.34%(+0%)。
截至8月27日終端織造訂單天數平均水平7.74天,較上周+0.99天。近期針織品類需求逐步釋放,針織面料訂單呈現階段性回暖,成交集中於絨類常規品及空氣層面料,定製化差異產品成交份額未見明顯提升。此外,部分織造廠商出於庫存回補預期,提前鎖定常規品種,使得周內整體訂單天數較上周小幅增長。

2026年PX投產集中於下半年
2026年,國內待投產裝置共有397萬噸,投產增速9.1%。包括福佳大化擴建30萬噸,華錦200萬噸,九江石化150萬噸(有推遲的可能)。
從投產時間來看,福佳大化增產年初出料。金陵石化5月底重啓後,產能擴大17萬噸至87萬噸。華錦在2026年三季度落地,九江石化要到四季度才能投產,因此全年來看,PX供應壓力主要體現在四季度。山東裕龍石化300萬噸只能生產MX,尚未拿到PX的生產批文,預計將推遲至2027年。
2026年海外PX新裝置投產不多,僅有印度石油公司(IOC)一套80萬噸於2026年下半年投產,主要為下游PTA裝置提供原料。

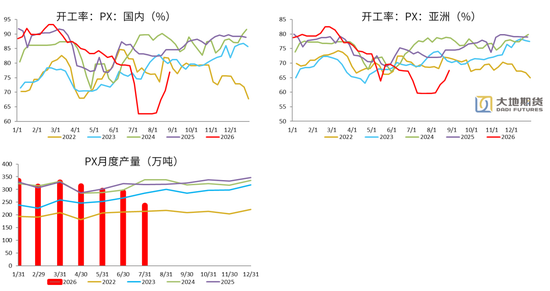
中國PX負荷和海外負荷回升
國內裝置:福化兩條線,其中一條80萬噸已經在8月中下旬重啓,另外一條線80萬噸也將在9月初重啓。盛虹目前一條線200萬噸已經重啓,另外一條200萬噸重啓中,尚未出產品。
海外裝置:77萬噸裝置7月7日停車檢修,目前重啓中。印度Indian Oil40萬噸,7月上停車,前期負荷停車已經計入。目前計劃9月初重啓。

中國PX負荷和海外負荷回升
PX國內裝置目前開工率76.88%,按月上周+6.28%。亞洲PX裝置開工率67.49%,按月上周+3.43%。
國內PX7月份產量237.8萬噸,按月增幅-17.9%,按年-25.4%。
對二甲苯7月進口按月+6.4%,按年-34.5%
2026年1-7月我國累計進口PX數量為501.4萬噸,按年-5.1%,7月份進口51.3萬噸,按月+6.4%,按年-34.5%。

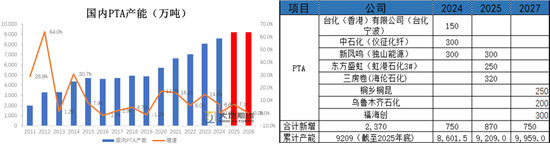
2026年PTA無新投產裝置
由於洛陽石化32.5萬噸,儀化35萬噸,亞東75萬噸以及三房巷2期120萬噸裝置,累計產能262.5萬噸,停車時間超過兩年,且目前暫無恢復預期,因此至年底予以剔除。2026年1月1日起,中國大陸地區PTA產能基數調整至9209萬噸。
2026年,PTA無新投產裝置,投產壓力緩解。
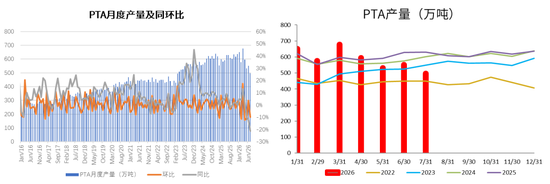
PTA7月產量按月-9.9%,按年-21.1%
2026年1-7月PTA產量4080.9萬噸,累計按年-2.9%。7月份國內PTA產量497萬噸,按月-54.8萬噸,增幅-9.9%,按年-133.3萬噸,增幅-21.1%。
PTA7月出口量按月-18.8%,按年-22.3%
2026年1-7月PTA出口量為218.1萬噸,按年-2.6%。7月份PTA出口量29.1萬噸,按月-18.8%,按年-22.3%。

國內PTA負荷繼續提升
獨山能源250萬噸恢復正常,虹港250萬噸以及威聯化學250萬噸裝置重啓提負中,逸盛大化225計劃外停車。
PTA負荷63.59%,按月上周+2.96%。


PTA倉單數量高位回落
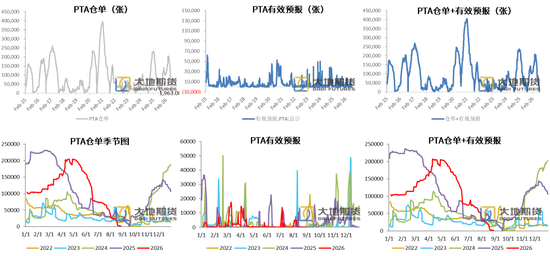
PTA社會總庫存繼續大幅去化
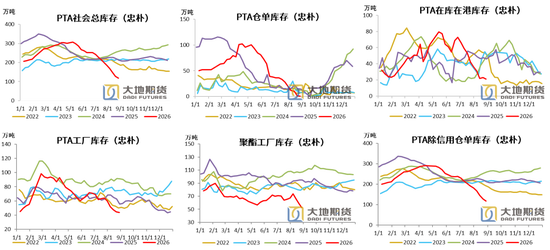
PTA社會總庫存繼續大幅去化
忠樸最新庫存數據,截至8月28日,PTA社會庫存繼續大幅回落,按月上周-9.5萬噸至118.3萬噸。其中倉單-6455噸,在庫在港庫存-1.7萬噸,PTA工廠庫存-9200噸,聚酯工廠庫存-6.3萬噸。

乙二醇投產集中於四季度,增速偏高
2026年,總共有四套裝置投產,以油制為主,總共275萬噸,MEG2026年投產增速回升至9.2%。巴斯夫2026年年初已經投產,其他三套裝置投產時間均在四季度,二季度、三季度處於投產空窗期。
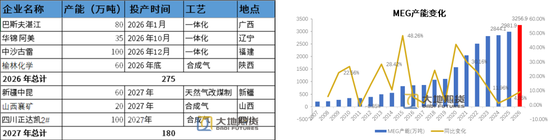
MEG7月產量按月-1.8%,按年-4.5%
2026年1-7月MEG產量1147.8萬噸,按年+0.78%。7月MEG產量152.2萬噸,按月-2.8萬噸,增幅-1.8%,按年-7.1萬噸,按年-4.5%。

MEG開工率小幅回升
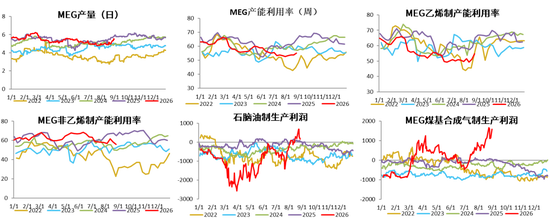
截至8月28日,中國大陸地區乙二醇整體開工負荷在55.19%,按月上周+1.33%。其中乙烯制產能利用率54.81%,按月+3.63%。非乙烯制乙二醇開工負荷在55.86%,按月上周-2.63%。乙烯制裝置,揚子巴斯夫34萬噸,鎮海煉化80萬噸,古雷石化70萬噸,斯爾邦4萬噸,恒力180萬噸,浙石化一期和二期,裕龍石化90萬噸,盛虹煉化90萬噸以上裝置負荷提升。巴斯夫80萬噸,8月7日停車,目前順利重啓。非乙烯制,通遼金煤30萬噸,8月18日停車20多天。新疆天業三期60萬噸8月15日停車檢修一個月。天盈15萬噸技改結束,重啓推到9月底。沃能30萬噸8月初停車檢修中。建元26萬噸本周降負荷運行,初步計劃9月中至10月中停車檢修。華誼20萬噸負荷提升中。榆能化學40萬噸兩條線輪流檢修,持續40天左右。正達凱60萬噸9月上旬重啓。暢億20萬噸重啓出料。
乙二醇價格強勢,石腦油制利潤和煤制利潤均大幅走高。
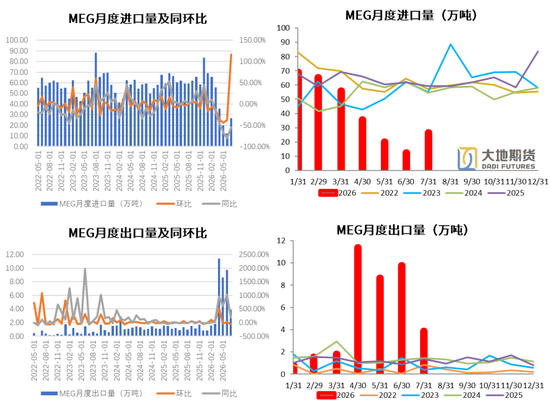
7月MEG進口按年-55.1%,出口按年+187.7%
2026年1-7月份,我國MEG進口總量為284.5萬噸,按年-35.9%。7月MEG進口26.5萬噸,按月+115.9%,按年-55.1%。
2026年1-7月我國MEG出口總量37.8萬噸,按年+340.4%,7月MEG出口3.9萬噸,按月-60.2%,按年+187.7%。
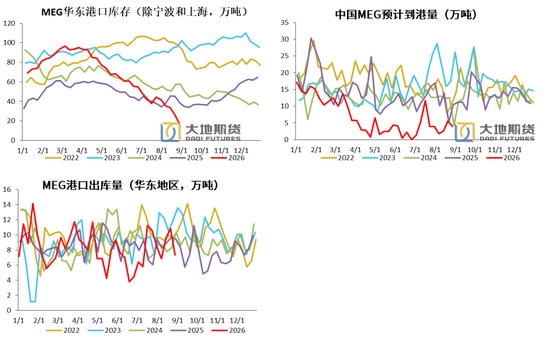
MEG港口庫存繼續減少
8月28日,華東主港地區MEG港口庫存17.8萬噸,按月上周-9萬噸。預計到港量小幅回落至3.9萬噸。而出庫量也在回落。
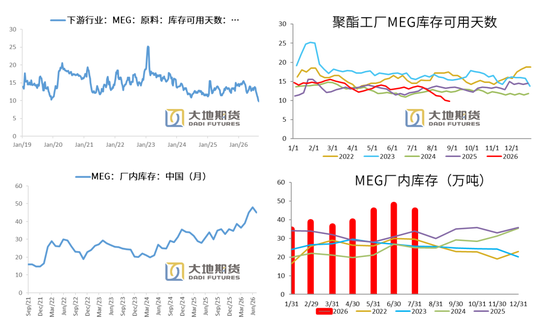
MEG聚酯工廠庫存天數繼續下降,廠家庫存按月回落
截至8月28日,聚酯工廠乙二醇原料備貨天數9.8天(按月-0.3天)。
乙二醇工廠7月庫存45萬噸,按月-3萬噸,按年+11萬噸。
03、供需平衡表預估
PX月度供需平衡預估
8月中下旬隨着盛虹、威聯化學等幾套大裝置檢修結束,負荷由低點回升,PX供需格局邊際轉寬鬆。四季度,隨着新裝置的投產,及下游淡季的到來,PX開始累庫。

PTA月度供需平衡預估
8月份中下旬開始,前期檢修的PTA裝置陸續重啓,9月份PTA在供應增加帶動下,供需格局邊際轉寬鬆,去庫幅度收窄。預期差在於,海峽持續封鎖情況下,東北亞煉廠開工負荷提升受限,進而影響到PX的進口。PTA原料供應短缺會限制PTA裝置負荷的恢復高度。四季度,基本面隨着供應的恢復,已經淡季的到來,開始轉入累庫。
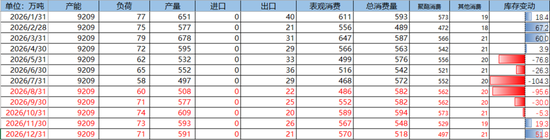
MEG月度供需平衡預估
由於美國伊朗局勢仍然存在不確定性,霍爾木茲海峽仍處於封鎖狀態,進口量仍處於極低水平。國產方面,我國乙二醇非乙烯制裝置前期檢修較多,8月中下旬之後檢修逐漸結束,國產量預計有所增加,一定程度彌補進口帶來的缺口。假設9月份霍爾木茲海峽通航,10月份進口量開始增加,庫存去化幅度收窄。考慮到當前由於庫存已經去化至極低水平,供應擾動對價格的影響容易被放大。

許安靜
從業資格證號:F03134529
投資諮詢證號:Z0022195
聯繫方式:xuaj@ddqh