文|化妝品觀察
今年上半年,國貨美妝競爭格局再迎新變。
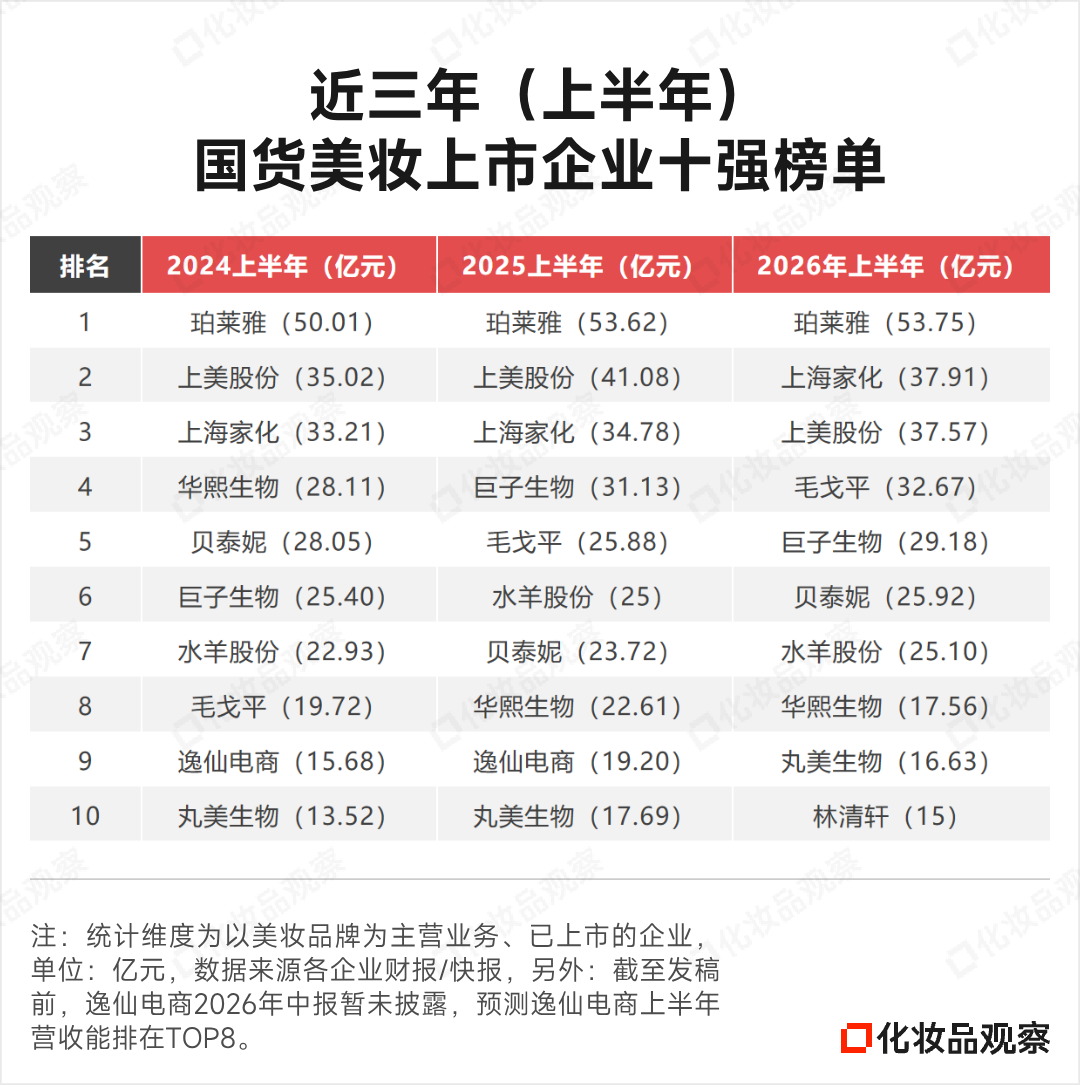
珀萊雅繼續穩居榜首,營收達53.75億元;上海家化以37.91億元升至第二位。
毛戈平則再進一位,位列第四;從當前增長勢頭看,毛戈平有望於年內邁過60億元門檻——屆時,國貨美妝上市企業中,營收突破60億元的隊伍將擴容至四家。
品牌層面同樣不乏亮點。一頁、OR和原色波塔三大潛力品牌,均有望在年內跨過10億元體量。而從企業整體佈局來看,美妝公司的品牌矩陣正日趨完善,多品牌協同效應逐步顯現。

TOP10排名生變
近三年上半年,國貨美妝上市企業十強排行榜持續洗牌(排行榜詳見上圖)。
珀萊雅連續三年蟬聯榜首,且近兩年半年度營收均穩定在53億元以上。
上海家化排名躍升至第二,半年度營收從2024年的33.21億元增長至2026年的37.91億元。
毛戈平成為上升最快的企業,同期營收由19.72億元攀升至32.67億元,排名從第八位升至第四位。
華熙生物則連續兩年下滑,排名從第四跌至第八,營收由28.11億元縮水至17.56億元。
林清軒新晉十強,上半年營收達15億元,按年增長42.60%,在12家企業中增速領跑。今年,林清軒營收將有望突破30億級。

從12家國貨美妝上市企業整體半年度業績來看,分化態勢明顯。
營收方面,上美股份、巨子生物、華熙生物三家企業出現下滑,其中華熙生物跌幅最大,達22.32%;毛戈平、林清軒、福瑞達、敷爾佳等則實現雙位數增長。
淨利潤方面,五家企業遭遇雙位數下滑,反映出當前多數頭部美妝企業正普遍步入「增收難增利」的調整期。
三大潛力品牌有望年內突破10億
品牌層面的分化同樣顯著。
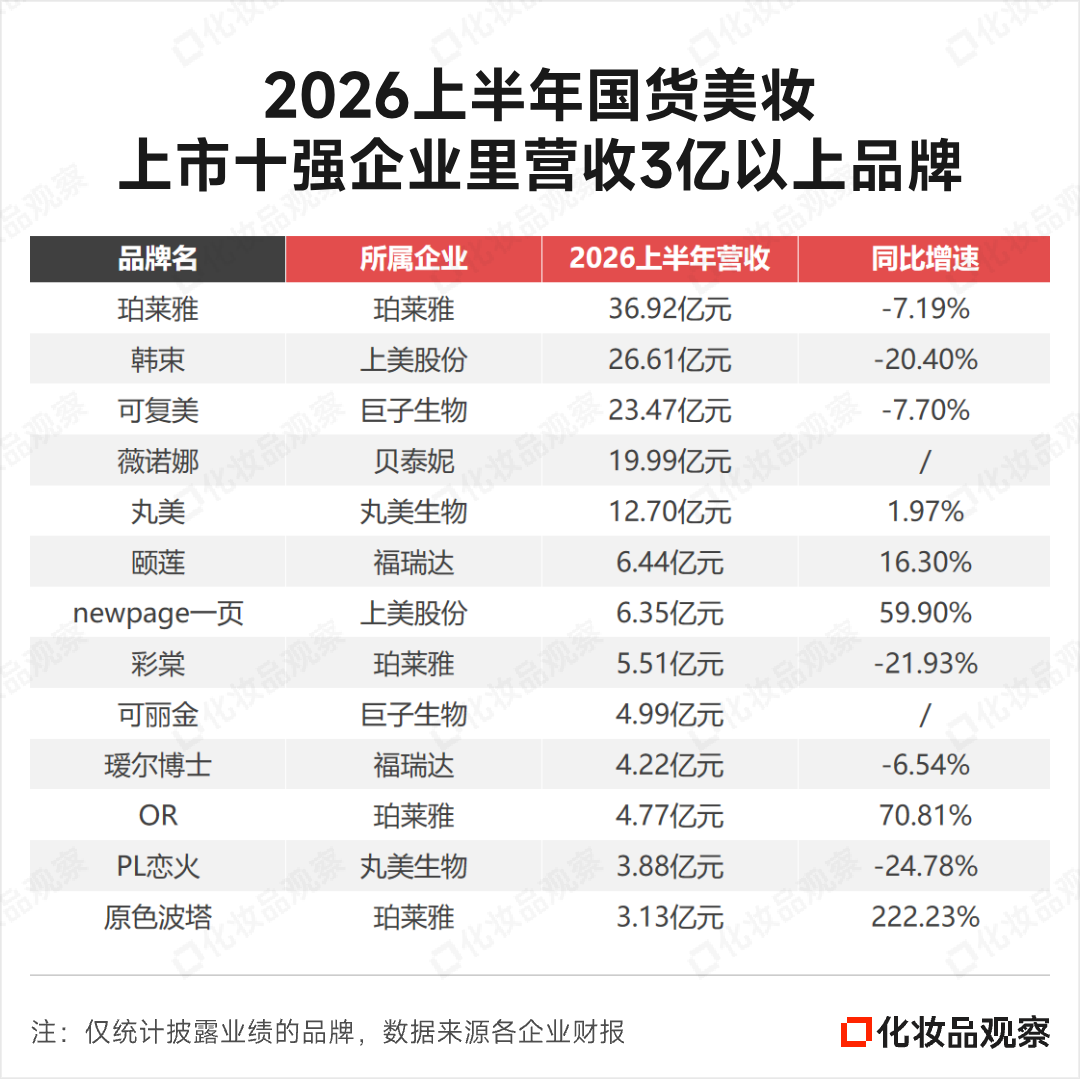
頭部陣營中,珀萊雅、韓束、可復美均出現不同程度的下滑。
與此同時,頤蓮、一頁、OR及原色波塔則逆勢上揚,其中原色波塔漲幅最為突出,高達222.23%。按當前增長態勢,一頁、OR、原色波塔三個品牌均有望在年內跨過10億元門檻。
企業層面,品牌矩陣的構建日趨成熟。
以珀萊雅公司為例,旗下已擁有珀萊雅、彩棠兩大主力品牌,今年隨着OR和原色波塔的突破,其有望成為國貨美妝中首個坐擁4個10億級品牌的企業,此外,對花知曉的投資亦持續貢獻可觀利潤。
上美股份則憑藉一頁的亮眼表現,即將迎來第二個10億級品牌。
貝泰妮旗下多品牌齊頭並進:姬芮Za全年營收有望突破5億元,璦科縵或超2億元,而初普(中國大陸地區)也有望在今年跨越億元營收關口。
福瑞達旗下,頤蓮品牌持續增長,今年營收預計突破12億元;珂謐實現收入1.69億元,按年增幅高達621.57%。
部分品牌自播實現三位數增長
今年上半年,美妝企業持續以線上為突破口挖掘增量。數據顯示,2026上半年主流電商平台美妝類目GMV超過2700億元,按年增長5.5%。
以上海家化為例,其國內業務線上渠道收入按年增長40%以上,美妝、個護線上渠道按年增長均超過50%。其中,六神、佰草集、玉澤線上收入分別按年增長超60%、80%和30%,在抖音、快手等平台增速均接近或超過三位數。
毛戈平線上收入達17.27億元,按年提升33.2%,主要得益於其在電商平台加大銷售及營銷投入,其中線上直銷收入增長至13.46億元,線上經銷商收入增至3.82億元。
丸美天貓旗艦店TOP5核心單品銷售佔比達75%,產品集中度保持穩健;會員招募規模按年提升21.5%,會員成交佔比提升11個百分點,品牌黏性持續增強。
福瑞達旗下頤蓮品牌深耕自播渠道,按年增長104%,同時獲得央視網、新華網等主流官媒認可,累計合作場次超60次,落地十餘場千萬級GMV專場。
線下渠道同樣不乏亮點。
毛戈平線下收入增長19.9%至14.68億元,其中線下直銷增至13.60億元,得益於營銷力度加大帶動品牌曝光與進店客流提升,單個專櫃平均銷售額實現按年增長。
丸美有序推進標杆示範店打造與複製推廣,上半年百貨專櫃店效倍增試點已初見成效;美容渠道方面,持續探索「丸美科技美膚館」單品牌店模式,深化線下品類優勢。
福瑞達積極拓展即時零售、連鎖藥店、醫美機構等多元場景,推進樣板市場建設,頤蓮、璦爾博士線下渠道分別按年增長30%和29%。
巨子生物線下直銷收入為1.23億元,按年增長4.2%,佔總收益的4.2%;在覈心商圈,可復美品牌體驗店累計落地32家,可麗金品牌體驗店累計落地10家。

多家美妝企業已啓動出海
今年以來,多家美妝企業加速推進出海或境外佈局。
珀萊雅於本月與美國最大專業美容零售商Ulta Beauty達成全面合作,計劃今年11月在其400家美國核心門店及線上平台發售紅寶石和源力系列核心產品。
貝泰妮旗下薇諾娜於今年1月正式進入中東市場,成為首個在卡塔爾完成註冊的中國功效性護膚品牌。
今年上半年,毛戈平境外產品銷售收入按年增長457.4%,達到640萬元,主要得益於2025年新成立的毛戈平(香港)有限公司,以及同年10月於香港海港城開設的首家境外直營專櫃。
本月29日,毛戈平再下一城,落戶港島頂級消費地標——銅鑼灣時代廣場。至此,毛戈平以獨特的體驗空間深度嵌入香港核心高端零售生態,「一城雙店」格局正式形成。品牌方面表示,正以香港為支點,穩步推動東方美學邁向更廣闊的國際舞台。
10家企業的科研投入漲了
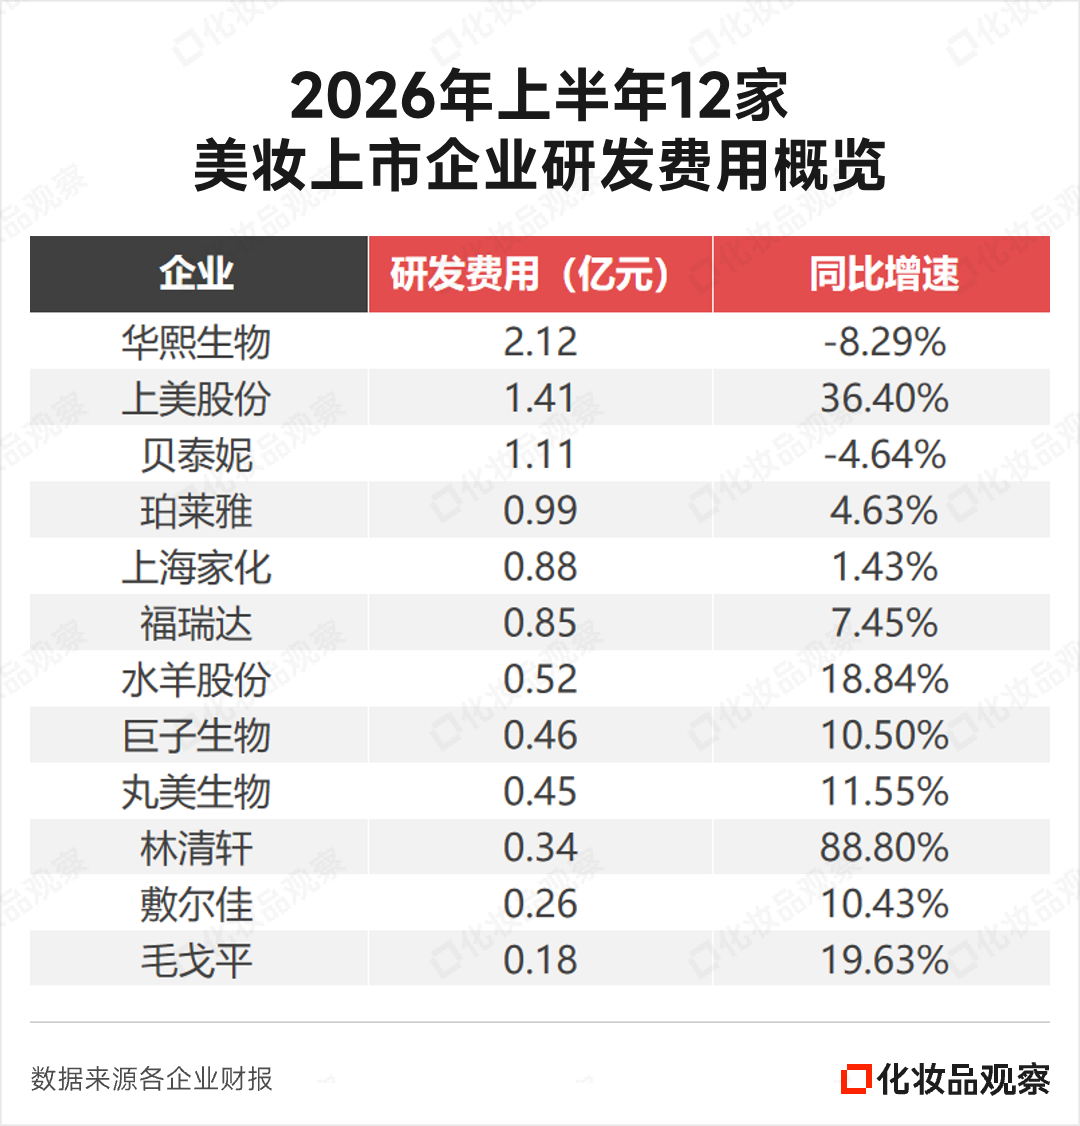
今年上半年,12家美妝上市企業中,有10家在研發投入上實現增長,其中上美股份、林清軒、水羊股份、丸美生物、毛戈平等7家錄得雙位數增幅,林清軒增幅更超過88%。
其中,多家企業在原料創新上取得實質性突破:
珀萊雅持續加碼原料研發,與國內外先進原料供應商在合成生物學、AI技術融合等交叉領域深度合作,完成肉豆蔻醇蘋果酸酯磷酸、雙環十六肽-1、衣康酸三款新原料備案,打造差異化原料優勢。
上海家化推進自主研發與產學研醫協同創新,上半年完成穗花杉雙黃酮、紫萁酮、白肉靈芝提取物三款自主新原料備案;自2024年至今,累計備案原料已達8款。
貝泰妮自主研發的雲南特色植物原料海菜花提取物,首款植物愈傷組織新原料怒江風毛菊愈傷組織溶胞產物濾液,新原料百蕊草提取物等,均在國家藥品監督管理局成功備案。截至今年上半年,其已成功備案29款化妝品新原料。
林清軒完成浙江紅山茶花提取物、浙江紅山茶葉提取物共2款新原料備案,未來將應用於核心產品中。
在重組膠原蛋白領域,巨子生物上半年迎來里程碑:全球首個用於改善面頰部平滑度的重組膠原蛋白和透明質酸鈉複合溶液植入劑產品及全球首款改善頸部皺紋的交聯重組III型全長序列膠原蛋白填充劑,先後獲得中國國家藥品監督管理局批准。
丸美生物則在生物多糖與植物天然原料板塊搭建了多元化發酵與提取技術平台,多款特色植物提取物完成功效驗證,白子菜提取物新原料成功備案,形成具備持續迭代能力的天然活性物原料矩陣。
研發投入金額最高的華熙生物,依託八大研發平台,深入探索不同分子量透明質酸、GABA、依克多因、麥角硫因等生物活性物質及其衍生物對人體皮膚的功效,以精簡配方、高活性成分含量、強功效針對性和良好促滲效果為導向,開發出覆蓋皮膚屏障修復、抗衰老、油性肌膚等不同需求的護膚品牌系列。
研發投入增速較快的上美股份,則進一步升級研發戰略體系,確立「以皮膚系統科學,引AI驅動健康美」的未來五年科研方向:以皮膚系統科學為底層方法,構建「一核三學科四引擎」的研發總架構,重點佈局光生物學、神經生物學及衰老生物學三大前沿方向,持續推進基礎研究、原料創新、應用技術及醫學轉化的融合發展。
60億級美妝企業將增至4個
從已上市美妝企業的營收表現來看,珀萊雅今年將穩居百億陣營,上海家化則有望衝擊70億元體量,而毛戈平有望邁入60億級門檻。屆時,60億級以上的美妝上市企業將擴容至4家,頭部梯隊規模層級進一步明晰。
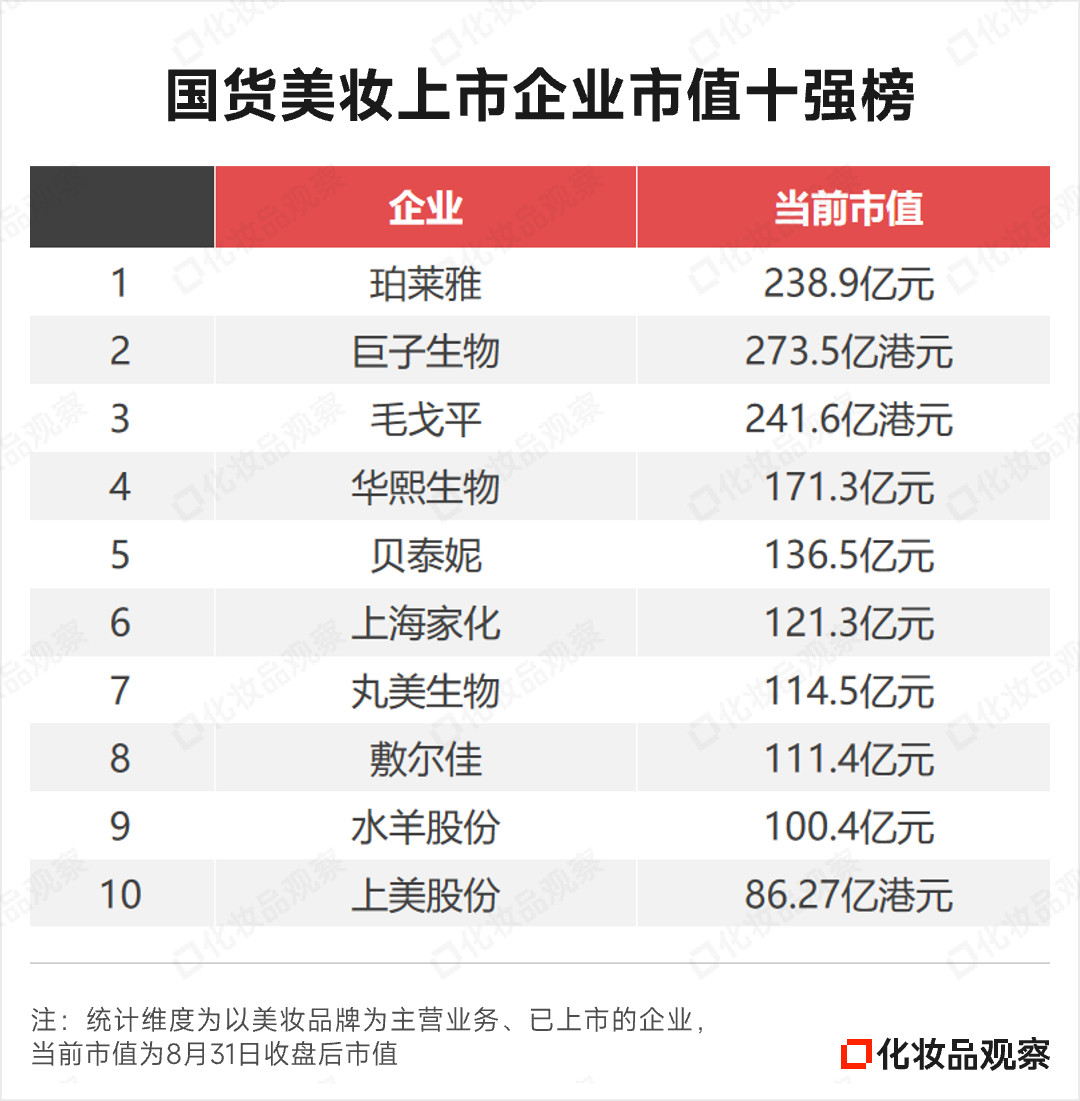
市值方面,截至今日(8月31日)收盤,珀萊雅以238.9億元暫列第一;巨子生物和毛戈平分別以273.5億港元(約合234.5億元)和241.6億港元(約合207.2億元)暫列第二、三名。
可以看到的是,近幾年來,美妝上市企業的競爭格局持續深度重塑,規模門檻不斷抬升,頭部陣營的排位賽已進入全新階段。
這一格局變化並非簡單的數字躍升,而是國貨美妝從「流量驅動」邁向「體系化競爭」的縮影。百億、七十億、六十億級企業的梯次出現,標誌着行業正從分散的「群雄混戰」走向集中的「頭部固化」——市場份額加速向具備研發壁壘、品牌積澱和全渠道能力的選手傾斜。
在消費趨於理性、監管日趨嚴格的背景下,唯有將研發投入轉化為差異化產品力,並構建多品牌矩陣以覆蓋不同價格帶與場景的企業,才能在下一輪洗牌中穩坐頭部交椅。60億級陣營的擴容,既是階段性成果,也是更高強度競爭的起點。