圖片來源:視覺中國
藍鯨新聞9月2日訊(記者 胡劼)今年上半年,A股股權孖展市場暖意漸顯,IPO過會與發行節奏同步提速,券商投行業務收入順勢迎來回暖,行業集中度也在這一輪復甦進程中持續抬升。
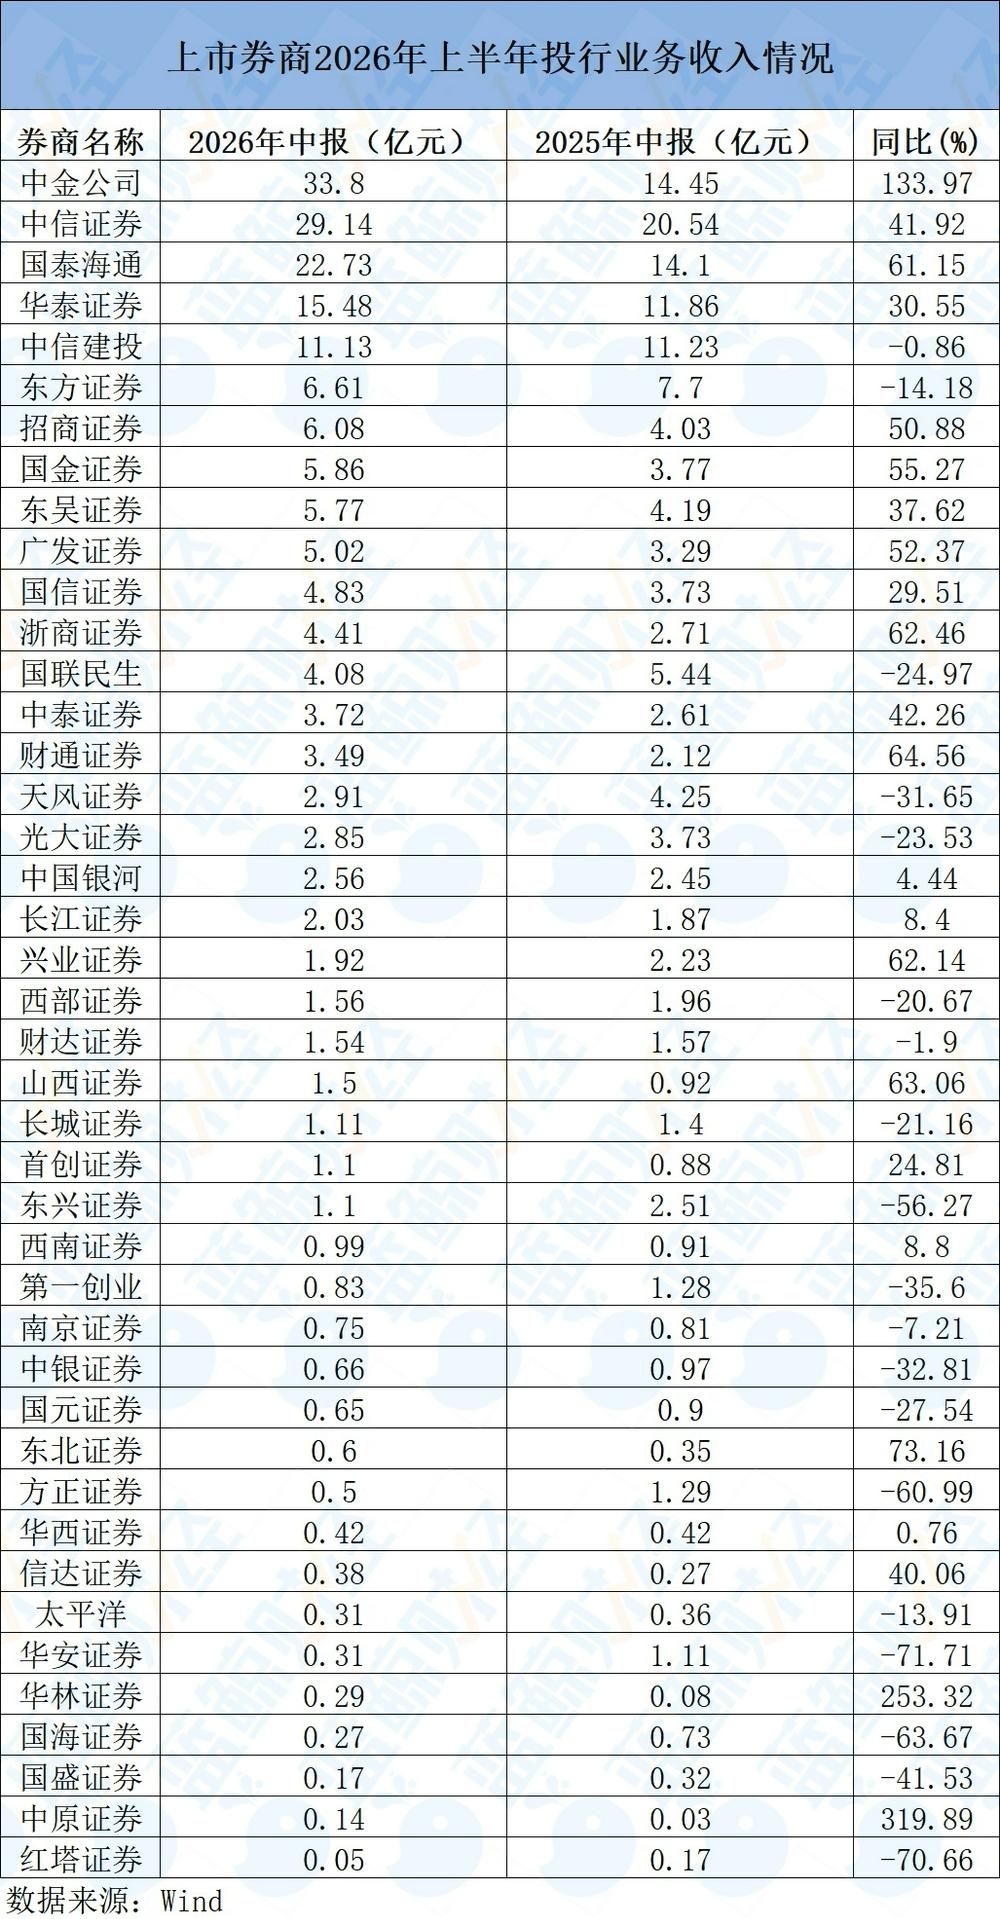
藍鯨新聞記者基於Wind數據統計發現,今年上半年,42家上市券商在投行業務上的總收入達到189.65億元,與2025年上半年的145.54億元相比上漲約30%,行業整體收入規模呈上行趨勢。
不過,各券商間投行業務創收水平差異較大,收入主要聚集在頭部券商,腰部、尾部券商依舊難以分羹投行業務,「強者恒強、弱者承壓」的市場格局持續。
值得關注的是,看似固化的投行業務分層格局背後,並非沒有突圍的縫隙。一些中小券商正在通過「投資+投行+投研」三投聯動模式,走出一條突圍之路。券商分析人士指出,通過「先直投,後保薦」的模式能繞過傳統投行項目獲取的激烈競爭,可增加投行項目獲取優勢,也十分考驗券商「看準」項目的眼光與全周期服務客戶的能力。
具體來看,上半年投行業務營業收入達20億級別的有中金公司、中信證券、國泰海通,分別錄得33.8億元、29.14億元、22.73億元,三家合計85.67億元,佔到全部樣本券商總收入的45.17%,接近整個行業投行收入的「半壁江山」;三家機構的投行收入較上年增幅分別為133.97%、41.92%、61.15%,均實現大幅度的躍升。
圖片來源:藍鯨新聞製圖
華泰證券、中信建投投行收入達10億級別,分別錄得15.48億元、11.13億元,較上年按年增加30.55%、-0.86%。需關注都市,中信建投是唯一一家投行營收增速下滑的頭部券商,公司在半年報中提及,下半年將以併購重組為抓手賦能產業升級,着力打造「產業整合型」投行。
其餘37家可比券商的投行收入均低於7億元,其中,紅塔證券、中原證券、國海證券、國盛證券等16家僅錄得千萬級收入。
增速方面,上半年有19家券商投行收入出現下滑,多集中於中小型券商,其中,華安證券和紅塔證券上半年投行收入降幅均超過70%。
不少老牌投行在上半年的投行營業收入表現不及預期,出現明顯滑坡。其中,東方證券錄得投行收入6.61億元,按年下滑14.18%;國聯民生該項收入4.08億元,按年下降24.97%;天風證券錄得2.91億元、按年降幅高達31.65%;光大證券收入2.85億元,按年降幅達23.53%。
也有部分中小券商投行收入按年大漲,較為突出的是中原證券、華林證券、東北證券,分別較去年增加319.89%、253.32%、73.16%,但由於其去年同期基數極低,即便快速增長,這三家券商今年上半年投行收入僅錄得0.14億元、0.29億元、0.6億元,尾部投行面臨的生存壓力依然巨大。
投行業務收入的顯著分化,主要與資源稟賦和業務能力差異關係較大。有券商分析人士告訴藍鯨新聞記者,儘管上半年投行業務的整體回暖為市場注入了信心,但中小券商若不採取差異化經營策略,積極深耕特色賽道,或難以在同質化競爭中脫穎而出。
「頭部券商憑藉品牌、資源等綜合優勢更容易獲得大型項目資源;而中小券商往往侷限於本地或特定領域,項目儲備有限,業務結構單一,且在項目承攬、定價、銷售等方面經驗不如大型券商豐富,收入增長空間容易受限。」該人士表示。
「三投聯動」成業績新引擎
儘管近年來投行業務持續向頭部集中,但一些中小券商通過「投資+投行+投研」三投聯動模式,走出一條突圍之路。
賣方分析師認為,從券商收入結構來看,投行「通道業務」收入佔比下降,科創企業成長帶來的股權增值收益則有望成為券商業績增長的新引,「保薦+跟投+直投」的聯動模式成為券商共識。
記者關注到,上半年已有中小券商通過私募股權與另類投資業務持續拓寬收益邊界,投資收益遠超自身投行業務收入。
以華安證券為例,其另類投資子公司華富瑞興在上半年表現出色,實現營業收入7.34億元,這一數字遠超投行業務收入,同時實現淨利潤5.34億元,按年激增830%,佔公司歸母淨利潤的25.47%。另外,華安證券的私募股權投資平台華安嘉業,上半年也取得了不俗的成績,實現營業收入7.77億元,淨利潤達5.71億元。兩者合計淨利潤11.05億元,佔公司歸母淨利潤(20.97億元)的53%,過半利潤源自私募股權和另類投資業務的帶動。
東吳證券非銀首席分析師孫婷分析認為,券商通過「先直投,後保薦」的模式能繞過傳統投行項目獲取的激烈競爭,可增加投行項目獲取優勢,實現「彎道超車」。
例如,財通證券旗下財通資本於2024年開始重點佈局私募股權投資,2025年末服務與管理基金規模突破1300億元。該公司依託旗下財通創新、財通資本兩大投資平台,先後對惠康科技完成兩輪戰略投資,累計出資超億元,並擔任了惠康科技IPO的保薦人。惠康科技於2026年5月上市,除了為財通證券帶來直投浮盈外,還貢獻約1.25億元的承銷保薦收入。
「券商通過直投業務提供資本利得,投行提供服務費,私募股權基金子公司能產生管理費與Carry(業績報酬),形成‘輕重結合’的收入結構。」孫婷認為,中小券商早年前瞻性佈局直投業務,近年來開始進入收穫期。」
興業證券相關負責人也向藍鯨新聞記者提到,公司旗下全資子公司興證投資聚焦「投早、投小、投硬科技」導向,投資端提前卡位具備高成長性的優質標的,後端充分發揮券商牌照優勢,依託研究院產業智庫深度研判,聯動投行板塊為被投企業提供涵蓋A股/H股上市、再孖展、併購重組等全生命周期資本市場服務。
在科創企業資本化提速的當下,若券商通過特色子公司早期介入、深度參與科創產業投孖展全鏈條,通過「三投聯動」「先直投,後保薦」的路徑,或可打通一級、二級市場,鎖月供行合作機遇,打開全新的業務增長空間。
東吳證券研報認為,科創投資正成為抬升券商業績的關鍵力量,也考驗券商「看準」項目的眼光與全周期服務客戶的能力。