本文作者為創金合信基金首席經濟學家魏鳳春
上期首席視點討論了美債收益率風險失控的風險,並以黃金為樣本指出了資產配置的跨期問題。如何權衡長期的約束和短期的擾動是實踐中非常藝術性的工作,研究者喜歡將長期問題短期化以增強衝擊力,這是研究成果在實踐中打折使用的必然結果。投資者往往不敢也不應該過分考慮長期的問題,否則就會在凱恩斯「長期來看,我們都死了」的場景下陷入畫餅的興奮和焦慮之中。這其實是個知行合一的哲學問題,研究和投資如何結合,投資如何放下純粹長期配置的假設,從時間的價值出發,將宏觀交易融合到配置中是宏觀策略工作迫切需要解決的現實問題。
一、市場回顧:通脹交易與供給驅動再起
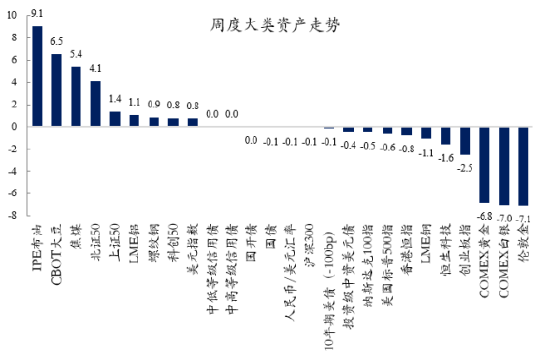
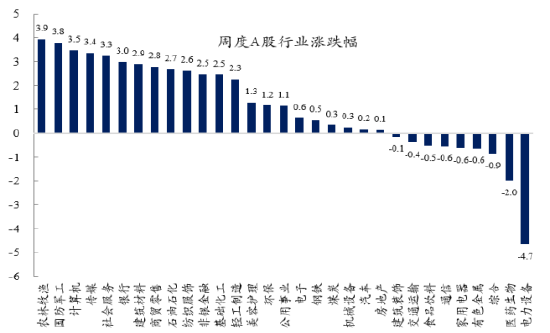
過去一周,全球大類資產與A股行業呈現出非常顯著的結構性分化特徵:原油與大宗農產品大漲,黃金白銀深度回調。美元走強,全球主要股指承壓。A股內部出現「傳統價值、防禦、主題」走強,而電力設備、醫藥大幅下挫的分化格局。
從大類資產背後的邏輯看,通脹交易與供給驅動再起,這進一步壓制了降息預期,致使美元走強、貴金屬調整。具體來看,受地緣政治風險升級以及供給端偏緊驅動。中東和俄烏局勢反覆引發市場對原油供應鏈中斷的擔憂;同時,OPEC+持續的減產政策約束了全球供給,推動油價顯著衝高。焦煤等國內能源大宗也受國內煤礦安全檢查及限產預期影響而走強。受極端天氣對主產區農作物產量的威脅,供需偏緊的預期上升;此外,全球貿易物流與進出口政策的變化也推升了農產品的價格。黃金的調整,美元指數反彈與高利率預期是主因。過去一周美元指數上漲0.8%,對以美元計價的貴金屬形成直接壓制。同時,前段時間黃金、白銀漲幅過大,市場在聯儲局降息節奏可能放緩的信號下,出現了強烈的盈利贖回賣盤。
從權益資產走勢看,海外高利率環境仍對全球科技成長股形成估值壓制,美股納指、標普、港股恒生科技均走弱。A股內部看,資金由前期高估值的成長板流向高股息、低估值的大盤藍籌及受政策催化的微盤、小盤股轉化,再平衡仍在進行中。
 資料來源:wind,創金合信基金
二、資金與時間對投資的現實約束
近期與投資者多有交流,四點感受頗深:一是敘事交易失靈,業績驅動明顯,二季報公布後這一特徵得到驗證。二是宏觀配置與宏觀交易的矛盾突出,黃金的配置是典型的代表。三是成長的分化明顯,以企業用於AI的資本開支為例,市場對進攻型投資和防禦性投資給予了迥異的估值。四是ESG對企業的影響漸成常態。本次首席視點只討論宏觀和交易的問題,這一問題實際上是資金與時間對投資的現實約束。
凱恩斯的上述名言在投資界常被斷章取義,甚至被當作「只看眼前、忽視長期價值」的藉口。如果將其完整語境與凱恩斯本人的投資實踐結合起來,這句話對投資分析和研究有着極其深刻的啓示:
1、生存是第一準則,警惕「看對遠方,死在途中」
資本市場最無情的真相是:正確的長期判斷,救不活崩潰的短期。凱恩斯早年曾因加高槓杆重倉做多德國馬克,雖然長期的宏觀判斷是對的,但市場的非理性遠超預期,最終因短期劇烈波動導致爆倉。這啓示我們,無論長期邏輯多麼無懈可擊,都必須先確保自己「活着」。在投資中,槓桿、倉位管理和現金流約束是現實的生存底線。
2、資金與時間對投資有現實的約束
基本面價值的迴歸可能需要3年、5年甚至10年,但投資者的資金是有成本的、有期限的且心理承受力是有限的。如果我們資金面臨這些約束,「等待價值迴歸」本身就是一種奢侈。因此,在做投資研究時,不能脫離時間維度和資金約束去談長期價值,否則本質上是在賭自己比市場活得更久,而市場永遠比你活得更久。
3、「動物精神」與市場的非理性
之所以要重視宏觀交易,這是與凱恩斯提出的「動物精神」息息相關的,人的決策很大程度上受貪婪、恐懼、從衆等本能情緒驅動。短期和中長期的價格走勢往往由群體預期的變化主導,並非單純由基本面的緩慢演化。這意味着基本面分析雖然重要,但在短期內常常被非理性的情緒稀釋,理性與否又是很難量化的。
4、關注預期與現實的「反身性」
參與者的預期不僅是在預測價格,還會反過來影響價格,而價格的變化又會改變參與者的預期,形成雙向反饋循環,這是索羅斯系統化的「反身性」理論。股價上漲本身可以改善公司基本面,而股價暴跌引發的質押爆倉則會惡化基本面。當一種預期足夠強烈時,它會通過改變資金流向和企業行為,部分地創造它所預測的現實。在宏觀策略的研究中,目前大多數分析者採取的是單向而不是反身的邏輯,這顯然是需要加強的。
我們強調宏觀交易,並非否定長期價值,而是提醒投資者朋友:不要用虛無縹緲的長期承諾,來逃避眼前火燒眉毛的現實約束與系統性風險。真正的投資決策,既要有穿越周期的長期格局,又必須具備應對短期非理性波動的生存智慧。
三、影響宏觀交易的事件
近期影響宏觀交易的事件,既包括無風險收益率的提高,也包括對風險溢價的影響,更包括對盈利的影響。
1、風險溢價高位震盪
近期風險資產的調整頗為劇烈,我們判斷這與風險溢價的提升有很大的關係。這包括美國和伊朗博弈的反覆,也包括俄烏衝突的擴大化,這些地緣衝突造成全球原油價格高位震盪,疊加天災對糧食供給的衝擊,通脹交易捲土重來。不僅如此,這些顯性的物價變動已經改變了各國央行的降息預期,長期的債務擔憂讓渡給短期的加息衝擊,黃金等風險資產的定價顯然不是從長計議的了。
2、PMI數據顯示新訂單擴張明顯
中國製造業採購經理指數(PMI)從7月的四個月低點49.2%上升至8月的49.8%,8月,生產指數為50.4%,比上月上升0.5個百分點,表明製造業生產活動有所加快;新訂單指數為50.6%,比上月上升2.1個百分點,表明製造業市場需求明顯改善。
3、政策按部就班,難見超規模刺激
經濟K型分化是產業革命的結果,結構重於總量是投資者必須面對的宏觀現實。8月22日至25日,《人民日報》連續刊發四篇署名「鍾才文」的系列文章,對如何看待中國經濟形勢和走勢進行了深入分析。這些文章的主旨概括起來就是:從看現狀(韌性與活力)到看外部(穩定錨),再到看數據(深度剖析4.7%),最終落腳於怎麼幹(下半年政策落地),向市場傳遞了注重增長質量、堅持逆周期調節、防範系統性風險並保持長期戰略定力的明確信號,短期的超規模刺激可能性很小。
四、投資策略:期待市場內生的力量
我們維持之前的判斷,反彈之後會迎來二次點火,但這個過程需要時間。在沒有看到新的基本面和情緒面的信號之前,需要從市場分化的視角進行佈局。當前的策略是宏觀交易重於配置,先短期再長期,先看業績再看敘事。「愛在深秋」是很多投資者所期待的,四季度科技行情是否還在,我們的答案是肯定的。給予足夠的時間調整,市場會「自燃」而不需要外部力量的點火。這個內生力量來自於企業的業績,這個業績背後是成長的分化。