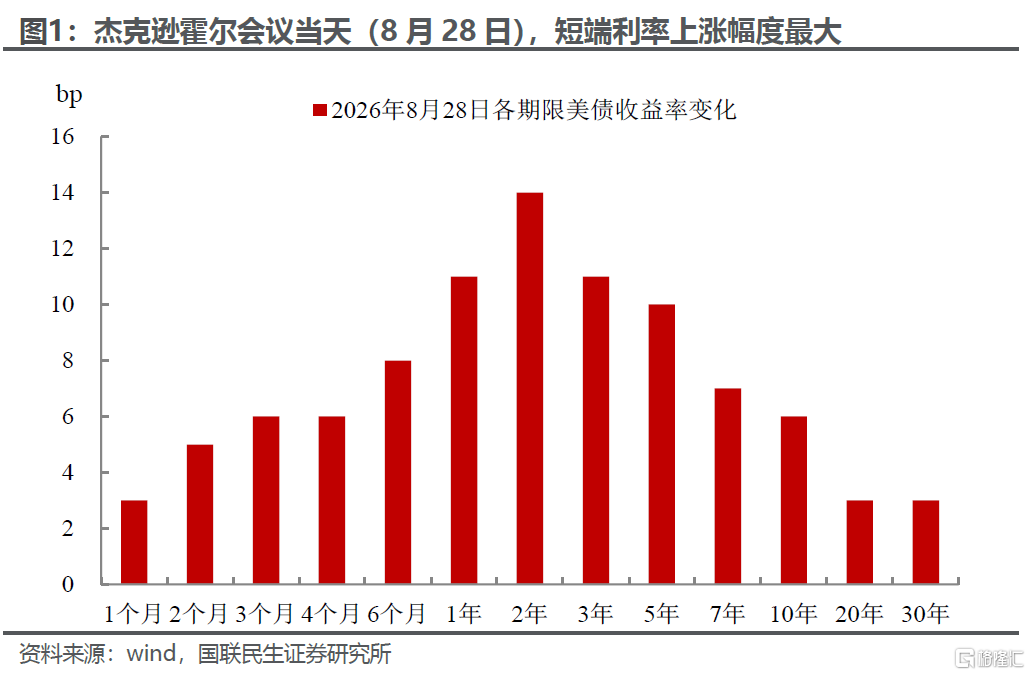
傑克遜霍爾年會成為沃什重塑聯儲局政策信譽的「重要一戰」,但並未消解美債市場的深層焦慮。會後美債收益率曲線短暫演繹熊平走勢:受加息預期升溫推動,短端利率大幅上行,8月28日2年期美債收益率單日上行14bp,而長端僅抬升 6bp。不過這一格局並未延續,本周長債利率再度反彈,截至9月1日10年期美債收益率一度升至4.8%關口。
長債利率為何再度拉升?我們認為,沃什此次「鷹」派發言的目標之一在於修復聯儲局政策信譽,以此平抑長債利率失控的風險,重點是壓制通脹補償上行。
但從市場結果看,其講話不僅推高了短期實際利率,而且並未觸及長端收益率最核心的期限溢價矛盾。與此同時,儘管表態一定程度緩釋了市場對通脹預期失控的擔憂,收斂了通脹補償的不確定性,但改善幅度有限,市場對於聯儲局的疑慮並未得到根本出清。
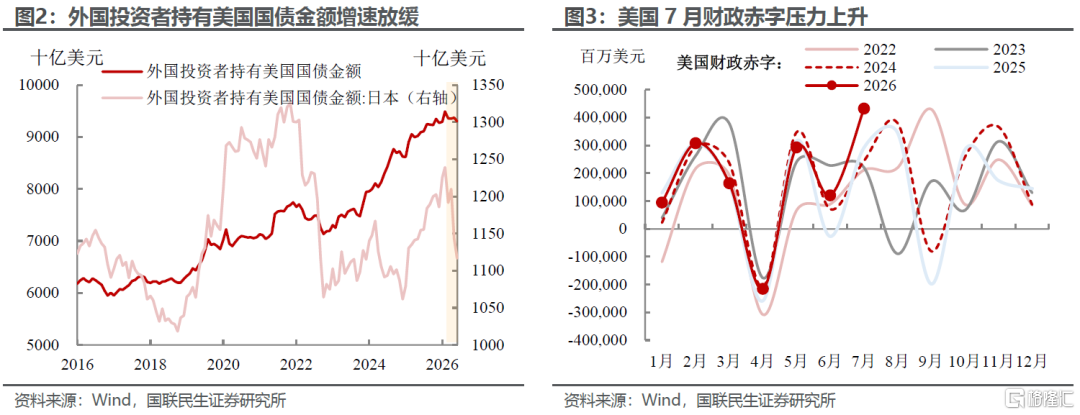
我們在報告《美債在定價什麼?》中提到,當前長債面臨的問題更多是基本面的矛盾,源於財政擔憂(關稅退款+財政赤字上升)、供需錯配壓力(核心買家放緩+AI孖展擠壓)以及聯儲局政策不確定性的集中發酵,而沃什在傑克遜霍爾會議後的講話並未改變這些核心矛盾。
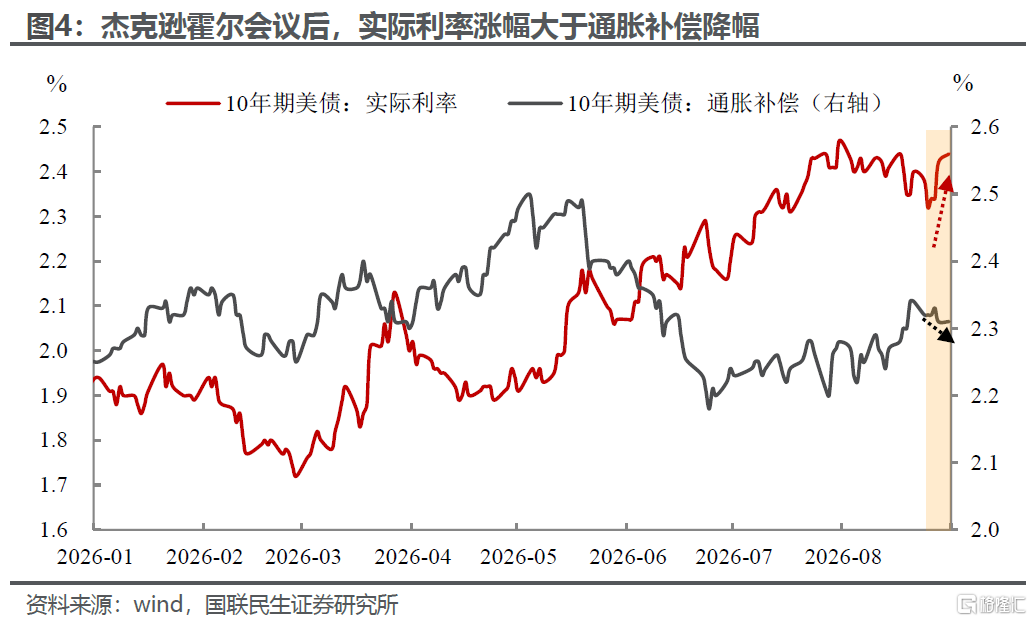
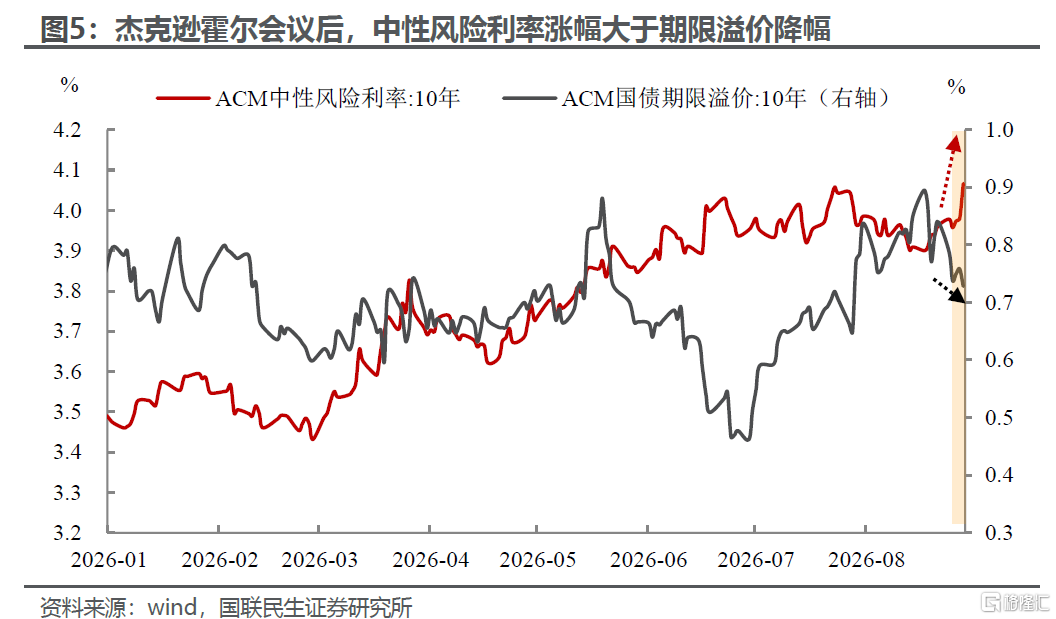
拆分10年期美債利率=實際利率+通脹補償=風險中性利率+期限溢價。可以觀察到傑克遜霍爾會議後兩個比較明顯的現象:
第一,實際利率顯著上行,但通脹補償回落幅度偏弱。8月27日‑8月31日,10年期美債隱含實際利率上行10bp至2.44%,而通脹補償僅小幅下行2bp至2.31%。這意味着沃什的鷹派表態推高了短期實際利率,但對通脹補償的壓制作用有限,市場對後續通脹風險仍存較強擔憂。疊加中東局勢再度惡化、油價上行,市場或將進一步要求更高的通脹風險補償。
第二,風險中性利率上行,期限溢價波動微弱。藉助ACM模型對10年期美債收益率做拆分,8月28日當天風險中性利率上行9bp,而期限溢價僅小幅回落3bp。換言之,講話抬升了市場加息預期,但並未化解長債背後深層次的財政與供需矛盾。
因此,總的來說,雖然沃什以「鷹」派表態修正了7月議息會議溝通上的模糊之處,短期修復了聯儲局政策可信度,卻未能徹底抹平政策不確定性,更難以對沖財政赤字擴張、美債供給放量帶來的長端定價壓力,美債市場的內在矛盾仍在持續發酵。
正如我們過往報告中多次強調,美國財政頑疾與美債市場的深層矛盾並非短期可以出清。隨着中期選舉逐步臨近,財政博弈、政策分歧將進一步放大市場擾動,相關矛盾料持續發酵。展望後市,長債利率短期大概率維持高位震盪格局;是否能真正打開利率下行通道,可從短、中、長三個維度跟蹤以下關鍵變量:
短期維度:一是觀察8月通脹、非農數據能否進一步走弱,以此緩釋市場的加息預期;二是跟蹤聯儲局改革小組的落地推進,評估其能否有效收斂政策層面的不確定性;三是關注特朗普新關稅方案的推出節奏,判斷其能否對財政端形成邊際緩解。
中期維度:一方面觀察海外投資者的美債配置需求能否邊際修復,緩解美債增量供給帶來的承接壓力;另一方面美國財政整頓能否產生實際落地效果,從而系統性壓低赤字。
長期維度:核心觀察AI技術能否真正兌現全要素生產率擴張,通過抬升名義經濟增速,從分母端改善債務可持續性,實現對存量債務壓力的緩釋與稀釋。
風險提示:財政壓力加大導致長端美債利率上行;地緣局勢惡化導致油價二次衝擊風險;通脹路線不確定風險。
注:本文來自國聯民生證券2026年9月1日發布的《美債利率拐點何時到來?》,報告分析師:林彥 S0590525110007;武朔 S0590526080002