
簡單回顧一下市場,最近全球AI產業不完全是基本面弱,更多是風險偏好被連續壓縮。
美國與伊朗衝突、油價與通脹預期反覆,疊加美歐日長債收益率高位運行,市場對聯儲局降息甚至重新加息的預期不斷搖擺。
對A股而言,最敏感的恰恰是半導體、通信、AI硬件這些機構資金高度集中的板塊。
過去一段時間,AI硬件經歷過一輪快速上漲,籌碼本身就不輕。
如今外部宏觀變量變差,機構自然先降倉位、量化再放大波動,於是出現一個很典型的現象:成交量接近階段低位,機構重倉的科技股承壓,而低機構持倉的小盤股反而相對活躍。
這並不意味着AI產業邏輯被證僞。
更準確地說,是「估值—擁擠度—流動性」正在重新尋找平衡。
所以現在最重要的問題,不是AI還有沒有行情,而是宏觀風險什麼時候開始邊際鈍化。
01 特朗普還沒TACO,但TACO已經變成「三人轉」
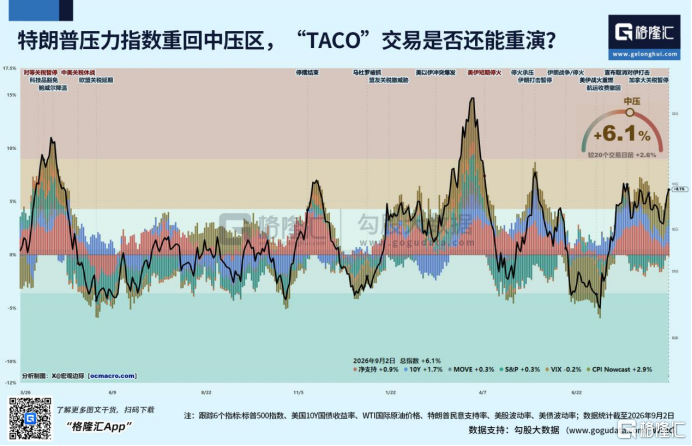
截至9月1日,特朗普壓力指數已重回中壓區,但是大家期盼的特朗普TACO交易卻似乎遲遲不見。
實際上現在美國的政策交易越來越像「三人轉」。有網友就總結了,全球市場被美國三大仙人耍得團團轉。
川普就是在布油70-90多美元之間做T,到70美元了就打一下伊朗,90多美元了再taco;貝森特更關心美債收益率,30年期美債收益率到5.2%了,就出來安撫市場;沃什則看9月加息概率,加息概率掉到30%就硬一下,漲到70%了就鴿一下。
特朗普負責戰爭與油價。
他需要控制中東局勢對能源價格和美國通脹的衝擊,同時避免衝突無限升級。《華爾街日報》報道,特朗普團隊正在尋求避免伊朗戰爭進一步擴大,這至少說明美國內部已經開始重新評估衝突成本。
貝森特負責美債和流動性。
面對美國長債收益率高企,美國財政部通過回購等方式優化債務期限結構,本質上也是在改善市場流動性、緩和長端壓力。它未必意味着「放水」,但意味着美國政策層已經開始關注金融條件過緊的問題。
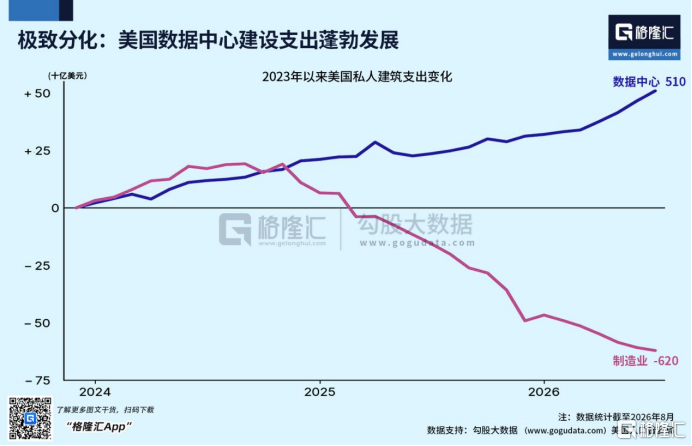
沃什負責利率預期。
他在傑克遜霍爾講話中明顯偏鷹:通脹仍然偏高,經濟並不弱,不能因為市場希望降息就提前行動。但另一面,他又把AI投資、生產率和資本開支放在非常重要的位置,並強調需要等待更多實時數據。
所以,所謂TACO未必表現為特朗普突然180度轉彎,更可能是三個政策變量逐步從「繼續加壓」轉向「控制風險」。
特朗普壓戰爭和通脹,貝森特壓長債,沃什壓加息預期。這纔是當前市場真正需要觀察的「三人轉」。
02 關稅、G20與訪美預期:更像壓力測試,而不是系統性風險
近期市場還在交易半導體關稅、G20以及中美高層互動的不確定性。
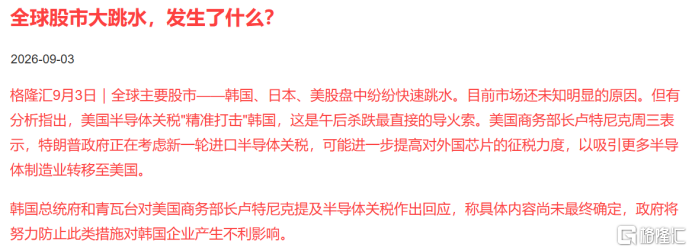
美國商務部長盧特尼克近期再次釋放半導體關稅相關信號,市場擔憂AI芯片、半導體設備和電子產業鏈進一步受到衝擊。
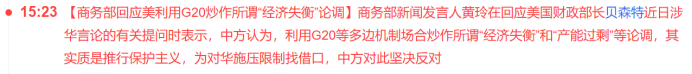
同時,G20財長會議未能形成聯合公報,中美關係仍存在博弈。
但有一個細節不能忽略:在這些變量持續擾動的情況下,A股並沒有出現真正意義上的系統性風險釋放,更多是結構性調整;近期美股費城半導體開始企穩,今天韓國存儲尾盤也開始止跌。這說明市場已經在提前計價一部分外部壓力。
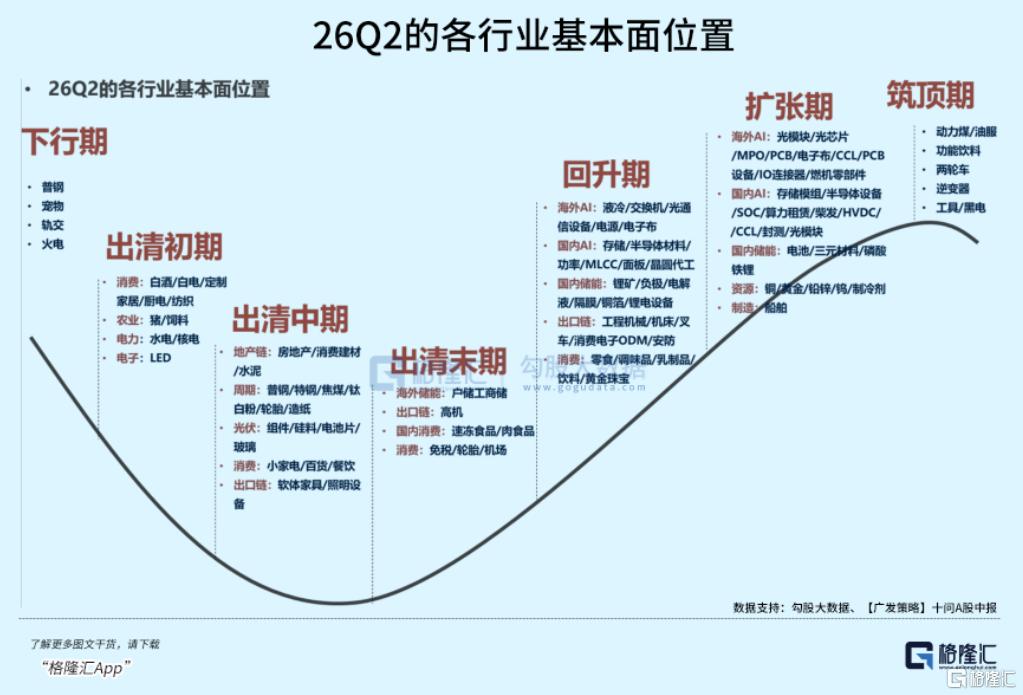
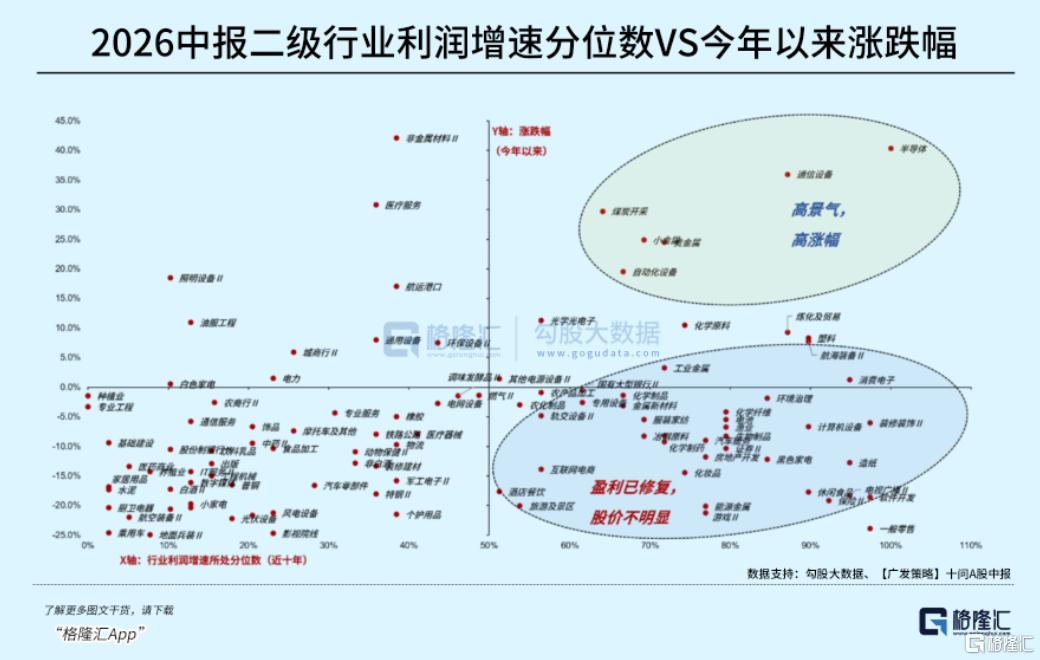
實際上從A股中報業績數據和全球產業景氣度來看,AI硅基行業仍是確定性最高的方向,目前更多偏宏觀擾動下的流動性衝擊導致的「矯枉過正」。
對於AI而言,真正需要警惕的不是一條新聞利空利多,而是政策、資金、產業基本面同時惡化。
如果只是關稅預期反覆、地緣衝突階段性升級,而英偉達指引、雲廠商資本開支和AI算力需求仍然向上,那麼產業趨勢並沒有被破壞。
03 變盤在即,三個信號值得重點關注!
不用等待某一條重磅消息引爆行情,硅基資產想要迎來賠率修復,我們要同步觀察三個關鍵信號。
第一,美債長端收益率、國際油價。只要長債收益率不再加速上行,油價不再持續推升通脹預期,壓在科技資產頭上的宏觀折價就會慢慢消退。
第二,聯儲局9月17日議息會議。沃什的鷹派表態不等於要重啓加息,只是在打消市場對於降息的過度幻想,後續要看通脹、就業數據給出的邊際變化。
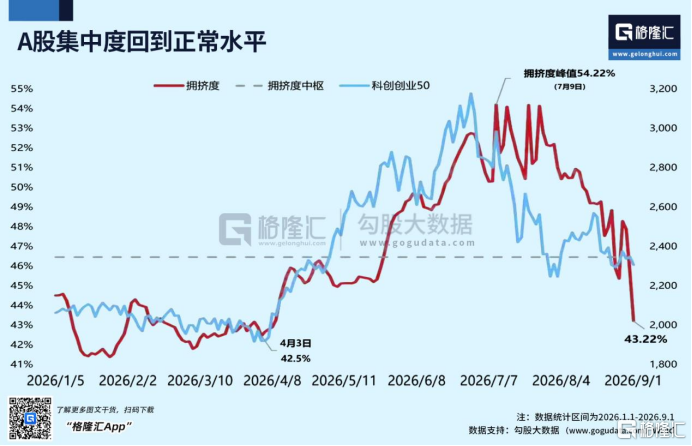
第三,A股成交量,這是最核心的信號。AI板塊估值回調較為合理,同時A股擁擠度已經重回正常水平,如果成交量重新有效放大,代表增量資金迴流。屆時市場的焦點,就會從「AI估值太貴」,重新切換到「新一輪AI資本開支買什麼」。
三個信號共振,硅基板塊的佈局價值纔會真正打開。
03 結語
總之,「特朗普什麼時候TACO」,本質不是簡單的國際政治話題,而是全球資產宏觀定價的命題。
如果中東衝突得到管控、美債流動性得到緩和,聯儲局利率預期邊際轉暖,疊加9月議息會議與後續中美互動,市場風險偏好是存在修復窗口的。
但即便成交量回暖,AI硅基捲土重來,也不會再現過去普漲齊飛的盛況。
資金會更加挑剔,正如我們上周二在很多人覺得炒到液冷就涼涼的論調下,我們就鮮明給大家提示的液冷和AI電源是英偉達rubin新邊際增量,而最近這周行情AI液冷也在持續驗證我們的研判,AI電源則存在錯殺部分。
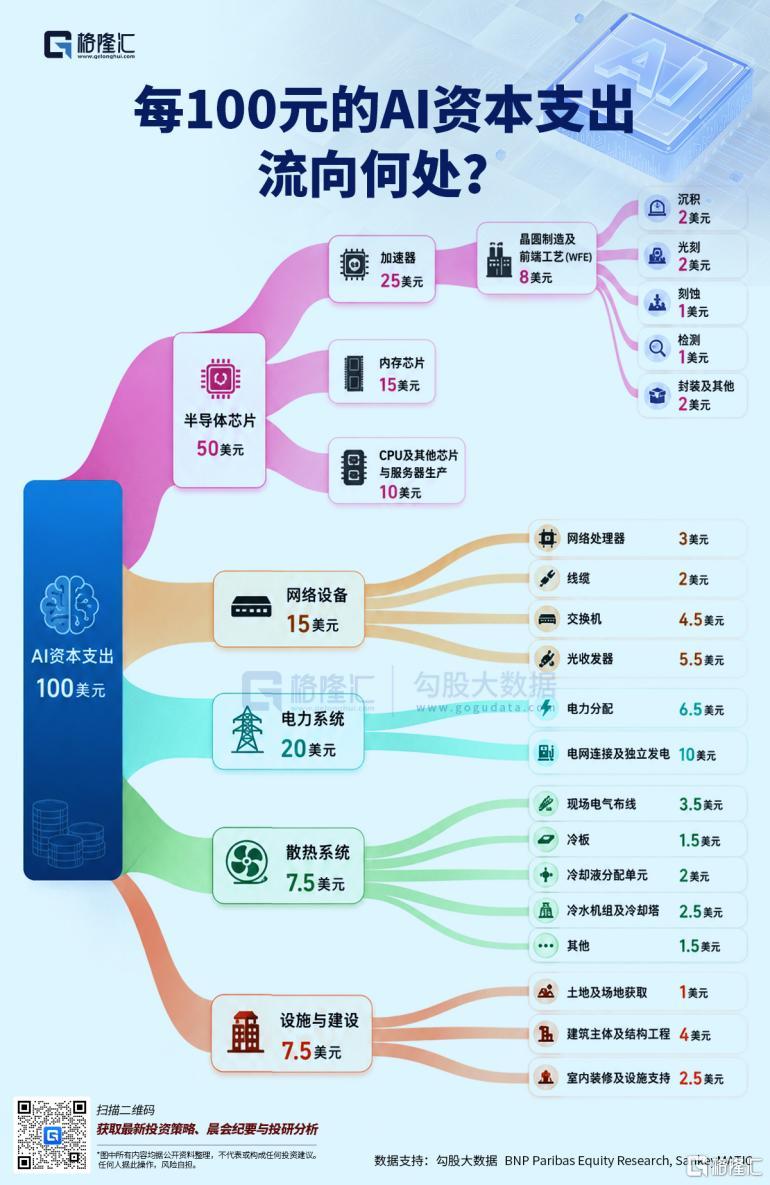
從上圖《每100元的AI資本支出流向何處?》可以看出AI支出方向更加趨向均衡,結合最新rubin量產出品,我們預計後續PCB及上游、NPO/OCS光互聯等rubin新增量變化仍值得重點關注,而大光和半導體設備材料目前位置已趨穩但更需要量能支持反彈。
當然,行情不會單單靠一個TACO就直接重啓。真正驅動硅基變盤的,既是宏觀風險的回落、產業增量的持續兌現,也是需資金風偏提升為新一輪資本開支重新定價,AI硅基仍是確定性最好的方向。
如果,你對8月投資仍然迷茫;
如果,你對產業投資感到困惑;
如果,你對如何找到產業龍頭和潛力公司感到迷茫;
如果,你對板塊波動感到無所適從;
那麼,請掃碼加入我們,獲取更詳細的產業鏈分析和投資策略,跟隨格隆匯研究院一起,在投資的浪潮中把握機會,分享產業革命的紅利吧!
風險提示:投資有風險,決策需謹慎,以上分析僅為行業研究和市場策略參考,不構成具體投資建議。想要及時獲取標的最新動態和操作策略,若想第一時間抓信號識別風險佈局機會,歡迎掃描下方二維碼,獲取更及時詳細的專業投資策略:
免責聲明:本文版權屬於北京格隆匯投資顧問有限公司投研團隊(段月寒:A0160625050003)整理,本報告基於獨立、客觀、公正和審慎的原則製作,信息均來源於公開資料並予以合法合理適當的採集摘要與編輯。
股市有風險,入市需謹慎。本文中的任何投資建議均不作為您投資買賣的依據,您須獨立作出投資決策,風險自擔。任何單位或個人未經本公司許可,擅自發布、複製、傳播或網絡發表、轉載等均視為侵權,本公司將依法追究侵權責任。