智通財經注意到,自2006年以來,最長期限美國國債的收益率從未在如此高的水平維持如此之久;隨着鉅額財政赤字、新一波企業發債潮以及具有潛在決定性意義的聯儲局會議即將到來,投資者在未來幾周預計將繼續保持警惕。
30年期美債收益率在8月中旬升至5.34%,創下2007年以來的最高水平,距離22年來的最高點僅相差10個點子。數據顯示,截至周一,自1月初以來,該收益率已有55個交易日收於5%上方,創下自2006年以來收於該關口之上的最高年內天數。周二,該收益率處於5.27%。
儘管財政部長貝森特上月宣佈擴大對舊債券的回購以遏制收益率上漲,從而令市場感到震驚,但許多投資者仍未指望收益率會出現持續反轉。繼8月創紀錄的發行量之後,9月企業債預計發行量將達2150億美元,這將抵消財政部買盤的影響。同時,幾乎沒有人預計一直壓制政府債券的美國財政赤字擔憂會在短期內消退。
「在福利制度改革改變赤字格局之前」,長端收益率預計將維持在高位,東方匯理北美公司美國利率策略主管約翰·布里格斯表示。「回購不過是杯水車薪。」
 超過5%的長期債券收益率將市場帶回2006年的水平
與此同時,9月的聯儲局會議將檢驗主席凱文·沃什在面對頑固通脹時採取加息行動的決心;如果聯儲局在此事上猶豫不決,長期美債的拋售潮預計將進一步加劇。
在沃什上周於傑克遜霍爾發表鷹派演講後,交易員周一預計聯儲局在9月15-16日會議上加息約17個點子的可能性接近70%。將於周五公布的8月就業數據以及定於9月11日發布的關鍵通脹數據,將進一步展示經濟中價格上漲壓力的積聚情況。
由於較長期限債券更容易受到通脹擔憂的影響,即便在消費者價格加速上漲的情況下,聯儲局維持利率不變的跡象也將給投資者提供更多理由來遠離處於困境中的30年期國債。
AmeriVet Securities 美國利率交易與策略主管格雷戈裏·法拉內洛表示,「如果你想壓低長端收益率,就必須加息,」他預計聯儲局將會加息,並看好10年期及更短期限的美國國債。
然而,也有其他人一直在押注市場會進一步走弱。周一的美債期權交易顯示,交易員正瞄準30年期收益率衝向更高水平,其中一筆交易押注該收益率在該合約於11月20日到期前將飆升至5.7%左右。
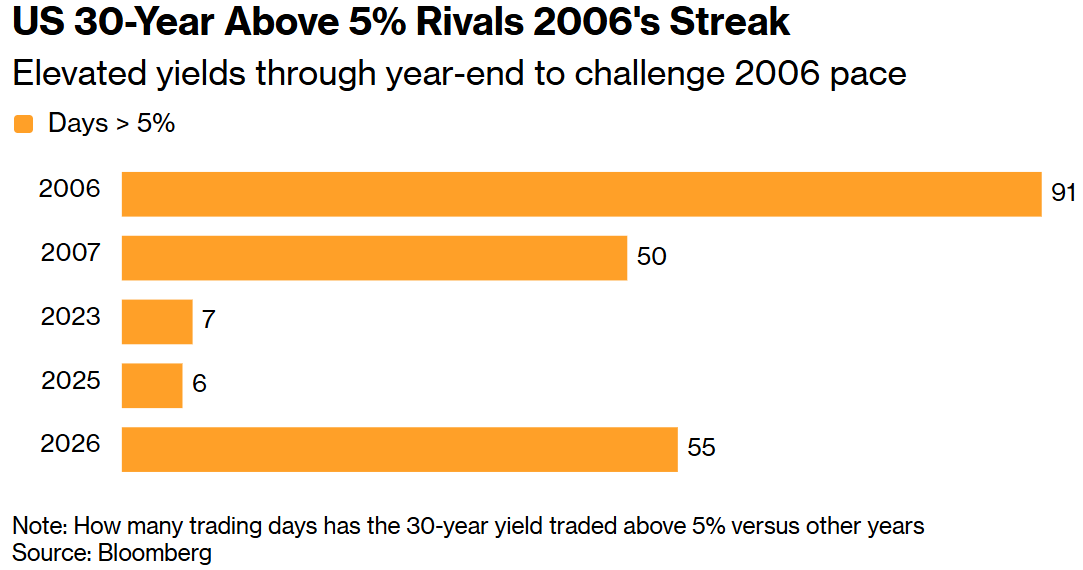 美國30年高於5%的增長率可與2006年的連續增長率相媲美
在規模達31萬億美元的美國國債市場中,30年期美債所處的縫隙化定位使局勢更加複雜。對較長期限美債的需求主要來自保險公司和養老基金等投資者,他們尋求匹配延續數十年之久的負債。相反,希望在投資組合中降低利率敏感度(即久期)的債券基金經理則傾向於限制其長端敞口。
美銀利率策略師梅根·斯維伯與埃莉諾·肖在周一發布的報告中寫道,「儘管有財政部回購和其他近期政策舉措,投資者仍對增加久期持謹慎態度,」「官方部門買盤縮水,使得市場越來越依賴對價格敏感的私人需求來消化源源不斷的國債供應。」
在收益率自年內低點上漲約65個點子後,一些投資者質疑長期美債還會進一步下跌多少。此前全年看空長端的 Natixis 策略師布里格斯在當前水平已轉為「更為中性」。
他表示,30年期收益率「仍在緩慢走高,但期限溢價和實際收益率已經走得很遠,你不必永遠以高速度上漲。」
摩根大通資產管理公司基金經理普里亞·米斯拉表示,財政部的回購可能有助於提振對長期國債的需求,但「很可能會在 AI 基礎設施建設帶來的海量供應衝擊面前相形見絀」。
她表示:「我們可能正在接近長端收益率的峯值,但考慮到各種交織在一起的逆流,市場依然存在不確定性。」