美國國債市場拋售進一步加劇。
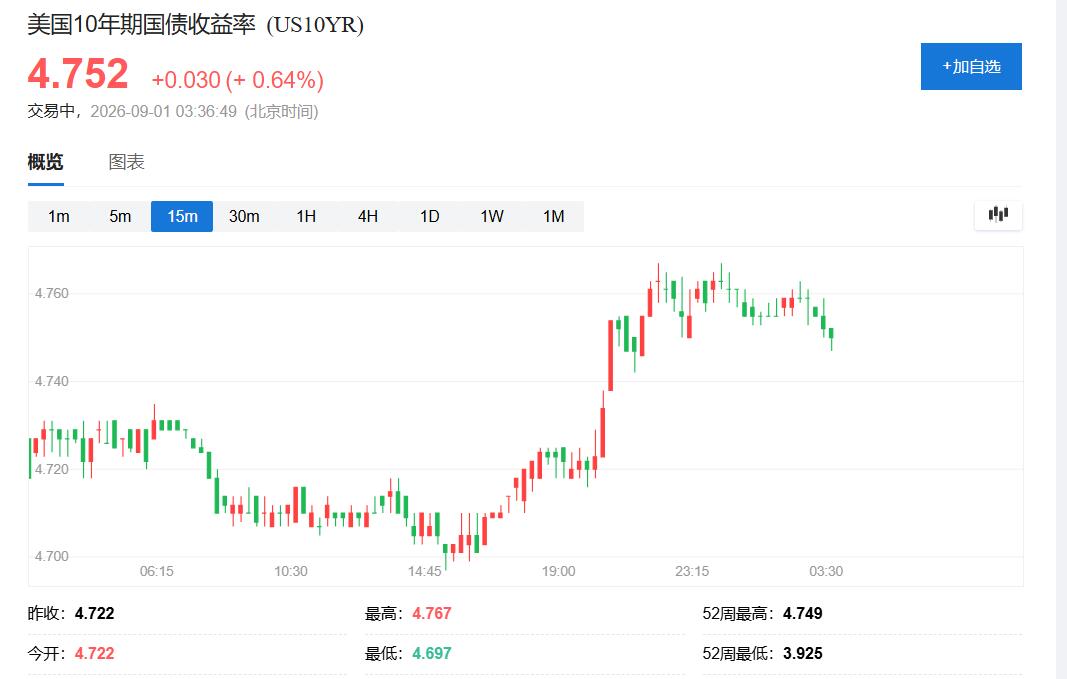
美東時間31日周一,基準10年期美債收益率一度升至4.76%上方,創2025年1月以來新高。5年期美債收益率也升至2025年初以來最高水平,30年期收益率日內升約5個點子至5.26%附近。
美債收益率全線走高之際,國際原油期貨周一在上周末美伊爆發軍事衝突後反彈,布油一度重上90美元關口、日內漲近4%,美油曾逾4%,市場對通脹反彈及聯儲局重新加息的擔憂升溫。
這輪美債拋售並非單純由地緣政治驅動。上周五,聯儲局主席沃什在傑克遜霍爾年會上釋放明顯偏鷹信號,強調價格穩定是聯儲局的核心職責,市場隨即大幅上調9月加息預期。周一,聯邦基金期貨定價顯示,聯儲局9月加息概率已經升至約64%,遠高於沃什講話前的約35%。
在此基礎上,油價再度衝高無疑進一步強化了市場的「通脹+加息」交易。與此同時,美國本周還將公布8月就業報告,9月11日將公布8月消費者價格數據,這兩組數據將成為決定聯儲局9月政策走向的關鍵變量。
油價再漲,美債遭遇「通脹衝擊」
周一美債收益率的跳升,首先受到能源價格上漲的直接推動。
隨着美伊軍事衝突重新升級,市場擔憂霍爾木茲海峽及中東能源供應面臨進一步風險。布倫特原油一度升至90美元上方,WTI原油也明顯上漲。當天稍晚,WTI上漲約2.5%至85.5美元附近,布倫特上漲約2.5%至90.3美元附近。
對於債券市場而言,油價上漲帶來的最大問題並不是能源成本本身,而是其可能重新推高通脹。
過去一段時間,聯儲局降息預期的一個重要基礎,就是通脹逐步回落。但如果油價因為地緣政治持續處於高位,汽油、運輸以及其他商品和服務價格都可能受到傳導,市場就不得不重新評估通脹回落的路徑。
因此,周一的交易邏輯相當直接:油價上漲→通脹風險增加→聯儲局加息前景升溫→短端利率預期上移→整個美債收益率曲線承壓。
SEI Investments固定收益投資管理負責人Sean Simko稱,聯儲局已經準備好在必要時採取行動。如果就業市場保持穩定、通脹繼續維持高位,聯儲局可能在9月16日的政策會議上傾向於加息。
沃什「鷹聲」尚未消退,9月加息概率已升至64%
油價只是點燃了市場的通脹擔憂,真正改變利率交易方向的催化劑,來自沃什上周五的傑克遜霍爾講話。
沃什在講話中強調,聯儲局必須把恢復價格穩定放在覈心位置,並重申2%的通脹目標。市場將這一表態解讀為明顯偏鷹,尤其是在7月會議已經出現支持加息的異議票之後,投資者開始重新評估聯儲局今年剩餘時間的政策路徑。
政策敏感的2年期美債收益率上周五單日大漲約11.8個點子,周一早盤一度有所回落,但隨後重新走高至4.337%左右。
更值得注意的是,市場已經不再只是討論「9月是否降息」,而開始交易「9月是否加息」。
據路透,聯邦基金期貨顯示,9月加息概率從沃什講話前的約35%升至周一的64%。沃什的表態甚至促使巴克萊和法國興業銀行經濟學家開始預測此前並未納入基準情景的9月和12月加息。
換句話說,市場正在經歷一次利率路徑的快速重新定價:從期待聯儲局降息,轉向擔心聯儲局重新加息。
不過,這一預期能否持續,最終仍取決於數據。8月非農就業報告將於本周五公布,而8月CPI則將在9月11日公布,兩項數據分別對應聯儲局的就業和通脹雙重目標,因此將直接決定9月16日會議前的最後定價。
長債還有另一重壓力:供給與期限溢價
如果說2年期收益率主要反映聯儲局政策預期,那麼10年期和30年期美債收益率的持續走高,則說明市場擔憂已經擴散至更長期限。
周一10年期收益率一度觸及4.764%,創2025年1月以來最高;30年期收益率上漲約5個點子至5.26%附近。
值得注意的是,30年期收益率雖然繼續上漲,但距離8月中旬創下的多年高位仍有一定距離。此前美國財政部宣佈擴大長期國債回購,以改善相關債券的市場流動性和估值,一度幫助壓低30年期收益率。
這意味着,當前長端美債的壓力並不能完全歸因於聯儲局。
一方面,美國財政赤字和國債供給仍然是長期債券市場無法迴避的結構性問題;另一方面,投資者要求持有長期美債獲得更高期限溢價的傾向,也可能成為推升10年期、30年期收益率的重要因素。
Potomac River Capital首席投資官Mark Spindel稱,未來的債券供給尤其值得關注,其中包括企業債市場。9月曆來是美國投資級公司債發行旺季,新增供給可能進一步吸收市場資金,而通脹前景也並沒有明顯改善。
因此,眼下的美債市場實際上面臨着「聯儲局更鷹+通脹風險上升+政府債券供給+企業債供給」多重壓力。
不只是美國:全球長債收益率同步上行
美債收益率走高的影響也已經擴散至全球債券市場。
華爾街日報報道顯示,周一德國10年期國債收益率一度升至3.313%,創2011年以來新高。日本2年期國債收益率也升至31年來最高水平,德國2年期收益率則升至2024年7月以來最高水平。
這說明當前全球債券市場面對的並非單一的「聯儲局交易」。
能源價格上漲重新推升全球通脹風險,同時主要經濟體央行的降息預期受到壓制,再疊加財政擴張和國債供給增加,長期債券收益率整體面臨上行壓力。
對於美國而言,10年期美債收益率突破4.75%尤其值得關注——它不僅意味着孖展成本進一步上升,也意味着美國政府、企業和居民的長期資金成本都會受到影響。
債市下一關:就業與CPI能否打斷這輪收益率上行?
接下來,市場真正需要觀察的是,這輪美債收益率上行究竟是一次由地緣政治和政策預期驅動的階段性調整,還是新一輪利率中樞上移的開始。
短期來看,答案很大程度上取決於本周五的美國就業數據。
如果就業市場依然保持韌性,而通脹數據又沒有出現明顯降溫,那麼沃什釋放的鷹派信號就可能得到經濟數據驗證,聯儲局9月加息概率仍有進一步上升空間,美債收益率也可能繼續向上尋找新的均衡水平。
反之,如果就業市場明顯惡化,市場可能重新質疑聯儲局是否能夠在經濟增長承壓的情況下加息。此前市場已經出現這種擔憂:8月就業數據若再次顯示勞動力市場明顯降溫,可能迫使聯儲局暫緩加息。
與此同時,長端美債還面臨月末指數再平衡的短期擾動。由於8月美國財政部發行了較大量的10年至30年期國債,這些債券將在月末被納入債券指數,可能帶來一定的被動買盤,從而在一定程度上緩衝長端收益率的進一步上行。
但從更長周期來看,市場正在面對一個越來越清晰的問題:
如果通脹遲遲無法回到2%,而美國財政孖展需求又持續高企,那麼4.75%左右的10年期美債收益率,究竟還是高位,還是新的利率中樞?
目前,油價、沃什以及即將公布的就業和通脹數據,正在共同把這個問題重新擺到投資者面前。