前言:截至2026年8月30日16時,全部A股(不考慮上市一年以內的新股,全文同)2026年中報基本披露完畢。我們根據已披露數據,從業績增速、ROE、現金流等多項關鍵財務指標展開分析,梳理了各板塊的業績情況,供投資者參考。
在去年的年度展望中,我們判斷2026年全A盈利增速有望實現雙位數增長,但實際盈利增速仍在持續超出我們最樂觀的預期,上市公司盈利復甦趨勢進一步得到確認。
同時,本次業績修復的廣度也在提升。除了AI、漲價帶動的TMT、資源品之外,更加廣義的高端製造、出口鏈和部分順周期行業也顯示出盈利高增或改善的線索。
從我們梳理的業績線索來看,本次中報盈利超預期背後,實際上驗證的是「外需帶動內需」、「科技製造帶動地產消費」的一套新的增長模式在逐步跑通。
一、2026H1全部A股整體歸母淨利潤增速顯著改善
1.1、全A非金融歸母淨利潤累計按年增速繼續提升
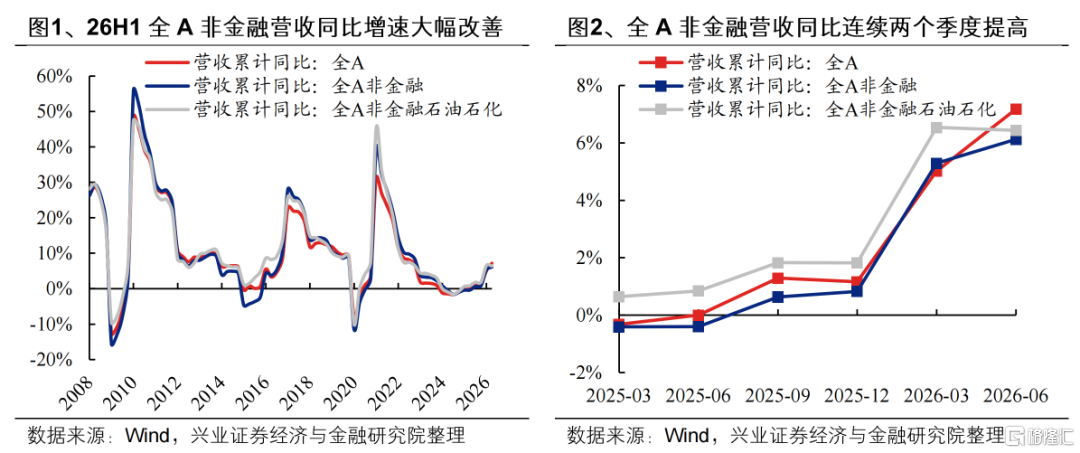
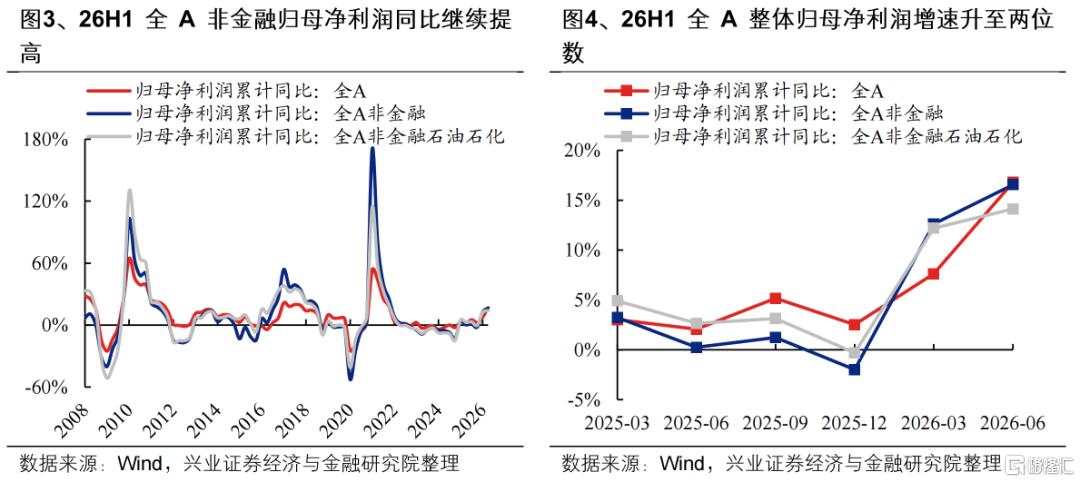
全A維度:在外部地緣政治環境日趨複雜、內部新舊動能加速切換的背景下,上半年國內經濟實現良好開局,增長核心動能持續夯實。上市公司財報數據亦印證上述趨勢,且在宏觀數據已提供前瞻指引的情況下,整體業績仍超出預期,其中全A營收累計按年增速連續兩個季度大幅上行、歸母淨利潤累計按年增速重回兩位數。展望三季度及下半年,上市公司盈利改善趨勢仍有望延續。
從營業收入累計按年增速來看:
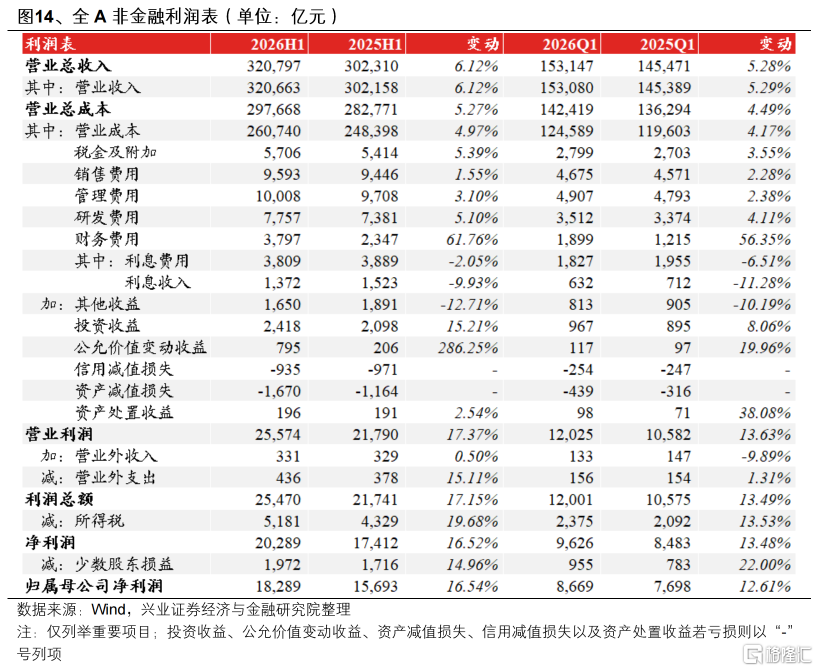
全部A股整體2026H1營收累計按年增速為7.18%,較2026Q1提升2.16個百分點 [1]。全A非金融2026H1營收累計按年增速為6.12%,較2026Q1提升0.83個百分點。全A非金融石油石化2026H1營收累計按年增速為6.43%,較2026Q1降低0.11個百分點。
從歸母淨利潤累計按年增速來看:
全部A股整體2026H1歸母淨利潤累計按年增速為16.78%,較2026Q1提升9.16個百分點。全A非金融2026H1歸母淨利潤累計按年增速為16.54%,較2026Q1提升3.93個百分點。全A非金融石油石化2026H1歸母淨利潤累計按年增速為14.13%,較2026Q1提升1.93個百分點。
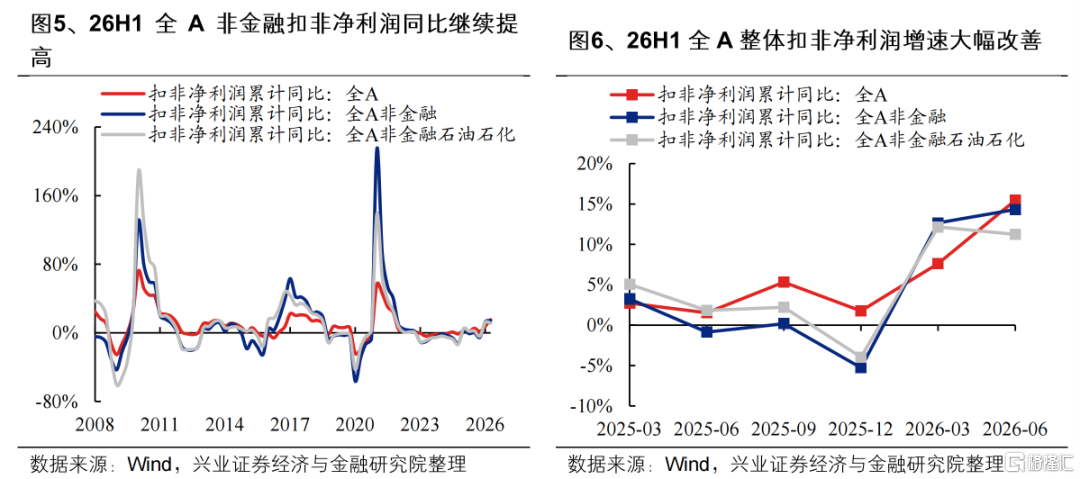
從扣非淨利潤累計按年增速來看:
全部A股整體2026H1扣非淨利潤累計按年增速為15.46%,較2026Q1提升7.83個百分點。全A非金融2026H1扣非淨利潤累計按年增速為14.32%,較2026Q1提升1.65個百分點。全A非金融石油石化2026H1扣非淨利潤累計按年增速為11.25%,較2026Q1降低0.91個百分點。
從單季度按年增速來看:全部A股2026Q2營業收入/歸母淨利潤單季按年增速分別為9.14%/25.92%,較2026Q1提高4.12/18.30個百分點。全A非金融2026Q2營業收入/歸母淨利潤單季按年增速分別為6.85%/20.40%,較2026Q1提高1.56/7.79個百分點。全A非金融石油石化2026Q2營業收入/歸母淨利潤單季按年增速分別為6.28%/15.99%,較2026Q1變動-0.26/+3.79個百分點。
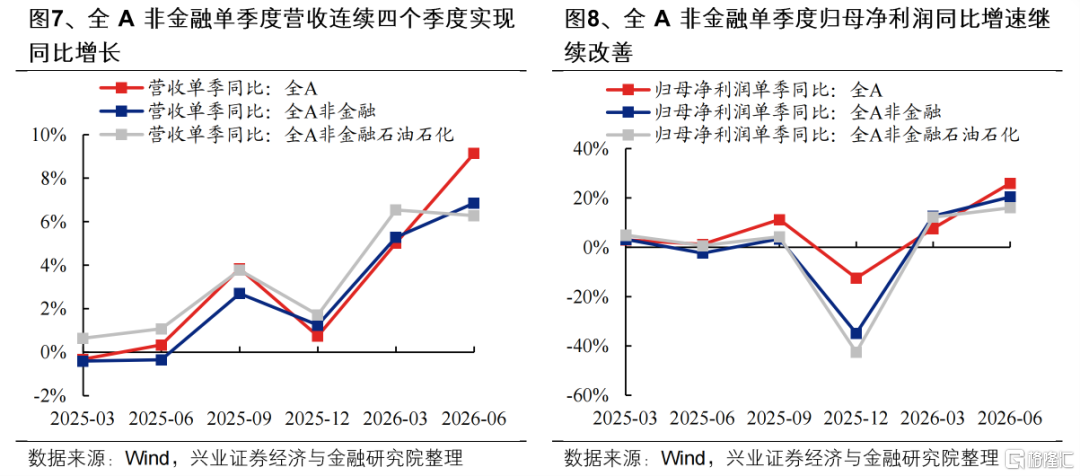
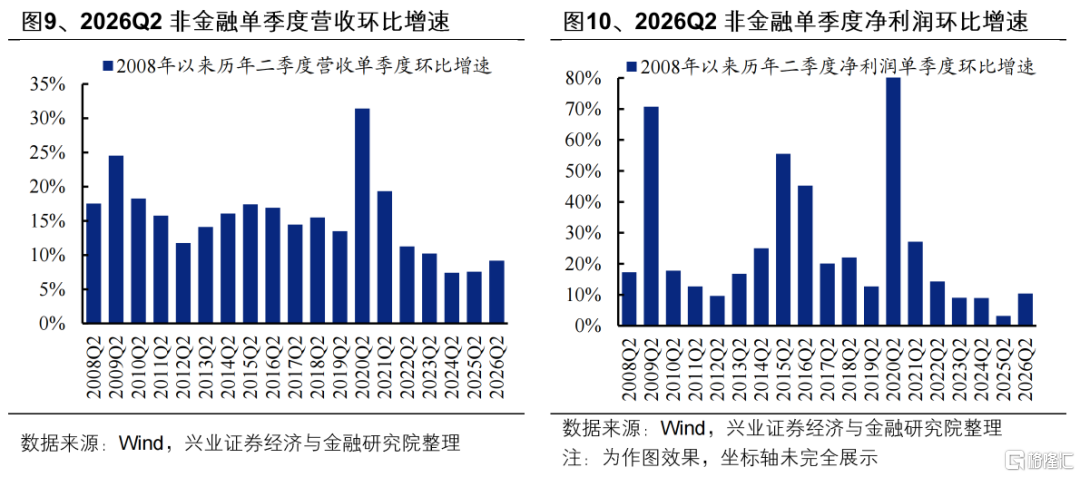
從單季度按月增速來看,2026Q2全A非金融營收/歸母淨利潤增速均升至近三年新高。全A非金融2026Q2單季度營收按月增速為9.17%,處於2008年以來11.1%分位數水平,不過創下近三年新高;全A非金融2026Q2單季度歸母淨利潤按月增速為10.43%,處於2008年以來22.2%分位數水平。
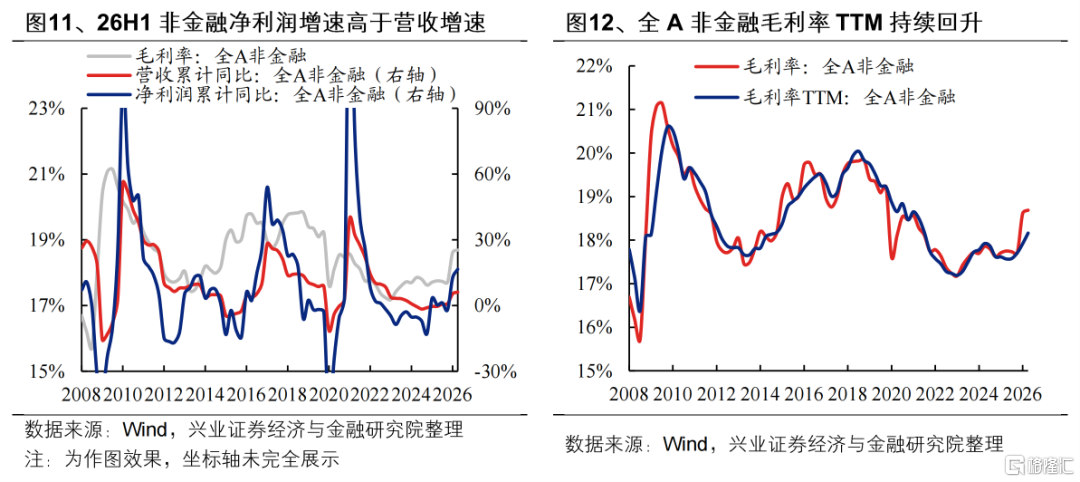
對全A非金融的業績進行量價拆分,選取營業收入作為量和價的綜合體現、毛利率作為價格指標,2026Q2全A非金融營業收入/歸母淨利潤按年增速分別為6.12%/16.54%,淨利潤增速持續高於營收增速,且改善幅度也更大(淨利潤3.93pct>營收0.83pct);2026Q2毛利率較2026Q1小幅提高0.08個百分點至18.69%,不過明顯高於2025年的17.71%。
上市板:「雙創」成為A股業績增長的重要驅動力,2026H1營收增速和歸母淨利潤增速均明顯領先主板。
從營業收入累計按年增速來看:
主板2026H1營收累計按年增速為5.92%,較2026Q1提高2.26個百分點。創業板2026 H1營收累計按年增速為22.12%,較2026Q1提高0.60個百分點。科創板2026 H1營收累計按年增速為20.22%,較2026Q1降低0.52個百分點。
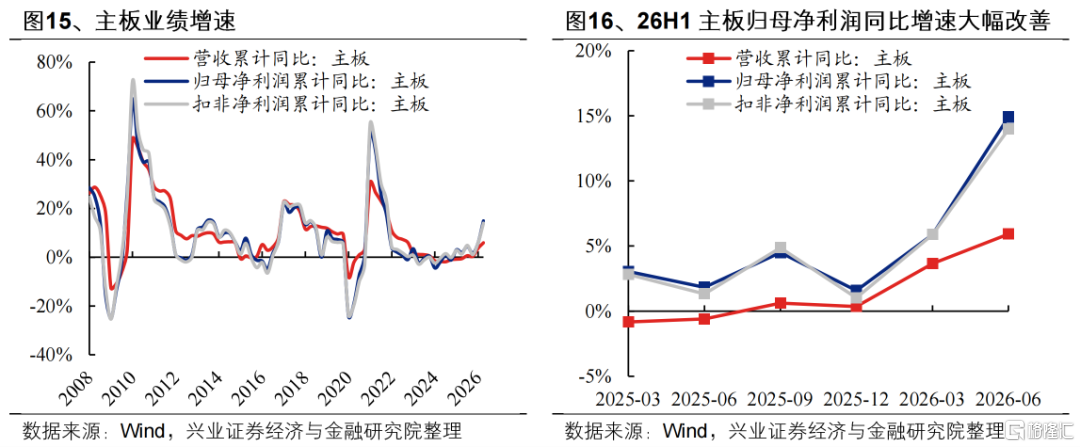
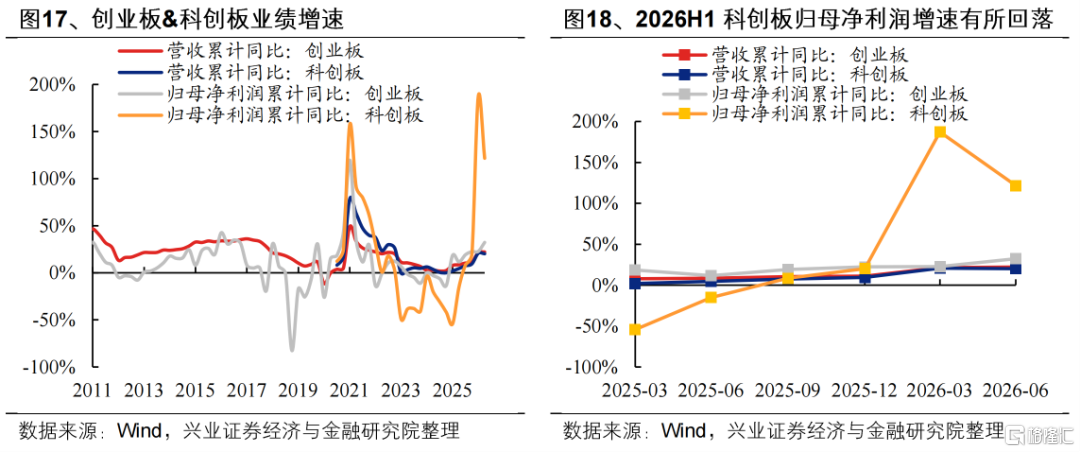
從歸母淨利潤累計按年增速來看:
主板2026H1歸母淨利潤累計按年增速為14.90%,較2026Q1提高9.03個百分點。創業板2026H1歸母淨利潤累計按年增速為32.20%,較2026Q1提高9.48個百分點。科創板2026H1歸母淨利潤累計按年增速為117.61%,較2026Q1回落69.55個百分點。
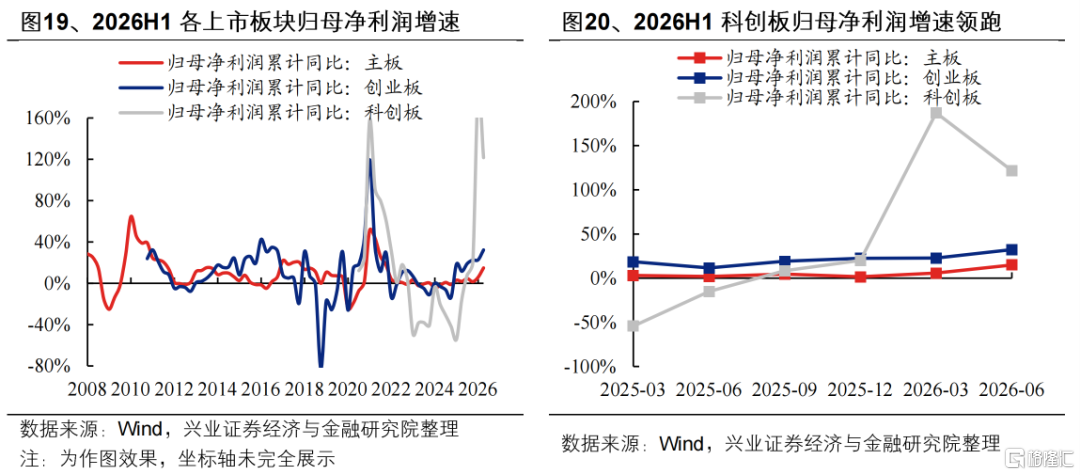
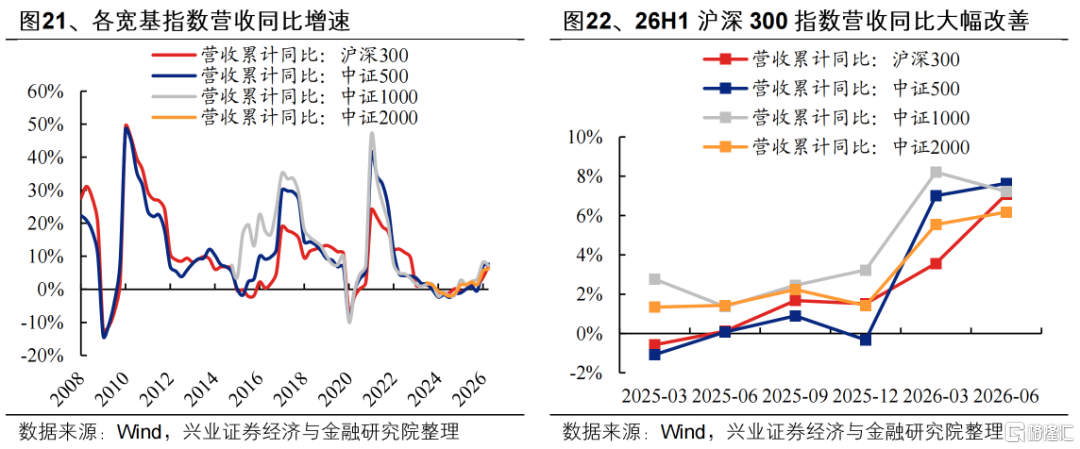
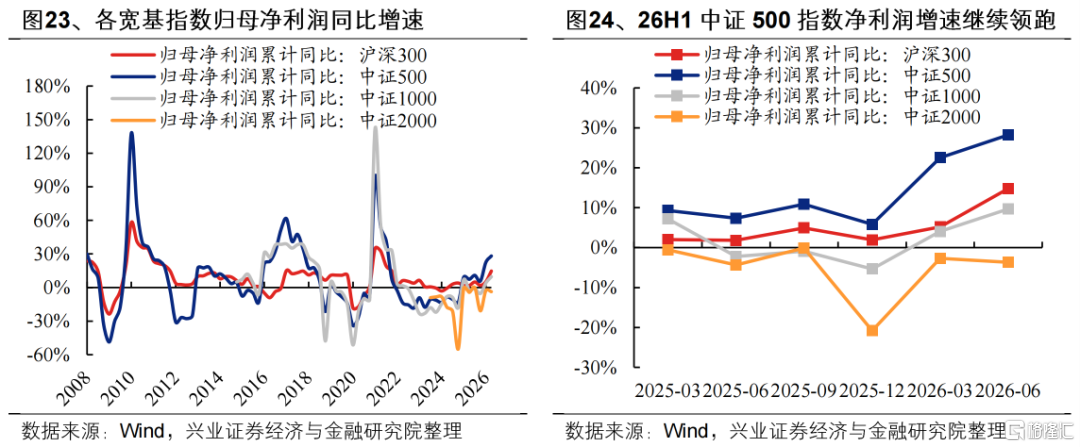
寬基指數:2026H1大盤營收和歸母淨利潤增速顯著改善
從營業收入累計按年增速來看,中證500指數>中證1000指數>滬深300指數>中證2000指數:
以滬深300指數為代表的大盤股2026H1營收累計按年增速為7.09%,較2026Q1提高3.52個百分點。以中證500指數為代表的中盤股2026H1營收累計按年增速為7.64%,較2026Q1提高0.63個百分點。以中證1000指數為代表的小盤股2026H1營收累計按年增速為7.22%,較2026Q1降低0.99個百分點。以中證2000指數為代表的小微盤股2026H1營收累計按年增速為6.18%,較2026Q1提高0.64個百分點。
從歸母淨利潤累計按年增速來看,中證500指數>滬深300指數>中證1000指數>中證2000指數:
滬深300指數2026H1歸母淨利潤累計按年增速為15.22%,較2026Q1提高10.02個百分點。中證500指數2026H1歸母淨利潤累計按年增速為26.16%,較2026Q1提高3.64個百分點。中證1000指數2026H1歸母淨利潤累計按年增速為9.31%,較2026Q1提高5.25個百分點。中證2000指數2026H1歸母淨利潤累計按年增速為-4.92%,較2026Q1降低2.22個百分點。
1.2、全A非金融ROE(TTM)顯著改善
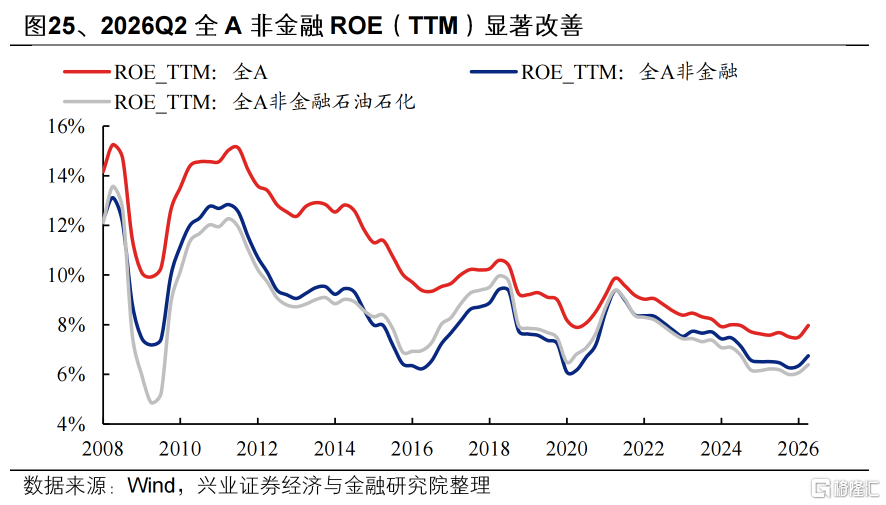
從ROE(TTM)來看:
全部A股整體2026Q2 ROE(TTM)為7.97%,較2026Q1大幅回升0.47個百分點。全A非金融2026Q2ROE(TTM)為6.75%,較2026Q1提高0.40個百分點。全A非金融石油石化2026Q2 ROE(TTM)為6.39%,較2026Q1提高0.32個百分點。
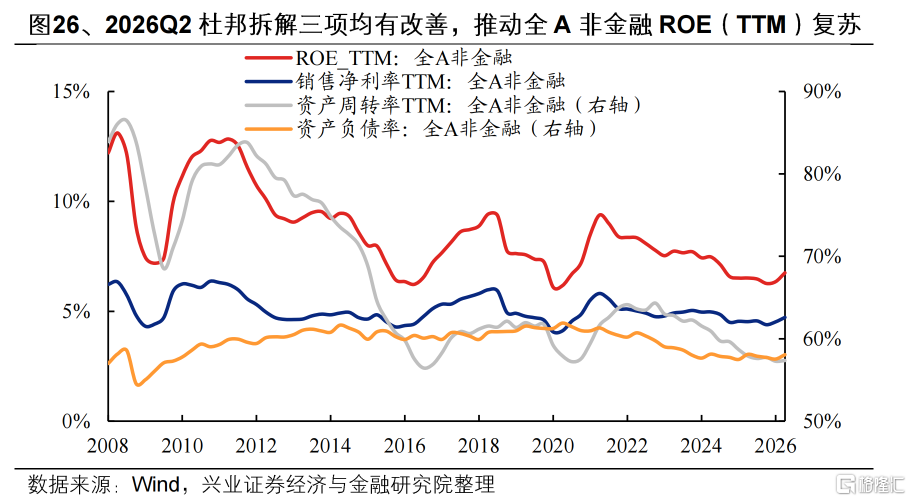
對全A非金融的ROE進行杜邦拆解,三大分項均有改善。全A非金融2026Q2 ROE(TTM)為6.75%,較2026Q1提高0.40個百分點;其中銷售淨利率(TTM)為4.72%,較2026Q1提高0.20個百分點;資產周轉率(TTM)為57.36%,較2026Q1回升0.09個百分點;資產負債率為58.06%,較2026Q1回升0.53個百分點。
1.3、非金融上市公司開啓新一輪補庫和產能擴張周期
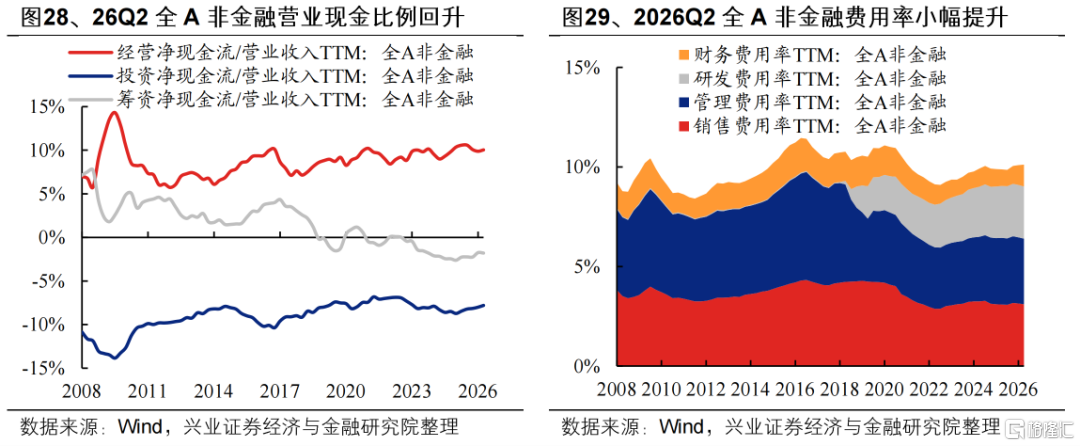
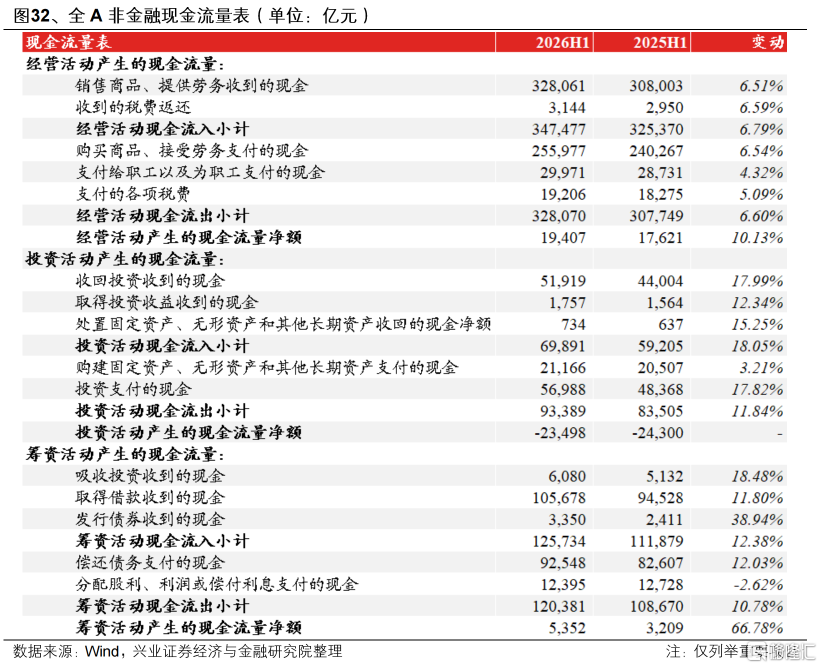
從現金流量淨額佔營業收入TTM比例來看,經營現金流佔比回升使得2026Q2全A非金融淨現金流佔比繼續改善。2026Q2全A非金融經營現金流量淨額佔營業收入比例(即營業現金比率,TTM)為10.04%,較2026Q1回升0.16個百分點;投資現金流量淨額/營業收入(TTM)絕對值為7.80%,較2026Q1的絕對值降低0.20個百分點;籌資現金流量淨額/營業收入(TTM)的絕對值為1.80%,較2026Q1的絕對值提高0.05個百分點。全A非金融淨現金流佔比(TTM)由上個季度的0.14%提升至2026Q2的0.45%。
2026Q2全A非金融費用率略有提升,其中財務費用率提升主因匯兌損益影響。2026Q2全A非金融銷售費用率/管理費用率/研發費用率/財務費用率(均為TTM)分別為3.10%/3.29%/2.63%/1.09%,較2026Q1變動-0.04/-0.03/-0.00/+0.03個百分點;其中財務費用率繼續提升,主要是由於人民幣升值帶來的匯兌損益影響。2026Q2四項費用率合計10.12%,較2026Q1提高0.03個百分點。
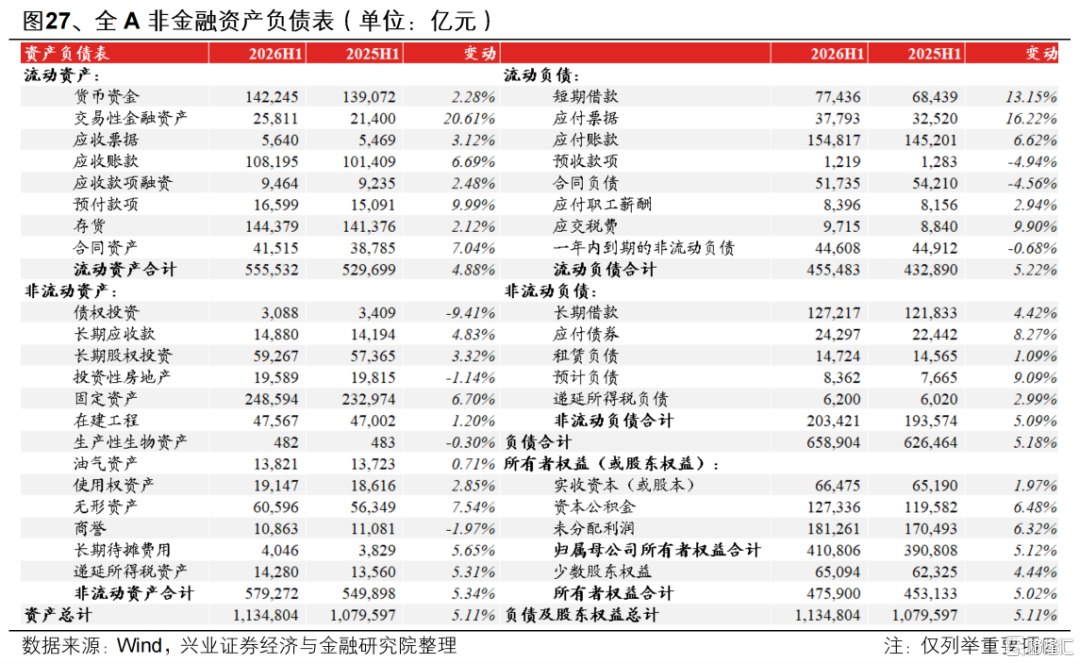
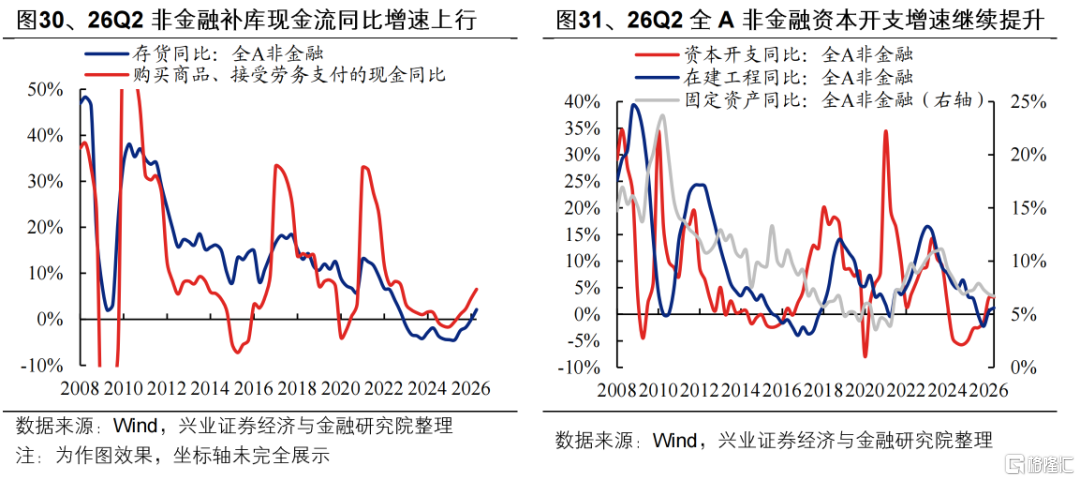
2026Q2全A非金融補庫現金流和資本開支按年繼續提高,顯示企業信心持續改善。庫存方面,2026Q2全A非金融購買商品、接受勞務支付的現金按年增速為6.54%,較2026Q1大幅提高1.95個百分點;2026Q2全A非金融存貨按年增速2.12%,較2026Q1提高2.14個百分點。產能方面,2026Q2全A非金孖展本開支按年增速/在建工程按年增速/固定資產按年增速分別為3.21%/1.20%/6.70%,較2026Q1變動+0.14/+0.69/-0.19個百分點。
二、資源品和TMT上半年淨利潤按年大幅增長
大類板塊層面:
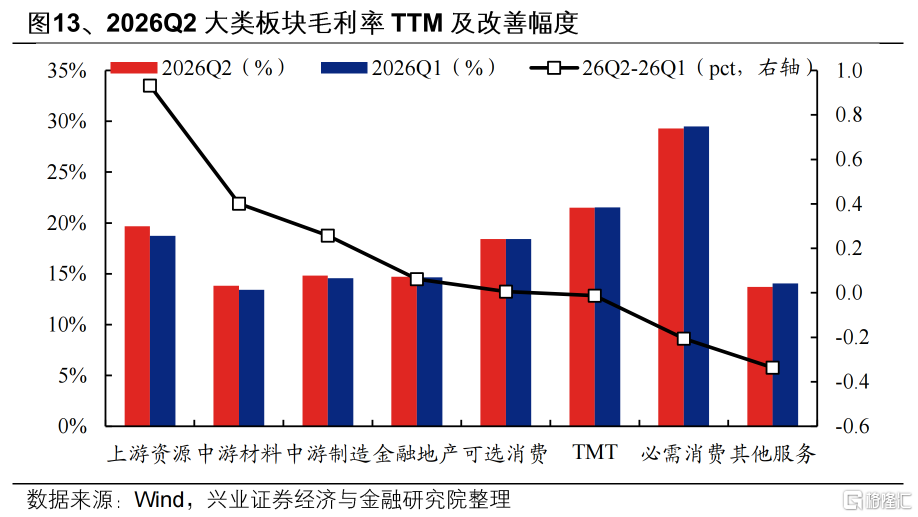
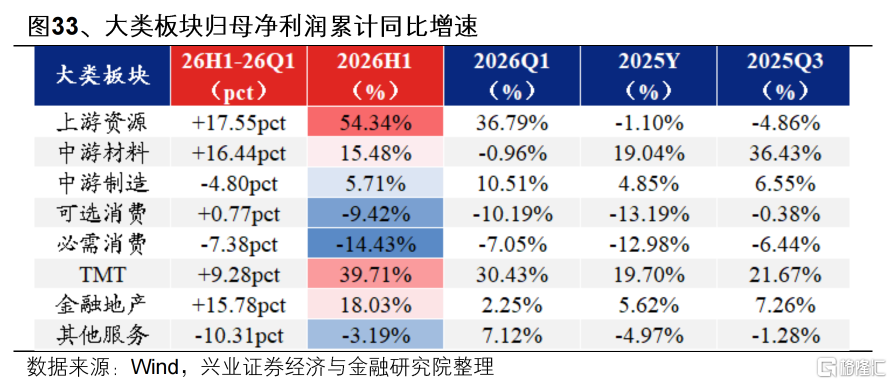
從2026H1歸母淨利潤按年增速來看:上游資源(54.34%)>TMT(39.71%)>金融地產(18.03%)>中游材料(15.48%)>中游製造(5.71%)>其他服務(-3.19%)>可選消費(-9.42%)>必需消費(-14.43%)[2] 。
從2026H1歸母淨利潤按年增速較2026Q1的邊際變化來看:上游資源(+17.55pct)>中游材料(+16.44pct)>金融地產(+15.78pct)>TMT(+9.28pct)>可選消費(+0.77pct)>中游製造(-4.80pct)>必需消費(-7.38pct)>其他服務(-10.31pct)。
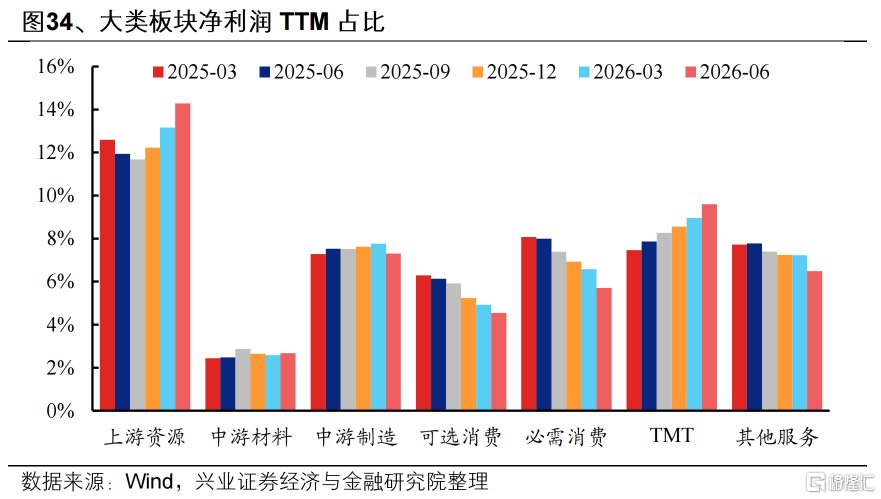
從利潤結構來看(不考慮綜合行業,下同):2026Q2金融地產板塊淨利潤TTM佔比仍然最高,合計49.41%,較2026Q1提高0.62個百分點;上游資源、TMT和中游材料板塊淨利潤TTM佔比較2026Q1分別提升1.11、0.63和0.09個百分點至14.28%、9.60%和2.67%,其餘板塊佔比均有不同程度回落。
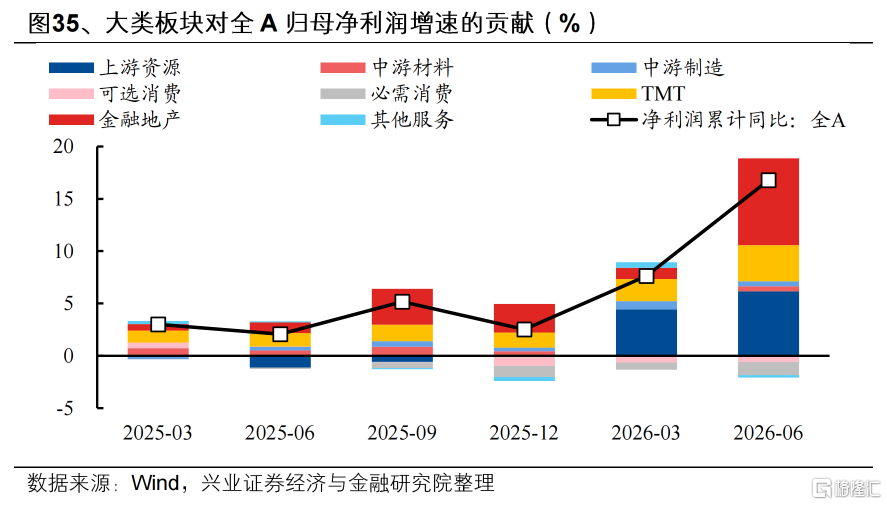
從對2026H1全A歸母淨利潤按年增速貢獻來看:金融地產(8.27%)>上游資源(6.15%)>TMT(3.45%)>中游材料(0.49%)>中游製造(0.49%)>其他服務(-0.24%)>可選消費(-0.59%)>必需消費(-1.23%)。
一級行業層面:
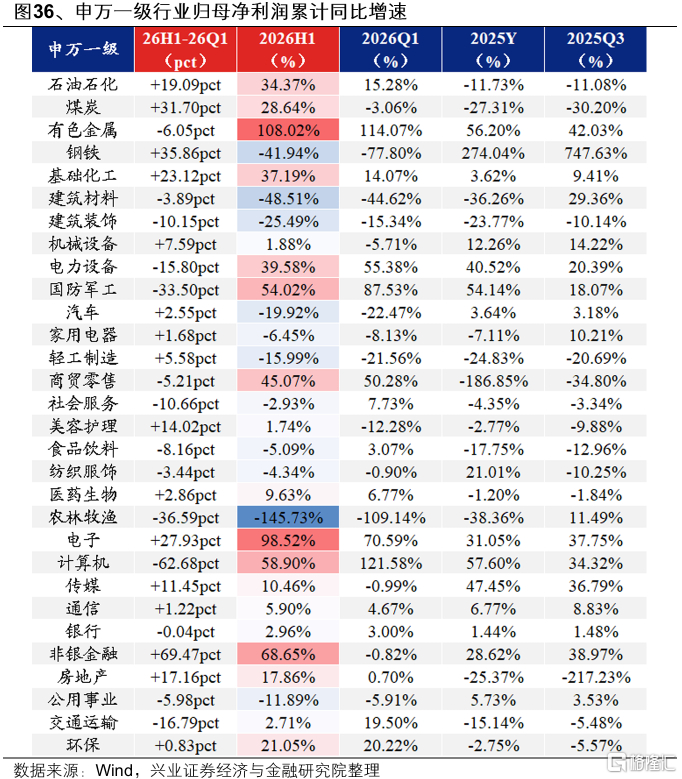
從2026H1歸母淨利潤按年增速來看:有色金屬(108.02%)、電子(98.52%)、非銀金融(68.65%)、計算機(58.90%)和國防軍工(54.02%)位居前五。
從2026H1歸母淨利潤按年增速較2026Q1的邊際變化來看:非銀金融(+69.47pct)、鋼鐵(+35.86pct)、煤炭(+31.70pct)、電子(+27.93pct)、基礎化工(+23.12pct)改善幅度位居前五。
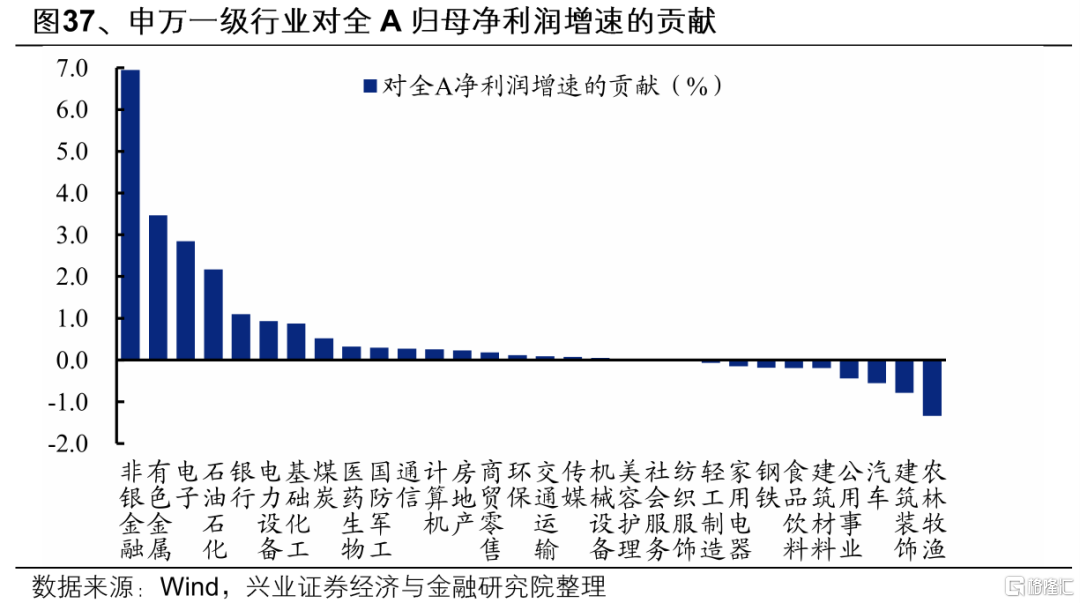
從對2026H1全A歸母淨利潤按年增速貢獻來看:非銀金融(6.95%)、有色金屬(3.47%)、電子(2.84%)、石油石化(2.17%)和銀行(1.10%)靠前。
二級行業層面:
從2026H1歸母淨利潤按年增速來看:造紙(539.39%)、裝修裝飾Ⅱ(429.84%)、能源金屬(310.85%)、航海裝備Ⅱ(235.65%)、半導體(214.39%)、體育Ⅱ(205.95%)、軟件開發(174.01%)、其他電子Ⅱ(154.99%)、汽車服務(145.32%)、漁業(135.98%)位居前十。
從2026H1歸母淨利潤按年增速較2026Q1的邊際變化來看:漁業(+1345.43pct)、裝修裝飾Ⅱ(+412.35pct)、造紙(+269.35pct)、電視廣播Ⅱ(+163.25pct)、汽車服務(+151.12pct)、IT服務Ⅱ(+136.84pct)、航天裝備Ⅱ(+117.38pct)、普鋼(+113.41pct)、體育Ⅱ(+104.55pct)、保險Ⅱ(+95.10pct)改善幅度位居前十。
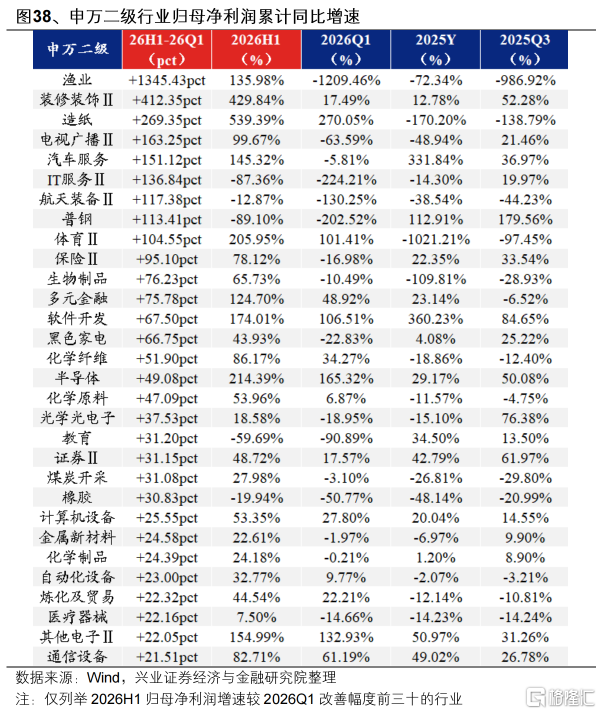
[1] 若無明確標明單季度增速,增速均指代以整體法計算的累計按年增速,其中 Q1 、H1 、Q3 、Y 分別指當年前一、二、三、四個季度累計按年,26H1 - 26Q1 指 202 6 年上半年增速與一季度增速之差;業績增速、淨利潤增速等類似表述均指代歸母淨利潤增速,下同
[2] 上游資源:石油石化、煤炭、有色金屬,均為申萬一級行業,下同
中游材料:鋼鐵、基礎化工、建築材料
中游製造:建築裝飾、機械設備、電力設備、國防軍工
可選消費:汽車、家用電器、輕工製造、商貿零售、社會服務、美容護理
必需消費:食品飲料、紡織服飾、醫藥生物、農林牧漁
TMT :電子、計算機、傳媒、通信
金融地產:銀行、非銀金融、房地產
其他服務:公用事業、交通運輸、環保
三、中報盈利超預期背後,是一套新的經濟增長模式正在跑通
為何本輪盈利能夠持續超預期上行,且修復的廣度並未如市場此前預期一般收窄、反而不斷擴大?
我們在中期策略《勢不可擋的中國製造,衆望所歸的中國資產》中曾提出一條轉型帶來的分化能夠收斂的路徑,即「外需拉動內需、科技製造拉動地產消費」。 製造業升級帶來的人口聚集能力和財富效應,將反哺地產和消費需求,為內需增長帶來新的動力。
從中報數據看,這樣一種路徑已經在演繹。我們總結本輪盈利高增、景氣外溢的幾條線索和路徑:
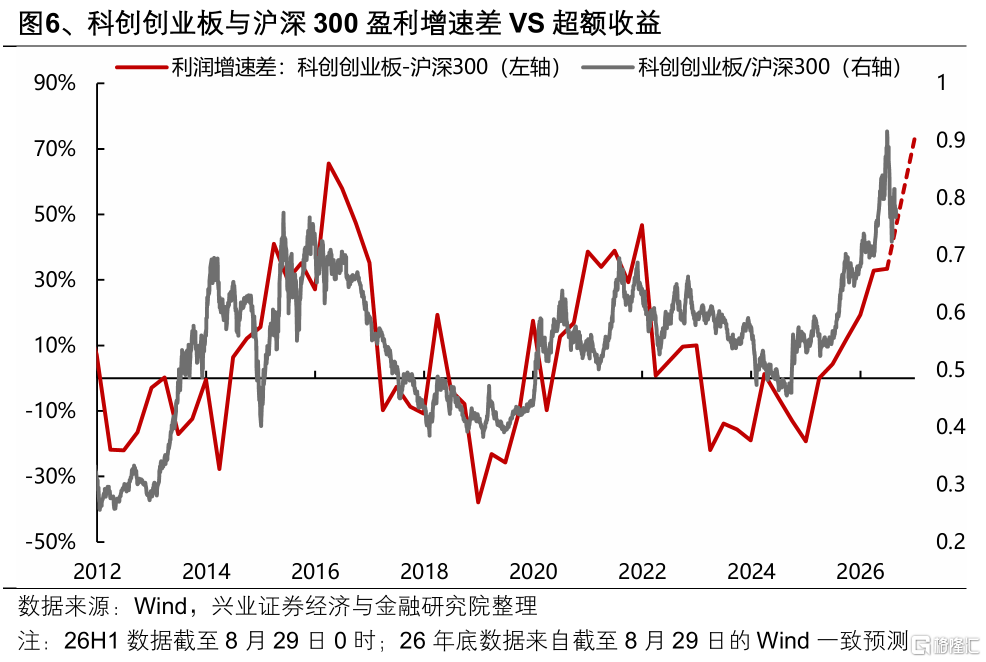
首先,AI浪潮下,核心硬科技資產的景氣優勢仍在延續:科創創業板與滬深300的淨利潤增速差由26Q1的32.88pct繼續提升至26H1的33.45pct。雖然盈利修復廣度擴大後提升斜率放緩,但本輪核心硬科技資產的景氣優勢仍在延續、尚未看到向下拐點。
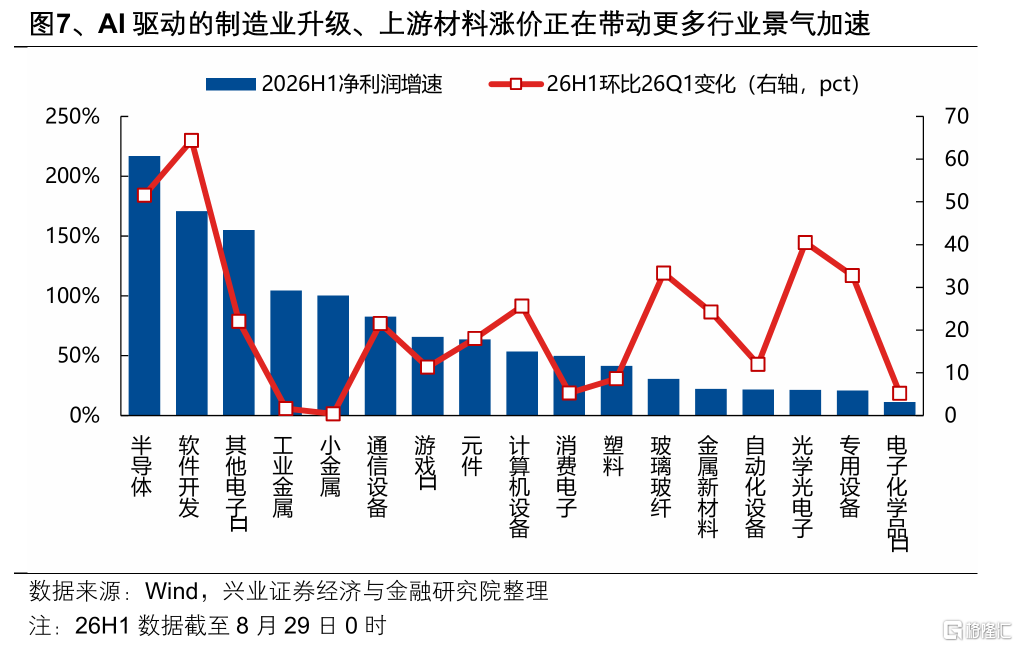
第二,AI驅動的製造業升級、上游材料漲價正在帶動更多行業景氣加速:包括算力硬件(半導體、通信設備、元件、計算機設備)、軟件應用(軟件開發、遊戲、消費電子)、上游設備(自動化設備、專用設備)、上游材料(工業金屬、小金屬、塑料、玻璃玻纖、電子化學品)等。
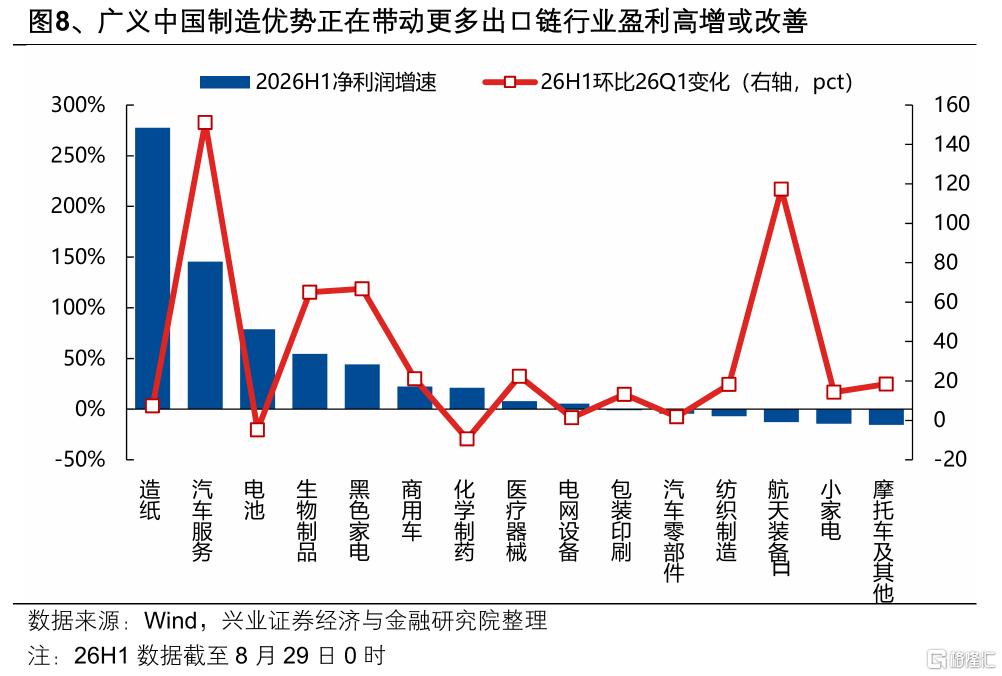
第三,廣義中國製造優勢正在帶動更多出口鏈行業盈利高增或改善:不僅是AI驅動的製造業升級,廣義中國製造優勢也在帶動醫藥(創新藥、醫療器械)、新能源(電池儲能、電網)、汽車(汽車服務、商用車、零部件、摩托車)、輕工(造紙、包裝印刷)、家電(黑電、小家電)、紡織製造等更多出口鏈行業盈利高增或改善。
更重要的是,經濟轉型與新動能崛起所帶來的上述景氣優勢,正通過人口聚集效應和財富效應的傳導,反哺地產與消費需求,為內需景氣的改善注入新的動力。這一路徑已在本輪中報的部分行業中率先印證和體現:
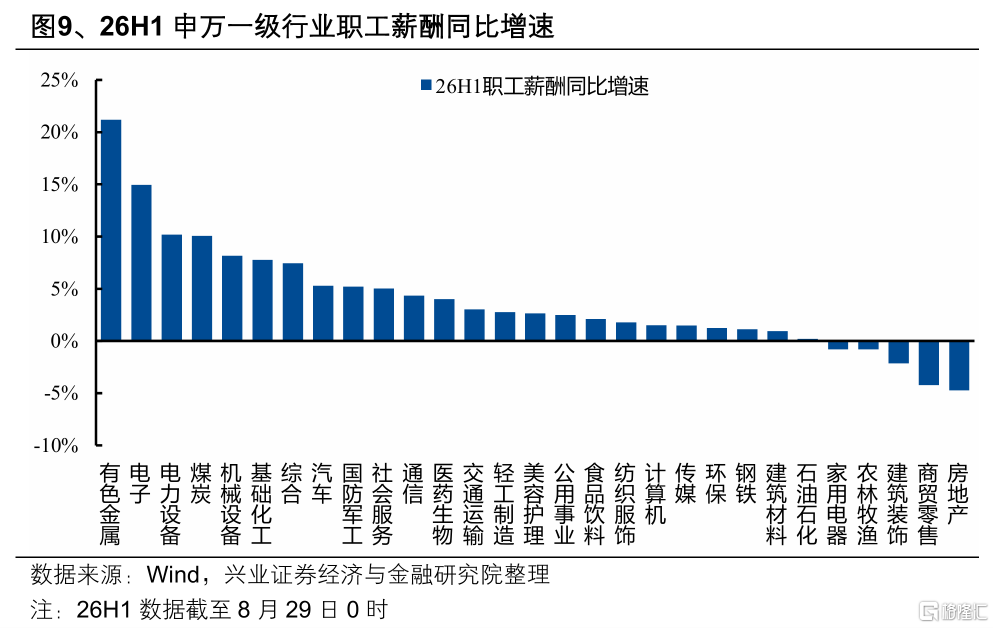
首先,26H1多數行業的職工薪酬按年增速繼續提升,優勢行業盈利高增的確定性,正持續轉化為居民購買力的改善。國內近幾年職工薪酬增長較快的行業主要集中在中游製造尤其是先進製造方向。居民購買力的提升、財富效應的傳導正率先在這些行業發生。
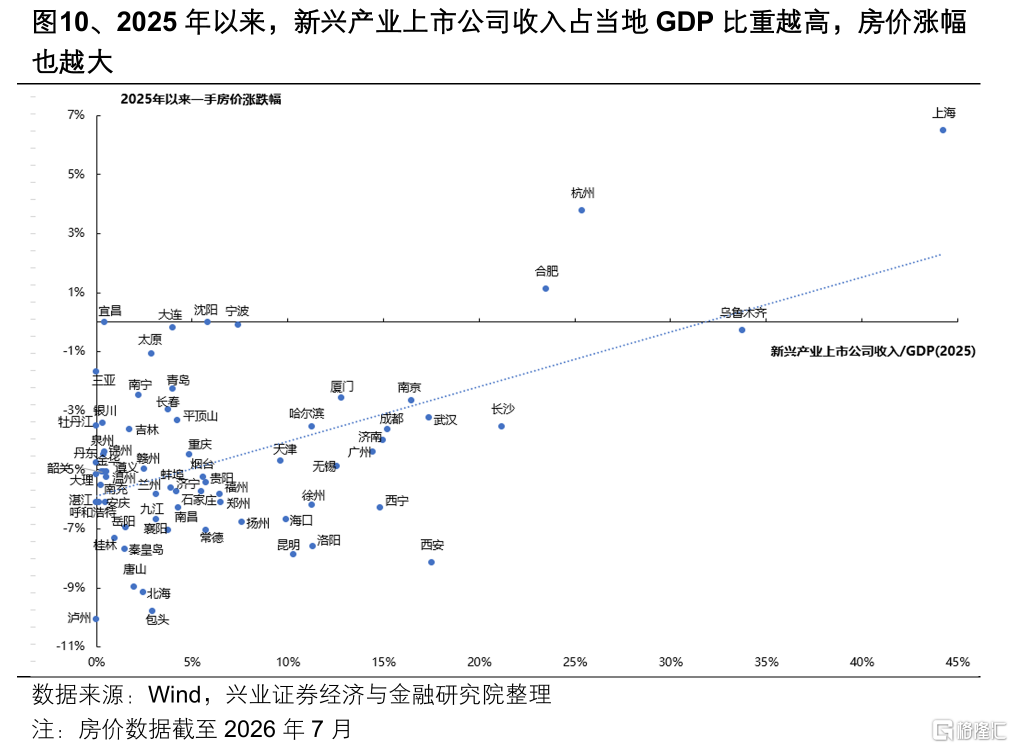
其次,新興產業的發展帶來人口聚集能力和購買力的提升,「含科量」已經成為影響各個城市房價的核心變量,並拉動核心城市房價率先改善。2025年以來,70大中城市中,新興產業上市公司收入佔當地GDP比重越高,房價漲幅也整體越大。產業結構正在影響城市基本面、吸引力與地產購買力,從而決定房價的韌性。
因此,隨着財富效應的傳導、需求的外溢,更多內需行業在本次中報當中也展現出盈利改善的線索。當前這一傳導路徑率先發生在地產鏈和服務消費&高端消費,包括房地產開發、零售、美護、教育等。
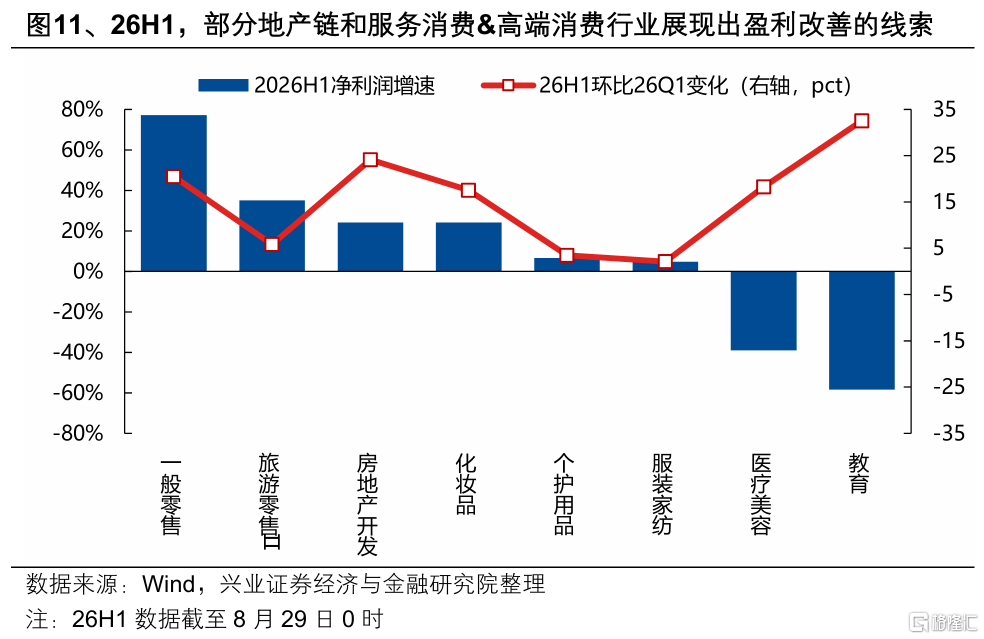
至此,一套新的經濟正循環模式正在得到印證並逐步跑通:科技、高端製造成為中國經濟增長的新引擎,而地產、消費成為財富效應傳導下,後周期的「被拉動者」。
未來,我們相信,上述「外需拉動內需、科技製造拉動地產消費」的傳導路徑和景氣外溢,有望以更大的規模、在更廣泛的行業發生。
而當更多的景氣線索逐步被「看見」和「相信」之後,市場也將繼續為更廣泛的基本面修復定價。
風險提示:本報告為歷史數據分析報告,不構成對行業和個股的推薦或建議。
注:本文來自興業證券股份有限公司2026年8月31日發布的《盈利超預期背後:一種新的增長模式》,報告分析師:張啓堯、張倩婷、夏秋、喻辰豐