來源:FX168全球投資
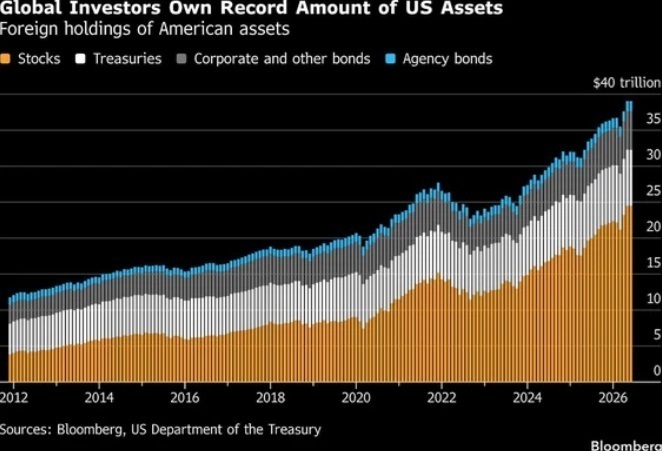
美國彭博社周四報道稱,隨着全球投資者持有的美國資產規模不斷擴大,一個危險信號正在浮現:部分全球最大規模的美國資產持有者,正在降低對美元下跌風險的保護措施。一旦市場情緒突然轉向,這種巨大的未對沖美元敞口可能放大美元跌勢。
(截圖來源:彭博社)
根據彭博基於六個市場數據的計算,截至6月30日,包括日本、加拿大在內的投資者,僅對其外幣資產敞口進行了約41%的對沖,這是至少自2015年以來的最低水平。
(截圖來源:彭博社)
雖然這一數據並不能完全反映全球情況,但它揭示出一個趨勢:去年由於美國總統特朗普推出全球關稅政策,投資者曾大舉買入美元對沖工具,以防範美元貶值風險;如今隨着美元逐漸企穩,這種避險需求正在明顯消退。
投資者重新押注美元「不倒」
減少美元對沖,意味着投資者正在迴歸過去十年的策略。
長期以來,當市場出現動盪時,美元往往會走強,或者至少保持韌性,從而幫助海外投資者抵消美國股票和債券換算回本幣時產生的損失。
與此同時,由於美元對沖成本高昂,投資者過去並沒有太大動力購買保護。
但如今,支撐這一策略的兩大基礎正在同時受到挑戰:
一是美元對沖成本正在下降;
二是美元作為全球避險資產的地位正在受到質疑。
今年第三季度以來,美元指數已經下跌約2.3%,並兌多數G10貨幣走弱。投資者重新押注所謂的「貨幣貶值交易」,即認為美國政策可能削弱美元價值。
美國財政部長斯科特·貝森特近期支持日元、試圖遏制美國國債收益率上漲的行動,加劇了市場對美元政策方向的擔憂。
與此同時,市場也在關注聯儲局主席凱文·沃什是否會在特朗普要求降低借貸成本的壓力下,繼續採取加息措施遏制通脹。
全球機構若增加對沖,或觸發2300億美元美元交易潮
所謂美元對沖,是投資者利用衍生品賣出美元、換回本幣,從而降低匯率波動帶來的損失。
由於美國資產在全球投資組合中佔據巨大比例,提高美元對沖比例實際上意味着更多美元賣盤。
「考慮到海外投資者持有美國資產的規模,即使倉位出現小幅調整,也可能產生重大影響。」Nuveen宏觀信用主管勞拉·庫珀(Laura Cooper)表示。
Nuveen目前管理約1.4萬億美元資產。
她指出:「海外投資者持有大量美國資產,因此即使對沖比例發生小幅變化,也可能推動規模可觀的外匯資金流動。」
彭博估算顯示,如果上述六個市場的美元對沖比例提高5個百分點,可能涉及約2300億美元的交易規模。
這一估算基於這些市場約4.6萬億美元的外幣資產持倉計算。
(截圖來源:彭博社)
雖然該數據未包括英國和歐元區等主要市場,但覆蓋國家仍代表了美國資產海外持有的重要部分。
其中,日本是全球最大的美國國債海外持有國,佔海外持倉約10%;加拿大和台灣也位列前十大海外持有者之列。
美元對沖成本下降,市場風向正在改變
過去四年推動投資者降低美元對沖比例的因素,正在發生變化。
此前,美國與其他經濟體之間巨大的利差,使美元對沖成本居高不下。
如今,這一差距正在縮小。
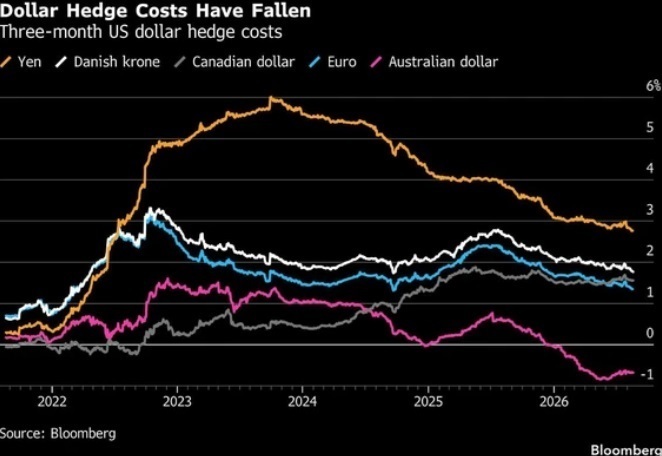
以日元投資者為例,三個月美元對沖成本已經降至四年來最低水平,僅為2.75%,遠低於2023年10月創下的6%高點。
歐元投資者的美元對沖成本也降至兩年來最低,僅為1.32%。
全球央行轉向更高利率,美元優勢削弱
美元對沖需求此前已經出現明顯波動。
德意志銀行數據顯示,一年前,資金流入美元對沖型ETF、購買美國資產的規模,首次超過未對沖基金,創下本十年來罕見變化。
但如今,伊朗戰爭以及能源價格上漲正在推高全球通脹壓力,推動各國央行傾向維持更高利率,從而縮小與美國之間的利差優勢。
與此同時,美國利率路徑依然充滿不確定性。
沃什近期有關控制通脹的表態,在傑克遜霍爾會議後提升了市場對未來加息的預期。
但投資者也在權衡特朗普政府希望維持低借貸成本的壓力,尤其是在美國中期選舉臨近之際。
美元或面臨持續賣壓
Manulife InvestmentManagement多資產解決方案團隊首席投資官Nathan Thooft表示:「如果市場繼續降低對聯儲局加息的預期,同時利率差進一步收窄,投資者可能會重新增加美元對沖比例。這將形成持續性的美元賣出壓力。」
市場正在關注:當全球機構不再默認美元永遠安全時,過去積累的大規模美元資產敞口,是否會成為下一輪美元下跌的放大器。