摘要
報告期內貴金屬自高位顯着回調,銅價相對抗跌,金銅比快速回落。宏觀層面,聯儲局主席沃什重申2%的通脹目標,並指出通脹數據尚未呈現持續改善趨勢,當前金融環境尚不具備足夠的約束性。受此偏緊的政策表述影響,市場對9月加息的定價概率由不足40%上升至約60%,12月加息概率升至90%,同步推動美元指數與美債收益率走高。基本面上,銅精礦TC降至-194.2美元/噸再創歷史新低;全球電解銅顯性庫存重回去化,LME註銷倉單佔比回升至50%上方,COMEX庫存續創歷史新高,區域分化延續;國內社會庫存加速去化,現貨升水走強至595元/噸,旺季臨近下游開工與訂單邊際改善。
核心關注
1、事件速覽
本期金屬市場的核心變量由聯儲局主席沃什的偏緊政策演講主導,加息預期重新定價令貴金屬自高位回調;地緣與油價擾動邊際鈍化,銅則在供應偏緊與旺季預期支撐下走勢相對平穩。
一、沃什傑克遜霍爾演講落地,加息預期重新定價
演講內容落地:8月28日,聯儲局主席沃什在傑克遜霍爾全球央行年會發表就任後首次主旨演講,強調以PCE為錨的2%通脹目標堅定不移、聯儲對通脹連續65個月高於目標負有責任;指出儘管夏季通脹讀數好於預期,但不代表潛在通脹趨勢出現有意義改善,超半數PCE分項漲幅仍高於3%;並明確表示當前金融狀況難言具備限制性,短端利率仍是最主要的政策工具,決策轉向高度數據依賴並保留進一步加息選項。
市場重新定價:講話結束後,芝商所FedWatch工具顯示9月加息概率自不足40%攀升至60%附近,12月加息概率自70%升至90%。美元指數與美債收益率共振上行,美元指數周漲0.85%至99.68;貴金屬承壓回調,周五晚間COMEX黃金日內跌幅一度達3%、跌破4450美元/盎司,COMEX白銀跌幅超4%至66.33美元/盎司附近。
政策之後仍有變數:沃什此次表態旨在修復7月議息後受損的抗通脹公信力,也是對美元信用的捍衛。但9月加息並非確定事項——7月議息會議9比3的票型顯示內部分歧猶存,中性多數派仍傾向觀察數據;9月議息會議前公布的8月非農與CPI將直接決月供票走向,下周沃勒的講話是FOMC靜默期前最後一次委員發聲,被市場重點關注。
二、美國經濟數據:通脹粘性與增長韌性並存
· 通脹端:美國7月PCE物價指數按年3.7%,按月上漲0.2%;核心PCE按年3.3%、按月0.2%,較6月按月0.1%小幅反彈,確認核心通脹仍具粘性,與沃什「通脹趨勢未顯着改善」的判斷相互印證。 · 增長端:二季度實際GDP年化增速1.5%低於預期,但消費與商業投資保持強勁,AI投資熱潮仍是重要增長引擎;周度初請失業金人數下降凸顯勞動力市場穩健,8月消費者信心終值小幅反彈。經濟數據的整體穩健削弱了金銀短期的反彈動力,也為聯儲保留了政策空間。
三、地緣因素影響邊際減弱,國內不動產相關政策落地
地緣層面:美國財長公布多項針對伊朗的經濟制裁措施並啓動「經濟棄兒行動」,同時伊朗與阿曼就霍爾木茲海峽臨時航線達成諒解,軍事對抗風險進一步緩和;但伊方稱不着急重開海峽,海峽仍處關閉狀態。市場對美伊僵持的反應趨於鈍化,並交易海峽緩和預期,原油價格自高位顯着回落,Brent原油周跌6.66%至88.1美元/桶。地緣降溫一方面削弱了金銀的避險驅動,另一方面也緩解了部分美債壓力,使貴金屬短期上漲動能減弱。
國內層面:周五五部門同步落地房地產核心制度文件,從預售制度改革、居民信貸規則優化到房企開發孖展配套完成全方位制度重構,住房貸款期限上限由30年延長至40年。新政中長期有助於地產庫存去化與供需格局改善,但短期將壓制新開工彈性,地產鏈對金屬需求的拉動仍需時間驗證。
2、驅動與約束因素分析
1. 貴金屬:政策重定價影響短期走勢,結構性支撐因素仍存
· 短期價格表現:短期來看,聯儲局政策表述偏緊推動美元指數與實際利率上行,疊加此前價格上漲後的多頭獲利了結,貴金屬價格承壓回調。從月度維度來看,8月國際金價自月初低點反彈並錄得累計上漲,本輪迴調主要體現為利率預期重定價與市場獲利回吐的共振。 · 中長期基本面:中長期支撐要素依然保持穩定。一方面,聯邦債務規模與美債流動性狀況持續受到市場關注,對美元體系的信任考量構成了長期約束;另一方面,官方儲備需求維持穩健,中國央行連續第21個月增持黃金(7月增持19.91噸),韓國央行亦重啓黃金儲備配置,二季度全球央行淨購金量按年保持較快增長。 · 機構配置需求:黃金此前在4000–4200美元/盎司區間形成了較穩固的價格支撐。SPDR黃金ETF持倉量8月累計增加35噸至1042.3噸,顯示市場資金的配置需求依然存在。
2. 宏觀層面的約束變量
· 加息路徑的數據依賴:若8月非農就業與CPI數據超預期,9月政策落地可能推動緊縮定價進一步發酵;反之,若政策走向出現調整,長端期限溢價與資產定價波動率中樞或將抬升。 · 能源與通脹的尾部風險:霍爾木茲海峽通行狀況尚未完全恢復,波斯灣地區石油出口量約恢復至此前水平的三分之二,原油價格處於階段性高位仍可能對通脹預期產生邊際傳導。 · 國內產業政策的短期傳導:房企周轉周期與新開工彈性的調整,在短期內對相關產業鏈需求的拉動幅度仍有待觀察。
3. 銅產業:宏觀利空與供給利多博弈,基本面支撐凸顯
原料端約束深化:8月28日銅精礦TC指數報-194.2美元/噸,周降12.95美元/噸,創歷史新低;礦端緊缺持續向冶煉端傳導,7月國內電解銅產量按年轉負,8月煉廠生產仍受限,海外煉廠維持減產節奏,廢銅供應受發票政策影響延續偏緊。
庫存與現貨結構收緊:經歷上周短暫累庫後,本周國內及LME庫存重回去化趨勢,LME註銷倉單佔比再次回升至50%以上,逼倉風險上升;LME現貨升水周內自60美元/噸走強至210美元/噸後收斂至150美元/噸附近。國內社會庫存加速去化,上海1#電解銅現貨升水自210元/噸大幅走強至595元/噸,非美市場現貨緊缺壓力仍存。COMEX庫存續創歷史新高,美國仍佔據全球顯性庫存七成以上份額,區域結構性失衡未解。
下游需求邊際改善:隨着傳統消費旺季臨近,電解銅杆與電纜開工率繼續回升,部分下游企業訂單明顯好轉,價格回調進一步提升了下游接貨意願。市場分析認為,在9月相關關稅裁定明確之前,非美地區庫存偏緊狀況難有根本性緩和,基本面狀況對銅價形成了相對平穩的支撐。
金屬品種其他重要數據事件周度速覽
1、貴金屬:政策表述偏緊觸發回調,資金增倉與ETF流入並存
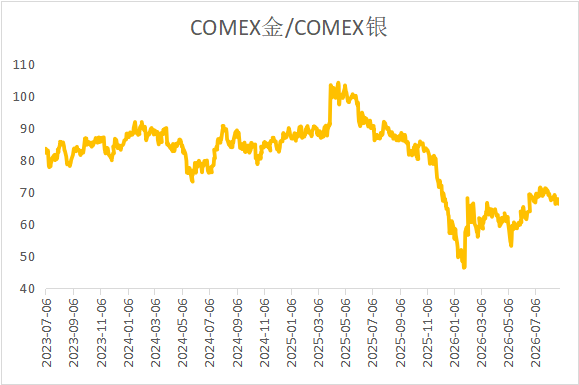
價格方面,COMEX黃金主力合約8月28日收於4504.1美元/盎司,較8月21日下跌3.38%,周內8月25日一度升至4715.9美元/盎司,周五單日重挫逾3%;滬金主力合約8月28日收於999.28元/克,較8月21日上漲1.20%,8月31日跟隨外盤補跌至961.92元/克。COMEX白銀主力合約8月28日收於67.09美元/盎司,較8月21日下跌3.90%。金銀比由66.78回升至67.14,白銀回調幅度大於黃金。
圖1:COMEX金/COMEX銀
數據來源:Wind
庫存方面,COMEX黃金庫存8月31日報2730.08萬盎司,較8月24日增加57.31萬盎司,延續回升;COMEX白銀庫存8月31日報33751.59萬盎司,較8月24日減少25.25萬盎司。SHFE黃金庫存8月28日報113.658噸,周度持平;SHFE白銀庫存報1184.193噸,周增18.87噸,延續7月中旬以來的累積趨勢。
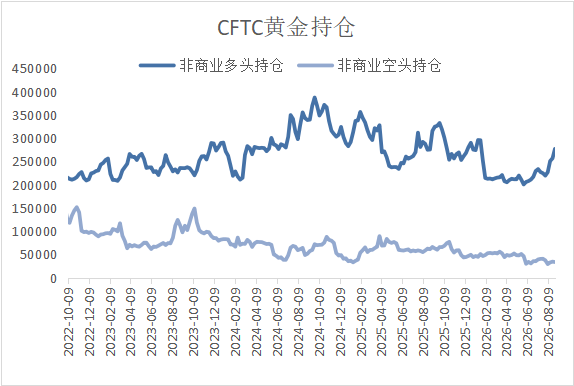
持倉方面,8月28日當周,COMEX黃金非商業多頭持倉27.72萬手,周增20257手;非商業空頭持倉3.38萬手,周減888手;非商業淨多持倉24.33萬手,周增2.11萬手,增幅9.52%。COMEX白銀非商業多頭持倉3.79萬手,周減482手;非商業空頭持倉1.26萬手,周減2118手;非商業淨多持倉2.53萬手,周增1636手。ETF方面,SPDR黃金ETF持倉8月累計增加35噸至1042.3噸的四個月高位,但周度小幅流出4.85噸,部分資金高位止盈;SLV白銀ETF持倉周度增加65噸至15360噸,維持淨流入。
圖2:COMEX黃金持倉
數據來源:Wind
2、銅:TC加速下行創新低,全球庫存重回去化
價格方面,COMEX銅主力合約8月28日收於6.64美元/磅,較8月21日上漲0.91%,周內8月26日一度升至6.78美元/磅創階段性新高,周五受美元走強壓制回落;滬銅主力合約周內一度衝上10.95萬元/噸後高位回落,整體維持震盪偏強。
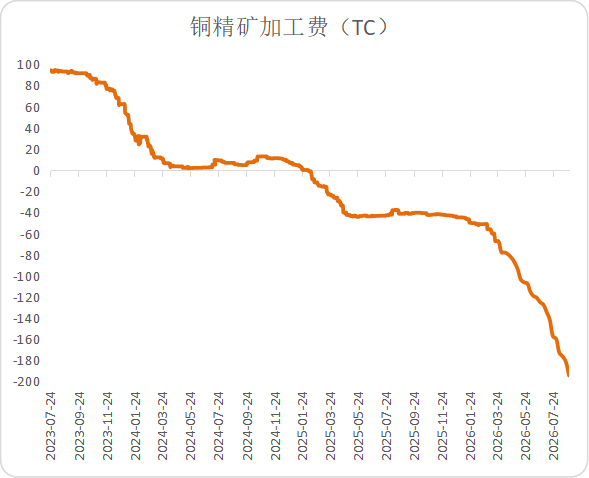
供應方面,礦端緊缺加速深化。鋼聯銅精礦TC指數8月28日報-194.2美元/噸,周降12.95美元/噸,再創歷史新低;三方報告口徑現貨TC報-194.30美元/幹噸,周度均價已降至-199.84美元/噸。2026年1-6月全球銅礦產量按年下降0.87%,1-7月中國銅礦進口量按年下降1.75%;截至8月28日國內主流港口銅精礦庫存82.48萬噸,較前期低位有所回升。精銅端,7月國內電解銅產量112.68萬噸,按月下降1.59%,按年下降4.04%,為近五年來首次按年轉負;SMM預計8月產量約113.9萬噸,按月回升1.1%但仍處低位。1-7月國內廢銅產量132.98萬噸,按年下降22.48%。
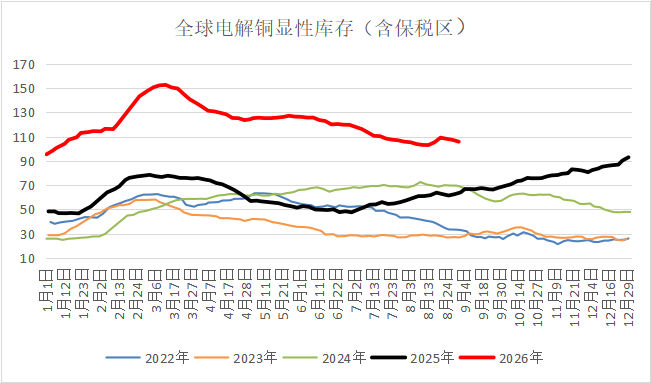
庫存方面,全球電解銅顯性庫存(含保稅區)8月31日報105.89萬噸,較8月24日減少2.37萬噸,重回去化。其中,LME銅庫存8月28日報23.43萬噸,較8月21日減少0.43萬噸,註銷倉單佔比回升至50%以上,擠倉風險再度積聚;COMEX銅庫存8月31日報68.83萬噸(約75.89萬短噸),續創歷史新高,美國對非美庫存的虹吸仍在延續;國內電解銅現貨庫存8月31日報10.08萬噸,較8月24日大幅減少2.79萬噸,保稅區庫存報3.55萬噸,較8月24日減少0.31萬噸。
價差與持倉方面,上海1#電解銅現貨升水自8月24日的210元/噸一路走強,8月31日報595元/噸,可流通貨源漸緊、補貨需求對升水形成較強支撐;精廢價差8月28日報5365元/噸,8月31日回落至4905元/噸,仍處高位。8月28日當周,COMEX銅非商業淨多持倉8.53萬手,周增5518手,增幅6.92%;8月21日當周LME投資基金淨多持倉4.87萬手,周減3625手。
消費方面,旺季臨近下游邊際改善。截至8月27日,電解銅杆開工率62.44%,電纜開工率66.51%,周按月分別回升1.24個百分點和0.71個百分點;部分下游企業訂單明顯好轉,電解銅採購意願增強,市場成交活躍度提升。終端結構分化延續:9月家用空調排產975萬台,按年下降7.7%;8月1-23日全國新能源乘用車零售按年下降12%;光伏組件下游採購量仍偏低;儲能與電力設備需求維持韌性。國內地產新政中長期有助於行業供需格局改善,但短期新開工與投資仍承壓。
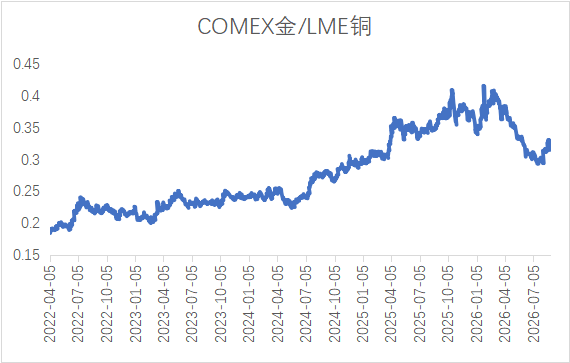
相對比價方面,COMEX金/LME銅比價8月24日報0.3306,8月28日快速回落至0.3153,單日降幅明顯。本期貴金屬在加息預期重定價下大幅回調,而銅在供應偏緊與旺季預期支撐下相對抗跌,金銅比自歷史高位區域的快速收斂,直觀反映了宏觀利空貴金屬與基本面利多銅之間的分化格局。
圖3:全球精煉銅顯性庫存(含保稅區)
數據來源:鋼聯數據
圖4:銅精礦加工費
數據來源:鋼聯數據
圖5:COMEX金/LME銅比價
數據來源:鋼聯數據
後續關注及風險提示
銅市場重點關注四條主線
· 關稅裁定與跨市場價差:關注9月美國對銅關稅的裁定及相關價差變化,關稅政策的最終落地情況將影響高位庫存的跨區域再分配方向。 · 顯性庫存與現貨結構:LME註銷倉單佔比回升至50%以上,需持續跟蹤現貨升水變化,以及非美地區庫存能否止跌企穩。 · 國內旺季需求驗證:跟蹤國內消費旺季的驗證節奏,關注現貨升水、下游企業開工率與社會庫存去化趨勢的持續性。 · 原料端約束與供給回應:觀察銅精礦TC處於低位背景下,冶煉端虧損是否引發實質性產量調整;同時關注8月非農與CPI等宏觀數據對美元指數的指引。
貴金屬市場:關注宏觀數據與政策節點
· 短期政策節點:重點關注美國8月非農就業數據,以及FOMC靜默期前官員關於政策與利率門檻的公開表態;隨後公布的8月CPI數據將對9月議息會議決策產生關鍵影響。 · 政策落地影響:若9月政策落地,市場或將完成對近期政策緊縮預期階段性風險的釋放;若政策維持不動,市場將重新評估利率曲線與美元、美債的定價邏輯。 · 中長期配置邏輯:中長期來看,聯邦債務規模、多元化儲備趨勢與官方購金需求仍構成資產配置的重要支撐,後續需密切跟蹤SPDR等ETF資金流向及白銀庫存的再平衡進程。
風險提示
市場後續需關注多重風險因素的演變。宏觀層面,若美國8月非農就業或CPI數據超越預期,可能推動市場對利率緊縮的定價進一步發酵;同時,外部地緣局勢若出現反覆並刺激原油價格反彈,可能對通脹預期產生邊際傳導。產業與貿易方面,美國銅關稅政策的落地細節可能引發跨市場價差調整及庫存再分配波動;國內消費旺季的改善節奏若放緩,或相關政策對投資的傳導存在時滯,可能對需求端構成階段性約束。此外,全球長端利率若維持高位,亦可能對大宗商品及金孖展產帶來流動性環境的邊際衝擊。。