引子
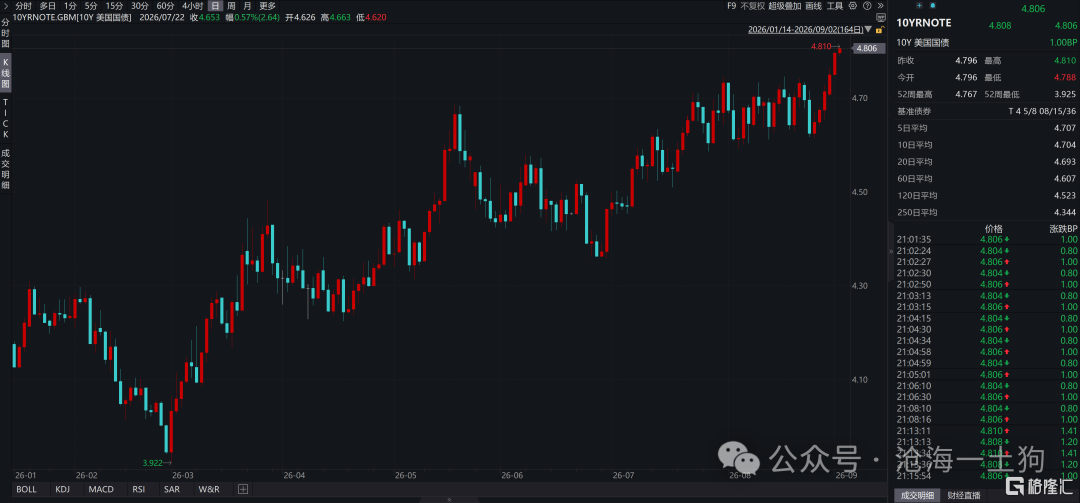
2026年8月28日,沃什在Jacksonhole年會上放鷹,稍微阻止了10y美債收益率的上升勢頭。然而,近期由於中東局勢的惡化,10y美債收益率持續上行,已經來到了4.81%附近,創了今年以來的新高。
那麼,為什麼資本市場那麼關注長期債券收益率的變動情況呢??因為它們是金融條件指數(Financial Condition Index, FCI)的重要組成部分。
譬如,一種流行的編制方案為:長端利率45%、信用利差37%、匯率6%、股票5%、短端利率4%(ps:高盛金融條件指數)。也就是說,長期收益率的權重高達45%(ps:根據計量模型迴歸結果所得出的配重方案)。
那麼,為什麼長期收益率能有如此高的權重呢?《美國財政部的隱形債務重整》一文隱含了一種直覺上的解釋:既然可以通過長債來做隱形債務重整,那麼,長期收益率反饋一國主權債務風險。
更為關鍵的是,這其實也是一種信用風險,它具備很大的傳染性。也就是說,當主權債務風險大幅擴散時,整個經濟的信用風險也會增加。
綜上所述,跟信用利差一樣,長債利率也應該在金融條件指數中佔有較高的權重。
當然,需要注意的是,這只是諸多解釋方案的一種,在這種經濟學框架下,金融條件基本上等價於系統的信用風險,金融條件的收緊等價於信用風險的提升。
貨幣政策和通脹壓力分配
我們找到了一種新的觀測通脹壓力的方案——直接運用名義利率觀察。
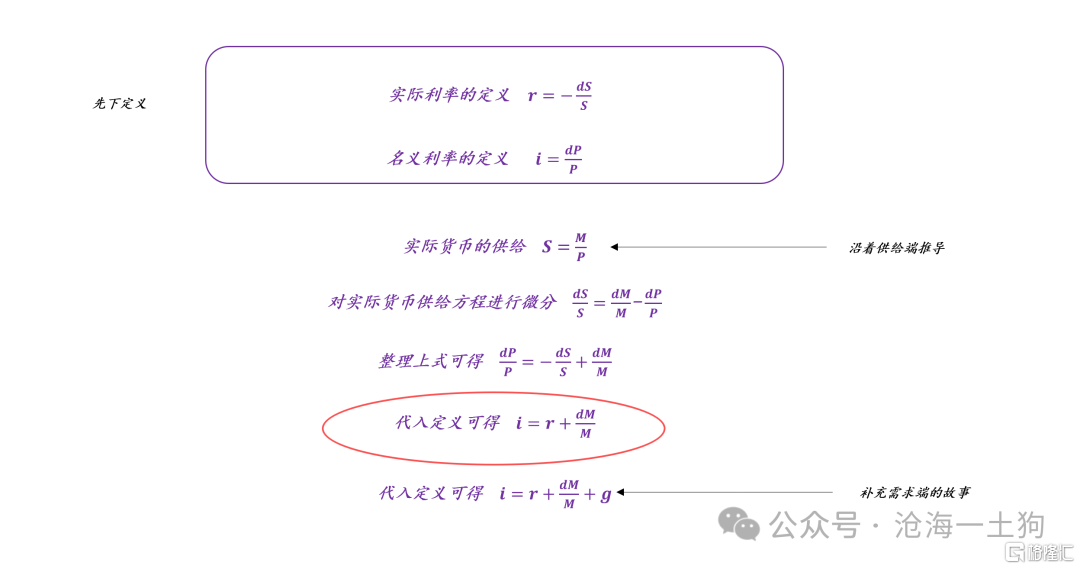
在這種視角下,通脹有兩個具體的來源:
一部分是實際利率,即-dS/S,壟斷要素供給的收縮,不由央行控制;
另一部分是貨幣增長,即dM/M,既包括政府債務的增加,又包括民間債務的增加。
但是,i通常指的是一整條收益率曲線,所以,我們需要把整條收益率曲線數量化,記|i|為收益率的平均值。
也就是說,|i|由幾個外生變量所決定,1、壟斷要素供給;2、政府債務增速;3、民間債務增速。
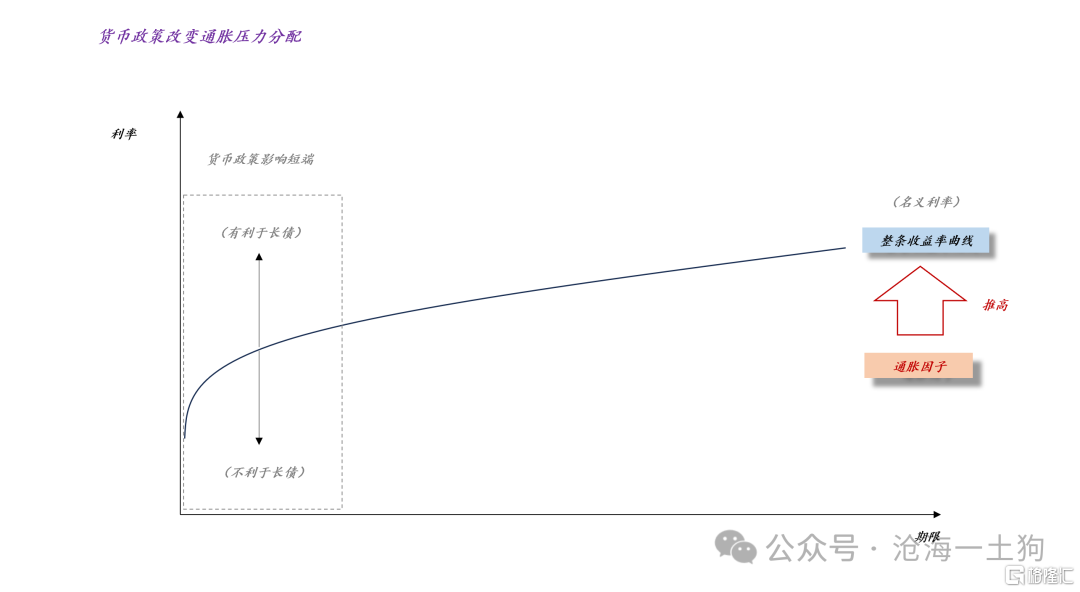
如上圖所示,貨幣政策的職責在於分配權重,是讓短端分配更多,還是讓長端分配更多。
於是,在|i|值給定的前提下,我們獲得了一個蹺蹺板,如果聯儲局鷹一些,短端利率高,那麼,長端利率就會低一些,金融條件就會鬆一些;相反,如果聯儲局鴿一些,短端利率低,那麼,長端利率就會高一些,金融條件就會緊一些。
在這裏,我們需要注意一點,上述情形屬於特殊的邊界場景:市場開始關注美債的主權信用風險問題。
在一般場景下,短債利率和長債利率是同向的,也就是說,聯儲局推高短債利率會增加長債利率,從而收緊繫統的金融條件。
市場期待參與短端利率定價
在上述討論中,我們發現了一個新的蹺蹺板:在邊界條件上,短債利率和金融條件是蹺蹺板。
那麼,什麼場景纔是市場最為期待的呢??市場對短端收益率有更強的定價權。
在充裕準備金體系下,聯儲局和資本市場共同管理短端的收益率曲線(ps:這有點類似於我們古代的「王與馬,共天下」)。聯儲局提供點陣圖+前瞻指引,資本市場根據具體數據在此框架下決定兩年美債利率。
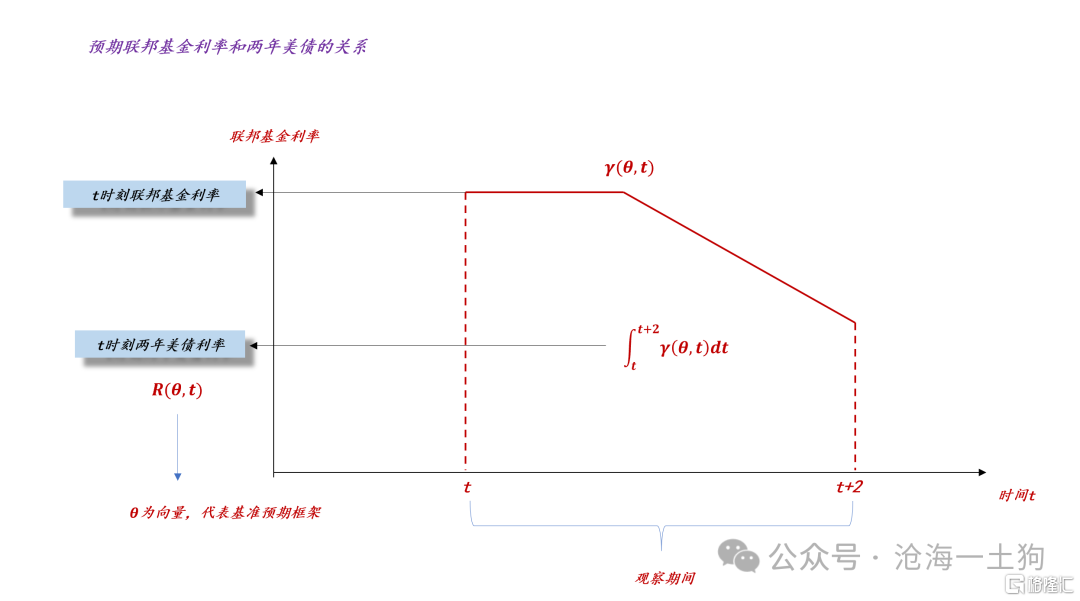
上圖刻畫了兩年美債利率形成過程,聯儲局提供框架,市場根據數據提供預期。顯而易見,在這個模式下,市場有很強的參與度,也有更高的安全感。
然而,在稀缺準備金體系下,一切都變了,聯儲局獨自管理短端的收益率曲線。
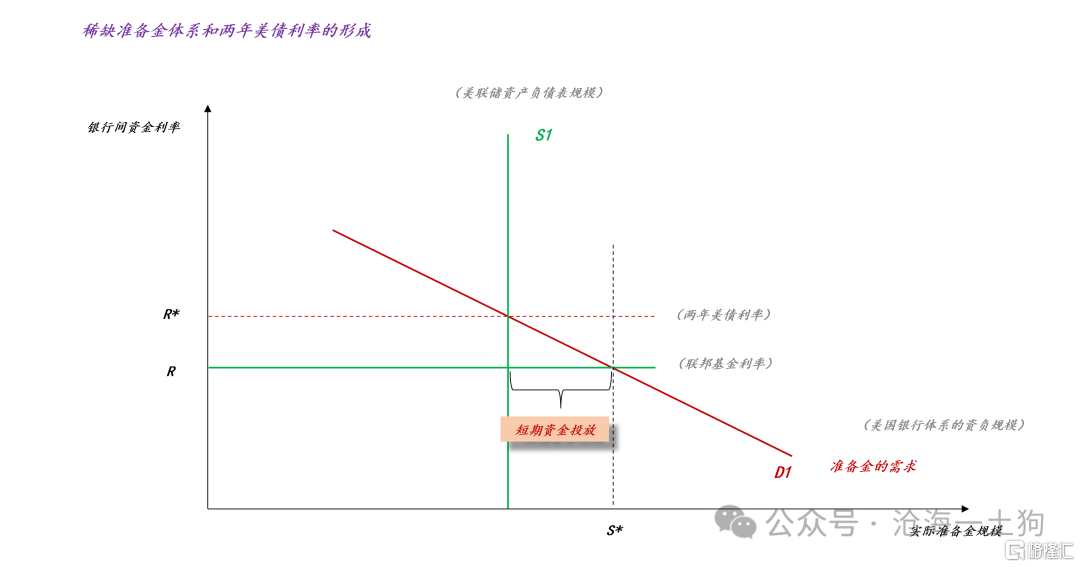
如上圖所示,兩年美債利率的生成機制發生了根本變化,它完全取決於中長期資金的需求D1和中長期資金的供給S1,跟市場預期毫無關係。
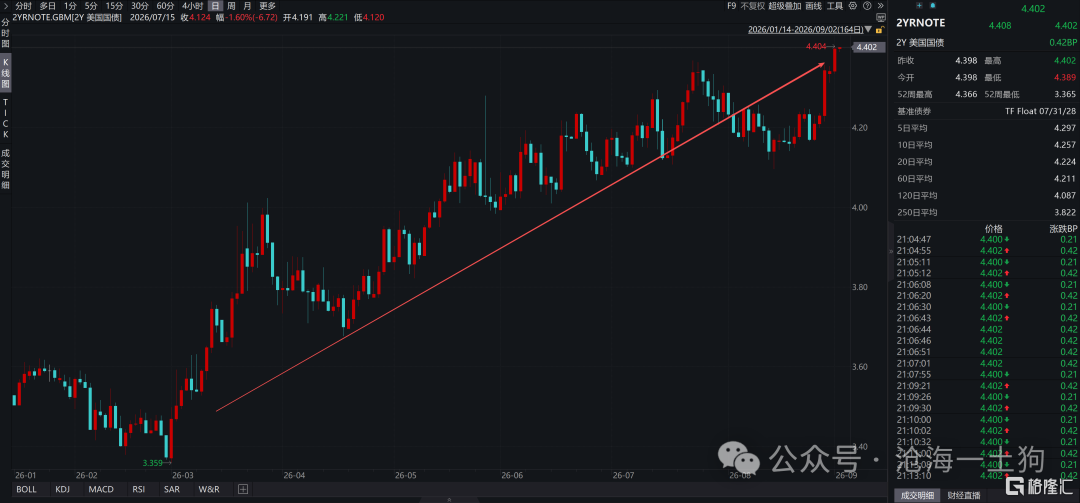
也就是說,不斷攀升的兩年美債利率純粹是靠聯儲局收緊中長期資金投放擠壓出來的。因此,在這個模式下,市場的參與度很低,幾乎沒什麼安全感。
通過對比兩種不同的2y美債利率的生成機制,我們就能明白,沃什到底剝奪了什麼,為什麼那麼招華爾街恨。
沃什的真實意思
在8月28日的Jacksonhole年會上,沃什重新申明瞭自己的立場。
1、不會重新讓市場參與短端利率定價
在常態下將前瞻性指引作為常規做法,是我和同事們在應對全球金融危機期間採納的。當時它必不可少,我們在推出時也大張旗鼓。但是,與以往危機遺留下來的其他慣例一樣,我認為這種做法已經弊大於利、過時太久了。
在正常時期,前瞻性指引的作用應當受到嚴格限制和約束。否則,它極易在「清晰」的名義下製造「混亂」。過度分享政策考量細節、對未來決策做出過度承諾,會誤導市場、企業和家庭。並且我認為,當政策制定者在整個周期中對利率做出準承諾時,我們在真正需要做出決斷時便束縛了自己做出正確抉擇的自由。
沃什的潛台詞很明確,在金融危機階段,允許資本市場參與短端定價是沒問題的;但是,在正常時期,允許資本市場參與短端定價有很大問題。因此,他再次拒絕了讓資本市場參與短端定價。
2、承諾會更及時地響應通脹變化
第三,不應有任何誤解:以個人消費支出(PCE)物價指數衡量的聯儲局 2% 物價穩定目標是一個堅定、固定的目標。讓我們對該目標的另一方面同樣保持明確認識:物價穩定不會自動實現,通脹也未必具有均值迴歸的必然性。實現物價穩定是聯儲局的天職。
第四,聯儲局還承擔着充分就業的責任。在中期內實現我們雙重使命的兩端並非非此即彼的選擇。我不認為聯儲局的雙重使命相互衝突。畢竟,高通脹本身對經濟繁榮就極具破壞性。
第五,短期利率是實現雙重使命的主要工具。刺激經濟活動的非傳統政策或許適用於真正的危機時期,但在其他情況下應當謹慎使用,甚至儘量不用。
這段話的潛台詞也很明確,既然聯儲局拒絕了讓市場參與短端定價,那麼,聯儲局重新聲明那個承諾——短期利率會對通脹做出及時的反饋。
因此,所謂的「鷹派發言」,就是靠「誓言」來換取市場的信任,至於效果如何,最終還是看沃什具體怎麼做。
結束語
不湊巧的是,沃什剛信誓旦旦地說了一番話,考驗就來了。
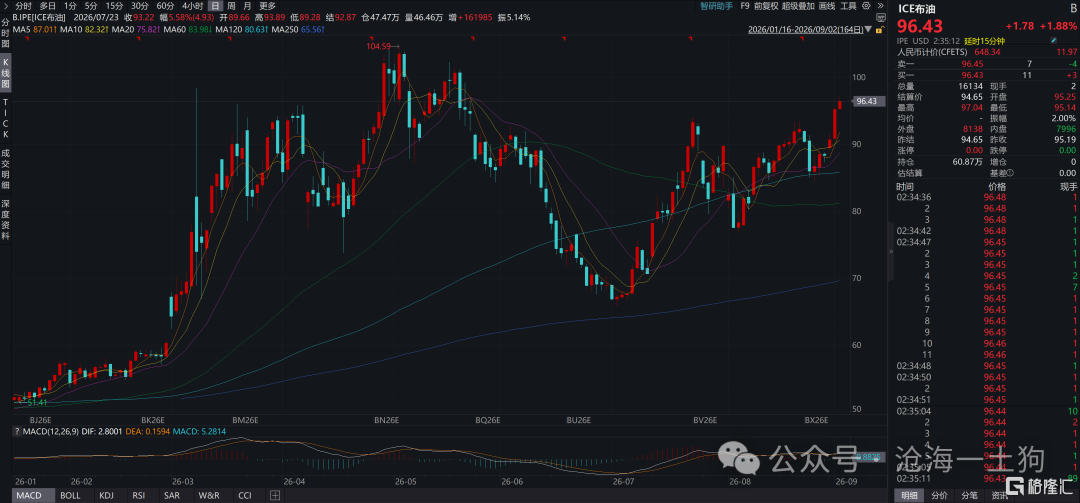
如上圖所示,地緣政治的擾動推高了原油價格,布油價格來到了95美元以上。因此,通脹壓力從實際利率端輸入整體債券收益率曲線,於是,考驗沃什如何分配壓力的機會來了。
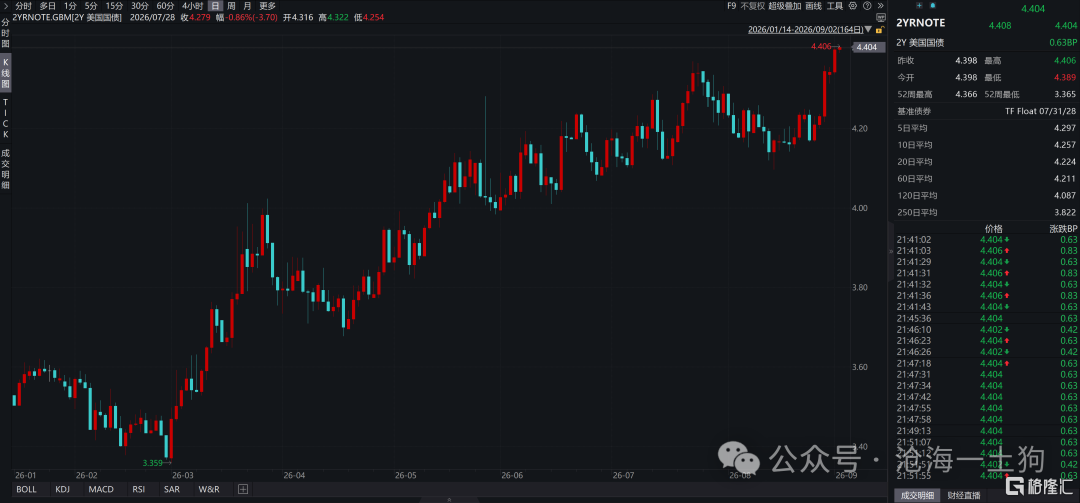
結果市場發現,兩年美債利率僅僅從4.35%攀升至4.40%,他並沒有兌現「誓言」——讓短債分擔更大的通脹壓力。
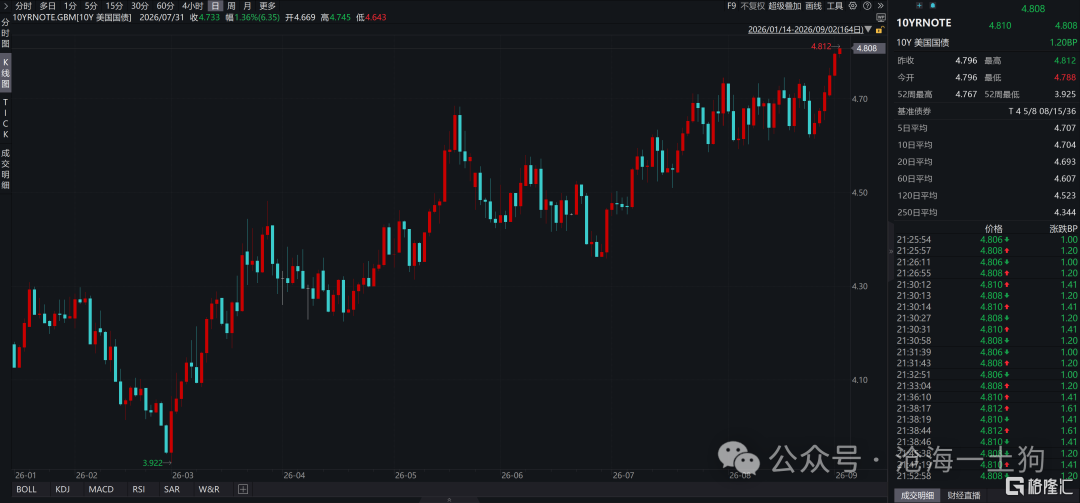
於是,市場就用腳投票,表達對沃什的不信任,把十年美債利率推高到4.81%,創了今年以來的新高。
那麼,沃什為什麼會對自己的承諾打折扣呢??在Jacksonhole的演講中也有答案:
對資本支出和企業盈利的增長預期目前都處於相當高的水平。我將繼續觀察其增長率的變化(即二階導數)。對資產價格、商業信心、居民收入和支出的後續連鎖效應同樣是需要衡量的重要方面。
企業債券和槓桿貸款的信用利差接近其歷史區間的底部,這些市場的發行量今年表現相當強勁。從固定收益市場轉向銀行業務來看,在 7 月份的《高級信貸專員銀行借貸意見調查》中,銀行告訴我們,工商業貸款的標準處於其歷史區間偏寬鬆的一端。這有助於解釋我們今年在這些貸款領域看到的增長。信貸和貸款市場幾乎沒有顯現出政策受限的跡象。
某些行業——如房地產和農業——正在顯現壓力。但總體而言,我很難將廣泛的金融環境描述為具有限制性(restrictive)。
也就是說,沃什認為當下的金融條件還不夠緊張,所以,既然更緩慢地推高短債利率有利於收緊金融條件,那麼,他就會以更緩慢的步伐推高兩年美債利率。
在具體實踐中,沃什也是這麼做的,面對新一輪通脹衝擊,沃什小心地把壓力平均地分配到短端和長端。在市場眼裏,這種行為無異於一次食言而肥。
最後,我相信,那些喊「沃什是個外行」的投資者會無比懷念鮑威爾,那真是一個「大鴿子」,一門心思為華爾街着想,結果來了個沃什。
綜上所述,沃什並不是個外行,只不過他的屁股跟華爾街嚴重不一致。他的真實「罪狀」有兩個:1、從資本市場那裏收攏短債定價權;2、企圖收緊金融條件。
ps:數據來自wind,圖片來自網絡