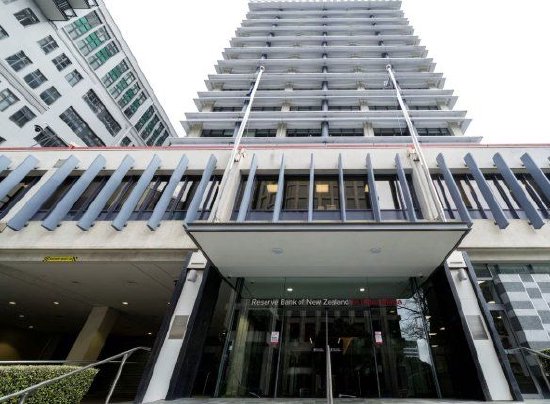
新西蘭儲備銀行貨幣政策委員會於9月2日在惠靈頓一致決定,將官方現金利率上調25個點子至2.75%。這是繼7月之後的連續第二次加息。委員會表示,逐步撤回貨幣寬鬆政策,既有助於將通脹拉回2%的目標中樞,同時也能支撐經濟增長和就業;這一做法還降低了未來被迫更猛烈加息的潛在風險。未來的利率路徑並未預先確定,將完全取決於委員會對中期通脹風險平衡的持續評估。
通脹受油價推高但核心指標仍處目標區間
6月季度消費者價格指數按年升至4.1%,突破了委員會設定的1%至3%目標區間。聲明將這一升幅主要歸因於中東衝突導致的燃料及相關價格上漲。然而,剔除車用燃料後,6月季度按年通脹率回落至2.9%,多數核心通脹指標仍穩定在1%至3%區間內。長期通脹預期接近2%,一至兩年期預期自5月以來已有所回落,工資增速預期也與通脹回到2%的目標相符。
委員會的時間表顯示:通脹今年仍將保持高位,預計2027年年中回到目標區間,至2027年晚些時候進一步回落至2%的中樞。實現這一路徑的條件包括:燃料價格高基數效應的逐步消退、經濟中閒置產能的消化,以及本次開啓的漸進式加息政策。
出口部門支撐復甦,奧克蘭與惠靈頓家庭支出持續疲軟
聲明指出,儘管6月季度增長乏力,但經濟復甦「很可能已經重啓」,且過程並不均衡。貿易伙伴需求的回暖與出口價格的堅挺,為出口相關部門及部分地區提供了收入和投資支撐;但家庭收入增長緩慢、就業不安全感以及房價停滯不前,繼續壓制家庭消費和住宅投資,尤其在奧克蘭和惠靈頓表現明顯。就業增長尚未完全吸收新進入勞動力市場的人口,這兩個城市以及青年和長期失業群體的失業率仍然偏高。部分家庭正遷往就業機會更充足的地區,家庭儲蓄率上升,消費增速保持低迷。住宅開工許可數量雖有所增加,但全國範圍內的施工活動尚未跟進。
委員會預計出口部門將保持韌性,家庭支出將隨經濟復甦逐步回升,勞動力市場也會隨之改善。隨着通脹回到2%中樞,家庭實際購買力有望增強。全球商品價格和外部需求仍是雙向風險——復甦可能強於或弱於預期,價格壓力也可能更加持久。委員會強調將保持警惕,並在必要時作出反應,以確保通脹在中期內可持續地回到目標水平。
未來路徑:仍可能進一步加息,但未設定終點
全體委員一致認為,在中樞情景下,當前官方現金利率的投影路徑是合適的;若該情景成立,利率「可能仍需要進一步上調」。但聲明同時重申,未來路徑並非預設,也不會機械地依賴於單一數據。今年剩餘兩次會議分別安排在10月(臨近大選)和12月。
本地銀行經濟學家普遍認為,聲明的基調比加息本身更為溫和。部分機構仍預測10月將加息至3.0%、12月進一步至3.25%,並認為這大致接近中性利率水平;但也有觀點認為,視數據和外部事件演變,加息節奏可能更為平緩。決議公布後,新西蘭元兌美元匯率回落近半個百分點,市場對利率被推至更高區間的押注有所下調。這些均為市場參與者和分析機構的即時解讀,而非委員會寫入聲明的具體數字。最終政策仍將依據後續經濟數據而定。