TradingKey - 甲骨文(ORCL)即將公布2027財年第一季度財報,這份成績單或許將成為市場重新評估其AI戰略的重要節點。
截至美東時間9月4日收盤,甲骨文股價報158.78美元,年內累計下跌約21%,較345.72美元的52周高點回落超過50%。
持續疲軟的價格走勢表明,市場並未否認甲骨文獲得的AI訂單,而是開始重新衡量這些合同背後的建設成本、孖展壓力與盈利回報。
一年前,甲骨文公布第一財季業績後,股價曾單日大漲36%,原因是剩餘履約義務(RPO)按年激增359%至4550億美元。
與OpenAI達成的大規模基礎設施合作,一度被視為公司從傳統數據庫軟件廠商轉向全球雲計算巨頭的重要轉折點。然而,隨着數據中心投資急劇增加,這項AI戰略也逐漸成為市場爭議的焦點。
財報焦點轉向OCI增長與訂單兌現
甲骨文的AI投資已經明顯加快營收增長,2026財年公司收入按年增長17%,遠高於2019年至2025年約5.4%的年均增速。公司預計2027財年銷售額將達到900億美元,對應增幅超過30%。
OCI是推動增長的核心業務。2026財年,甲骨文雲基礎設施收入達到180億美元,按年增長77%;第四財季IaaS收入進一步增長93%至58億美元,包括IaaS和SaaS在內的雲業務收入則達到99億美元。同期,公司總營收為192億美元。
市場預計,這一增長勢頭將在新財季得到延續,摩根士丹利(MS)認為,甲骨文2027財年第一季度雲收入增速可能接近約63%的指引上限,主要動力來自GPU即服務業務。隨着上一財年建設的算力陸續投入使用,以及第一季度預計新增近1吉瓦容量,甲骨文將有更多GPU資源可以向OpenAI等客戶交付並確認收入。
截至2026財年末,甲骨文RPO已由上一季度的5530億美元升至6380億美元。如此龐大的合同儲備提高了未來收入的可見度,但也意味着公司必須按計劃完成數據中心建設。
此次財報中,投資者將重點關注RPO是否繼續增長、OCI增速能否接近指引上限,以及新增算力能否順利投入運營。
甲骨文股價技術分析
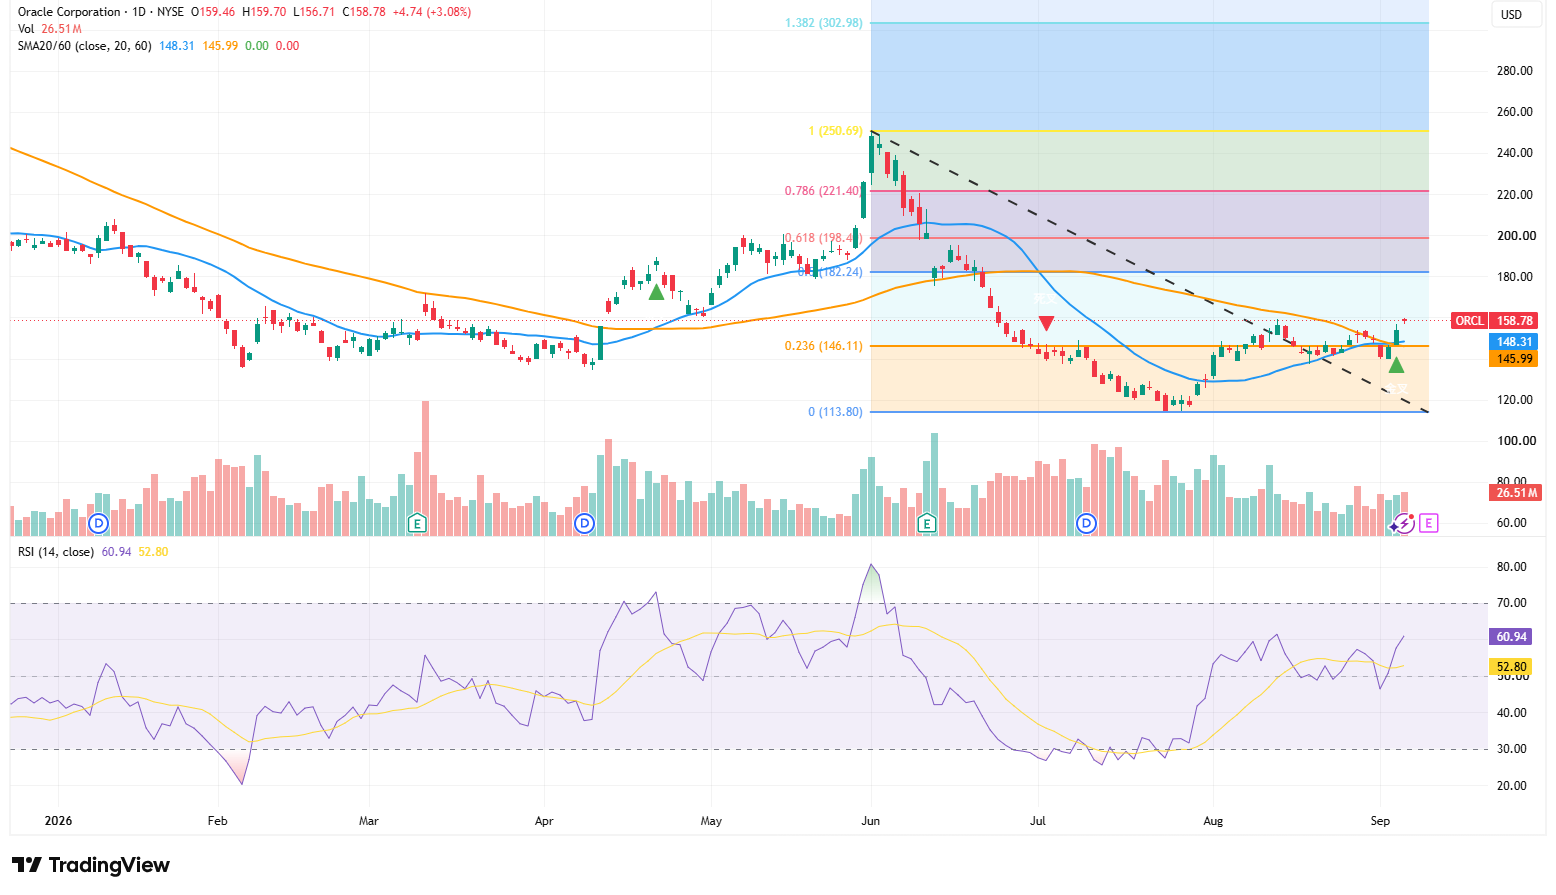
來源:TradingView
從日線走勢來看,ORCL最新收於158.78美元,已經從113.80美元低點明顯反彈,並突破由250.69美元高點延伸的下降趨勢線。股價同時站上20日均線148.31美元和60日均線145.99美元,且20日均線已經上穿60日均線,說明短期趨勢正由弱轉強。
動能方面,14日RSI升至60.94,高於52.80的信號線和50強弱分界線,顯示買方力量正在增強,同時尚未進入超買區域。不過,當前股價已經接近160美元整數關口,財報前繼續追漲仍面臨事件波動風險。
上方首先關注160至166美元壓力區,其中166美元附近對應斐波那契0.382位置。若財報推動股價放量站穩166美元,下一目標可看182.24美元;突破後則有望進一步挑戰198.41美元。只有重新站上198美元,才能確認中期下降結構得到更徹底的修復。
下方關鍵支撐集中在146至148美元,這裏彙集20日均線、60日均線和斐波那契0.236位置146.11美元。若財報後股價仍能守住該區域,本輪反彈結構便可繼續維持;如果放量跌破146美元,則可能重新回測135至140美元,進一步支撐位於113.80美元前低。
原文鏈接