來源:柒財經
投資收益爆發,疊加派息險轉型加速,保險行業迎來最賺季節。
2026年上半年,A股五大上市險企交出了最強成績單:合計歸母淨利潤3173.87億元,較去年同期的1781.93億元淨增近1400億元,增幅高達78.12%,日均吸金17.54億元。
富而好施,五大險企集體宣佈,將為投資者派發中期紅包。
然而,業績「繁花」和慷慨回饋之下,股價平均跌幅約16.7%的現實似乎又發出警示:行業正站在新舊動能轉換的十字路口,不確定性依舊存在。
01
五大險企交出最強半年報
8月最後一周,A股五大上市險企陸續端出2026年中期報告。
中國人壽、中國平安、中國人保、中國太保、新華保險五大巨頭,合計斬獲歸母淨利潤3173.87億元,按年增長78.12%。
聚焦個體,每家公司各有亮點。
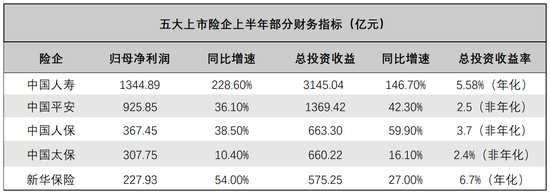
「巨無霸」的中國人壽最為「凌厲」——上半年歸母淨利潤1344.89億元,按年增長228.6%,增速領跑行業。首年期交保費首次半年突破千億元,達1012.94億元,按年增長24.7%。
中國平安一如既往地「穩健」——上半年歸母淨利潤925.85億元,按年增長36.06%,壽險、財險、銀行、科技四條腿均衡走路;壽險新業務價值248.47億元,增長11.2%。
新華保險身段「靈活」——上半年歸母淨利潤227.93億元,按年增長54.02%,年化總投資收益率達到6.7%,居五家之首;個險月均人均綜合產能按年增長31.7%。
董事長楊玉成用「含金量滿滿、歷史最佳」來定義這份成績單,並進一步表示:「這既是厚重的答卷,也是奮進的號角。」
第二梯隊的中國人保亦可圈可點,上半年歸母淨利潤367.45億元,按年增長38.5%;權益投資收益超400億元,猛增226.6%,副總裁才智偉稱之為「近年來最好的半年投資業績「。
比之上述四家,中國太保賺錢的速度略顯緩慢,上半年歸母淨利潤307.75億元,按年增長10.4%;新業務價值率17.5%,提升2.5個百分點。
驅動險企盈利狂飆的核心引擎是什麼?答案是投資收益。
2026年上半年,五家險企一共實現投資收益6413.2億元,較去年同期的3673.77億元大幅攀升74.57%。
其中,中國人壽、中國平安、中國人保、中國太保、新華保險的投資收益分別為3145.04億元、1369.42億元、663.3億元、660.22億元、575.25億元,對應按年增速146.7%、42.3%、59.9%、16.1%、27%。
炸裂的投資收益,與權益市場的結構性行情密不可分。
2026年二季度,滬深300指數單季上漲11.9%,創業板指大漲36.4%,為險資持倉市值提供了可觀的浮盈增厚。國金證券研報指出,淨利潤增速高低與A股科技持倉佔比相關。
以中國人保為例,2021年押注長鑫科技,後者於2026年7月成功登陸科創板,按上市當天收盤價計算,投資回報超過20倍,充分展現了「耐心資本」遴選標的,博弈資本市場的實力。
賺錢多了,回報股東的力度自然也大了。
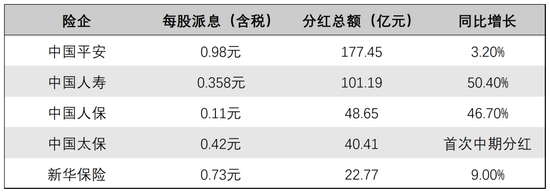
五大上市險企擬派發中期股息超390億元。中國人壽中期派息101.19億元,按年增長50.4%;中國人保48.65億元,按年增長46.7%;中國太保第一次加入中期派息陣營,計劃分配約40.41億元。
02
爆賺背後,保險業正在經歷什麼?
亮眼數據的背後,是一場深刻的行業變革——資產端和負債端同步重構。
資產端,險資正從「固收為王」轉向「固收打底、權益增配」的啞鈴型策略。
截至2026年二季度末,保險資金運用餘額首次突破40萬億元大關,達40.82萬億元。債券配置佔比50.52%,穩居第一大品類。
與此同時,股票配置佔比擴大至10.41%,創下監管系統披露以來的歷史最高,且已連續8個季度按月提升;股票+基金合計佔比達16.23%,同樣刷新過往記錄。
五家上市險企中,新華保險權益倉位(股票+基金)達25.5%,較年初提升4.4個百分點,位居首位。中國人壽股票市值首次突破1萬億元,佔投資資產13.06%。中國平安大量高股息股票被歸入FVOCI賬戶,以熨平利潤波動。

投資方向上,保險資金正從傳統高股息板塊向硬科技等新質生產力領域延伸。
中國人保上半年A股淨加倉約300億元。新華保險以資本「活水」支持國產AI芯片研發,參與惠科股份IPO戰配,以S基金方式受讓上海集成電路產業投資基金份額,其也是唯一一家在二級市場上參與寒武紀定增的險資機構,公司明確將AI、生物醫藥、新材料、新能源等新質生產力領域作為配置重點。
負債端,派息險全面接棒傳統固收產品。
行業交流數據顯示,2026年上半年派息險原保險保費收入突破萬億元,達10126億元,按年增長94.4%,已超過2025年全年表現。
但在轉型進度上,各家險企並非「齊步走」:平安壽險新業務派息險佔比超九成,管理層定調「公司負債端已經全面轉向派息型產品」。
新華派息險長期險首年保費345.02億元,按年增長645.7%,佔比提升至90.1%。
太保壽險派息型保險規模保費656.87億元,按年增長76.1%,新保業務中派息險佔比抬高到55.5%。
人保壽險派息險新單期交保費117.75億元,佔新單期交比例達67.7%。
人壽亦在半年報中提及,浮動收益型業務實現強勁增長,佔比繼續提升。
險企向派息險傾斜有着深層邏輯。
在銀行定期存款利率普遍進入「1」時代的背景下,派息險「保底預定利率+浮動收益」的設計對客戶頗具吸引力——既有保底收益,又能分享保險公司的投資成果,保險公司必須將可分配盈餘的至少70%分配給保單持有人。
更重要的是,派息險有助於降低險企剛性負債成本、增強資產負債韌性。
正如人保壽險總裁肖建友在業績會上坦言:「在長周期國債收益率走低環境下,公司持續擴大新單保費規模,堅定推進派息險轉型,持續降低負債端資金保證成本,緩解利率下行帶來的利差損隱患。」
03
結語
總體而言,五大上市險企追風逐浪,交出最強半年報,也彰顯行業強勢復甦趨勢。
不過,翻到硬幣的另一面,水面之下的隱憂猶存。
最直觀的矛盾是「業績向左、估值向右」。儘管淨利潤暴增近80%,但截至8月末,五家險企年內股價走勢與業績形成反差。
導致這一局面的緣由是多方面的。
其一,市場對低利率環境下險企長期盈利能力的疑慮。投資收益紅利能喫多久?從結構上看,淨利潤增速高度分化,增長的快慢與A股科技持倉佔比相關,說明投資收益的井噴具有顯著的階段性特徵。
其二,對淨投資收益率下滑的擔憂。廣發證券研報指出,上半年淨投資收益率延續下滑態勢。在低利率環境下,固收資產收益率下行、存量高收益另類資產集中到期,給險企投資端帶來持續壓力。
其三,派息險轉型也並非沒有代價。相較於傳統保障型業務,派息險屬於低價值、高資本消耗的產品,對險企資本實力設定了更高門檻。這或許也是部分中小險企對派息險轉型持更審慎態度的動機。
中國平安副總經理兼首席財務官付欣明確表示,要在保障型與派息型產品之間做好平衡,避免把全部賭注押在單一方向。