登入新浪財經APP 搜索【信披】查看更多考評等級
文/新浪財經 陳秀穎
從一家以炊具、灶底1小家電為基本盤的傳統制造企業,到被資本市場貼上「具身智能」標籤,愛仕達用了近十年。
9月3日至9月7日,愛仕達股價連續走強。9月3日、9月4日,公司連續兩個交易日漲停,分別收於10.25元和11.28元。9月7日,儘管公司已經發布股票交易異常波動公告並提示風險,愛仕達盤中仍再次觸及漲停,報12.41元,總市值升至約42.27億元。
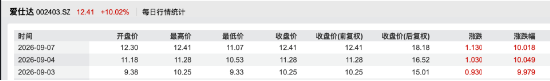
以9月2日收盤價約9.32元計算,三個交易日內,愛仕達股價累計上漲約33%。推動本輪股價上漲的,並非公司傳統炊具業務出現明顯反轉,而是其與智元創新在具身智能機器人領域的合作進展。
然而,與二級市場的熱度形成鮮明反差的是,愛仕達2026年上半年具身智能機器人合作項目形成的銷售收入僅13.72萬元;同期,公司歸屬於上市公司股東的淨利潤虧損9341.42萬元。
一邊是三個交易日上漲逾三成,一邊是尚不足14萬元的新業務收入。愛仕達的機器人轉型究竟走到了哪一步,成為市場需要重新審視的問題。
主業仍是炊具和小家電
儘管被市場視為機器人概念股,但從收入結構來看,愛仕達仍是一家以炊具和灶底1小家電為主要業務的傳統制造企業。
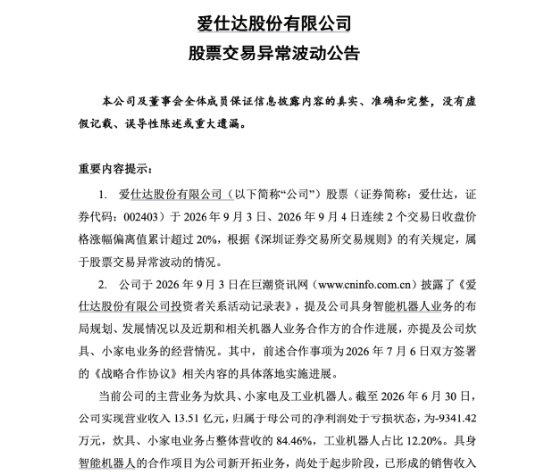
愛仕達9月7日披露的股票交易異常波動公告顯示,2026年上半年,公司實現營業收入13.51億元,歸母淨利潤虧損9341.42萬元。其中,炊具和小家電業務佔公司整體營業收入的84.46%,工業機器人業務佔比為12.20%。
近期受到市場關注的具身智能機器人合作項目,實現銷售收入僅13.72萬元,佔公司上半年營業收入的比例約為0.01%。按照目前的收入體量,該業務對公司整體經營結果的影響幾乎可以忽略。
愛仕達也在公告中明確表示,具身智能機器人業務屬於公司新開拓業務,目前尚處於起步階段,後續技術迭代、項目落地及商業化實現均存在較大不確定性,預計該業務不會對公司2026年度財務狀況和經營成果產生重大影響。
這意味着,資本市場已經開始按照具身智能的未來空間重新審視愛仕達,但在公司的財務報表中,這項業務尚未成為一條具有規模的收入曲線,更談不上支撐利潤。
截至發稿,筆者多次撥打愛仕達公開披露的投資者熱線,希望進一步了解具身智能項目的產線建設、訂單規模及收入確認情況,但電話始終無人接聽。
與智元創新的合作走到哪一步?
本輪股價上漲的直接催化因素,來自愛仕達披露的一份投資者關係活動記錄表。
愛仕達在9月2日的投資者調研中表示,公司目前以智元四足機器狗的委託製造為核心起點,相關產線正在籌建,首個機器狗產品有望在2026年第四季度正式下線,通過質量檢測後進入批量生產階段。
但是目前愛仕達尚未披露該項目具有約束力的正式訂單金額,也未公布未來十二個月的計劃交付數量、客戶名單、預計收入和新增資本開支。13.72萬元收入究竟來自樣機、測試設備還是小批量交付,公司也沒有在公告中進一步拆分說明。
因此,市場真正需要等待的,不只是第四季度能否看到機器狗下線,而是產品下線之後有沒有客戶願意持續採購,訂單能否轉化為交付,交付能否轉化為收入和現金流。
距今已十年機器人轉型,仍未擺脫虧損
事實上,愛仕達向機器人領域轉型並非始於本輪具身智能熱潮。
早在2016年9月,愛仕達便以5865萬元收購錢江機器人51%股權,由炊具和家電業務向工業機器人領域延伸。2019年,公司又以1.37億元收購錢江機器人39%股權,將持股比例提高至90%。2025年,愛仕達進一步收購錢江機器人7%股權,持股比例升至97%。
近十年時間裏,愛仕達圍繞錢江機器人持續投入,並通過收購、整合機器人本體及自動化應用企業,試圖形成工業機器人和智能製造業務體系。
從產業基礎來看,愛仕達並非毫無積累。錢江機器人已經形成四軸搬運、六軸多關節及Delta機器人等產品,負載範圍覆蓋3公斤至800公斤,應用場景涉及焊接、噴塗、打磨、分揀、裝配、搬運和碼垛等,並進入汽摩配、新能源、3C電子、五金加工、食品飲料和物流等行業。
但從經營結果來看,這場持續近十年的轉型,尚未穩定兌現為利潤。
公開數據顯示,2025年,愛仕達機器人業務實現收入約3.1億元,按年增長13.89%,佔公司營業收入的11.57%;但該板塊毛利率由2024年的26.37%降至14.49%,按年下降11.88個百分點。
作為機器人業務核心載體,錢江機器人近年來持續虧損。2022年至2025年,其淨利潤分別虧損5655.9萬元、6637.45萬元、4152.66萬元和7448.58萬元,四年累計虧損約2.39億元。
愛仕達曾解釋,國內工業機器人行業競爭激烈,產品價格下行,公司採取相對積極的銷售策略,部分產品通過讓利來擴大市場份額。相關策略雖然推動收入和出貨量增長,卻也壓縮了毛利率。同時,機器人本體、控制器及減速機等領域需要持續投入研發,進一步增加了成本壓力。
2026年上半年,這一壓力仍未明顯緩解。公司表示,工業機器人業務處於戰略擴張期,雖然收入保持增長,但受部分3C業務階段性毛利率較低影響,板塊整體毛利率下滑,導致虧損進一步擴大。
這正是愛仕達轉型面臨的核心矛盾:傳統炊具和小家電業務承受市場競爭與需求壓力,工業機器人業務尚未形成穩定盈利,啱啱起步的具身智能業務短期內又難以填補利潤缺口。
1888台框架計劃實際採購920台
愛仕達工業機器人業務此前的訂單執行情況,也為觀察其具身智能項目提供了一個現實樣本。
2025年9月,錢江機器人與鴻路鋼構簽署設備採購框架合作協議。根據協議,鴻路鋼構計劃在2025年9月3日至2026年9月2日期間,向錢江機器人採購1888台焊接機器人本體。
然而,截至協議期滿,鴻路鋼構實際採購相關工業機器人產品920台,完成原計劃數量的約49%。
愛仕達表示,履約進度低於預期,主要是客戶根據外部市場環境變化,對原有產品規劃進行了調整。目前雙方仍保持一定數量的採購和提貨節奏,並將繼續履行相關協議。
這一案例說明,即使在技術和市場相對成熟的工業機器人領域,從框架採購計劃到實際訂單履行,仍可能受到下游需求、行業環境和客戶投資節奏等因素影響。
對於處於更早階段的具身智能機器人業務,戰略合作協議與最終收入之間的距離可能更長。產線建成只是開始,產品質量、製造良率、客戶驗收、採購預算、應用價值和成本回收周期,都會影響訂單能否真正落地。
券商研究覆蓋停留在2019年,當時給出買入評級
與近期快速上升的市場關注度相比,愛仕達獲得的券商研究覆蓋並不充分。
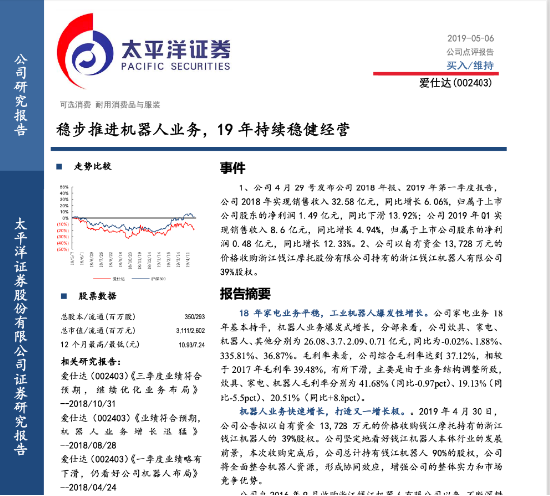
公開信息顯示,近年來鮮有券商發布針對愛仕達的完整公司研究報告。能夠查到的上一份公開公司研報,還是太平洋證券於2019年5月8日發布的《愛仕達:穩步推進機器人業務,19年持續穩健經營》,研究員為劉國清。
當時,太平洋證券認為,愛仕達通過收購錢江機器人推進「炊電+智能製造」轉型,機器人業務有望成為公司新的增長極,並給予「買入」評級。
該研報當時預計,愛仕達2019年至2021年歸母淨利潤分別為1.76億元、2.05億元和2.6億元。不過,從後來實際經營情況看,公司的機器人轉型並未沿着彼時預測的盈利路徑發展。尤其是近年來,機器人子公司持續虧損、商譽減值及研發投入等問題,均給公司經營帶來壓力。
一家公司是否得到券商覆蓋,並不能直接決定其投資價值。但在缺少持續跟蹤研報、盈利預測和機構一致預期的情況下,市場對愛仕達具身智能業務的定價,更多依賴產業敘事、合作消息和短期事件催化,而非已經得到財務數據驗證的增長邏輯。
這也使得公司後續的信息披露變得更加重要。特別是在股價連續異動後,市場需要的已不只是「業務處於起步階段」這一概括性表述,而是更具體的項目進度、正式訂單、交付數量和收入預期。